


還付金は、源泉徴収や予定納税で納めすぎた所得税がある場合に、年末調整や確定申告によって戻ってくるお金です。
「年末調整で戻ってきたお金は何か」「確定申告をするといくら戻るのか」と疑問を持つ方もいます。この記事では、会社員と個人事業主を対象に、還付金の仕組み、対象者、計算方法、振込時期を整理します。2026年9月時点で還付申告できるのは令和3年分から令和7年分までです。源泉徴収票や請求書の数字から還付の可能性を判断
還付の有無を判断するときは、手元に入った給与や報酬だけで判断しないことが大切です。給与明細や支払調書の手取額には、差引済みの税金が含まれないためです。年間の所得、所得控除、税額控除、源泉徴収税額、予定納税額を同じ年分でそろえ、計算された税額と比較します。控除に税率を掛けた分だけ税額が減り、納め過ぎの範囲が還付されます。
目次
還付金とは、納めすぎた税金が戻ってくるお金です
還付金とは、源泉徴収や予定納税によって先に納めた所得税が、1年間の所得と控除から計算した本来の税額を上回るときに返還されるお金です。計算式は「還付金=すでに納めた所得税-本来納める所得税」です。源泉徴収額が30万円、本来の税額が25万円なら5万円が戻ります。
例えば、年間の源泉徴収税額が8万円で、控除追加後の本来の所得税等が5万円なら、還付上限は3万円です。本来の税額が8万円より高ければ、控除を申告しても追加納付になることがあり、還付申告という名前だけで必ずお金が戻るわけではありません。源泉徴収票の「源泉徴収税額」や予定納税の納付額を確認し、年分をそろえて差額を見ます。
還付金が生まれる仕組み
会社員は給与から源泉徴収され、年末調整で精算します。個人事業主は報酬の源泉徴収や予定納税と、確定申告の税額を比べます。国税庁No.2030も還付の仕組みを説明しています。
給与の源泉徴収は、毎月の給与額や扶養親族の状況などを基にした概算です。年間の給与が確定し、年末調整で給与所得控除や所得控除を反映すると、毎月の合計との差が生じます。控除を多く見積もっていた場合は追加で納め、控除が増えた場合や月ごとの源泉徴収が年間税額を上回った場合は給与に還付額が加算されます。退職などで年末調整を受けられない人は、確定申告で精算します。
年末調整で戻る還付金と確定申告で戻る還付金の違い
| 項目 | 年末調整 | 確定申告 |
| 手続きする人 | 勤務先 | 本人 |
| 主な対象者 | 年末まで勤務する給与所得者 | 退職者、個人事業主、追加控除を受ける人 |
| 主な控除 | 扶養控除、配偶者控除など | 医療費控除、寄附金控除、雑損控除など |
| 受け取り時期 | 12月または翌年1月の給与に合算されることが多い | e-Taxは約3週間、窓口・郵送は1〜1.5か月が目安 |
表の違いは、控除の種類と、誰が年間の税額を確定させるかにあります。勤務先が扱える給与関係の控除は年末調整で精算されますが、医療費控除のように本人が支払額を集計する控除は、原則として確定申告が必要です。源泉徴収税額が10万円、年末調整後の税額が8万円なら2万円が給与に反映されます。その後、医療費控除で税額がさらに1万2,000円減るなら、確定申告で追加還付を受けます。
還付金と還付加算金は違います
還付金に加えて、支払までの期間に応じた「還付加算金」が付くことがあります。国税通則法58条が根拠で、令和8年(2026年)の特例基準割合は年1.3%です。還付金は通常課税されませんが、還付加算金は原則として受け取った年の雑所得です。
例えば本体の還付金が5万円で、対象期間が1年、年1.3%なら単純計算で650円です。ただし、実際の対象日数や端数処理で変わり、650円が必ず支払われる意味ではありません。受け取った還付金本体を売上や給与として記録する必要はありませんが、還付加算金が含まれる場合は、確定申告で雑所得として扱う必要が生じます。
還付金はいくら戻る?早見表と計算方法
還付金の早見表
復興特別所得税2.1%を加えた簡易例です。所得税が10万円なら、復興特別所得税は2,100円です。源泉徴収額との比較では合計額を税額の端数、差額、税率を申告書で
| 課税所得 | 所得税の計算 | 復興特別所得税込みの税額 | 源泉徴収税額 | 還付見込み額 |
| 350万円 | 350万円×20%-42万7,500円 | 約27万8,000円 | 30万円 | 約2万2,000円 |
| 500万円 | 500万円×20%-42万7,500円 | 約58万4,000円 | 65万円 | 約6万5,000円 |
表は、課税所得と源泉徴収税額だけを置いた簡易例です。実際には所得税の端数処理、復興特別所得税の計算、税額控除などが関係し、早見表の金額と申告書の還付額が一致しないことがあります。表の数字は端数を丸めた表示です。
たとえば年収400万円の会社員が医療費20万円を支払い、保険金などの補填がなく、総所得金額等が200万円以上とします。医療費控除は20万円-10万円で10万円です。所得税率が10%の層なら、所得税だけでおおむね1万円、復興特別所得税を含め約1万210円の税額減少が目安です。ただし、源泉徴収税額が8,000円なら還付上限も8,000円で、残りは現金で補われません。
計算のしかたと速算表
計算は、収入から所得を求め、控除を差し引き、速算表で税額を求めて先に納めた額と比べます。給与所得者は源泉徴収票の4項目を源泉徴収税額が10万円で最終税額が8万円なら、差額2万円が還付候補です。
| 課税所得金額 | 税率 | 控除額 |
| 1,000円〜194万9,000円 | 5% | 0円 |
| 195万円〜329万9,000円 | 10% | 9万7,500円 |
| 330万円〜694万9,000円 | 20% | 42万7,500円 |
| 695万円〜899万9,000円 | 23% | 63万6,000円 |
| 900万円〜1,799万9,000円 | 33% | 153万6,000円 |
| 1,800万円〜3,999万9,000円 | 40% | 279万6,000円 |
| 4,000万円以上 | 45% | 479万6,000円 |
表の税率は課税所得の区分に応じて使う速算表の税率です。控除額も使います。課税所得350万円なら、350万円×20%-42万7,500円で所得税は27万2,500円となり、復興特別所得税を加えた金額を先に納めた税額と比較します。境目付近は、確定申告書作成コーナーなどの計算結果を
還付金が少ない、またはないケース
医療費控除10万円でも、所得税率10%なら減少は約1万円です。先に納めた税額が0円なら還付金はなく、補填や上限でも変わります。
例えば医療費の自己負担が12万円、補填額が3万円なら、総所得金額等が200万円以上の場合の控除対象額は12万円-3万円-10万円で0円です。医療費を12万円支払っても、この例では医療費控除による所得税の還付は生じません。また、控除後の最終税額が6万円、源泉徴収税額が4万円なら、差額は2万円の納付です。還付の有無は控除額と先に納めた税額の比較で決まります。
還付金を受け取れる人
国税庁No.2030の具体例は11項目です。退職者、住宅関係5控除、雑損、特定支出、医療費、寄附金、上場株式等の譲渡損失を配当所得等から控除する人です。控除資料を年分別に確認し、内容も保存します。
医療費控除・雑損控除・寄附金控除
医療費控除は、家族の医療費から補填額を引いた負担額が一定額を超える場合に使えます。原則は「支払額-補填額-10万円」で、総所得200万円未満なら5%です。補填後35万円、総所得300万円なら25万円です。根拠はNo.1120で、医療費控除の解説も参照してください。
例えば支払医療費が35万円、保険金による補填が5万円で、総所得金額等が300万円なら、医療費控除額は35万円-5万円-10万円で20万円です。所得税率が10%なら、復興特別所得税を含む税額減少の目安は約2万420円です。源泉徴収税額が1万5,000円なら、還付は原則その範囲内です。高額療養費など後から補填額が確定した場合は、申告内容の修正が必要になることがあります。
特定支出控除・住宅借入金等特別控除
特定支出控除は、通勤費などが給与所得控除額の2分の1相当額を超える場合に検討勤務先の証明書が必要で、No.1415です。住宅借入金等特別控除は一定の住宅を取得・増改築した場合の税額控除で、原則初年度に確定申告します。No.1225です。
住宅借入金等特別控除は、課税所得を減らす所得控除と扱いが違います。算出された所得税額から一定額を差し引く税額控除です。計算前の所得税等が18万円、住宅借入金等特別控除額が15万円、源泉徴収税額が20万円なら、最終税額は3万円、還付額は17万円が目安です。ただし、住宅の入居時期、床面積、所得、借入期間、必要書類の要件を満たす必要があります。
予定納税をした個人事業主
予定納税は所得税の一部を前払いする制度です。売上減少や経費増加で差額が還付され、通知書や申告書で確認
例えば予定納税で第1期と第2期の合計24万円を納め、事業所得、所得控除、税額控除を反映した年間の所得税等が16万円なら、他の源泉徴収税額がなく、差額8万円が還付候補です。年間税額が26万円なら、予定納税24万円との差額2万円を納めます。予定納税は所得税等の前払いです。消費税や住民税と混同しないようにします。
源泉徴収された報酬がある個人事業主・フリーランス
原稿料などは、年間の源泉徴収税額と事業所得を精算します。同一人に1回に支払われる金額のうち100万円以下の部分は10.21%、超える部分は20.42%で、1回150万円の支払なら20万4,200円です。請求書は報酬、消費税、源泉徴収税額、差引額を区分します。
例えば報酬150万円、他の経費50万円、所得控除70万円なら、単純化した課税所得は30万円です。報酬から20万4,200円が源泉徴収され、最終的な所得税等が約1万5,000円なら、差額約18万9,200円が還付候補です。単純計算で、実際は他の所得や控除、端数処理も反映します。
還付金の対象にならない所得
例えば給与から年間6万円が源泉徴収され、預貯金利子から1,000円が差し引かれた場合、給与について医療費控除を申告しても、預貯金利子の1,000円まで還付されるとは限りません。給与側の最終税額が4万円なら、基本的な還付候補は6万円-4万円の2万円です。所得区分を分けて資料を整理し、還付対象の取り違えを防ぎます。
還付金はいつ振り込まれる?
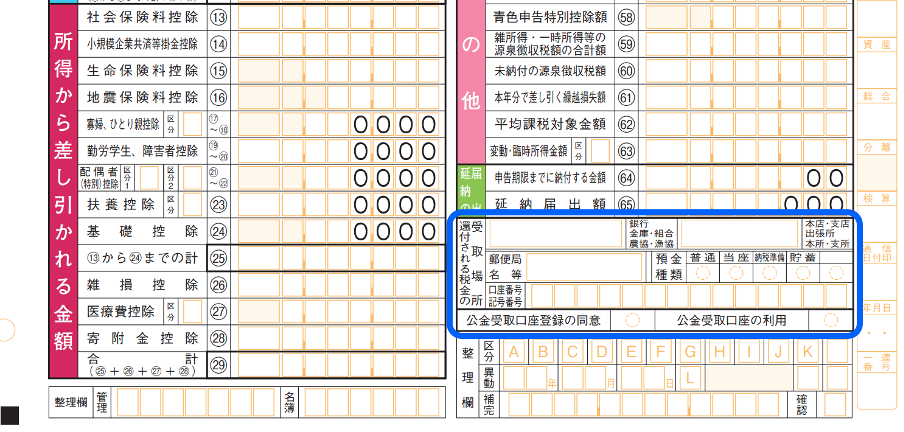
国税庁のQ&Aでは、e-Taxは約3週間、書面提出は1〜1.5か月が目安です。不備がある場合は遅れます。標準的な処理の目安で、個別の入金日を保証する数字ではありません。還付額が5万円でも同じです。
還付の処理期間は、申告書の送信・提出日だけでは決まりません。申告内容や添付書類、還付先口座、同一人による訂正申告の有無などで変わります。書類の別送や記載漏れ、医療費・寄附金資料の確認が必要な場合は、目安より長くなる可能性があります。振込予定日を断定せず、余裕を持って申告します。
| 提出方法 | 処理期間の目安 | 注意点 |
| e-Tax | 約3週間 | 不備がない場合 |
| 税務署へ持参 | 1〜1.5か月 | 混雑で遅延あり |
| 郵送 | 1〜1.5か月 | 通信日付印の日が提出日 |
表の期間は、申告内容に不備がない場合の目安で、振込日を保証しません。e-Taxでも添付書類の不足や訂正申告があると、約3週間の対象から外れることがあります。郵送は通信日付印の日が提出日とみなされますが、還付の処理は税務署に届いてから進むため、配達日数も考えます。還付見込みが12万円で家賃の支払日が月末でも、3週間を根拠に入金を予定せず、資金繰りには遅れを織り込みます。
2月・3月は申告が集中し、3月申告分は4〜5月に振り込まれることもあります。
年末調整の場合、勤務先が12月または翌年1月の給与に上乗せして精算します。根拠はNo.2675です。会社からの還付は通常、給与計算の中で精算されます。給与明細の所得税欄がマイナス表示になっているか、支給額に還付分が含まれているかを
e-Taxの利用者識別番号があれば、e-Taxソフト(WEB版)で処理状況を確認すぐに表示されないことや、更新まで時間がかかることがあります。口座情報に誤りがあると、還付決定後も振込が完了しない可能性があるため、還付額が8万円の予定でも口座名義や番号を申告書の控えと照合します。
還付申告を早く出したい場合でも、提出前に申告書の年分、氏名、住所、還付先口座、源泉徴収税額を還付見込みが3万円でも、口座番号の1桁違いで振込できないことがあります。提出日、受付結果、申告書の控えを残すと、処理状況を確認するときも説明しやすくなります。
所得税以外の還付金
還付金は消費税、法人税、相続税、印紙税でも発生します。税目ごとに扱いが違います。所得税の還付と同じ「先に納めた税額が多かった分が戻る」面はありますが、申告書の種類、課税期間、還付理由、仕訳方法は税目ごとに異なります。個人事業主が消費税の還付を受ける場合、課税事業者か、課税仕入れや輸出取引をどう集計したかを所得税の確定申告で還付があっても、消費税は自動還付されません。
| 税目 | 主な発生ケース |
| 消費税 | 課税仕入れ超過、輸出取引 |
| 法人税 | 中間申告・予定納税の超過 |
| 相続税 | 特例適用・更正による超過 |
| 印紙税 | 誤納付、非課税文書 |
表は代表例で、還付を受けられることを示す一覧ではありません。消費税の課税仕入れが500万円、課税売上に対応する納付税額が30万円、仕入れに含まれる控除税額が40万円なら、単純化した差額は10万円ですが、課税区分や控除要件が前提です。法人税も中間申告で100万円を納め、確定申告後の年税額が70万円なら差額30万円が還付候補です。実際は各税目の申告書と帳簿で
仕訳は国税還付金の解説で確認個人事業主が国税の還付を受けたときは、還付された税目が必要経費にした税金か、前払いした税金かによって帳簿上の扱いが変わります。
例えば事業用口座に所得税の還付金8万円が入金されても、売上として計上するとは限りません。どの勘定科目で納付を記録したか、還付加算金が含まれるかを確認し、帳簿と申告書を対応させます。消費税の還付は課税方式や税込・税抜経理で処理が変わるため、決算時にまとめて判断しません。入金額と申告書の還付額が異なる場合は、通知書の内訳も
税目が複数ある場合は、入金を一つの「税金の戻り」として合算せず、通知書の税目と金額を分けて記録します。所得税の還付が8万円、消費税の還付が12万円なら、合計20万円だけで処理せず、各申告書と対応させます。還付加算金は本体と別の収入として税目別に処理すれば、翌年の申告資料も探しやすくなります。帳簿の摘要にも税目を記載し、
還付金を受け取る手続きの要点
還付申告は対象年の翌年1月1日から5年間提出2026年9月時点では令和3年分〜令和7年分が対象で、令和3年分の期限は令和8年(2026年)12月31日です。青色申告特別控除などは別途期限を
還付申告は、給与所得者の医療費控除や、個人事業主の予定納税の精算にも使われます。年分ごとに申告書を作成し、複数年の医療費や寄附金を一つにまとめません。5年の期限は年分ごとに進むため、令和3年分を後回しにして令和7年分から準備すると、古い年分の期限管理を誤ることがあります。
例えば令和3年分で源泉徴収税額が9万円、医療費控除後の最終税額が6万円なら、還付候補は3万円です。令和8年12月31日までに提出しなければ、原則として還付申告の期間を過ぎます。申告準備が12月にずれると、医療費の補填額や口座情報の確認時間が不足するため、過去分は先に年分別の資料をそろえます。
必要書類は確定申告書、源泉徴収票や支払明細、控除資料、還付先口座の情報です。手続きや更正の請求は、還付申告の期限・必要書類の解説をご覧ください。資料は収入関係、支払った税金、所得控除、税額控除の順に分けると確認しやすくなります。
医療費の領収書や寄附金の証明書は、申告書の入力額と合計が一致するか確認し、提出や保存の要否は年分と手続方法で判断します。源泉徴収票の再発行は勤務先へ早めに依頼し、報酬の支払者から資料を受け取れない場合は、請求書、入金記録、支払明細を照合して問い合わせます。源泉徴収税額が9万円、最終税額が6万円なら、3万円の還付候補を検算
複数の勤務先や取引先がある場合は、源泉徴収票や支払明細を一枚ずつ確認し、同じ報酬を二重計上しないようにします。源泉徴収税額が勤務先Aで5万円、勤務先Bで4万円、最終税額が6万円なら、先に納めた9万円との差額は3万円です。資料を合計する順番を決めると、入力漏れと重複を見つけやすくなります。
申告後に控除の入れ忘れなどで税額が多く(還付額が少なく)計算されていた場合は、更正の請求など別の手続きが関係します。還付額を多く申告した場合は、税務署から確認を受ける可能性があります。本来の源泉徴収税額が8万円なのに入力誤りで18万円とすると、10万円多い還付を求めることになります。提出前に源泉徴収票の原本と入力画面を照合します。
還付金に関するよくある質問
会社員でも確定申告できますか?
医療費控除など年末調整で処理されない控除を追加し、源泉徴収税額が最終税額を上回れば還付されます。
会社員が確定申告をする場合、給与の源泉徴収票に加え、申告する控除の資料を用意します。給与から年間8万円が源泉徴収され、年末調整後の税額が7万円、医療費控除後が5万円なら、追加還付は2万円です。年末調整分と追加申告分を重複させず、源泉徴収税額全体で精算します。
年末調整の書類に不備があったら、確定申告で還付されますか?
控除が書類不足で反映されなければ、確定申告で還付される可能性があります。適用済みの控除は重複させません。
生命保険料控除の証明書を会社へ提出できず、年末調整後の源泉徴収税額が12万円だったとします。確定申告で控除を反映した最終税額が10万5,000円なら、追加還付の目安は1万5,000円です。控除証明書が対象年分と一致し、限度額内かを源泉徴収票に反映済みの控除は再入力しません。
申告方法で振込時期は変わりますか?
e-Taxは約3週間、窓口・郵送は1〜1.5か月が目安です。書類不備があれば遅れます。
還付額が6万円でも、e-Taxなら21日後、郵送なら45日後に必ず入金される意味ではありません。2月・3月の混雑、別送書類、訂正申告、口座情報の誤りで遅れることがあります。処理状況を確認し、問い合わせに備えて申告資料を保存します。
還付金がない人がいるのはなぜですか?
先に納めた税額がない、または最終税額以上なら還付されません。控除額と同じ金額が戻る制度でもありません。
医療費控除の対象額が15万円でも、所得税率が5%なら所得税と復興特別所得税の減少はおおむね7,657円です。源泉徴収税額が3,000円なら、還付上限は3,000円です。住民税の減少が見込まれても、所得税の還付金とは別に扱います。控除額、税率、源泉徴収税額を分けて
5年より前の分は取り戻せませんか?
原則5年間です。2026年9月時点で令和2年分以前は期限を過ぎています。個別事情は税務署へ確認してください。
5年の起算は原則として翌年1月1日です。令和7年分なら、令和8年1月1日から令和12年12月31日までが基本的な提出期間です。還付候補が4万円ある年分でも、期限後は通常の還付申告として受け付けられない可能性があるため、古い年分から
還付金に税金はかかりますか?
還付金は通常課税されませんが、還付加算金は原則として受け取った年の雑所得です。
所得税の還付金本体が7万円、還付加算金が800円なら、課税関係の対象は本体7万円ではなく原則として還付加算金800円です。還付加算金だけで税額が発生するかは、他の所得や控除、申告義務で変わります。振込額が本体と違う場合は、通知書で内訳を確認し、帳簿や確定申告の資料に残します。
請求書の管理を整えると還付金の計算が楽になります
請求書に報酬額、消費税額、源泉徴収税額、差引額を分け、入金記録と照合すると集計しやすくなります。取引先ごとに書式が違っても、同じ項目を一覧へ転記すれば、年間の売上と前払い税額を比較しやすくなります。月別の合計も
フリーランスの還付計算では、請求書の発行日だけでなく、報酬の対象期間、支払日、源泉徴収の対象額、実際の入金額を例えば報酬10万円、消費税1万円、源泉徴収額1万210円、入金額9万9,790円という請求なら、売上の計上額と税金の前払い額を分けて記録します。入金額だけを12か月分合計すると、年間報酬や源泉徴収税額を誤って少なく計上するおそれがあります。
INVOYで請求書を管理すると、源泉徴収税額を集計例えば報酬10万円、消費税1万円、源泉徴収額1万210円、入金額9万9,790円の請求では、入金額だけでなく報酬総額と源泉徴収額を別々に記録します。
月別の入金表には、請求書番号、支払日、報酬の対象月、源泉徴収の有無を付けておくと、未入金と未計上を区別年間の源泉徴収税額が18万円、申告後の所得税等が11万円なら、差額7万円が還付候補ですが、1件の請求書を二重計上するとこの差額も誤ります。請求書と通帳の記録を照合する作業を申告前に行います。請求書と通帳の照合。
請求書を月ごと、取引先ごとに保存し、年末に源泉徴収税額の合計と入金額の合計を照合すると、支払者ごとの計上漏れを見つけやすくなります。例えば年間の報酬総額が240万円、源泉徴収税額が24万5,040円、必要経費が80万円、所得控除が70万円なら、単純化した課税所得は90万円です。最終税額を計算して源泉徴収税額との差額を確認するためには、請求書の内訳と帳簿の金額が一致していることが前提になります。消費税の扱いが区分されている請求書は、所得税の計算に使う報酬額と分けて集計します。
請求書を発行したのに入金がない場合は、未収の売上と源泉徴収された税額を混同しません。例えば報酬20万円、源泉徴収税額2万420円の請求が未入金なら、入金がないことだけを理由に源泉徴収税額を帳簿から消さず、支払者へ支払内容を月末の残高と請求書一覧を照合する習慣が、申告直前の集計負担を減らします。翌年に繰り越す請求は区別します。未入金額も一覧化します。支払予定日も記録します。日付も記録します。
まとめ
還付金は、先に納めた所得税と本来の税額との差額です。e-Taxは約3週間、窓口・郵送は1〜1.5か月が目安です。対象年分は令和3年分〜令和7年分です。還付の可能性を調べるときは、最初に対象年分と申告期限を確定し、次に源泉徴収票や予定納税の通知書を年分別に並べます。
確認の順番は、年分を決める、収入と所得を集計する、源泉徴収税額や予定納税額を確認する、控除と税額控除を反映する、最後に差額を計算する、という流れです。控除額をそのまま還付額と考えず、先に納めた税金があるか、最終税額がいくらかを令和3年分を含む過去分は期限を年ごとに管理し、源泉徴収票、請求書、医療費や寄附金の資料、還付先口座をそろえてから申告します。
例えば源泉徴収税額が15万円、予定納税が5万円、控除を反映した年間の所得税等が16万円なら、先に納めた20万円との差額4万円が還付の候補です。最終税額が22万円なら2万円の納付です。数字を年分ごとに分け、計算結果と証拠資料を照合すれば、還付漏れや二重控除を防ぎやすくなります。
申告前には、控除を入れた後の税額だけでなく、すでに納付した金額の根拠も医療費20万円、補填額2万円、源泉徴収税額10万円、控除後の最終税額7万円なら、医療費控除の対象額と税率を確認したうえで、還付候補は3万円を上限として考えます。還付額と住民税の減少分、還付加算金は分けて管理します。
振込を待つ間も、申告書の控え、送信結果、源泉徴収票、請求書、控除証明書を同じ年分のフォルダーに保存します。後日、税務署から確認を受けたり、還付額の内訳を見直したりするときに、計算過程を再現できる状態にしておくと、修正が必要な箇所を特定しやすくなります。申告後の記録保存。
最終的な確認では、還付額の見込み、提出期限、処理状況を別々に管理します。源泉徴収税額12万円と最終税額9万円の差額3万円は計算上の還付候補であり、実際の振込日を示すものではありません。金額の計算と入金予定を分けて記録すると、生活費や事業資金を還付前提で使い過ぎるリスクを抑えられます。還付額が少額でも同じ手順で確認日を記録します。後日も
カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…