


個人事業主でも、配偶者の扶養に入れます。2026年(令和8年分)の目安は、税の配偶者控除なら合計所得62万円以下、社会保険なら売上から直接的経費を引いた額が130万円未満です。
ただし、税と社会保険では判定方法が異なります。青色申告特別控除65万円を受ける場合、税の基準より先に社会保険の130万円に達しやすいため、両方を分けて確認する必要があります。
目次
2026年版 個人事業主が夫の扶養内でいられるのはいくらまで?早見表
税の扶養と社会保険の扶養は別々に判定される
「扶養」には、税金の扶養と社会保険の扶養があります。
税金の扶養では、夫が配偶者控除や配偶者特別控除を受けられるかを判定します。基準になるのは、個人事業主本人の「合計所得金額」です。
社会保険の扶養では、夫の健康保険の被扶養者になれるか、国民年金の第3号被保険者になれるかを判定します。個人事業主の場合は、一般に「売上から社会保険上の経費を引いた年間収入」を基準にします。
税金の計算では青色申告特別控除を差し引けますが、社会保険では差し引けないことが多い点に注意が必要です。社会保険の判定基準は、健康保険組合などの保険者によっても異なります。
売上−経費で見る早見表
次の表は、2026年(令和8年分)の所得税を前提に、ほかの所得控除を考慮せず計算した目安です。白色申告では「売上−必要経費」、青色申告65万円では「売上−必要経費−青色申告特別控除65万円」で税の所得を計算しています。
| 何が起きるか | 判定に使う額 | 白色申告の売上−経費 | 青色申告65万円の売上−経費 |
| 配偶者控除38万円が使える | 合計所得62万円以下 | 62万円以下 | 127万円以下 |
| 配偶者特別控除が満額38万円 | 合計所得95万円以下 | 95万円以下 | 160万円以下 |
| 配偶者特別控除がなくなる | 合計所得133万円超 | 133万円超 | 198万円超 |
| 本人の所得税が0円になる目安 | 合計所得104万円以下 | 104万円以下 | 169万円以下 |
| 社会保険の扶養から外れる | 売上−直接的経費が130万円以上の見込み | 130万円以上 | 130万円以上 |
青色申告では、税金の計算で65万円を差し引けるため、売上−経費が127万円でも配偶者控除の対象になり得ます。一方、社会保険では青色申告特別控除を差し引けない場合が多く、売上−直接的経費が130万円以上になると、税の基準より先に社会保険の扶養から外れる可能性があります。
白色申告では、売上−経費が62万円を超えると、配偶者控除から配偶者特別控除に切り替わります。ただし、95万円以下であれば、納税者本人の合計所得が900万円以下の場合、配偶者特別控除は満額の38万円です。
個人事業主には「123万円・160万円」の給与の壁は当てはまらない
123万円、160万円、103万円、150万円といった数字は、主に給与収入を得る人を前提とした基準です。
給与所得者は、給与収入から給与所得控除を差し引いて所得を計算します。令和8年分・令和9年分の給与所得控除の最低保障額は74万円です。本則69万円に特例5万円を加えた金額です。
給与だけを受け取る配偶者の場合、令和8年分・令和9年分では、所得税上の基準を次のように給与収入へ置き換えられます。
| 給与収入の目安 | 所得税上の扱い |
| 136万円以下 | 配偶者控除の対象 |
| 169万円以下 | 配偶者特別控除が満額になる範囲 |
| 207万円以下 | 配偶者特別控除の対象になり得る範囲 |
個人事業主には給与所得控除がありません。事業の売上から必要経費を差し引いた所得を基準にするため、給与所得者の壁をそのまま当てはめることはできません。
税の扶養(配偶者控除・配偶者特別控除)の条件と控除額
配偶者控除は合計所得62万円以下
2026年(令和8年分)は、個人事業主本人の合計所得金額が62万円以下であれば、配偶者控除の対象になります。
このほか、次の条件も満たす必要があります。
> * 民法上の配偶者であること
> * 夫婦が生計を一にしていること
> * 12月31日時点で配偶者であること
> * 青色事業専従者として給与を受け取っていないこと
> * 白色事業専従者になっていないこと
> * 控除を受ける配偶者の合計所得金額が1,000万円以下であること
内縁関係の場合、所得税の配偶者控除の対象にはなりません。
令和7年分は配偶者の合計所得58万円以下、令和6年分以前は48万円以下が基準でした。過去の確定申告や年末調整を確認するときは、対象年分を間違えないようにしてください。
配偶者控除の控除額
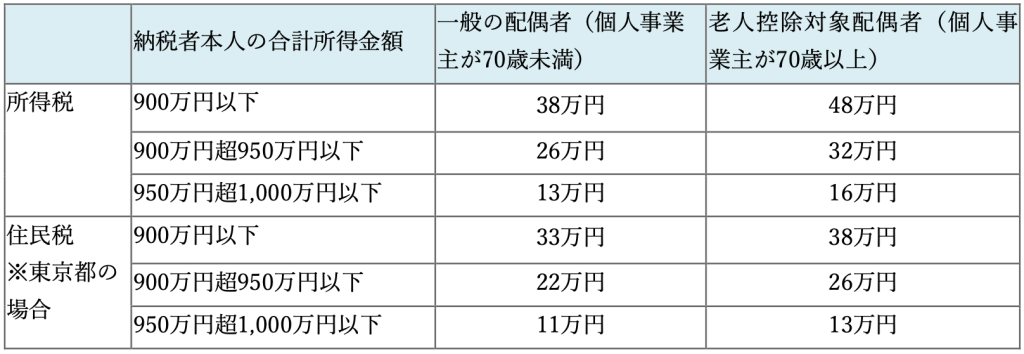
配偶者控除の控除額は、控除を受ける夫の合計所得金額と配偶者の年齢によって異なります。
| 夫の合計所得金額 | 一般の配偶者 | 老人控除対象配偶者 |
| 900万円以下 | 38万円 | 48万円 |
| 900万円超950万円以下 | 26万円 | 32万円 |
| 950万円超1,000万円以下 | 13万円 | 16万円 |
| 1,000万円超 | 適用なし | 適用なし |
老人控除対象配偶者は、12月31日時点で70歳以上の配偶者です。
控除額は、夫の所得税や住民税そのものが38万円減るという意味ではありません。課税対象となる所得から控除額を差し引く制度です。実際に減る税額は、夫の所得や税率によって変わります。
配偶者特別控除は所得62万円超から133万円以下
個人事業主本人の合計所得が62万円を超えても、133万円以下であれば、配偶者特別控除の対象になる可能性があります。
夫の合計所得金額が900万円以下の場合、配偶者の所得が95万円以下であれば、配偶者特別控除は満額の38万円です。その後は、配偶者の所得が増えるにつれて控除額が段階的に減ります。
| 配偶者の合計所得金額 | 夫の所得900万円以下 | 夫の所得900万円超950万円以下 | 夫の所得950万円超1,000万円以下 |
| 62万円超95万円以下 | 38万円 | 26万円 | 13万円 |
| 95万円超100万円以下 | 36万円 | 24万円 | 12万円 |
| 100万円超105万円以下 | 31万円 | 21万円 | 11万円 |
| 105万円超110万円以下 | 26万円 | 18万円 | 9万円 |
| 110万円超115万円以下 | 21万円 | 14万円 | 7万円 |
| 115万円超120万円以下 | 16万円 | 11万円 | 6万円 |
| 120万円超125万円以下 | 11万円 | 8万円 | 4万円 |
| 125万円超130万円以下 | 6万円 | 4万円 | 2万円 |
| 130万円超133万円以下 | 3万円 | 2万円 | 1万円 |
| 133万円超 | なし | なし | なし |
所得が133万円を超えると、配偶者特別控除は受けられません。
個人事業主の所得は売上−必要経費−青色申告特別控除
個人事業主の所得は、売上そのものではありません。基本的には、次の式で計算します。
`事業所得 = 売上 − 必要経費 − 青色申告特別控除`
必要経費には、事業に直接必要な商品の仕入れ代、外注費、通信費、広告費、消耗品費などが含まれます。家事と事業で共用する支出は、事業で使った割合だけを経費にします。
経費として認められるか迷う場合は、領収書や請求書を保存し、事業との関係を説明できるようにしてください。経費の具体例は、副業で経費計上できる支出の具体例でも確認できます。
青色申告特別控除には、現行では65万円、55万円、10万円の区分があります。65万円控除を受けるには、複式簿記での記帳、期限内申告などの条件があります。電子申告などの要件も確認してください。
扶養する側の所得が1,000万円を超えると使えない
配偶者控除と配偶者特別控除は、控除を受ける夫の合計所得金額が1,000万円を超えると適用できません。
夫の所得が900万円以下であれば控除額は大きくなりますが、900万円を超えると控除額が減ります。夫の給与収入ではなく、給与所得控除などを差し引いた後の合計所得金額で判定する点にも注意が必要です。
住民税は所得税と基準が異なる
所得税の配偶者控除と住民税の配偶者控除は似た制度ですが、基準や控除額が同じとは限りません。
令和7年度税制改正により、令和8年度分の住民税、つまり令和7年中の所得を対象とする住民税では、扶養親族などの所得要件が58万円以下になりました。
令和9年度分の住民税、つまり令和8年中の所得に対する具体的な所得要件や非課税ラインは、自治体への確認が必要です。住民税の非課税ラインは、扶養人数、障害の有無、自治体の計算方法などによって変わるため、所得税の基準だけで判断しないようにしてください。
令和8年分の基礎控除は所得によって104万円・67万円・62万円
令和8年分・令和9年分の所得税では、基礎控除が見直されています。
合計所得金額が132万円以下の場合と、132万円超489万円以下の場合は基礎控除104万円です。合計所得金額が489万円超655万円以下の場合は67万円、655万円超2,350万円以下の場合は62万円です。
令和10年分以後は、合計所得金額132万円以下の基礎控除が99万円となり、132万円を超える場合は原則として62万円になります。
この改正は令和8年分から適用されます。給与所得者は令和8年11月までの源泉徴収額に変更はなく、令和8年12月の年末調整で精算されます。
社会保険の扶養(健康保険・国民年金第3号)は売上−直接的経費130万円未満
年間収入は過去の実績ではなくこれから1年の見込みで判定する
社会保険の扶養における年間収入は、前年の確定申告書に記載した所得だけで決まるわけではありません。
被扶養者に該当する時点から、今後1年間に得る見込みの収入で判定します。年の途中で売上が増え、今後1年間の見込みが130万円以上になった場合は、扶養から外れる手続きが必要になる可能性があります。
社会保険の扶養を外れるかどうかは、加入している健康保険組合や協会けんぽに確認してください。保険者によって、必要書類や経費の扱いが異なります。
引ける経費は直接的経費だけ
社会保険で個人事業主の収入を判定するときは、税務上の所得計算と異なり、必要経費をすべて差し引けるとは限りません。
一般には、売上から商品の仕入れや材料費など、売上に直接対応する経費を差し引いて年間収入を計算します。広告宣伝費、税金、減価償却費などは、健康保険の判定で経費として認められない場合があります。
青色申告特別控除65万円、55万円、10万円は、社会保険の判定では差し引けないことが多いです。たとえば、売上−税務上の経費が150万円で、青色申告特別控除65万円を受けても、社会保険の判定では150万円として扱われる可能性があります。
同居なら扶養者の収入の半分未満という条件もある
社会保険の被扶養者になるには、年間収入130万円未満だけでなく、生計維持の条件もあります。
夫と同居している場合、原則として個人事業主の年間収入が夫の年間収入の半分未満であることが求められます。別居の場合は、夫から受け取る仕送り額未満であることが基準です。
収入が夫の半分以上でも、夫の年間収入を超えず、夫が世帯の生計を主に支えていると認められる場合は、被扶養者になれることがあります。最終的な判断は加入先の保険者が行います。
60歳以上は180万円、19歳以上23歳未満の子は150万円
社会保険の年間収入要件は、原則として130万円未満です。
ただし、60歳以上の人や障害者は180万円未満です。また、配偶者を除く19歳以上23歳未満の親族は、令和7年10月1日以降の認定から150万円未満に引き上げられました。
ここでいう19歳以上23歳未満の基準は、主に子どもなどの親族が対象です。配偶者である個人事業主には、原則として130万円未満の基準が適用されます。
夫の健康保険の被扶養者として認定され、国民年金の第3号被保険者になれば、国民年金保険料を自分で納める必要はありません。扶養から外れて第1号被保険者になる場合、令和8年度の国民年金保険料は月額17,920円です。
「年収の壁」の事業主証明は個人事業主には使えない
一時的に給与収入が130万円以上になった場合、勤務先の事業主が証明することで、原則として連続2回まで扶養を継続できる特例があります。
ただし、この特例は人手不足による労働時間の延長など、被用者の給与収入を前提にした制度です。個人事業主本人の売上増加には、通常この事業主証明を使えません。
また、令和8年4月1日以降は、給与収入のみの人について、労働契約の内容から年間収入を判定する取り扱いも始まっています。個人事業主の事業収入は労働契約による給与ではないため、対象外です。
扶養内に入る・扶養から外れるときの手続き
開業届を出しても扶養には入れる
扶養に入っている人が個人事業を始めても、開業届を提出しただけで自動的に扶養から外れるわけではありません。
扶養の判定では、開業の有無ではなく、所得や今後の収入見込みを確認します。税務署へ開業届を提出し、青色申告承認申請書を提出しても、税と社会保険の基準を満たしていれば扶養に入れる可能性があります。
開業届の提出方法や提出期限は、開業届の書き方と提出方法で確認できます。
なお、個人事業ではなく法人を設立すると、役員報酬の有無や法人の社会保険加入義務が関係します。法人化を検討する場合は、個人事業主の扶養基準だけで判断しないようにしてください。
扶養から外れるときは国民健康保険・国民年金へ切り替える
社会保険の扶養から外れた場合、勤務先の社会保険に加入しない個人事業主は、国民健康保険と国民年金に切り替えます。
夫の勤務先を通じて健康保険の被扶養者から外す手続きを行い、その後、住所地の市区町村で国民健康保険の加入手続きをします。国民年金は、第3号被保険者から第1号被保険者への切り替えが必要です。
国民年金の切り替えは、原則として扶養から外れた日から14日以内に行います。国民健康保険の手続き期限も自治体へ確認してください。
扶養を外れても得になるのは売上いくらから?手取りシミュレーション
試算の前提
扶養を外れると、国民健康保険料や国民年金保険料を自分で負担します。そのため、売上が少し増えただけでは、世帯全体の手取りが減ることがあります。
次の表は、売上から必要経費を引いた額を事業所得とした白色申告の概算例です。夫の給与収入は500万円、本人にほかの所得や扶養親族はなく、国民健康保険料は「所得の約8%+均等割など年間2万円」、国民年金保険料は令和8年度の月額17,920円として計算しています。
国民健康保険料、住民税、所得税は自治体や控除によって大きく変わるため、実際の手取りを保証するものではありません。
| 売上−経費 | 社会保険の扱い | 本人の手取り概算 | 世帯の手取り概算 |
| 130万円 | 130万円以上の見込みとして扶養外 | 約89万円 | 約488万円 |
| 150万円 | 扶養外 | 約101万円 | 約491万円 |
| 200万円 | 扶養外 | 約140万円 | 約530万円 |
| 250万円 | 扶養外 | 約178万円 | 約568万円 |
130万円のケースは、基準額と同額のため、社会保険の扶養から外れる前提で計算しています。社会保険の基準は「130万円未満」なので、129万円などの場合とは結果が変わります。
また、配偶者の所得が900万円以下であれば、本人の所得が130万円以下のケースでは配偶者特別控除が6万円残ります。150万円になると配偶者特別控除はなくなるため、本人の所得が増えても世帯の手取りが増えにくい場合があります。
実際に判断するときは、国民健康保険料を自治体で確認し、配偶者の税率、住民税、医療費、将来の年金額も含めて比較してください。
個人事業主が扶養内で働くときの注意点
青色事業専従者給与を受け取ると配偶者控除の対象外になる
個人事業主が青色事業専従者として配偶者に給与を支払っている場合、その配偶者は配偶者控除や配偶者特別控除の対象になりません。
白色申告で事業専従者になっている場合も、配偶者控除の対象外です。配偶者へ給与を支払う制度と配偶者控除は、同時に使えないと考えてください。
専従者給与を検討する場合は、事業専従者の条件、給与額、家族全体の税負担を確認する必要があります。
扶養内でも確定申告は必要になることがある
扶養に入っていても、所得が発生しないわけではありません。
個人事業主は、売上から必要経費を引いた所得が一定額を超える場合や、青色申告特別控除を受ける場合などに、確定申告が必要です。所得税が0円になる場合でも、住民税の申告が必要になることがあります。
確定申告の要否は、売上、経費、所得控除、源泉徴収の有無などで決まります。申告が必要なケースは、確定申告が必要になる条件も参考にしてください。
令和9年分から青色申告特別控除が変わる
令和9年分以後は、青色申告特別控除に新しい区分が設けられます。
優良な電子帳簿の保存や、デジタルシームレスな保存などの要件を満たす場合、控除額が75万円になる制度が予定されています。一方、書面で申告する場合は10万円が上限になります。
現行の55万円控除は、e-Taxでの申告を要件に加えたうえで65万円に引き上げられ、現行の65万円控除は優良な電子帳簿の保存等を要件に75万円へ引き上げられます。令和9年分以後は、75万円、65万円、10万円のどの区分に該当するかを、記帳方法、申告方法、保存要件によって判断します。
子や親が個人事業主の場合の扶養
19歳以上23歳未満の子は特定親族特別控除の対象になる
子どもが個人事業主として働いている場合、親の税金と社会保険を分けて判定します。
所得税では、19歳以上23歳未満の特定扶養親族の所得要件は62万円以下です。親は特定扶養控除として63万円の所得控除を受けられます。
子どもの合計所得が62万円を超えても、123万円以下であれば、特定親族特別控除の対象になる可能性があります。特定親族特別控除は、所得が増えるほど控除額が段階的に減ります。
社会保険では、配偶者を除く19歳以上23歳未満の親族について、令和7年10月1日以降の認定から年間収入150万円未満が基準です。税の所得62万円や123万円と、社会保険の年間収入150万円は計算方法が異なります。
70歳以上の親は老人扶養親族になる
親が個人事業主として働きながら子の扶養に入る場合も、所得税と社会保険を分けて確認します。
所得税では、親の合計所得金額が基準以下であれば、扶養親族として子の扶養控除の対象になります。70歳以上の親は老人扶養親族に該当し、同居か別居かによって控除額が変わります。
同居している70歳以上の直系尊属は同居老親等、それ以外の70歳以上の親族は老人扶養親族として扱われます。社会保険では、原則130万円未満、60歳以上なら180万円未満が基準です。
よくある質問
個人事業主が夫の扶養内でいられるのは年収いくらまで?
税金では、2026年(令和8年分)の配偶者控除は合計所得62万円以下です。青色申告特別控除65万円を受ける場合、売上−経費が127万円以下なら、税の配偶者控除の対象になり得ます。
社会保険では、売上−直接的経費が130万円未満の見込みであることが基本です。青色申告特別控除は、社会保険の判定で差し引けない場合が多いため、税と社会保険を分けて確認してください。
開業届を出したら扶養から外れますか?
開業届を出しただけでは、扶養から外れません。税では所得、社会保険では今後1年間の収入見込みなどを確認します。
ただし、開業後に売上が増えて基準を超える見込みになった場合は、扶養から外れる可能性があります。加入先の健康保険組合へ、開業届の控えや確定申告書など必要書類を確認してください。
青色申告65万円控除は社会保険の130万円の判定で引けますか?
多くの健康保険では、青色申告特別控除を社会保険の収入判定から差し引きません。
社会保険では、売上から直接的経費だけを差し引いて判定する扱いがあります。ただし、経費の範囲は保険者によって異なるため、加入先に確認してください。
子どもが個人事業主の場合、扶養はいくらまでですか?
19歳以上23歳未満の子どもは、社会保険では年間収入150万円未満が基準です。所得税では、合計所得62万円以下なら特定扶養控除、62万円超123万円以下なら特定親族特別控除の対象になる可能性があります。
23歳以上の子どもは、社会保険では原則130万円未満です。税の扶養控除は、年齢や所得によって控除額が異なります。
所得税が0円なのに住民税がかかるのはなぜですか?
所得税と住民税では、基礎控除額や非課税ラインが異なるためです。
所得税が0円でも、住民税の課税所得が残る場合があります。住民税の非課税ラインは自治体や扶養人数によって変わるため、市区町村の案内で確認してください。
年の途中で130万円を超えそうになったらどうしますか?
過去の売上ではなく、扶養認定時点から今後1年間の見込み収入で判定します。130万円以上になる見込みが出た段階で、夫の勤務先や健康保険組合に相談してください。
扶養から外れる場合は、健康保険の被扶養者削除手続きと、国民健康保険・国民年金への切り替えが必要です。国民年金の切り替えは、原則として14日以内に行います。
扶養から外れたら国民健康保険と国民年金はいくらかかりますか?
国民健康保険料は、自治体、世帯人数、前年所得、年齢などによって異なります。国民年金保険料は、令和8年度では月額17,920円です。
国民健康保険料は市区町村の試算ページで確認し、国民年金保険料と合わせて、扶養内に収める場合の手取りと比較してください。
扶養内の売上管理をラクにするならINVOY
扶養内で働く場合は、年末にまとめて確認せず、毎月の売上と経費を把握する必要があります。
請求書を発行するたびに売上を記録し、月ごとの累計を確認すると、税の所得と社会保険の年間見込み収入を管理しやすくなります。特に社会保険では、青色申告特別控除を差し引けない可能性があるため、売上−直接的経費の金額も別に集計しましょう。
INVOYなら、クラウド上で請求書を作成・管理できます。開業直後の請求書作成や、毎月の売上確認に活用できます。INVOYのサービス詳細と無料登録をご確認ください。
まとめ
税と社会保険の基準を分けて確認する
個人事業主でも、配偶者の扶養に入ることは可能です。
2026年(令和8年分)の所得税では、合計所得62万円以下なら配偶者控除、62万円超133万円以下なら配偶者特別控除の対象になり得ます。青色申告特別控除65万円を受ける場合、売上−経費の金額だけを比べると、税の基準は白色申告より広くなります。
一方、社会保険では、売上−直接的経費が130万円未満の見込みかを確認します。青色申告特別控除を差し引けない場合が多いため、税の扶養に入れても社会保険の扶養から外れることがあります。
扶養内で働き続ける場合は、毎月の売上と直接的経費を記録し、130万円の見込みを超えないか確認してください。基準や経費の扱いは健康保険組合によって異なるため、最終的には加入先の保険者へ相談しましょう。
クレジットカードの締め日と引き落とし日の関係は?主要8社一覧…
クレジットカードの締め日は1か月分の利用額を区切る日で、引き落とし日は区切った金額を銀行口座から支払…