


納品書には、法定の書式や必須記載事項が定められているわけではありません。基本的には、表題、納品書番号、発行日・納品日、宛名、発行者情報、品名・数量・単価、金額、備考の8項目を記載します。
インボイスとして使う場合は、登録番号、税率ごとに区分した合計額と適用税率、税率ごとの消費税額などを追加します。納品書と請求書を組み合わせ、2つの書類全体でインボイスの要件を満たすことも可能です。
目次
納品書の書き方と記載項目
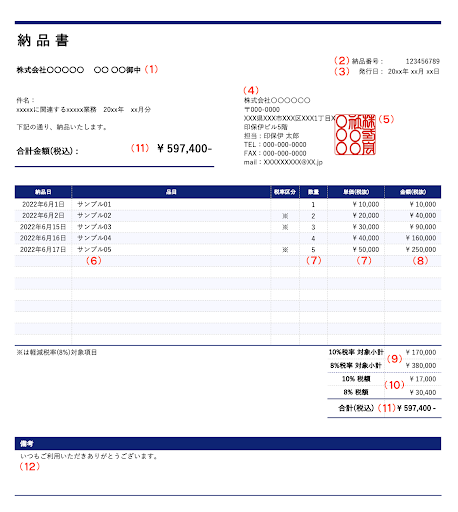
納品書の見本
納品書は、取引先が「何を、いつ、いくつ受け取ったか」を確認できるように作成します。次の形式で項目を整理すると、内容を確認しやすくなります。
| 番号 | 記載項目 | 記載例 |
| 1 | 表題 | 納品書 |
| 2 | 納品書番号 | DN-2026-001 |
| 3 | 発行日・納品日 | 発行日:2026年9月24日、納品日:2026年9月24日 |
| 4 | 宛名 | 株式会社〇〇 御中 |
| 5 | 発行者情報 | 株式会社△△、住所、電話番号、担当者名 |
| 6 | 品名・数量・単価 | 商品A、2個、単価10,000円 |
| 7 | 金額 | 小計20,000円、消費税2,000円、合計22,000円 |
| 8 | 備考 | 請求書は別途送付します |
インボイスに対応する場合は、発行者情報に登録番号を加えます。税率が複数ある場合は、税率ごとの金額と消費税額を分けて表示します。
基本の記載項目8つ
納品書に決まった様式はありません。ただし、取引先が納品内容を正確に確認できるよう、次の8項目を記載することが一般的です。
| 番号 | 項目 | 書く内容 |
| 1 | 表題 | 書類の名称として「納品書」と記載します |
| 2 | 納品書番号 | 書類を管理するための番号を記載します |
| 3 | 発行日・納品日 | 書類を発行した日と、商品やサービスを納品した日を記載します |
| 4 | 宛名 | 納品先の会社名、部署名、担当者名を記載します |
| 5 | 発行者の名称・連絡先 | 自社名、住所、電話番号、担当者名などを記載します |
| 6 | 品名・数量・単価 | 納品した商品やサービスの内容と数量、単価を記載します |
| 7 | 小計・消費税・合計 | 商品ごとの金額、小計、税額、税込合計額を記載します |
| 8 | 備考 | 支払方法、請求書の送付予定、納期などを記載します |
取引先の指定書式がある場合は、指定された項目や形式に合わせます。指定がない場合は、上の8項目を含むテンプレートを使うと作成しやすくなります。
項目ごとの書き方のポイント
表題には「納品書」と記載します。納品書兼請求書として使う場合は、「納品書兼請求書」と明記すると、書類の目的を伝えやすくなります。
納品書番号は、法律上の必須項目ではありません。ただし、取引先から内容の確認や再発行を依頼されたときに、対象の書類を特定しやすくなります。発行年月や取引先ごとに番号を付けると、書類を管理しやすくなります。
発行日は、納品書を作成して交付する日です。納品日には、商品を実際に納品した日を記載します。出荷日と到着日が異なる場合は、社内ルールや取引先との契約に合わせて記載します。発行日と納品日が異なる場合は、両方を分けて書くと誤解を防げます。
宛名には、取引先の正式な会社名を記載します。会社名や部署名には「御中」、個人名には「様」を付けます。会社名と担当者名を併記する場合は、「株式会社〇〇 山田様」のように、「御中」と「様」を重ねないようにします。
発行者情報には、自社名、住所、電話番号、担当者名などを記載します。取引先が納品内容を確認したり、問い合わせたりできる情報を入れておくと安心です。インボイスに対応する場合は、登録番号も発行者情報に加えます。
品名は、取引先が納品内容を確認できる具体的な名称にします。商品コードや型番がある場合は、品名と一緒に記載します。サービスの場合は、「デザイン制作費」「保守サービス費」など、提供内容がわかる表現を使います。
数量には「個」「式」「セット」「時間」などの単位を付けます。単価を表示する場合は、税抜きか税込みかがわかるようにします。単価を表示しない取引では、数量と合計金額だけを記載する方法もあります。
商品ごとの金額は、数量と単価をもとに計算します。小計には、商品ごとの金額を合計した金額を記載します。消費税は、税率がわかるように「消費税10%」「消費税8%」などと表示します。異なる税率がある場合は、税率ごとに金額を分けます。
合計金額には、納品した商品の税込合計額を記載します。発行前に、小計、消費税、合計額の計算に誤りがないか確認します。
備考欄には、請求書を別に送付する予定、支払方法、納品後の注意事項などを記載します。特に伝える内容がない場合は、空欄でも問題ありません。
法定の書式・記載事項は決まっていない
納品書には、発行義務や書式、一般的な記載項目を定めた法令はありません。納品書を発行するかどうか、どの形式で作成するかは、取引先との契約や社内ルールに応じて決めます。
ただし、納品書を発行しない場合でも、取引内容を確認できる記録は残しておく必要があります。取引先から納品書の提出を求められている場合は、相手の指定に従います。
また、インボイス制度では、書類の名称を問わず、所定の事項が記載された書類であれば、納品書も適格請求書として扱えます。納品書という名前だけを理由に、インボイスにできないわけではありません。
インボイス制度に対応した納品書の書き方
インボイスにするために追加する3項目
納品書をインボイスとして交付する場合は、通常の納品書の項目に加えて、次の内容を記載します。
| 追加項目 | 記載内容 |
| 登録番号 | 適格請求書発行事業者の氏名または名称と登録番号 |
| 税率ごとの合計額・適用税率 | 税率ごとに区分した税込または税抜の合計額と、適用税率 |
| 税率ごとの消費税額など | 税率ごとに計算した消費税額など |
適格請求書の主な記載事項は、次の6項目です。
| 番号 | 記載事項 |
| 1 | 発行者の氏名または名称と登録番号 |
| 2 | 取引年月日 |
| 3 | 取引内容と軽減税率の対象品目である旨 |
| 4 | 税率ごとに区分した合計額と適用税率 |
| 5 | 税率ごとの消費税額など |
| 6 | 書類の交付を受ける事業者の氏名または名称 |
通常の納品書には、取引年月日、取引内容、取引先の名称などが記載されていることが多いため、登録番号と税率に関する項目を追加すれば要件を満たせる場合があります。
納品書と請求書を組み合わせて要件を満たす3パターン
インボイスの記載事項は、1枚の書類だけですべてを満たす必要はありません。納品書と請求書の関連が明確で、取引内容を正確に確認できれば、複数の書類全体で要件を満たせます。
| パターン | 納品書 | 請求書 | ポイント |
| 1 | 通常の納品内容を記載 | インボイスの項目をすべて記載 | 請求書にすべて記載すれば、納品書の様式を変えなくても対応できます |
| 2 | インボイスの項目をすべて記載 | 支払内容を記載 | 納品書をインボイスとして交付します |
| 3 | 税率ごとの合計額、適用税率、消費税額などを記載 | 登録番号などを記載 | 2つの書類を組み合わせて要件を満たします |
複数の書類を組み合わせる場合は、書類同士の関連を明確にします。たとえば、請求書に納品書番号を記載し、「納品書番号DN-2026-001に関する請求」と表示します。取引先名、取引期間、商品内容などを使って関連を示す方法もあります。
インボイス制度における複数書類の扱いは、国税庁のインボイスQ&A問65・問67で示されています。詳しい具体例は、請求書・納品書が複数枚になるときのインボイス対応で確認できます。
分担する場合の端数処理
納品書と請求書でインボイスの項目を分担する場合は、消費税額の端数処理に注意します。
端数処理は、納品書ごと、かつ税率ごとに1回行います。商品ごとに端数処理を行い、その税額を合計する方法は認められません。
たとえば、1枚の納品書に10%の商品と8%の商品が記載されている場合は、10%分と8%分を分け、それぞれの税率ごとに消費税額を1回計算します。請求書で再度同じ取引の税額を計算する場合は、納品書の税額と一致するように確認します。
納品書兼請求書の書き方
納品書兼請求書とは・使えるケース
納品書兼請求書は、納品内容の確認と代金の請求を1枚で行う書類です。納品書と請求書を別々に作成する必要がない取引では、1枚にまとめられます。
次のような取引で使いやすい形式です。
> * 単発の取引です。
> * 納品のたびに請求する都度請求です。
> * 納品と同時に請求することを合意しています。
> * デザイン制作など、成果物を納品して請求する取引です。
一方、毎月の納品分をまとめて請求する場合や、納品後に検収を行ってから請求する契約では、納品書と請求書を分けたほうが管理しやすいことがあります。取引先の経理処理に指定がある場合は、1枚にまとめる前に確認します。
書き方と見本
納品書兼請求書には、通常の納品書の項目に加えて、支払期日、振込先、請求金額などを記載します。発行日と納品日は意味が異なるため、両方を記載します。
| 項目 | 記載例 |
| 表題 | 納品書兼請求書 |
| 納品書番号 | DN-2026-001 |
| 発行日 | 2026年9月24日 |
| 納品日 | 2026年9月24日 |
| 宛名 | 株式会社〇〇 御中 |
| 発行者 | 株式会社△△、住所、電話番号 |
| 登録番号 | T1234567890123 |
| 取引内容 | 商品A 2個 |
| 小計 | 20,000円 |
| 消費税 | 2,000円 |
| 請求金額 | 22,000円 |
| 支払期日 | 2026年10月31日 |
| 振込先 | 〇〇銀行〇〇支店 普通 1234567 |
| 備考 | 振込手数料はご負担ください |
納品書兼請求書では、納品内容と請求金額の対応がわかるようにします。インボイスとして交付する場合は、登録番号、税率ごとの合計額、適用税率、税率ごとの消費税額なども記載します。
テンプレートを使って納品書兼請求書を作成する場合は、納品書兼請求書のテンプレートも参考になります。
納品書兼領収書にするときの収入印紙
納品書兼領収書は、納品と代金の受け取りを1枚で証明する書類です。クレジットカード決済やオンライン決済などで、納品時点ですでに支払いを受けている場合に使われることがあります。
納品書兼領収書にする場合は、領収書として収入印紙が必要になることがあります。売上代金の受取書に該当し、記載金額が5万円以上の場合は、印紙税の課税文書になります。ただし、クレジットカード決済の場合は、その旨を記載すれば金銭の受取書に当たらず、収入印紙は不要です。記載金額が5万円未満の場合は、原則として非課税です。
取引内容や決済方法によって扱いが変わる場合があるため、判断に迷うときは税務署や税理士に確認します。
納品書を発行するタイミングと送り方
発行するタイミング
納品書は、商品やサービスを納品するときに発行します。商品に同封する場合は、発送前に内容を確認しておきます。手渡しの場合は、納品物と一緒に交付します。
PDFで送付する場合は、納品のタイミングに合わせてメールなどで送信します。納品書だけが先に届くと納品内容を確認できず、商品だけが先に届くと受け取った内容を照合できません。
やむを得ず納品書の送付が遅れる場合は、取引先に送付予定日を伝え、できるだけ早く交付します。
紙・メール・PDFで送る方法
紙の納品書は、商品に同封するか、封筒に入れて郵送します。封筒に「納品書在中」と表示すると、書類の内容を確認しやすくなります。
メールでPDFを送る場合は、宛先、添付ファイル、ファイル名、パスワードの送付方法を確認します。個人情報や取引金額が含まれる場合は、誤送信にも注意します。
納品書を郵送する場合、納品書は信書に該当することがあります。配送方法を選ぶときは、信書を送付できるサービスか確認します。
納品書を間違えたときの訂正・再発行
記載ミスに気づいたときの対応
納品書の誤りに気づいたら、取引先へ連絡したうえで、正しい納品書を再発行します。商品名、数量、金額、宛名、納品日など、取引内容に関わる誤りがある場合は、訂正前の書類をそのまま使わないようにします。
再発行する場合は、元の納品書との関係がわかるようにします。たとえば、同じ納品書番号を使い、「再発行」と表示する方法があります。新しい番号を付ける場合は、備考欄に元の納品書番号を記載します。
誤った納品書を回収できる場合は、取引先に破棄や返送を依頼します。電子データを再送する場合は、古いファイルを使用しないように伝えます。
軽微な訂正では、取引先の社内ルールにより二重線や訂正印を使う場合があります。ただし、重要な金額や宛名の誤りは、再発行のほうが記録を管理しやすくなります。
再発行の具体的な手順や注意点は、納品書の再発行についての解説で確認できます。
納品書の保存期間と電子保存のルール
保存期間
納品書は、法人と個人事業者で保存期間が異なります。
| 事業者 | 保存期間 | 起算の考え方 |
| 法人 | 原則7年 | 確定申告書の提出期限の翌日から保存します |
| 法人 | 10年 | 青色申告で欠損金が生じた事業年度など、一定の条件に該当する場合です |
| 個人事業者 | 5年 | 業務に関して作成・受領した納品書などの書類を保存します。消費税の課税事業者が仕入税額控除のために保存する納品書と、インボイスとして交付した納品書の写しは7年です |
法人は、納品書だけでなく、取引に関して作成・受領した帳簿書類も保存します。保存期間は事業年度や申告状況によって変わるため、自社の条件を確認します。
メール・PDFで受け取った納品書は電子データのまま保存
メールに添付されたPDFや、ウェブサイトからダウンロードした納品書は、令和6年1月1日以後、原則として電子データのまま保存します。PDFを印刷した紙だけを保存する方法は、原則として認められません。
電子データは、取引年月日、取引先、金額などから検索できる状態で保存します。ファイル名に日付、取引先、金額を入れる方法や、検索できる一覧表を作成する方法があります。
電子取引データの保存については、相当の理由があり、税務調査などでデータのダウンロードを求められたときに応じられること、出力した書面の提示や提出に応じられることなどを条件とした猶予措置があります。猶予措置を使えるかどうかは、自社の状況と最新の制度を確認します。
紙の納品書はスキャナ保存もできる
紙で受け取った納品書は、一定の要件を満たせばスキャナで読み取り、電子データとして保存できます。
スキャナ保存では、納品書は資金や物の流れに直結・連動する「重要書類」に区分されます。一方、見積書、注文書、検収書などは一般書類に区分されます。
紙の納品書を廃棄して電子データだけを残す場合は、解像度やタイムスタンプ、訂正・削除の履歴など、保存要件への対応が必要です。詳しい保存方法は、納品書を電子化する方法と電子帳簿保存法のルールを確認してください。
納品書と請求書・見積書・領収書の違い
納品書、請求書、見積書、領収書は、作成する目的とタイミングが異なります。
| 書類 | 主な目的 | 作成する側 | 主なタイミング |
| 見積書 | 商品やサービスの内容、金額、条件を提案します | 受注側 | 契約や発注の前 |
| 納品書 | 商品やサービスを納品した内容を確認します | 受注側 | 納品するとき |
| 請求書 | 納品やサービス提供の代金を請求します | 受注側 | 納品後や請求締め日 |
| 領収書 | 代金を受け取った事実を証明します | 代金を受け取った側 | 支払いを受けたあと |
見積書は、実際に納品する前の提案書類です。納品書は、納品した商品やサービスを確認する書類です。請求書は支払いを依頼する書類であり、支払期日や振込先を記載します。領収書は、代金を受け取った事実を証明する書類です。
取引によっては、納品書と請求書を1枚にまとめたり、納品書と領収書を兼ねたりできます。ただし、書類を兼用する場合は、それぞれの目的に必要な情報を記載します。
よくある質問
納品書に印鑑は必要ですか?
法律上、納品書への押印は必要ありません。印鑑がなくても納品書として使えます。
ただし、社内ルールや取引先の指定で押印を求められる場合は、指定に従います。電子データで交付する場合も、押印画像を付ける必要があるか、事前に確認します。
手書きの納品書でもよいですか?
手書きでも問題ありません。法定の様式がないため、必要な内容を正確に記載できれば納品書として使えます。
複写式の3枚綴りを使う場合は、取引先控え、自社控え、納品物への添付用など、各控えの用途を確認します。数量や金額を転記するときは、控え同士の内容が一致しているか確認します。
納品書はメールで送ってよいですか?
メールにPDFを添付して送付できます。送信前に宛先、添付ファイル、ファイル名、記載内容を確認します。
メールやダウンロードで電子的に受け取った納品書は、電子帳簿保存法の対象になることがあります。受け取ったPDFを印刷するだけでなく、原則として電子データのまま保存します。
納品日と発行日が違うときはどちらを書きますか?
両方を記載します。発行日は納品書を作成・交付する日、納品日は商品やサービスを納品した日です。
出荷日と到着日が異なる場合は、取引先との契約や社内ルールに合わせます。日付の意味を明確にするため、「発行日」「納品日」「出荷日」などの項目名を付けます。
INVOYなら見積書から納品書・請求書まで無料で作成できます
INVOYでは、請求書だけでなく、見積書、納品書、領収書の作成・発行・管理も無料で行えます。作成した帳票はワンクリックで複製や変換ができ、帳票作成の手間を減らせます。
インボイス制度と電子帳簿保存法にも対応し、JIIMA認証を取得しています。見積書、納品書、請求書をそれぞれ作成するときも、帳票間の内容を確認しながら管理できます。
無料で使える請求書作成サービスを探している場合は、INVOYのサービス内容をご確認ください。
- 監修:丸本哲也
- OLTA株式会社 経理・財務企画室 室長
- ナイル株式会社のコーポレート本部にて、経理/財務/経営企画/営業管理等を中心に従事。単体決算、連結決算、各種開示資料や監査法人/証券会社対応など幅広く担当。2023年9月よりOLTAにジョイン。
まとめ
納品書には、法定の書式や一律の必須記載事項はありません。ただし、納品内容を正確に確認できるように、表題、納品書番号、発行日・納品日、宛名、発行者情報、品名・数量・単価、金額、備考の8項目を記載することが基本です。
インボイスとして使う場合は、登録番号、税率ごとの合計額と適用税率、税率ごとの消費税額などを追加します。納品書と請求書を組み合わせ、複数の書類全体で要件を満たすことも可能です。
納品書兼請求書を作成するときは、支払期日、振込先、請求金額を加え、発行日と納品日の両方を記載します。納品書兼領収書にする場合は、収入印紙の要否も確認します。
納品書は、法人なら原則7年、一定の条件に該当する場合は10年、個人事業者なら原則5年(インボイスとして保存または交付した納品書は7年)保存します。メールやPDFで受け取った納品書は、原則として電子データのまま保存します。
クレジットカードの締め日と引き落とし日の関係は?主要8社一覧…
クレジットカードの締め日は1か月分の利用額を区切る日で、引き落とし日は区切った金額を銀行口座から支払…