


請求書には法律で定められた統一様式はありません。ただし、取引先の経理処理や消費税の仕入税額控除に必要な項目があるため、記載内容には一定の基準があります。
請求書の見本と14項目の記入例を使い、どこに何を書くのかを解説します。インボイス登録事業者が追加する項目、振込手数料や源泉徴収の扱い、送り方、保存期間まで確認できます。
目次
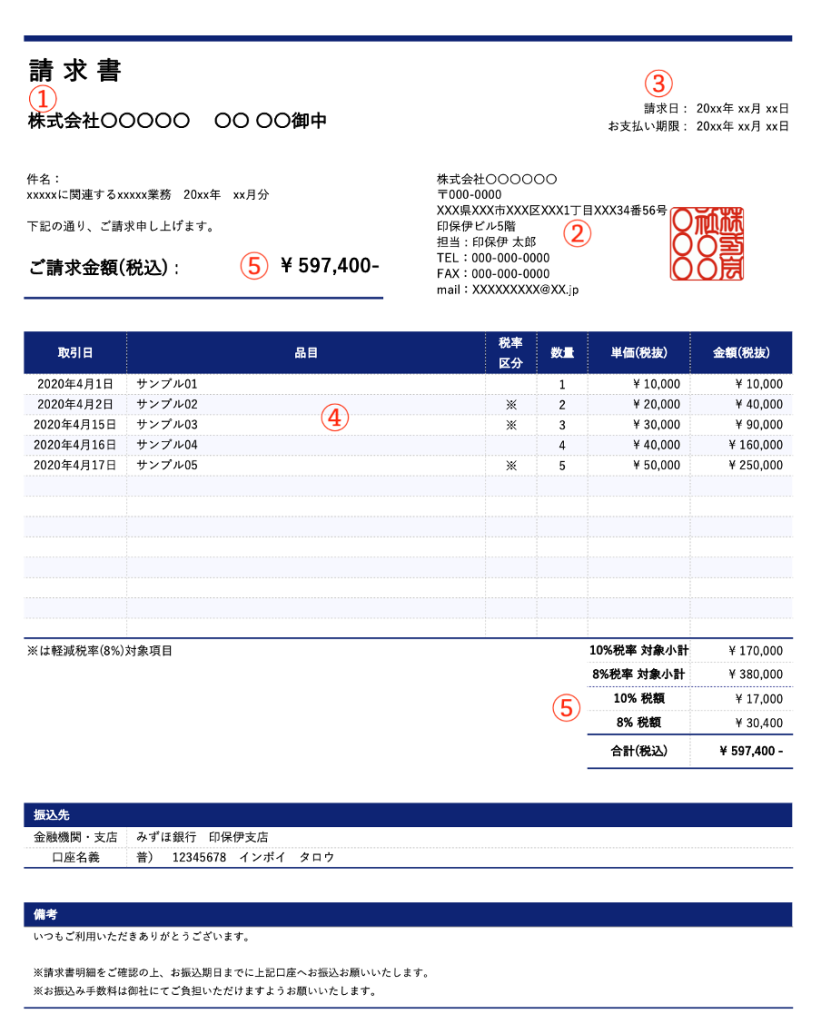
請求書の書き方を見本で確認
請求書には、宛先や発行者の情報、取引内容、金額などをまとめて記載します。インボイス登録事業者は、通常の請求書に加えて登録番号や税率ごとの消費税額も記載します。
請求書の見本
次のように配置すると、取引先が内容を確認しやすくなります。
| 請求書の位置 | 記載例 |
| 右上 | 2026年9月30日 |
| 右上 | 請求書番号:INV-202609-001 |
| 左上 | 株式会社サンプル 御中 |
| 中央上部 | 請求書 |
| 右上または中央上部 | 登録番号:T1234567890123 |
| 左下 | 株式会社〇〇、〒100-0001、東京都千代田区〇〇1-1-1 |
| 左下 | 電話番号、メールアドレス |
| 中央 | 取引内容、数量、単価、金額 |
| 中央下部 | 10%対象、8%対象の小計と消費税額 |
| 右下 | ご請求金額 110,000円 |
| 下部 | 支払期限:2026年10月31日 |
| 下部 | 振込先:〇〇銀行〇〇支店 普通 1234567 |
| 下部 | 振込手数料:貴社ご負担 |
| 下部 | 備考、軽減税率対象品目の表示 |
個人事業主やフリーランスが発行する場合は、屋号だけでなく、氏名や住所、連絡先も記載すると取引先が確認しやすくなります。個人向けの記載例は、個人事業主・フリーランス向けの請求書の書き方でも確認できます。
書く項目の一覧表
通常の請求書で押さえる基本項目、インボイス登録時に追加する項目、実務上記載しておく項目を分けると、記載漏れを防げます。
| 番号 | 項目 | 区分 | 書く場所 | 記入例 |
| 1 | 宛先 | 基本 | 左上 | 株式会社サンプル 御中 |
| 2 | 発行者の氏名・名称 | 基本 | 左下 | 株式会社〇〇 |
| 3 | 取引年月日 | 基本 | 明細欄または右上 | 2026年9月30日 |
| 4 | 取引内容 | 基本 | 明細欄 | Webサイト制作費 |
| 5 | 請求金額 | 基本 | 目立つ位置 | ご請求金額 110,000円 |
| 6 | 登録番号 | インボイス登録時 | 発行者情報の近く | T1234567890123 |
| 7 | 軽減税率対象品目の表示 | インボイス登録時 | 明細欄 | ※印を付ける |
| 8 | 税率ごとの対価の額・適用税率 | インボイス登録時 | 小計欄 | 10%対象 100,000円 |
| 9 | 税率ごとの消費税額・端数処理 | インボイス登録時 | 小計欄 | 消費税10,000円 |
| 10 | 請求書タイトル | 実務上の推奨 | 上部中央 | 請求書 |
| 11 | 請求書番号 | 実務上の推奨 | 右上 | INV-202609-001 |
| 12 | 支払期限 | 実務上の推奨 | 下部 | 2026年10月31日 |
| 13 | 振込先 | 実務上の推奨 | 下部 | 〇〇銀行〇〇支店 普通1234567 |
| 14 | 振込手数料の負担 | 実務上の推奨 | 下部 | 貴社ご負担 |
必要項目を確認しながら作成したい場合は、インボイス対応請求書テンプレートも利用できます。
必ず書く項目を確認
通常の請求書は、取引先が取引内容と支払金額を確認できるように作成します。法律上、通常の請求書に統一された様式はありませんが、次の項目を基本として記載します。
宛先
請求書を受け取る会社名や個人名を記載します。部署名や担当者名まで指定されている場合は、省略せずに記載します。
会社名や部署名に宛てる場合は「御中」を使います。担当者など個人に宛てる場合は「様」を使います。
「株式会社〇〇 御中」と「株式会社〇〇 山田様」は使えますが、「株式会社〇〇 御中 山田様」のように重ねて使うのは誤りです。
宛名を間違えると、請求書の差し戻しや社内処理の遅れにつながります。取引先から指定がある場合は、指定どおりに記載してください。
詳しい使い分けは、請求書の「御中」と「様」の正しい使い分けで解説しています。
発行者の氏名・名称
請求書を発行する会社名、氏名、屋号などを記載します。住所、電話番号、メールアドレスなどの連絡先も記載すると、取引先が確認しやすくなります。
法人は会社名、個人事業主は氏名または屋号を記載するのが一般的です。屋号を使う場合でも、取引先から求められたときに本人を確認できるよう、氏名や連絡先を併記すると安心です。
取引年月日
商品を引き渡した日やサービスを提供した日など、実際に取引を行った日を記載します。請求書を作成した日や送付した日とは異なる場合があるため、区別してください。
毎月の取引をまとめて請求する場合は、取引期間を記載する方法もあります。たとえば「2026年9月1日〜9月30日分」のように、対象期間を明確にします。
請求書の右上に「発行日」を記載する場合は、取引年月日とは別の情報として扱います。取引先から発行日や締め日の指定がある場合は、指定内容を優先してください。
取引内容
商品名やサービス名、数量、単価、金額を記載します。取引内容が曖昧だと、取引先が経費処理や税務処理を行えない可能性があります。
「業務委託費」だけでなく、「Webサイト修正作業」「記事制作費」「9月分システム利用料」のように、何に対する請求なのかを具体的に記載します。
「一式」と記載すると、明細が分からない場合に確認に時間がかかります。数量や作業内容を示せる場合は、できるだけ具体的に記載してください。請求書で「一式」を使うときの注意点も参考になります。
軽減税率の対象品目が含まれる場合は、その品目が対象であることを記号などで示します。たとえば、対象品目に「※」を付け、請求書の下部に「※は軽減税率8%対象」と記載します。
請求金額
請求金額は、取引内容の小計、消費税、合計金額を分けて記載します。税込金額か税抜金額かも明確にしてください。
記入例は次のとおりです。
| 項目 | 金額 |
| 小計 | 100,000円 |
| 消費税10% | 10,000円 |
| 合計 | 110,000円 |
金額は3桁ごとにカンマを入れると読みやすくなります。「100,000円」や「¥100,000」のように表記し、円と¥を混在させないようにします。
税抜価格と税込価格を混在させると、支払金額の誤りにつながります。金額の書き方や税込・税抜の違いは、請求書・領収書・契約書の金額の書き方で確認できます。
インボイス登録している場合に追加する項目
インボイス制度では、適格請求書発行事業者だけが適格請求書を交付できます。取引先が仕入税額控除を受けるには、原則として必要事項が記載された適格請求書の保存が必要です。
登録番号
適格請求書発行事業者は、登録番号を記載します。法人番号を持つ法人の登録番号は「T+法人番号(数字13桁)」です。個人事業主など法人番号がない事業者は「T+13桁の数字」で、マイナンバーは使われません。
記入例は「T1234567890123」です。登録番号は発行者名の近くに置くと、取引先が確認しやすくなります。
登録番号が発行者本人のものか、桁数に誤りがないかを確認してください。登録番号を取得していない事業者は、登録番号を記載してはいけません。
インボイスの具体的な記載方法は、適格請求書の書き方とインボイス制度の記載事項で詳しく解説しています。
税率ごとに区分した対価の額と適用税率
8%と10%の取引が混在する場合は、税率ごとに対価の額を区分して記載します。金額は税抜または税込のどちらでも構いませんが、どちらの金額か分かるようにします。
記入例は次のとおりです。
| 税率 | 対価の額 | 適用税率 |
| 8%対象 | 5,000円 | 8% |
| 10%対象 | 100,000円 | 10% |
軽減税率の対象品目がある場合は、商品名や記号で対象品目を明確にします。
税率ごとの消費税額と端数処理
消費税額は税率ごとに区分して記載します。8%対象の消費税と10%対象の消費税を、1つの金額にまとめないでください。
適格請求書の端数処理は、1枚の請求書につき税率ごとに1回行います。商品ごとに消費税を計算して合計するのではなく、税率ごとに区分した対価の額を合計してから消費税額を計算します。
端数処理の方法は、切り捨て、切り上げ、四捨五入のいずれかを選べます。ただし、取引先との計算方法が決まっている場合は、事前の取り決めに合わせてください。
詳しい計算方法は、請求書の端数調整とインボイス制度のルールで確認できます。
登録していない場合の経過措置
インボイス登録をしていない免税事業者などからの仕入れについては、一定割合を仕入税額控除できる経過措置があります。
| 期間 | 控除できる割合 |
| 2023年10月1日〜2026年9月30日 | 80% |
| 2026年10月1日〜2028年9月30日 | 70% |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
| 2031年10月1日以降 | 0% |
2026年10月からは70%に変わるため、登録していない事業者との取引では、取引先側の仕入税額控除に影響します。
また、2026年10月1日以後に開始する課税期間からは、1つの免税事業者等に対する課税仕入れの合計額が年間または事業年度で1億円を超える場合、超えた部分には経過措置を適用できません。
小売業、飲食店業、タクシー業などが交付する適格簡易請求書では、適用税率または税率ごとの消費税額のどちらか一方を記載すればよく、宛先の記載も不要です。
実務で書いておくと揉めない項目
法律上の必須項目でなくても、請求書番号や支払期限を記載すると、請求や入金を管理しやすくなります。
請求書番号
請求書番号は、請求書を管理するための通し番号です。「INV-202609-001」のように、発行年月や連番を組み合わせると管理しやすくなります。
取引先から請求内容について問い合わせを受けたときも、請求書番号があれば対象の書類を特定できます。再発行や訂正を行った場合も、元の請求書との関係を確認しやすくなります。
支払期限
支払期限には、取引先が代金を支払う日を記載します。「月末締め翌月末払い」のような契約上の支払条件がある場合は、その条件に合わせます。
土日や祝日が支払期限に当たる場合に、前営業日とするのか翌営業日とするのかも、事前に確認しておくと安心です。
取適法(旧・下請法)の対象となる取引では、支払期日は受領日から最長60日以内とする必要があります。対象取引で、受領日から60日を超える支払条件を設定しないように注意してください。
締め日や支払日の考え方は、請求書の締め日と支払日の決め方で解説しています。
振込先
銀行振込で支払を受ける場合は、次の情報を記載します。
| 項目 | 記入例 |
| 銀行名 | 〇〇銀行 |
| 支店名 | 〇〇支店 |
| 口座種別 | 普通 |
| 口座番号 | 1234567 |
| 口座名義 | カ)マルマル |
| 名義人名 | カブシキガイシャマルマル |
口座名義はカタカナで記載すると、振込時の入力ミスを防げます。法人名義の口座か個人名義の口座かも、必要に応じて補足してください。
振込先の書き方は、請求書の振込先に必要な項目と注意点も参考になります。
振込手数料の負担
振込手数料をどちらが負担するかは、契約や取引慣行によって異なります。請求書には「振込手数料は貴社ご負担」「振込手数料は当社負担」など、負担者を明記してください。
取適法の対象となる取引では、合意の有無にかかわらず、振込手数料を中小受託事業者に負担させ、代金から差し引くことは禁止されています。差し引きによって代金を減額すると、取適法違反となる可能性があります。
2026年1月1日以降に発注した対象取引では、受託側が支払期日に代金満額相当の現金を受け取れるようにする必要があります。
源泉徴収税額
個人事業主が原稿料、講演料、デザイン料などを請求する場合、報酬の種類によっては源泉徴収の対象になります。源泉徴収を行うかどうかは、報酬の内容と支払者の状況によって判断します。
源泉徴収の対象となる報酬の税率は、同じ人に1回に支払う金額のうち100万円以下の部分が10.21%、100万円を超える部分が20.42%です(国税庁タックスアンサーNo.2795、令和8年4月1日現在法令等)。
たとえば、報酬10万円と消費税1万円を分けて記載した場合は次のように計算します。
> * 報酬額:100,000円
> * 消費税額:10,000円
> * 源泉徴収税額:100,000円×10.21%=10,210円
> * 差引支払額:110,000円−10,210円=99,790円
請求書に報酬額と消費税額を明確に分けて記載している場合、原則として報酬額のみを源泉徴収の対象にできます。源泉徴収税額を記載する場合は、報酬額、消費税額、源泉徴収税額、差引支払額を分けて表示すると確認しやすくなります。
対象となる報酬や計算方法は、請求書の源泉徴収税額の書き方で確認してください。
備考と押印
備考欄には、支払条件、振込手数料、軽減税率の表示、立替金、納品済みの対象期間などを記載します。
請求書への押印は、法律上の必須条件ではありません。取引先から指定されている場合や、社内の運用で必要な場合は押印します。
PDFで送付する場合も、押印がないことだけを理由に請求書が無効になるわけではありません。押印の扱いは、請求書のはんこ・印鑑の必要性で解説しています。
書く前に取引先と確認すること
初めて取引する相手には、請求書を作成する前に次の内容を確認します。
取引条件の確認
| 確認項目 | 確認する内容 |
| 宛先 | 会社名、部署名、担当者名、御中・様の使い分け |
| 締め日 | 何日までの取引をまとめて請求するか |
| 発行日 | 請求書を作成する日や指定日 |
| 支払期限 | 翌月末払いなどの支払条件 |
| 請求金額 | 税込・税抜、値引き、立替金の扱い |
| 消費税 | 内税・外税、適用税率 |
| インボイス | 登録番号の記載や適格請求書の要否 |
| 送付方法 | 郵送、メール、取引先のシステムなど |
| 書式 | 指定テンプレート、請求書番号、ファイル名 |
| 振込手数料 | 負担者と請求金額からの控除可否 |
請求書の発行日や支払期限を取引先に確認しないと、経理処理の締めに間に合わない可能性があります。契約書や発注書に条件が書かれている場合は、契約内容と請求書の記載を一致させてください。
請求書の作り方3つ
請求書は、手書き、Excel・Word、クラウドサービスで作成できます。発行枚数や計算の複雑さに応じて方法を選びます。
3つの作成方法の比較
| 作成方法 | 手間 | 計算ミス | インボイス対応 | 保存・管理 |
| 手書き | 少量なら小さい | 起きやすい | 自分で確認が必要 | 紙で管理 |
| Excel・Word | テンプレートがあれば少ない | 関数設定に依存 | 記載項目を自分で確認 | ファイル管理が必要 |
| クラウドサービス | 初期設定後は少ない | 計算機能を使える | 対応機能を確認しやすい | 履歴を管理しやすい |
手書きで作成する場合
手書きの請求書は、文房具店や事務用品店などで購入できます。パソコンやプリンターがない場合でも作成できる点がメリットです。
一方で、金額の計算や転記でミスが起きやすく、毎月の発行枚数が多い場合は負担になります。作成後は、金額、日付、宛先、振込先を複数回確認してください。
Excel・Wordで作成する場合
ExcelやWordのテンプレートを使うと、請求書を効率よく作成できます。Excelは計算式を設定できるため、数量や単価から金額を計算しやすい方法です。
ただし、計算式の設定ミスやファイルの上書きに注意が必要です。取引先に送るときは、内容が変更されにくいPDFに変換する方法が一般的です。
PDFに変換した後は、宛先、金額、添付ファイル、ファイル名を確認します。ExcelやWordの元データも、再発行に備えて適切に保存してください。
クラウドサービスで作成する場合
クラウド型の請求書作成サービスは、取引先情報や明細を入力して請求書を作成します。作成履歴や送付状況を管理できるサービスもあります。
選ぶときは、インボイス対応、PDF出力、請求書の保存、取引先情報の管理、権限設定などを確認します。毎月同じ取引先へ請求する場合は、繰り返し作成の機能が役立つことがあります。
請求書の送り方
請求書は、郵送、メール、取引先指定のシステムなどで送付します。送付先を間違えると情報漏えいにつながるため、送信前に宛先を確認してください。
郵送する場合
請求書を郵送するときは、A4サイズの用紙を使い、長形3号の封筒に三つ折りで入れる方法が一般的です。長形3号はA4用紙を三つ折りにして入れられるサイズです。
定形郵便物は50g以内で110円です。料金は改定される場合があるため、発送時点の料金も確認してください。
封筒の表面には宛先を記載し、必要に応じて「請求書在中」と表示します。送付状は法律上必須ではありませんが、書類の内容や枚数を伝えるために添えると丁寧です。
郵送の準備は、請求書封筒の書き方と送り方で確認できます。
メールでPDFを送る場合
ExcelやWordで作成した請求書は、PDFに変換して送付する方法が一般的です。PDFにすると、環境によるレイアウト崩れを防ぎやすくなります。
メールの件名には「9月分請求書送付の件」など、内容が分かる文言を使います。本文には請求対象、支払期限、添付ファイル名などを記載します。
添付前に、ファイルが正しいか、宛先に誤りがないか、別の取引先の情報が残っていないかを確認してください。パスワードを設定する場合は、パスワードを同じメール本文に記載せず、別の方法で伝えます。
宅配便で送れるか
請求書は、特定の相手に事実を通知する文書であるため、信書に該当します。請求書だけをゆうパック、ゆうメール、ゆうパケット、クリックポストなどで送ることはできません。
ただし、商品などの送付物に関する無封の添え状や送り状として、請求書などを同封できる場合があります。封筒に入れて封をした請求書を、荷物に同梱する方法とは扱いが異なります。
請求書単体で送るときは、普通郵便、速達、レターパックなど、信書を送付できる方法を利用してください。
請求書の保存期間
請求書を発行した側も、受け取った側も、税務処理に必要な期間は請求書を保存します。保存期間は、法人、個人事業主、インボイス登録の有無によって異なります。
保存期間の一覧
| 事業者・書類 | 保存期間 |
| 法人の請求書などの帳簿書類 | 7年 |
| 欠損金が生じた法人の事業年度に関する書類 | 10年 |
| 個人事業主が作成・受領した請求書など | 5年 |
| 個人事業主の法定帳簿 | 7年 |
| 消費税の課税事業者が仕入税額控除のために保存する請求書など | 7年 |
| インボイス登録事業者が交付した適格請求書の写し | 7年 |
| 適格請求書の電磁的記録 | 7年 |
個人事業主は、請求書や納品書などの取引書類を所得税のうえでは原則5年間保存します。一方で、インボイス登録事業者が交付した適格請求書の写しや電子データは7年間の保存が必要です。消費税の課税事業者が仕入税額控除を受けるために保存する請求書なども7年間です。
法人は原則7年間保存します。欠損金が生じた事業年度などは、保存期間が10年になる場合があります。
メールで受け取ったPDFなどの電子取引データは、紙に印刷するだけでなく、電子データのまま保存する必要があります。保存方法や検索要件は、電子帳簿保存法のルールを確認してください。
よくある質問
請求書は必ず発行しなければいけませんか?
通常の請求書には、すべての取引で発行しなければならないという一律の義務はありません。ただし、契約や取引先の社内ルールで発行を求められることが多く、代金を請求する証拠としても役立ちます。
インボイス登録事業者は、課税事業者である取引先から求められた場合、原則として適格請求書を交付する義務があり、交付した写しの保存も必要です。
手書きの請求書でも有効ですか?
手書きでも、必要な情報が正しく記載されていれば請求書として使用できます。インボイス登録事業者が発行する場合は、適格請求書の記載事項を満たす必要があります。
手書きで作成するときは、文字が読み取れるか、金額や登録番号に誤りがないかを確認してください。
押印は必要ですか?
請求書への押印は、法律上の必須条件ではありません。取引先や自社のルールで押印を求められている場合は、指定に従います。
押印がないことだけを理由に、請求書が無効になるわけではありません。
金額を間違えたときの訂正方法は?
金額を間違えた場合は、元の請求書を一方的に書き換えず、正しい内容で再発行する方法が基本です。取引先に誤りを伝え、破棄や差し替えの方法も確認してください。
適格請求書の誤りを訂正する場合は、修正した適格請求書を交付するか、誤った内容と正しい内容が分かる書類を交付します。訂正前後の書類をひも付けて保存すると、後から確認しやすくなります。
「一式」と書いてもよいですか?
「一式」という記載自体は禁止されていません。ただし、内容や数量が分からないと、取引先が確認できず、差し戻しの原因になります。
複数の作業や商品をまとめる場合も、可能な範囲で作業内容、数量、単価、期間を記載してください。
請求書と領収書は兼ねられますか?
請求書と領収書は役割が異なります。請求書は代金を請求する書類、領収書は代金を受け取った事実を証明する書類です。
請求書に「代金を受領した」と分かる記載があり、領収書としての性質を持つ場合は、印紙税の扱いが変わる可能性があります。請求書と領収書を兼ねるときは、取引内容と記載方法を確認してください。
請求書の作成・送付・保存をまとめて行うならINVOY
請求書を毎月作成する場合は、宛先や明細の入力、消費税の計算、PDF化、送付、保存までの作業が発生します。手作業が多いと、金額や登録番号の入力ミスも起きやすくなります。
INVOYは、請求書の作成・発行を無料で行えるクラウド請求書サービスで、インボイス制度にも対応しています。作成した請求書はINVOY上から取引先へメールで送れ、請求書の受け取りも無料で利用できます。有料のStandardプランは月額980円(税込)です。受け取った請求書をカードで支払う「請求書カード払い」も用意されています。
サービスの機能や料金は変更される場合があるため、利用前に公式サイトで確認してください。INVOYはFINUX株式会社が運営しており、同社はOLTA株式会社の100%子会社です。
まとめ
請求書には統一された様式はありませんが、宛先、発行者、取引年月日、取引内容、請求金額を正しく記載することが基本です。
インボイス登録事業者は、登録番号、軽減税率対象品目、税率ごとの対価の額と適用税率、税率ごとの消費税額も記載します。消費税額の端数処理は、1枚の請求書につき税率ごとに1回行います。
請求書番号、支払期限、振込先、振込手数料の負担者も記載すると、入金管理や取引先との確認がしやすくなります。取適法の対象取引では、振込手数料の差し引きや、受領日から60日を超える支払期日に注意してください。
作成後は、送付方法と保存期間も確認します。法人は原則7年、個人事業主の請求書は原則5年、インボイス登録事業者が交付した適格請求書の写しは7年保存します。
クレジットカードの締め日と引き落とし日の関係は?主要8社一覧…
クレジットカードの締め日は1か月分の利用額を区切る日で、引き落とし日は区切った金額を銀行口座から支払…