


個人事業主に消費税の納税義務が生じるのは、主に「前々年の課税売上高が1,000万円を超えたとき」「特定期間の判定で課税事業者になるとき」「インボイス発行事業者に登録したとき」です。課税事業者は、原則として課税期間の翌年3月31日までに申告と納付を行います。
インボイス登録によって課税事業者になった個人事業主は、2026年分まで2割特例を使える場合があります。2027年分と2028年分は3割特例の対象になる可能性があるため、年分ごとの制度と納税額を確認する必要があります。
目次
消費税の仕組みを図解
多段階課税の流れ
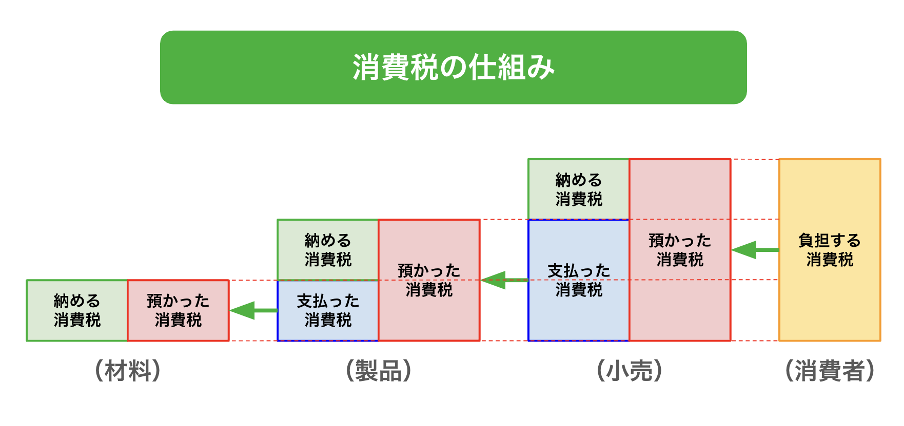
消費税は、商品の販売やサービスの提供などにかかる税金です。製造や流通の各段階で事業者が消費税を受け取り、仕入れなどで支払った消費税を差し引いて納付します。
| 取引の段階 | 取引の内容 | 事業者の処理 |
| 原材料の販売 | 原材料を事業者へ販売 | 消費税を受け取る |
| 製造 | 原材料を仕入れて商品を製造 | 売上の消費税から仕入れの消費税を差し引く |
| 卸売・小売 | 商品を次の事業者や消費者へ販売 | 売上の消費税から仕入れの消費税を差し引く |
| 消費者 | 商品やサービスを購入 | 取引価格に含まれる消費税を負担する |
この仕組みでは、各事業者が納める消費税の合計額が、最終的に消費者が負担した消費税額と一致します。
個人事業主が課税事業者の場合、売上で受け取った消費税から、仕入れや経費で支払った消費税を差し引きます。この差し引きを仕入税額控除といいます。
免税事業者は、原則として消費税の申告や納付を行いません。課税事業者と免税事業者の違いは、課税事業者と免税事業者の違いでも確認できます。
税率10%・8%と税金の内訳
消費税には、標準税率10%と軽減税率8%があります。いずれも国税と地方消費税で構成されています。
| 税率 | 国税 | 地方消費税 | 主な対象 |
| 標準税率10% | 7.8% | 2.2% | 一般的な商品やサービス |
| 軽減税率8% | 6.24% | 1.76% | 飲食料品や定期購読の新聞など |
消費税の申告では、まず国税分を計算し、その金額をもとに地方消費税を計算します。税率が10%でも8%でも、地方消費税は国税額の78分の22です。
個人事業主が消費税を払うのは誰か
前々年の課税売上高が1,000万円を超えたとき
個人事業主は、原則として基準期間における課税売上高が1,000万円を超えると課税事業者になります。個人事業主の基準期間は、課税期間の前々年です。
たとえば、2026年分の基準期間は2024年です。2024年の課税売上高が1,000万円を超えていれば、原則として2026年分は消費税の申告と納付が必要です。
判定に使う課税売上高は、原則として税抜金額です。ただし、基準期間に免税事業者だった年は、税込の売上をそのまま使います。
課税売上高には、商品の販売やサービス提供の売上だけでなく、事業用の機械や建物などを売却した代金が含まれる場合もあります。一方、土地の売却や地代収入など、非課税取引の売上は課税売上高に含めません。
前年1月から6月までの売上と給与が基準を超えたとき
基準期間の課税売上高が1,000万円以下でも、特定期間の判定によって課税事業者になることがあります。
個人事業主の特定期間は、原則として前年1月1日から6月30日までです。特定期間の課税売上高と給与等支払額がどちらも1,000万円を超えると、課税事業者になります。
特定期間の判定では、課税売上高の代わりに給与等支払額を使えます。そのため、課税売上高が1,000万円を超えていても、給与等支払額が1,000万円以下なら免税のままです。
従業員を雇わず外注で回している事業者は、給与等支払額が小さく、この判定で課税事業者になることはまれです。
インボイス発行事業者に登録したとき
免税事業者がインボイス発行事業者の登録を受けると、登録日以後は課税事業者として消費税の申告と納付が必要です。
インボイス制度は2023年10月1日に始まりました。免税事業者が取引先へ適格請求書を発行するには、適格請求書発行事業者の登録が必要です。登録すると、売上規模にかかわらず消費税の納税義務が生じます。
登録するかどうかは、取引先からインボイスを求められているか、自分が消費税を負担しても取引を続けられるか、特例を使えるかなどを確認して決めます。
課税事業者選択届出書を提出したとき
基準期間の課税売上高が1,000万円以下の個人事業主でも、消費税課税事業者選択届出書を提出すると、任意で課税事業者になれます。
課税事業者を選択すると、売上より仕入れや設備投資の金額が大きい年に、消費税の還付を受けられる可能性があります。一方で、売上にかかる消費税を申告して納付する義務も生じます。
課税事業者を選択した後に免税事業者へ戻るには、一定の期間や手続きの確認が必要です。届出書の提出時期や取りやめの条件は、課税事業者選択届出書の書き方と提出方法で確認してください。
納税義務の判定フロー
個人事業主が消費税を納めるかどうかは、次の順番で確認します。
| 確認項目 | 判定の目安 | 結果 |
| 基準期間 | 前々年の課税売上高が1,000万円超 | 課税事業者 |
| 特定期間 | 前年1〜6月の課税売上高と給与等支払額がどちらも1,000万円超 | 課税事業者 |
| インボイス登録 | 適格請求書発行事業者に登録中 | 課税事業者 |
| 課税事業者の選択 | 課税事業者選択届出書を提出中 | 課税事業者 |
| 上記に該当しない | 免税の要件を満たす | 免税事業者 |
開業1年目や2年目は、原則として基準期間がないため、基準期間の売上による納税義務はありません。ただし、2年目は開業年の1〜6月が特定期間になるため、その売上と給与によっては課税事業者になります。インボイス登録や課税事業者選択届出書の提出によっても、開業直後から課税事業者になる場合があります。
個人事業主が法人成りした場合は、法人として納税義務を判定します。資本金が1,000万円以上の法人などは、設立初年度から課税事業者になる場合があります。
個人事業主の消費税はいつ払う?申告・納付の期限
原則は翌年3月31日
個人事業主の課税期間は、通常1月1日から12月31日までです。課税期間の消費税は、翌年3月31日までに申告と納付を行います。
所得税の確定申告期限とは異なるため、注意が必要です。所得税の申告期限が3月15日であっても、消費税の申告と納付は原則として3月31日が期限です。
| 年分 | 課税期間 | 申告・納付期限 | 特例の確認 |
| 令和7年分・2025年分 | 2025年1月1日から12月31日 | 2026年3月31日(火) | 2割特例の対象になり得る |
| 令和8年分・2026年分 | 2026年1月1日から12月31日 | 2027年3月31日(水) | 2割特例の最後の年 |
| 令和9年分・2027年分 | 2027年1月1日から12月31日 | 2028年3月31日(金) | 3割特例の対象になり得る |
| 令和10年分・2028年分 | 2028年1月1日から12月31日 | 2029年4月2日(月) | 3割特例の対象になり得る |
期限日が土曜日、日曜日、祝日に当たる場合は、原則として翌開庁日が期限になります。振替納税を利用する場合の振替日は、国税庁が毎年公表する日程を確認してください。
申告書の記入方法や提出書類は、消費税申告書の書き方と提出方法で確認できます。
前年の納税額が48万円を超えたら中間申告
直前の課税期間に納付した確定消費税額が48万円を超えると、翌課税期間に中間申告と中間納付が必要です。
判定に使う48万円や400万円などの金額は、地方消費税を含まない国税分です。地方消費税は、国税額の78分の22を加えて納付します。
| 直前の課税期間の確定消費税額 | 中間申告の回数 | 中間納付の目安 |
| 48万円以下 | 原則不要 | 任意の中間申告制度あり |
| 48万円超から400万円以下 | 年1回 | 直前の税額の2分の1 |
| 400万円超から4,800万円以下 | 年3回 | 直前の税額の4分の1を3回 |
| 4,800万円超 | 年11回 | 直前の税額の12分の1を11回 |
中間納付をした分は確定申告の税額から差し引かれるため、翌年3月に一度に払う金額が小さくなります。詳しい時期や計算方法は、消費税の中間納付の仕組みで確認できます。
消費税の計算方法4つを比較
一般課税の計算
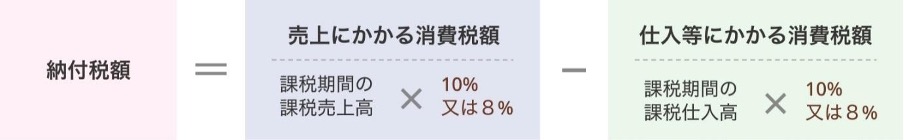
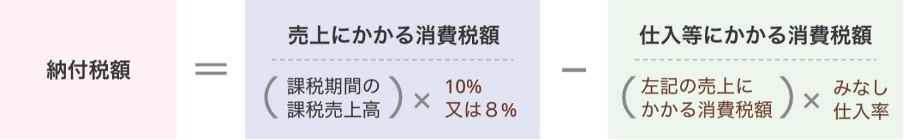
一般課税は、売上で受け取った消費税から、仕入れや経費で支払った消費税を差し引く方法です。本則課税や原則課税とも呼ばれます。
一般課税では、課税売上と課税仕入れを税率ごとに区分して記録します。仕入税額控除を受けるには、帳簿や請求書などを保存する必要があります。
以下は、端数処理を省略した計算例です。
前提は、税抜の課税売上600万円、税込の課税売上660万円、課税仕入れと経費が税込220万円、すべて標準税率10%、デザイン業で第5種事業、基準期間の課税売上高が1,000万円以下、インボイス登録によって課税事業者になった個人事業主です。
| 計算項目 | 計算式 | 金額 |
| 売上にかかる国税 | 600万円×7.8% | 468,000円 |
| 仕入れにかかる国税 | 220万円×7.8÷110 | 156,000円 |
| 納付する国税 | 468,000円−156,000円 | 312,000円 |
| 地方消費税 | 312,000円×22÷78 | 88,000円 |
| 納税額合計 | 312,000円+88,000円 | 400,000円 |
課税仕入れが多い場合や、設備投資によって支払った消費税が大きい場合は、一般課税が有利になることがあります。実際の仕入れが少ない場合は、簡易課税や特例の方が納税額を抑えられる場合があります。
簡易課税とみなし仕入率
簡易課税は、基準期間の課税売上高が5,000万円以下の事業者が選択できる制度です。適用を受ける課税期間の初日の前日までに、消費税簡易課税制度選択届出書を提出する必要があります。
実際の仕入れにかかった消費税ではなく、業種ごとのみなし仕入率を使って納付税額を計算します。
| 事業区分 | 主な事業 | みなし仕入率 |
| 第1種事業 | 卸売業 | 90% |
| 第2種事業 | 小売業、飲食料品を扱う農林水産業 | 80% |
| 第3種事業 | 製造業、建設業など | 70% |
| 第4種事業 | 飲食店など | 60% |
| 第5種事業 | 運輸通信業、金融・保険業、サービス業など | 50% |
| 第6種事業 | 不動産業 | 40% |
たとえば、売上にかかる国税が468,000円で、第5種事業のときは、仕入控除税額を468,000円×50%で計算します。国税は234,000円、地方消費税は66,000円となり、納税額は合計300,000円です。
複数の事業を営んでいる場合は、事業区分ごとに売上を分けて計算します。簡易課税の詳細は、簡易課税制度の仕組みと注意点で確認してください。
2割特例は2026年分で終了
2割特例は、インボイス登録によって免税事業者から課税事業者になった事業者を対象とした制度です。納付税額を、売上にかかる消費税の2割として計算できます。
計算式は次のとおりです。
> 納付税額 = 売上税額 × 20%
2割特例は、2026年9月30日を含む課税期間まで適用できます。個人事業主は通常1月1日から12月31日が課税期間のため、令和8年分・2026年分が最後の年です。
基準期間の課税売上高が1,000万円を超える年など、制度の対象外となる場合があります。インボイス登録をしているだけで、必ず2割特例を使えるわけではありません。
2027年分からの3割特例
令和8年度税制改正により、2割特例が終わった後の経過措置として3割特例が設けられました。
3割特例の対象は、免税事業者がインボイス発行事業者の登録(または課税事業者選択届出書の提出)によって課税事業者になった個人事業者です。法人は対象外です。
令和9年分・2027年分と、令和10年分・2028年分の申告では、納付税額を売上税額の3割として計算できます。基準期間の課税売上高が1,000万円以下であることなどが要件です。
2割特例から3割特例へ移ると、同じ売上でも納税額が増えます。制度の細かな適用除外や要件は、申告する年分の国税庁の特集ページで確認してください。
同じ売上で4方式の納税額を比べる
同じ前提で、一般課税、簡易課税、2割特例、3割特例の納税額を比べると、次のようになります。計算例の端数処理は省略しています。
| 方式 | 国税7.8%分 | 地方消費税 | 納税額合計 |
| 一般課税 | 468,000円−156,000円=312,000円 | 88,000円 | 400,000円 |
| 簡易課税・第5種50% | 468,000円−234,000円=234,000円 | 66,000円 | 300,000円 |
| 2割特例・令和8年分まで | 468,000円×20%=93,600円 | 26,400円 | 120,000円 |
| 3割特例・令和9年分と令和10年分 | 468,000円×30%=140,400円 | 39,600円 | 180,000円 |
この例では、2割特例から3割特例に移ると、納税額が12万円から18万円になり、年間6万円増えます。
第5種事業の簡易課税では30万円となるため、この例では3割特例の18万円の方が有利です。実際の仕入れが多い事業や設備投資の年は、一般課税の方が有利になる場合もあります。
2割特例が終わったあとに選ぶ方式
2割特例の終了後は、一般課税、簡易課税、3割特例の納税額を比較して選びます。
3割特例は2027年分と2028年分が対象です。その後の制度や適用条件は、税制改正によって変わる可能性があります。
2割特例や3割特例を使った翌課税期間は、確定申告期限までに簡易課税制度選択届出書を提出することで、その課税期間から簡易課税を使える特例があります。通常は適用を受ける課税期間の初日の前日までに届出が必要ですが、特例には細かな要件があります。
2割特例終了後の選択肢は、2割特例終了後の計算方法と制度選択も参考にしてください。
消費税の納付方法と選び方
納付方法の比較
消費税は、申告と同時に次の方法で納付できます。利用条件や手数料を確認し、期限に間に合う方法を選びます。
| 納付方法 | 上限額 | 手数料・特徴 |
| 振替納税 | 原則なし | 事前手続きが必要で、手数料は原則なし |
| ダイレクト納付 | 原則なし | e-Taxと口座を使い、指定日または即時に納付 |
| インターネットバンキング | 金融機関による | e-Taxの納付情報を使い、金融機関の手数料がかかる場合あり |
| クレジットカード納付 | 1回1,000万円未満 | 税額1万円ごとに99円の決済手数料(税込) |
| スマホアプリ納付 | 30万円以下 | 対応アプリを使って納付 |
| コンビニ納付 | 30万円以下 | QRコードなどを使って納付 |
| 金融機関・税務署の窓口 | 原則なし | 納付書と現金などで納付 |
ダイレクト納付で予納する
ダイレクト納付は、e-Taxで申告や納付情報の登録をした後、指定した口座から税金を引き落とす方法です。事前に税務署へ届出を行う必要があります。
消費税は、売上時に取引先から受け取った金額に含まれます。そのため、事業資金と分けて管理しておく必要があります。毎月一定額を予納すると、翌年3月の納税負担をならせます。
中間申告の対象でない事業者も、資金を残しておく方法として予納を検討できます。
クレジットカード納付の手数料と上限
クレジットカード納付は、国税の専用サイトから手続きを行います。決済手数料は、納付税額1万円ごとに99円(税込)です。
1回の納付額は1,000万円未満に限られます。手数料は納税額とは別に発生するため、利用前に総額を確認します。
カード納付の手順や注意点は、消費税のカード納付の方法と手数料で確認できます。
期限までに申告・納付できないとどうなるか
無申告加算税と延滞税
消費税の申告期限を過ぎると、無申告加算税がかかる場合があります。納付期限を過ぎた場合は、延滞税が発生する可能性があります。
申告内容に誤りがある場合は、過少申告加算税などの対象になることもあります。加算税や延滞税の金額は、申告や納付の時期、税務署からの指摘の有無などによって変わります。
期限を過ぎた場合は、申告と納付を先延ばしにせず、できるだけ早く税務署へ相談します。
払えないときは猶予制度を相談する
納税資金が不足している場合でも、放置せずに所轄の税務署へ相談します。災害、盗難、病気、事業の休廃業などによって一時的に納付できない場合は、一定の要件を満たすと納税の猶予が認められることがあります。
猶予が認められると、納付期限の延長や分割納付ができる場合があります。ただし、すべてのケースで認められるわけではありません。申請に必要な書類や担保の有無も含め、早めに確認してください。
消費税の還付を受けられる場合
一般課税で仕入れが売上を上回ったとき
一般課税では、売上で預かった消費税よりも、仕入れや経費で支払った消費税が多い場合、差額の還付を受けられることがあります。
多額の設備投資を行った年や、輸出取引がある事業者などが代表例です。還付を受けるには、通常の消費税申告書に加えて、消費税の還付申告に関する明細書などの提出が必要です。
簡易課税や2割特例、3割特例では、実際の仕入れ額をもとにした還付計算はできません。還付の条件や必要書類は、消費税の還付申告の条件と必要書類で確認してください。
よくある質問
開業1年目は消費税を払いますか?
基準期間がないため、基準期間の売上による納税義務は原則ありません。ただし、インボイス登録や課税事業者選択届出書の提出によって、開業1年目から課税事業者になる場合があります。
売上1,000万円は税込ですか、税抜ですか?
原則として、基準期間に課税事業者だった場合は税抜の課税売上高で判定します。基準期間に免税事業者だった場合は、税込の売上をそのまま使います。
2割特例をやめて簡易課税にするには何をしますか?
原則として、適用を受ける課税期間の初日の前日までに、消費税簡易課税制度選択届出書を提出します。ただし、2割特例や3割特例を使った翌課税期間には、確定申告期限までの提出で適用できる特例があります。
3割特例は誰が使えますか?
インボイス登録によって免税事業者から課税事業者になった個人事業者が主な対象です。令和9年分・2027年分と令和10年分・2028年分の申告で、売上税額の3割を納付税額とします。法人は対象外で、基準期間の課税売上高などの要件もあります。
消費税を払えないときはどうしますか?
申告と納付を放置せず、できるだけ早く所轄の税務署へ相談します。一定の要件を満たせば、納税の猶予や分割納付が認められる場合があります。
消費税の記録と請求書管理をINVOYで整える
課税事業者になると、売上と仕入れを税率ごとに区分して記録する必要があります。請求書や領収書を後からまとめて整理すると、課税売上や仕入税額控除の確認に時間がかかります。
日々の取引で、売上の請求書、受け取った請求書、経費の領収書を整理しておくと、消費税の申告準備を進めやすくなります。
INVOYは、請求書の作成・受取・保存を無料から利用できるサービスです。インボイス制度や電子帳簿保存法にも対応しています。請求書や取引に関する書類を管理するサービスとして、日常の経理業務に活用できます。
まとめ
個人事業主が確認するポイント
個人事業主は、次のいずれかに該当すると消費税の申告と納付が必要です。
> * 前々年の課税売上高が1,000万円を超えた場合
> * 特定期間の判定で課税事業者になる場合
> * インボイス発行事業者に登録した場合
> * 課税事業者選択届出書を提出した場合
課税事業者の消費税は、原則として翌年3月31日までに申告と納付を行います。2026年分は2割特例の最後の年で、2027年分と2028年分は3割特例の対象になる可能性があります。
一般課税、簡易課税、2割特例、3割特例では納税額が変わります。売上や仕入れ、業種、設備投資の予定をもとに比較してください。
クレジットカードの締め日と引き落とし日の関係は?主要8社一覧…
クレジットカードの締め日は1か月分の利用額を区切る日で、引き落とし日は区切った金額を銀行口座から支払…