


見積書は商品やサービスにかかる費用について、契約前に確認するための書類です。一方、請求書は、商品の納品やサービス提供が完了した段階で相手に渡すもののため、見積書とは大きく役割が異なります。
見積書の書き方に決まったルールはありませんが、適切な書き方や注意点はしっかりと押さえ、スムーズな取引に役立てましょう。本記事では、見積書作成に必要なもの、書き方のポイント、作成時の注意点について解説していきます。
目次
見積書作成に必要なもの
紙の見積書を作成するにあたり、用意する必要があるものは次のとおりです。
> * 見積書用紙
> * 印鑑
> * 封筒
> * 『見積書在中』のスタンプ
> * 切手(郵送が必要な場合)
これらのものを揃えたうえで見積書は作成していきましょう。見積書には法律などで決められた書式があるわけではないため、用紙の選び方は基本的に自由です。サイズについても決まりがありませんが、よく使われているのはA4サイズです。特に強い希望がないのであればA4サイズで作成するとよいかもしれません。
封筒にも決まりはないため、用紙が問題なく収まるものを用意しましょう。折りたたまない状態で丁寧に見積書を渡したいときは、大きいサイズの封筒を用意するのがおすすめです。また、封筒には一目見て見積書が入っていることが分かるように『見積書在中』のスタンプを押しておきます。
見積書に関して詳しく知りたい方はこちら関連リンク:見積書とは?請求書・発注書との違いと記載項目の見本
見積書の書き方とポイント、必要項目
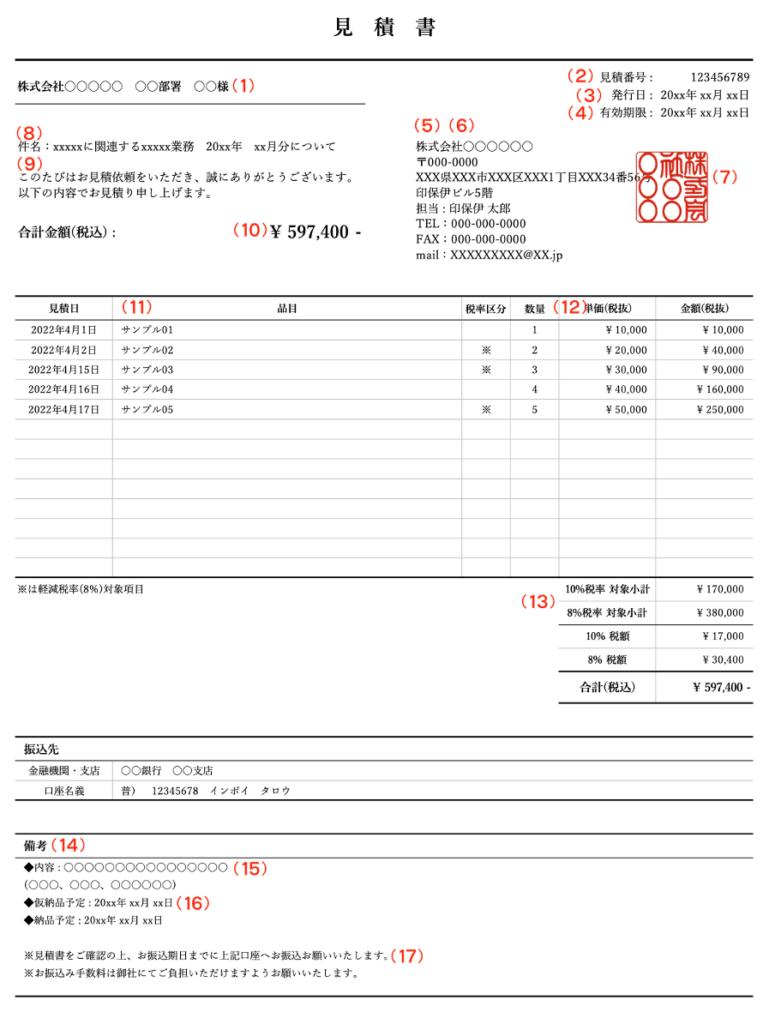
見積書に記載すべき項目を解説していきます。具体的な決まりはありませんが、取引条件の検討や、実際に取引を行うか否かを判断する資料になるため、ポイントをおさえ、よりわかりやすい見積書に仕上げましょう。
合わせてこちらも関連リンク:見積書の有効期限はどのくらい?有効期限がある理由や記載の注意点を徹底解説 / 見積書のメール・送付状の書き方と文例集 メールで送付する際のポイントを解説
1.宛名(見積先の名前/会社名/担当者名)
誰に対する見積書なのかを明らかにするために、見積先の会社名やその担当者名などはしっかりと記載しておきましょう。特に会社名の場合は、略さず正式名称で書くのがマナーです。担当者の名前や部署名なども同様です。
2.見積書ナンバー
見積書ナンバーや管理番号などは、主に発行元で管理を円滑化するために記載するものです。ナンバリングされていると、多くの見積書を扱っている場合でも、管理がスムーズになります。
3.見積書発行の年月日
いつ発行した見積書なのかわかりやすくするために、見積書には発行年月日を記載します。この年月日は、送付した相手に届いた日ではなく作成した日付にします。特に見積有効期限を設定する場合には記載するようにしましょう。
4.有効期限
有効期限は必須ではありませんが、相手の意思決定を促すためにもできるだけ有効期限は設定しておいたほうが良いと言えるでしょう。
『提出後◯ヶ月以内』と発行日を軸に期限を設ける場合や、『◯年◯月◯日迄』と具体的な日付を設定する場合もあります。
また有効期限を設定するのは赤字受注を防ぐ目的もあります。仕入れ値などの変動が激しい場合は、タイミング次第で見積金額や内訳などが変更になる可能性があります。すると以前に発行した見積書どおりでは赤字受注になるリスクもあるため、そういった状況を未然に防ぐためにも、あらかじめ有効期限を記載しておくのが効果的です。有効期限が切れた場合は、同条件であっても、改めて見積書を発行するのが一般的です。
5.差出人の名前(見積書発行元の名前/会社名/担当者名)
どこの会社の誰から発行された見積書なのかを明らかにするために、発行元の記載は重要です。発行した会社または個人事業主の名前、担当者やその部署名などを正式名称で記載します。
6.見積書発行元の連絡先
見積書発行元の連絡先として、電話番号、住所、メールアドレス、公式サイトのURLなども忘れずに記載します。連絡先は、見積書の内容について相手が問い合わせや相談したい場合に必要になります。内線番号や『〇〇の件とお伝えください』といった要望も併記しておくと親切です。
7.見積書発行元の会社捺印
見積書に捺印は必須ではありませんが、捺印しておくとより信頼性が増すでしょう。権限のない人が勝手に見積書を送付してトラブルが起きることを避けられますし、しっかりと確認して作成した見積書であることが相手にも伝わりやすくなります。
8.見積書の件名
何の見積書なのかわかるように、件名やタイトルを記載します。主に商品名やサービス名を記載することが多いです。月ごとに見積書の発行を行っている場合は、『メンテナンス料金4月分』というように月を明記しておくと良いでしょう。
9.見積依頼に対するお礼文・挨拶文
冒頭の『このたびはお見積依頼をいただき、誠にありがとうございます。』『以下の内容でお見積もり申し上げます。』などのお礼文や挨拶文が該当します。書いておくと丁寧で印象の良い見積書になります。
10.見積金額の合計
重要なポイントなので、見積金額の合計はわかりやすい文字サイズで明記しておきます。合計金額は相手が最終的に支払う金額に近いものになるため、一目で把握できるようになっていることが望ましいです。金額は税込で記載するようにします。
11.内訳(品名や数量、税率区分)
見積書の内容に当たる部分です。何にいくらかかるのかわかるよう、表にまとめて内訳を明らかにしておきます。内訳・内容が不明確で合計金額のみの見積書は詳細を把握しづらいため、見積書としての本来の役割を成しません。
また、内訳のわかりづらい見積書は『内訳を明らかにしてもう一度作成してほしい』と言われる可能性があり、再度作成するとなると二度手間になってしまいます。そのため内訳は相手に内容が伝わるよう、具体的にわかりやすく記載しましょう。
12.単価
それぞれの単価も明確に記載します。それにあわせ個数も明らかにしておきましょう。計算が間違っていないか、相手も確認しやすくなります。単価で比較検討したいクライアントもいるため、単価が記載されていると良いでしょう。
13.小計・消費税
小計・消費税の項目もそれぞれ分けて丁寧に記載しておきましょう。計算ミスのないように十分に確認を行ったうえで記載するようにします。
14.その他備考欄
その他記載したい内容があれば、備考欄を設けて記載すると良いでしょう。比較的広めにスペースを取っておくことで、相手がその備考欄を使ってメモを書くこともできます。
仕様変更があった場合は別途見積りとなること、振込手数料をどちらが負担するのかといった前提条件も、備考欄に書いておくと後の行き違いを防げます。
15.注意事項
その他何らかの注意事項がある場合は、見積書発行の段階でわかる範囲のことを記載しておきましょう。特に金額変更の可能性については、どのようなケースにおいて変更が起こりえるのか、可能性を明示しておくのが望ましいです。
16.納期の目安
納期や納品スケジュールについては、見積書発行の段階でわかる範囲で記載しておくとより丁寧でしょう。『発注から〇週間で納品いたします』『納期については時期によって異なるためご相談ください』といった記載があると、相手も検討しやすくなります。
17.支払いにおける取り決め
決済・支払いに関して何らかの取り決めがある場合は、そのルールや要望なども見積書に記載しておくと良いでしょう。例えば、支払い方法が限定されている場合には、それをわかったうえで発注したいクライアントもいるはずです。振込手数料の負担についてもルールを明らかにしておくと良いでしょう。
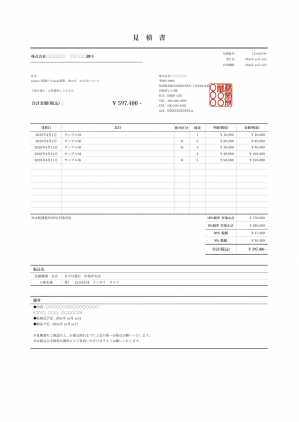
▼効率的に作成が可能な無料テンプレート
INVOYでは見積書のテンプレートを無料で配布しています。ここまでに挙げた項目があらかじめ入っているため、必要な情報を入力するだけで見積書が完成します。
見積書の作成~提出までの流れ
見積書の作成から提出までの流れは以下の通りです。
概算金額を計算する
商品やサービスにかかる費用はどのくらいなのか、現段階で分かる金額を算出します。
作成が遅くなりすぎたり、計算ミスがあったりすると、依頼主の心証を損なうこともあります。できるだけ発注に繋げられるよう、スピーディに正しく計算するよう心がけましょう。見積書のテンプレートや商品の価格の一覧表などを用意しておけば、簡単に書類を作成できます。
また、依頼主が相見積りを取るために、概算金額を変更することもあります。複数の業者から見積りを取る「相見積り」は、競合他社と比較されている状態です。魅力的な価格を提示して自社を選んでもらえるよう、必要に応じて条件を見直すなどの対応を行うことがあります。
内容のすり合わせ・確認
依頼主とともに、製品や商品に間違いがないか、サービスの内容に誤解がないかなど、仕様書や提案書を用いてすり合わせます。費用に関しても、問題がないかどうか確認します。
見積りの確定と送付
お互いに齟齬がないことが確認できたら、見積金額を確定させて正式な見積書を作り送付します。
見積書に法的効力はある?
見積書の発行そのものを義務づける法律は、ほとんどの業種にありません。それでも見積書が広く使われているのは商慣習によるものです。ただし、法的な意味がまったくない書類というわけではありません。取引先が内容を受け入れた時点で、見積書は契約の中身を決める書類になります。
見積書は法律上「申込み」にあたる
見積書は契約書ではありませんが、民法上の「申込み」にあたると考えられます。取引先の承諾の意思表示が届いた時点、例えば発注書や発注のメールが見積書の発行元に届いた時点で契約が成立します。
つまり、見積書に書いた金額・数量・納期・支払条件は、そのまま契約の内容になり得ます。見積書の段階で条件を詰めておくことが、後の「言った、言わない」を防ぐいちばんの手立てです。
有効期限内は一方的に撤回できない
見積書に有効期限を書いた場合、その期間内は発行した側から一方的に撤回することが基本的にできません。申込みとして相手に届いているためです。
だからこそ、仕入値が動きやすい商材では有効期限を短めに設定しておくことが実務的な防衛策になります。期限を書かずに出した見積書が数か月後に発注されて赤字になる、といった事故を防げます。
押印は必須ではないが商慣習として期待される
見積書への押印は、法律で求められているわけではありません。押印がなくても申込みとしての効力は変わりません。
一方で、日本の商慣習では角印のある見積書が「社内の承認を経た正式な書類」として受け取られる場面がまだ多くあります。相手が大企業や官公庁の場合は、押印がないと差し戻される可能性も考えておいたほうが安全です。取引先の慣行に合わせて判断しましょう。
建設業は交付義務がある
建設業は例外で、見積書の交付が法律上の義務になっています。建設業法第20条第4項は、建設業者は注文者から請求があったときは、請負契約が成立するまでに材料費等記載見積書を交付しなければならないと定めています(建設業法(e-Gov法令検索))。
同条第1項では、工事の種別ごとの材料費・労務費などの内訳と、工程ごとの作業や準備に必要な日数を記載した見積書を作成する努力義務も定められています。建設業で見積書を出す場合は、金額の総額だけでなく内訳と工期の根拠まで書く前提で準備しておく必要があります。
見積書の電子帳簿保存法への対応
見積書をメールのPDFやクラウドサービス経由でやり取りしたときは、そのデータを電子データのまま保存しなければなりません。電子帳簿保存法のうち「電子取引データ保存」は、事業規模や業種に関係なく、すべての法人・個人事業主が対象になります。
メールで受け取ったPDFは電子のまま保存する
国税庁の案内では、注文書・契約書・送り状・領収書・見積書・請求書などに相当する電子データをやり取りした場合、その電子データを保存する必要があるとされています。受け取った場合だけでなく、自社が送った場合も対象です。紙でやり取りしたものをわざわざデータ化する必要はありません。ファイル形式は問われず、PDFに変換したものやスクリーンショットでも差し支えないとされています(国税庁「電子帳簿保存法 電子取引データの保存方法をご確認ください」)。
保存すべき範囲は、紙で保存していたときと変わりません。法人税法・所得税法では「取引に関して相手方から受け取った注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類及び自己の作成したこれらの書類でその写しのあるものはその写し」を保存することとされており、電子取引データもこれと同じ範囲です。
一方で、「見積書」という名称の書類であっても保存の必要がないと考えられるものがあります。国税庁は次の3つを例に挙げています(国税庁「お問合せの多いご質問(令和6年3月)」電取追1)。
| 保存の必要がないと考えられる見積書 | 具体例 |
| 連絡ミスによる誤りや単純な書き損じ等があるもの | 金額や型番を誤記し、すぐ訂正版を出し直した当初の見積書 |
| 事業の検討段階で作成された、正式な見積書前の粗々なもの | 予算感を知るために示した概算のたたき台 |
| 取引を希望する会社から一方的に送られてくる見積書 | 依頼していないのに営業目的で送付されてきた見積書 |
判断の分かれ目は、受注できたかどうかではなく「取引に関して授受した書類かどうか」です。法令に成約の有無で線を引く定めはないため、自社が依頼して正式にやり取りした見積書は、結果的に受注に至らなかった場合でも保存対象として扱うのが安全です。相見積りで採用しなかった他社の見積書も、自社から依頼して受け取ったものであれば同じ考え方になります。
判断に迷うケースは、電子帳簿保存法で契約に至らない見積書の保存は義務か?国税庁の見解と正しい管理方法で詳しく整理しています。
真実性の確保と可視性の確保
電子取引データは、ただ保存しておけばよいわけではありません。改ざんを防ぐ措置(真実性の確保)と、後から探し出せる状態にしておく措置(可視性の確保)の両方が求められます。
| 要件 | 満たすための方法 |
| 真実性の確保 | タイムスタンプを付与する/訂正・削除の履歴が残るシステム等でデータを授受・保存する/改ざん防止のための事務処理規程を定めて守る |
| 可視性の確保 | ディスプレイやプリンタ等を備え付ける/「日付・金額・取引先」で検索できるようにする |
費用をかけずに始めるなら、真実性の確保は事務処理規程を定める方法が現実的です。規程のサンプルは国税庁のサイトに掲載されています。
検索できる状態にするのも、専用システムがなくても対応できます。表計算ソフトで索引簿を作る方法と、ファイル名に「日付・金額・取引先」を規則的に付けて特定のフォルダにまとめる方法(例:20240331_110000_(株)霞商店.pdf)のどちらかで足ります。
電子帳簿保存法の全体像は電子帳簿保存法とは?改正後の対象書類や適用要件を解説!で確認できます。
猶予措置が使えるケース
保存要件をすぐに満たせない事業者のために、猶予措置が設けられています。令和4年度改正の宥恕措置は令和5年12月31日で廃止されましたが、それに代わる措置として令和5年度改正で整備されたものです。
次の2つをどちらも満たしている場合は、改ざん防止や検索機能といった保存時の要件に沿った対応は不要になり、電子取引データを単に保存しておくことができます。
> * 保存時に満たすべき要件に従って電子取引データを保存できなかったことについて、所轄税務署長が相当の理由があると認める場合(事前申請等は不要)
> * 税務調査等の際に、電子取引データの「ダウンロードの求め」と、そのデータをプリントアウトした書面の提示・提出の求めに、それぞれ応じることができるようにしている場合
「相当の理由」は、例えばシステム等の整備が間に合わないなど、原則どおりに保存するための環境が整っていない事情が該当します。逆に、整備が済んでいて原則どおりに保存できるのに、資金繰りや人手不足といった特段の事情もなく保存していない場合は、相当の理由があるとは認められません。
注意したいのは、猶予措置を使う場合でも電子データ自体の保存は必要だという点です。書面の提示・提出とデータのダウンロードの両方に応じられることが条件になっているため、印刷して紙で残し、元のデータを捨てる運用は認められません。宥恕措置と違って適用期限は定められていませんが、相当の理由が解消した後は原則どおりの保存が求められます。
見積書とインボイス制度の関係
インボイス制度で保存が必要になるのは、仕入税額控除の根拠となる適格請求書です。見積書は取引の前に金額を示す書類なので、それ単体で適格請求書として扱われることは基本的にありません。ただし、見積書の書き方が後工程の請求書に影響します。
見積書単体は適格請求書にならない
適格請求書には、登録番号、取引年月日、取引内容、税率ごとに区分した税抜または税込の合計額と適用税率、税率ごとに区分した消費税額などを記載します。見積書の時点では取引が行われていないため、これらを満たす前提がそろいません。
とはいえ、見積書の段階で8%と10%の税率区分を分けておくと、請求書を作るときの作業はかなり軽くなります。軽減税率対象の品目を扱うなら、見積書の内訳でも区分しておきましょう。
登録番号を見積書に書くメリット
見積書に自社の登録番号を記載しておくと、取引の入口で適格請求書発行事業者であることを示せます。買い手にとっては、仕入税額控除をどこまで取れるかが見積比較の判断材料になるためです。
適格請求書発行事業者以外からの課税仕入れには、一定割合を控除できる経過措置があります。令和8年度税制改正で適用期限が2年延長され、控除できる割合も次のように見直されました(国税庁「令和8年度税制改正特集」)。
| 課税仕入れの時期 | 控除できる割合 |
| 令和8年9月30日まで | 80% |
| 令和8年10月1日〜令和10年9月30日 | 70% |
| 令和10年10月1日〜令和12年9月30日 | 50% |
| 令和12年10月1日〜令和13年9月30日 | 30% |
| 令和13年10月1日以後 | 控除できない |
Web上には「令和8年10月から50%」と書かれた情報も残っていますが、これは改正前の内容です。また、一の適格請求書発行事業者以外の者からの課税仕入れの合計額(税込)が、その年または事業年度で1億円を超える場合、超えた部分にはこの経過措置を適用できません(令和8年10月1日以後に開始する課税期間から適用)。
複数書類をまとめて適格請求書とする方法
適格請求書は、1枚の書類だけで記載事項をすべて満たす必要はありません。国税庁のQ&Aでは、交付された複数の書類の相互の関連が明確で、取引内容を正確に認識できる方法(例えば請求書に納品書番号を記載する方法など)で交付されていれば、複数の書類の全体で記載事項を満たせるとされています(国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問54・問67)。
例えば、納品書に税率ごとの合計額・適用税率・消費税額を書き、請求書に登録番号を書けば、両方を合わせて適格請求書の記載事項を満たせます。組み合わせの対象になるのは交付した請求書や納品書ですが、見積書番号を納品書や請求書に引き継いでおけば、どの取引の書類なのかをたどる手がかりになります。
見積書を作成する際の注意点
ここからは、見積書作成における注意点を解説します。見積書に関するトラブルを減らすためには、主に次のような点を意識すると良いでしょう。
> * 金額について誤りがないか確認する
> * 取引条件を明らかにする
> * 複数のパターンの見積もりを用意する
> * 見積書発行や問い合わせ対応は迅速にする
> * 見積書管理のルールをあいまいにしない
> * 有効期限を明確にする
> * 支払いに関するルールを記載する
それぞれの注意点について詳細を解説していきます。
金額について誤りがないか確認する
見積書発行時に金額に計算ミスがあったり、必要な項目が抜けてしまい金額が間違っていたりすると、のちにトラブルに発展する可能性があります。
そのため金額については、見積書送付前にしっかりとチェックするようにしましょう。重要な項目の漏れはないかなど、送付前に確認すべきチェックリストを社内でまとめておくと良いでしょう。
取引条件を明らかにする
見積書の書き方のポイントは、取引条件をより明確にすることです。注意書きが多すぎて見づらい見積書になってしまわないよう配慮する必要はありますが、取引に関して事前に示すべきことはしっかりと明記しておきましょう。
例えば次のような条件が挙げられます。
> * 納品日スケジュール
> * 修正対応回数
> * 対応できる範囲
> * 仕様変更が受け付けられる時期の期限
このような条件が見積書に明確に記載されていれば、相手もより具体的に検討しやすくなります。発注したときのイメージもしやすくなるでしょう。
逆にこういった条件が不明確のまま進行をしてしまうと、認識違いによるトラブルが生じる可能性があります。発注側と受注側で認識の相違が起こらないよう、あらかじめ明記しておきましょう。
複数のパターンの見積もりを用意する
見積もりの内容は、複数パターン用意したほうが相手も検討しやすくなるケースがあります。特に相手が発注に関して具体的なビジョンを持っていない場合は、こちらから複数のパターンを提案することで丁寧かつ親切な対応につながります。
見積もりの提出先の要望をヒアリングしつつ、その要望を可能な限り実現できるプランをいくつか提示してみましょう。
見積書発行や問い合わせ対応は迅速にする
見積書の発行や、見積書に関する問い合わせは、できる限り迅速に対応しましょう。対応が早い企業のほうが相手にとっては検討しやすく、後手になればなるほど受注のチャンスを逃しやすくなります。
相手が気軽に問い合わせしやすいよう工夫するのも良いでしょう。『不明点等ございましたらお気軽にお問合せください。』など記載しておくと丁寧な印象を与えることができます。
見積書管理のルールをあいまいにしない
見積書の書き方とあわせて、管理の方法についても社内でルールを明確にしておきましょう。どのようなかたちで管理するのか決まりを作れば、以前に作成した見積書について問い合わせが来たとしても、すぐに対応できるようになります。
管理のポイントは、必要なときにすぐに引き出せること、確認が取れることです。『どこにデータを保管しているのかわからない』『誰が担当者か知らない』などのことで困らないよう、見積書管理のルールはしっかりと整備しましょう。
見積書は証憑書類の一つとして法律で保管しておく義務があります。法人の場合、この保管すべき期間は原則7年、例外対象となる場合では10年です。何らかのトラブルが起きたときにもすぐ確認できるよう、ナンバリングして保管するなどの対応は徹底しましょう。
見積書をデータで保存しておくのがおすすめ
見積書はデータで保存しておくと、何かと便利です。顧客管理や次回の受注時のツールとして役立てられると、業務の効率化にもつながります。
もちろん、見積書は保管義務があるため、紙であってもデータであっても一定期間は保管する必要があります。もし、税務調査で提示が求められた時、データで保存しておくとスムーズです。保管期間が過ぎた後の処分も非常に簡単。紙のように、処分に手間をかけることはなくなります。
有効期限を明確にする
前述したとおり、見積書には基本的に有効期限を設けることが望ましいです。『見積もりを発行した時点での見積内容・金額』と、『最新の見積内容・金額』は変動する可能性が高いためです。
同じ注文内容でも、さまざまな理由で単価が変わるケースもあります。トラブルや齟齬をなくすためには、有効期限は必要です。
また、有効期限が決められていると、先方の発注を促す効果につながる場合もあります。『いつまでに発注するか否かの返答をしなければいけない』と心理的に働きかけることができるため、期限内の受注率を高められるかもしれません。
受注後の納期についても明確に記載する
見積書には、受注後の納期がいつ頃になるのかも明記しておきましょう。なぜなら、納期がどのくらいになるのかも、相手が発注先を選ぶ上で重要なポイントになるからです。納期について相談可能な場合はその旨も記載した上で、「受注後3日以内に発送」や「受注後3営業日内に発送」などと明記します。
もし、相手側から証明書などの書類をもらって発送しなければならないといった、相手都合による納期の変動が生じる場合は、「必要書類を受領後、1週間以内に発送」などと記載するのがおすすめです。
支払いに関するルールを記載する
支払いに関するルールを明確化し、見積書にわかりやすく記載することも忘れないようにしましょう。
> * 着手金や中間金の有無
> * 支払い方法の指定
> * 支払い期限
> * 振込手数料をどちらが負担するか
特に、システム開発などの長期にわたる契約になる場合は着手金や中間金の有無、複数回の支払いがある場合はその回数ごとに支払い期限を記載しておきます。このようなルールが明確になっていると、後になってトラブルを生むことは少なくなります。できる限り細かく取り決めを行っておきましょう。
参考コラム:支払い条件の書き方を徹底解説!設定の際の注意点と状況別の記入例もご紹介
相見積もりで選ばれるための出し方
相見積もりでは、金額だけで決まるわけではありません。依頼した側は、どの会社が滞りなく仕事を進めてくれそうかも見ています。その最初の判断材料が見積書です。
まず効くのは提出の速さです。他社より早く出すことで、検討の土台になる見積書を自社のものにできます。内訳が細かく、誤りのない見積書が最初に届けば、比較の基準もそこに寄ります。
次に効くのが備考欄です。「先日ご相談いただいた〇〇の点を踏まえ」のように、打ち合わせの内容に具体的に触れた一文を添えると、要望を理解したうえで作った見積書であることが伝わります。保証期間や導入後のサポート範囲など、明細の行に収まらない条件も備考欄に書いておくと、金額だけの比較から一歩抜け出せます。
見積書の作成もクラウド請求管理サービス『INVOY』
INVOYは、見積書のテンプレートによる無料発行や請求書等のビジネス文書の作成、送付のデジタル化、口座の一括管理を行える入出金管理プラットフォームです。クラウド型なので、リモート環境でも入出金管理をスムーズに行うことができます。
無料会員のプランでは、無料でありながら各ビジネス文書の作成、請求書発行、口座CSV登録など様々な機能が活用可能です。複雑になりやすい入出金管理をスマートにし、業務効率化に貢献します。
\見積書の無料テンプレート/
テンプレートを
ダウンロードする
- 監修:丸本哲也
- OLTA株式会社 経理・財務企画室 室長
- ナイル株式会社のコーポレート本部にて、経理/財務/経営企画/営業管理等を中心に従事。単体決算、連結決算、各種開示資料や監査法人/証券会社対応など幅広く担当。2023年9月よりOLTAにジョイン。
まとめ
見積書は書き方や使うべきフォーマットなど特に決まりはありませんが、トラブルを回避したり、受注率を上げるためにも、できるだけ詳しくかつわかりやすく記載することがポイントです。丁寧でわかりやすい見積書は印象が良く、信頼を得ることにも繋がります。
書き方のポイントに加えて、法律面の扱いも押さえておきましょう。見積書は法律上の「申込み」にあたるため、有効期限内は一方的に撤回できません。メールのPDFなどデータでやり取りした見積書は、電子帳簿保存法により電子データのまま保存する必要があります。見積書の段階で税率区分とナンバリングを整えておけば、インボイス制度に対応した請求書の作成も楽になります。
ミスのないわかりやすい見積書を作成し、スムーズな受注につなげられるようにしましょう。
カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…