


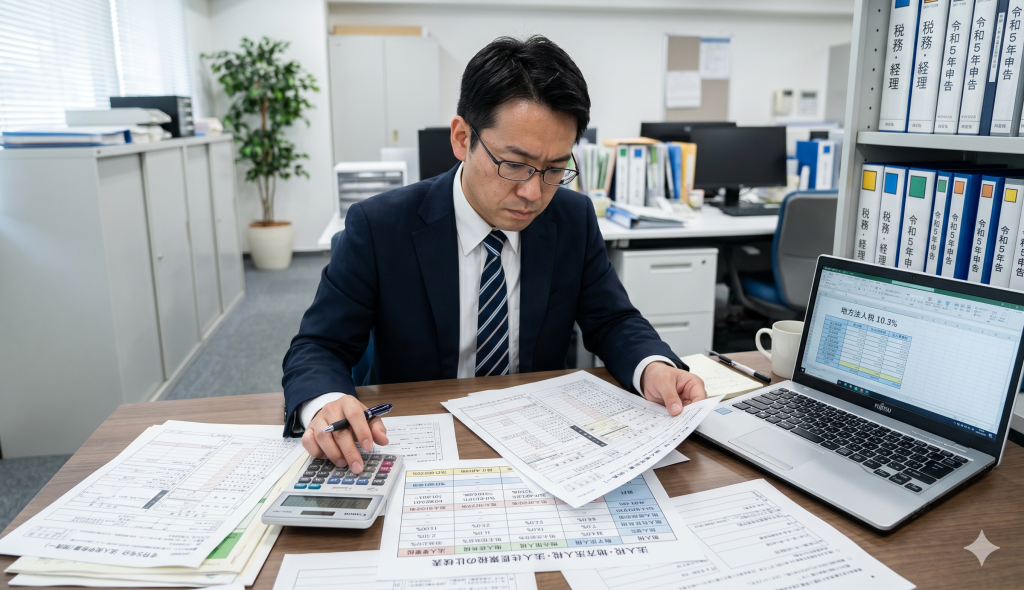
地方法人税率は、2026年時点で一律10.3%です。所得に直接掛けるのではなく、原則として基準法人税額に掛けて計算する国税です。法人税と同じ申告書を使い、税務署へ申告・納付します。
2019年10月1日以後に開始する事業年度から、地方法人税率は4.4%から10.3%へ引き上げられました。また、2026年4月1日以後に開始する事業年度からは、防衛特別法人税も加わります。
地方法人税は、法人住民税・法人事業税とは課税標準や申告先が異なります。申告・納付の期限や、防衛特別法人税との関係も含めて確認します。
目次
地方法人税率は10.3%:何に掛ける税金か
地方法人税とは:名前は地方でも国税です
地方法人税は、法人税額を基準に計算する国税です。名称に地方という言葉が含まれていますが、申告・納付先は法人の納税地を管轄する税務署です。
地方法人税の税収は、地方交付税の財源として全額が地方へ配分されます。大都市圏に集まりやすい法人関連の税収を国がいったん集め、地方交付税を通じて全国の自治体へ配分する仕組みです。
制度は2014年10月1日以後に開始する事業年度から導入されました。法人住民税の法人税割を引き下げ、その一部を地方法人税へ移すことで、地域間の税収の偏りを是正する目的があります。
納税義務者は、法人税を納める義務がある法人です。法人税の申告義務がある法人は、原則として地方法人税の申告も必要です。
課税標準は基準法人税額です
地方法人税は、課税所得に直接10.3%を掛ける税金ではありません。課税所得をもとに計算した法人税額を基準にします。
計算の基礎となる課税標準法人税額は、原則として各事業年度の所得に対する法人税額です。実務では、所得税額控除、外国税額控除、仮装経理に基づく控除などを適用しないで計算した法人税額を、基準法人税額として使います。
一方、試験研究費などの特別控除は、適用後の法人税額を基準にする場合があります。法人税申告書の別表一で法人税額を確定し、その金額をもとに地方法人税額を計算します。
たとえば課税所得が1,000万円でも、法人税額が166万4,000円なら、地方法人税は1,000万円の10.3%ではなく、166万4,000円の10.3%です。
税率は法人の規模にかかわらず一律です
地方法人税率は、法人税のように中小法人と大法人で変わりません。2026年時点では、法人の規模にかかわらず10.3%です。
ただし、法人の規模や所得金額によって法人税率が変わるため、地方法人税額も変わります。中小法人は法人税の軽減税率を使える場合があり、大法人には原則として23.2%の法人税率が適用されます。
地方法人税率そのものと、計算の基礎となる法人税額は分けて考える必要があります。
地方法人税の計算方法と計算例
計算式と端数処理
地方法人税の基本的な計算式は次のとおりです。
地方法人税額 = 課税標準法人税額 × 10.3%
課税標準法人税額は、1,000円未満を切り捨てます。計算した地方法人税額は、100円未満を切り捨てます。
たとえば、課税標準法人税額が1,664,000円の場合は、次のように計算します。
1,664,000円 × 10.3% = 171,392円
100円未満を切り捨てるため、納付する地方法人税額は171,300円です。
税額控除や外国税額控除などがある場合、所得に法人税率を掛けるだけでは正確な法人税額を計算できません。以下の計算例は、所得税額控除、外国税額控除、試験研究費などの特別控除がない前提です。
計算例1:中小法人で所得1,000万円の場合
2026年の制度を前提に、資本金1億円以下の普通法人で、所得が1,000万円の場合を計算します。
法人税は、所得800万円以下の部分に15%、800万円を超える部分に23.2%を掛けます。
| 区分 | 計算 | 法人税額 |
| 所得800万円以下の部分 | 800万円 × 15% | 120万円 |
| 所得800万円超の部分 | 200万円 × 23.2% | 46万4,000円 |
| 合計 | 120万円+46万4,000円 | 166万4,000円 |
地方法人税は、次のように計算します。
166万4,000円 × 10.3% = 17万1,392円
100円未満を切り捨てると、地方法人税額は17万1,300円です。
この例では、基準法人税額が500万円以下のため、防衛特別法人税額は0円です。ただし、防衛特別法人税の申告義務がなくなるわけではありません。
計算例2:中小法人で所得1億円の場合
次に、2026年の制度を前提に、資本金1億円以下の普通法人で所得が1億円の場合を計算します。
所得800万円以下の部分には15%、800万円を超える9,200万円には23.2%を適用します。
| 区分 | 計算 | 法人税額 |
| 所得800万円以下の部分 | 800万円 × 15% | 120万円 |
| 所得800万円超の部分 | 9,200万円 × 23.2% | 2,134万4,000円 |
| 合計 | 120万円+2,134万4,000円 | 2,254万4,000円 |
地方法人税は、次のとおりです。
2,254万4,000円 × 10.3% = 232万2,032円
100円未満を切り捨てると、地方法人税額は232万2,000円です。
防衛特別法人税は、基準法人税額から500万円を差し引いて計算します。
(2,254万4,000円 − 500万円)× 4% = 70万1,760円
100円未満を切り捨てると、防衛特別法人税額は70万1,700円です。
この例では、法人税、地方法人税、防衛特別法人税をそれぞれ計算します。3つの税金は課税標準や税率が異なるため、法人税額に単純に14.3%を掛けて計算することはできません。
法人税率の早見表
法人税率は、2025年4月1日以後に開始する事業年度から一部変更されています。年800万円以下の所得に対する軽減税率は、所得金額が年10億円を超える事業年度では17%となります。
| 法人の区分 | 所得の区分 | 法人税率 |
| 資本金1億円以下の普通法人など | 年800万円以下の部分 | 15% |
| 資本金1億円以下の普通法人など | 所得金額が年10億円を超える事業年度の年800万円以下の部分 | 17% |
| 適用除外事業者 | 年800万円以下の部分 | 19% |
| 資本金1億円以下の普通法人など | 年800万円を超える部分 | 23.2% |
| 大法人 | 所得金額全体 | 23.2% |
適用除外事業者とは、前3事業年度の所得金額の年平均額が15億円を超える法人で、年800万円以下の部分にも軽減税率ではなく19%が適用されます。資本金だけで税率を判断せず、法人の支配関係や事業年度の所得金額も確認してください。
税率10.3%になった経緯:法人住民税の法人税割との関係
税率の変遷:合計17.3%を維持しています
地方法人税は、法人住民税の法人税割の引き下げと一体で導入・拡充されました。地方法人税率が上がる一方で、法人住民税の法人税割は引き下げられています。
| 開始事業年度 | 地方法人税 | 道府県民税法人税割 | 市町村民税法人税割 | 合計 |
| 2014年9月30日以前 | 0% | 5.0% | 12.3% | 17.3% |
| 2014年10月1日以後、2019年9月30日以前 | 4.4% | 3.2% | 9.7% | 17.3% |
| 2019年10月1日以後 | 10.3% | 1.0% | 6.0% | 17.3% |
この表の合計は、法人税額を基準にした標準税率の合計です。実際の法人住民税には超過課税や均等割があるため、すべての法人の納税額が17.3%になるわけではありません。
なぜ国税として集めるのですか
法人の本店や事業所が集中する地域では、法人住民税の法人税割が多く集まりやすい傾向があります。反対に、法人の集積が少ない地域では、法人税割による税収が限られます。
この地域間の税源の偏りを調整するため、2014年の制度改正で地方法人税が創設されました。2016年の改正を経て、2019年10月1日以後に開始する事業年度から税率は10.3%へ拡充されています。
地方法人税の収入は、地方交付税の財源として全額が活用されます。地方交付税の仕組みを通じて、全国の地方財政を支える財源になっています。
2026年4月以後の防衛特別法人税との違い
防衛特別法人税の計算方法
防衛特別法人税は、2026年4月1日以後に開始する事業年度から適用されます。各事業年度の所得に対する法人税を納める法人が対象です。
計算式は次のとおりです。
防衛特別法人税額 = (基準法人税額 − 基礎控除額500万円)× 4%
基準法人税額は、所得税額控除など一定の税額控除を適用しないで計算した法人税額です。事業年度が1年未満の場合、基礎控除額の500万円は月数に応じて按分します。
基準法人税額が500万円以下の場合、計算上の防衛特別法人税額は0円です。ただし、2026年4月1日以後に開始する事業年度では、税額が0円でも申告書を提出する必要があります。
地方法人税と防衛特別法人税の比較
| 項目 | 地方法人税 | 防衛特別法人税 |
| 適用開始 | 2019年10月1日以後に開始する事業年度 | 2026年4月1日以後に開始する事業年度 |
| 課税標準 | 課税標準法人税額 | 基準法人税額から基礎控除額を差し引いた額 |
| 税率 | 10.3% | 4% |
| 基礎控除 | なし | 年500万円 |
| 申告先 | 税務署 | 税務署 |
| 申告書 | 法人税申告書の地方法人税欄 | 法人税・地方法人税申告書と一体の様式にある別表一次葉一 |
| 中間申告 | 法人税の中間申告が必要な場合に申告 | 2027年4月1日以後に開始する事業年度から中間申告が必要 |
| 損金算入 | 不可 | 不可 |
両方とも法人税額を基準に計算しますが、地方法人税には基礎控除がなく、防衛特別法人税には年500万円の基礎控除があります。
500万円以下でも申告が必要です
防衛特別法人税の基準法人税額が500万円以下なら、納付額は0円です。しかし、申告義務は残ります。
たとえば、基準法人税額が300万円の場合は、次の計算になります。
(300万円 − 500万円)× 4% = 0円
この場合でも、防衛特別法人税の申告書を法人税・地方法人税の申告書と一緒に提出します。納付額がないことと、申告が不要であることは別です。
法人住民税・法人事業税との違い
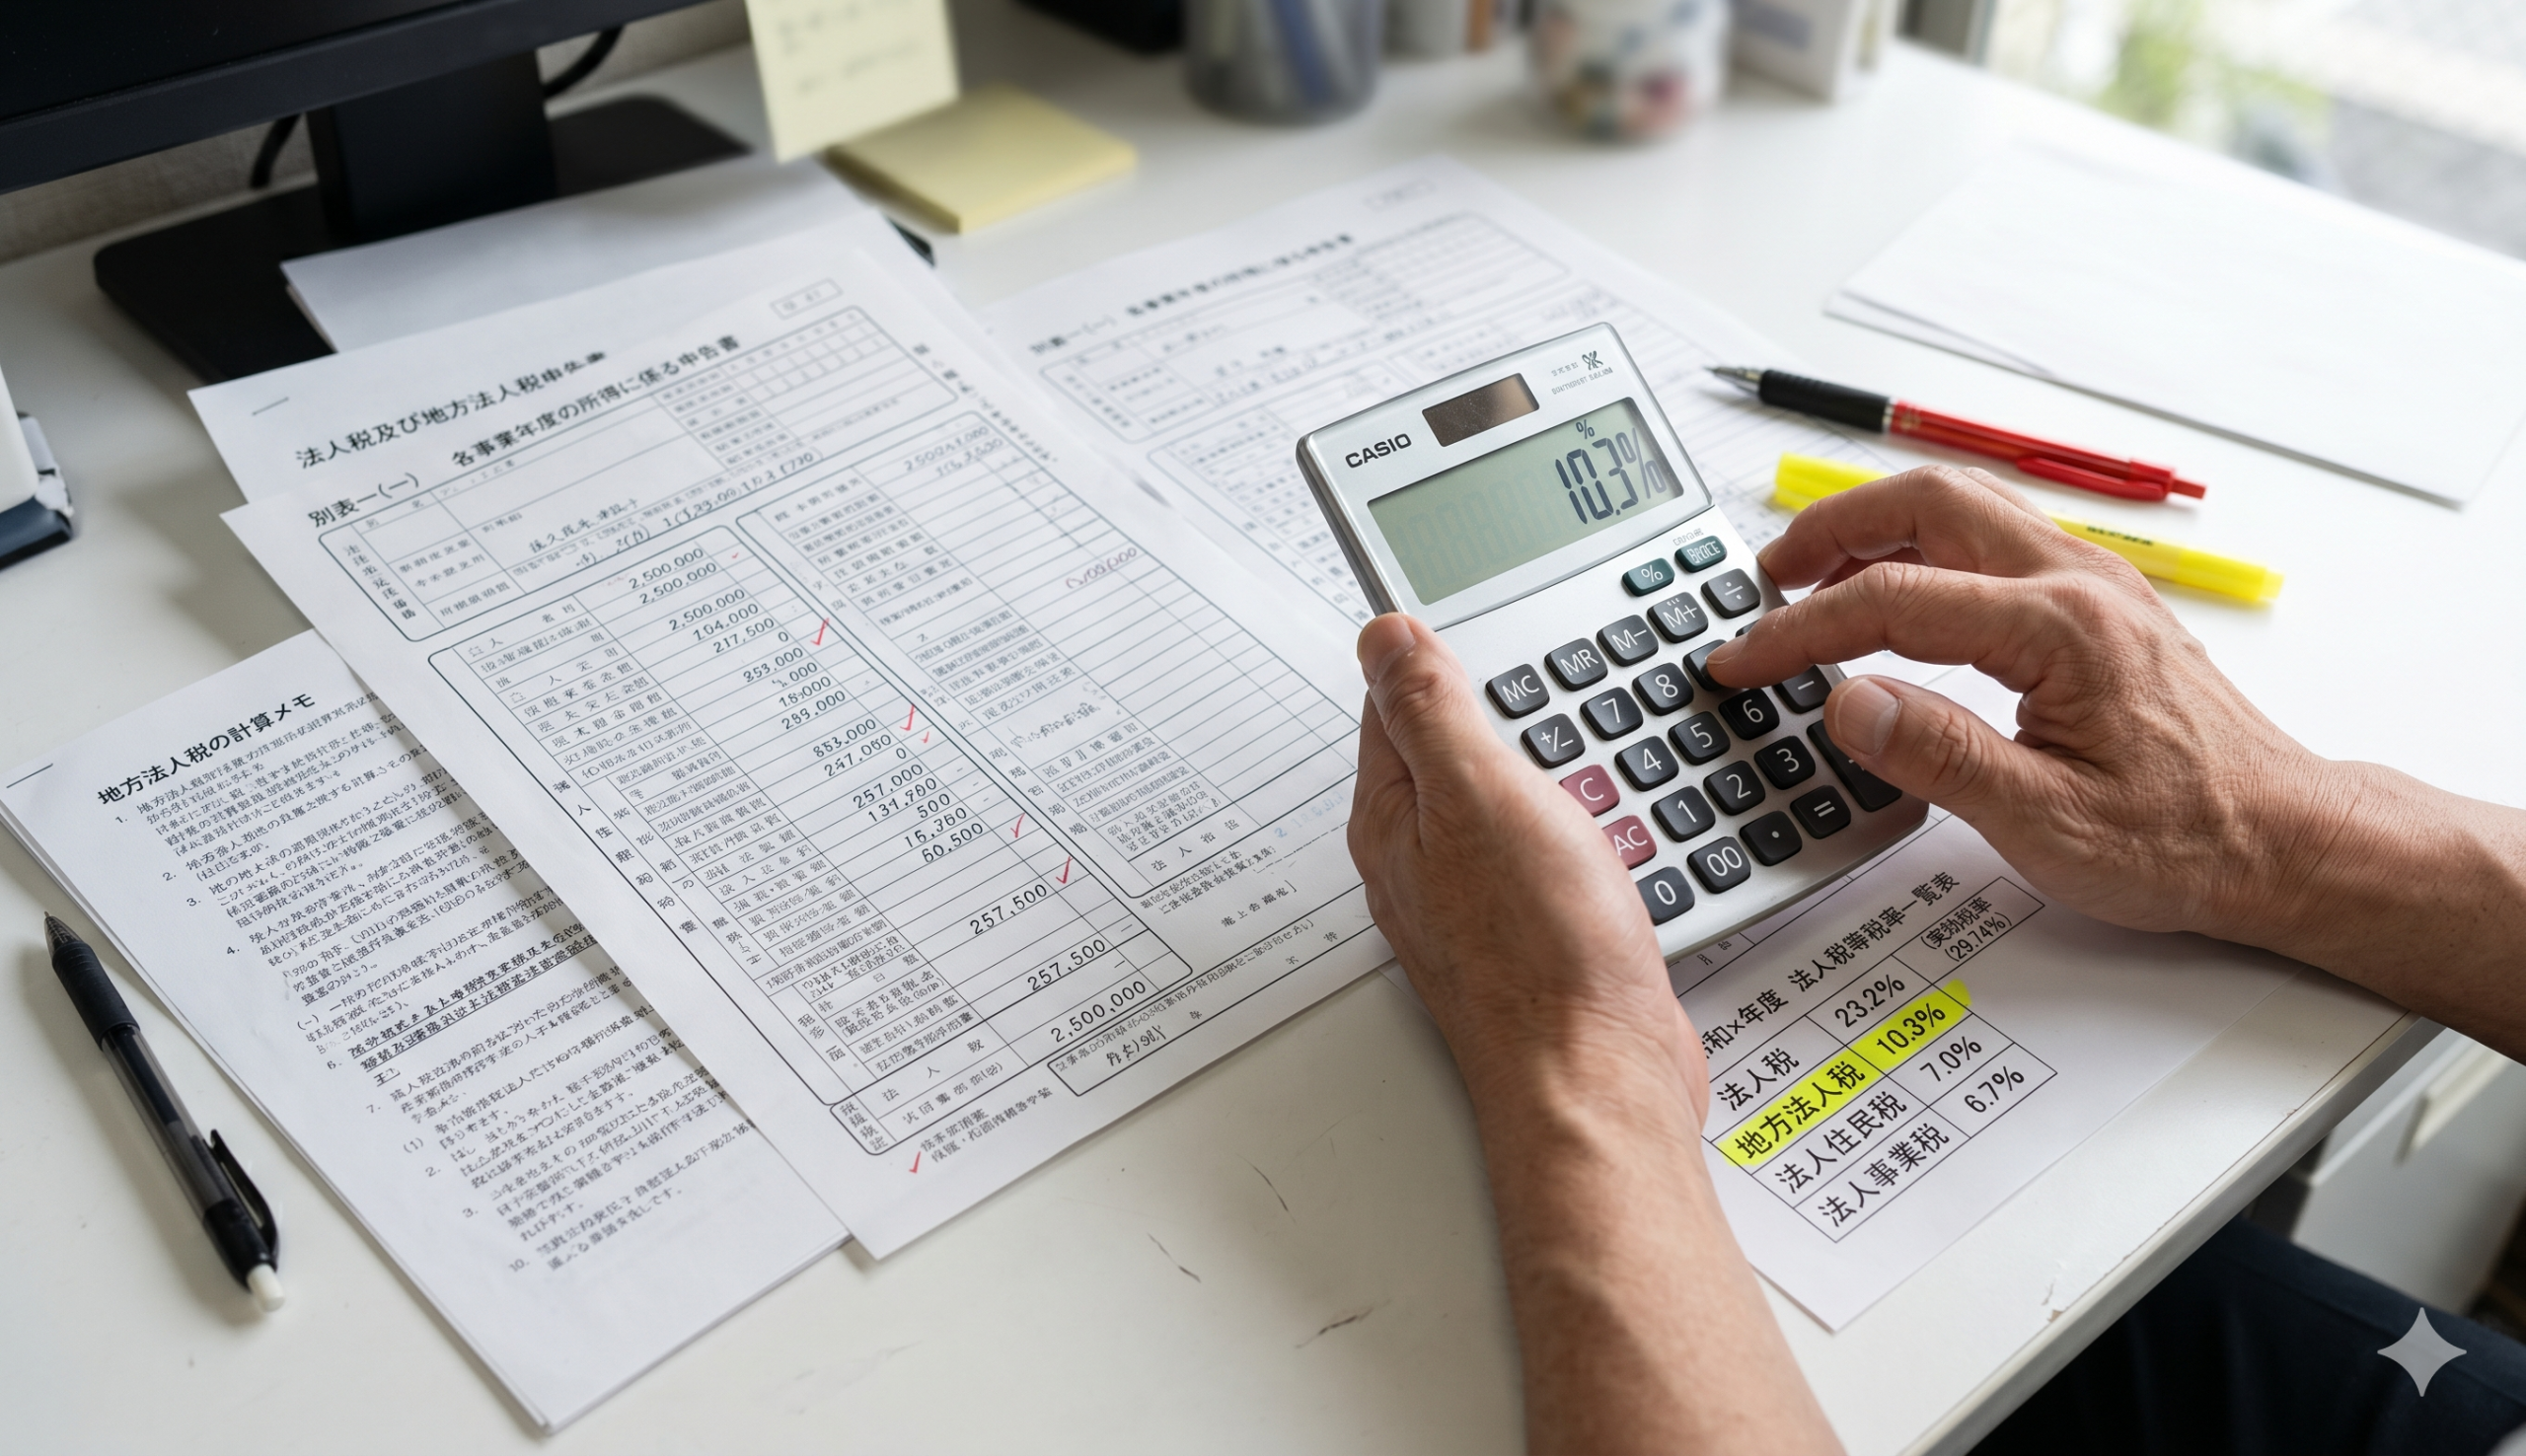
法人にかかる主な税金の一覧
法人にかかる税金は、国税と地方税に分かれます。課税標準や申告先、損金算入の可否も税目ごとに異なります。
| 税目 | 区分 | 主な課税標準 | 税率・税額 | 申告先 | 損金算入 |
| 法人税 | 国税 | 所得 | 15%、17%、19%、23.2%など | 税務署 | 不可 |
| 地方法人税 | 国税 | 基準法人税額 | 2019年10月以後は10.3% | 税務署 | 不可 |
| 防衛特別法人税 | 国税 | 基準法人税額から500万円を控除した額 | 2026年4月以後は4% | 税務署 | 不可 |
| 法人住民税 | 地方税 | 法人税額(法人税割)。均等割は定額 | 法人税割は自治体により異なる | 都道府県・市区町村 | 不可 |
| 法人事業税 | 地方税 | 所得、付加価値、資本金など | 法人の区分や自治体により異なる | 都道府県 | 可 |
| 特別法人事業税 | 国税 | 法人事業税の基準法人所得割額など | 普通法人37%、外形標準課税法人260% | 都道府県へ法人事業税と併せて申告 | 可 |
法人住民税や均等割の詳しい仕組みは、法人住民税について徹底解説!計算方法から赤字で確認できます。
法人住民税の法人税割との違い
法人住民税には、法人税割と均等割があります。
法人税割は、法人税額を課税標準として計算する地方税です。地方法人税と同じく法人税額を基準にしますが、地方法人税は国税、法人住民税の法人税割は地方税です。
均等割は、法人税額や所得が0円でも課税される定額部分です。資本金等の額や従業員数などに応じて自治体ごとに決まります。
東京都の23区内に事務所がある法人は、市町村分も東京都がまとめて扱うため、法人都民税として申告します。2019年10月1日以後に開始する事業年度の標準税率は、道府県民税相当分1.0%と市町村民税相当分6.0%を合わせた7.0%です。超過税率は10.4%です。
法人について、特別区民税という別の税目があるわけではありません。23区内の法人住民税は、法人都民税として扱われます。
法人事業税・特別法人事業税との違い
法人事業税は、事業活動を行う法人に課される都道府県税です。所得割を使う法人では所得を基準に計算し、外形標準課税法人では付加価値割、資本割、所得割を組み合わせて計算します。
法人事業税は、原則として損金算入できます。申告書を提出した事業年度など、一定の時期に損金へ算入します。
特別法人事業税は、2019年10月1日以後に開始する事業年度から導入された国税です。法人事業税の一部を分けて計算しますが、法人事業税と一緒に都道府県へ申告・納付します。
2019年10月1日以後に開始する事業年度では、所得割を使う普通法人の税率は37%、外形標準課税法人は260%です。この税率は所得そのものに掛ける割合ではなく、標準税率で計算した法人事業税の所得割額に掛けます。
申告・納付の方法と期限
申告書は法人税と一体です
地方法人税は、法人税申告書の別表一にある地方法人税欄で計算します。法人税申告書に地方法人税の計算欄が組み込まれているため、法人税の申告書を作れば地方法人税の申告も同時に完了します。
2026年4月1日以後に開始する事業年度では、防衛特別法人税の計算欄も加わります。防衛特別法人税は、法人税・地方法人税と一体の様式で申告しますが、別表一次葉一を使って計算します。
申告書の構成や別表の役割は、法人税申告書とは?別表の種類や作成手順、提出で確認できます。
申告期限は事業年度終了の日の翌日から2か月です
法人税、地方法人税、防衛特別法人税の確定申告期限は、原則として事業年度終了の日の翌日から2か月以内です。
たとえば、2026年3月31日に事業年度が終了する法人の期限は、原則として2026年5月31日です。期限が土曜日、日曜日、祝日などに当たる場合は、その翌日(休日が続く場合は休日明けの日)が期限になります。2026年5月31日は日曜日のため、実際の期限は6月1日(月)です。
申告期限の延長特例を受けている法人は、延長後の期限までに申告できます。ただし、納付期限は原則として延長されないため、納付額がある場合は利子税などが発生する可能性があります。
中間申告が必要になる条件
2026年時点の法人税の中間申告は、前事業年度の法人税額をもとにした前期実績基準額が10万円を超える場合に必要です。
前期実績基準額は、次の式で計算します。
前事業年度の法人税額 × 6 ÷ 前事業年度の月数
前事業年度が12か月なら、前事業年度の法人税額が20万円を超える場合に中間申告が必要です。法人税の中間申告が必要な法人は、地方法人税も中間申告します。
設立初年度は、前事業年度の実績がないため、原則として中間申告は必要ありません。
防衛特別法人税の中間申告は、2027年4月1日以後に開始する事業年度から必要になります。2026年4月1日から2027年3月31日までに開始する事業年度は、防衛特別法人税の中間申告は不要です。
納付方法と納付時の注意点
地方法人税は、税務署へ税目を地方法人税として納付します。主な納付方法は次のとおりです。
> * 税務署や金融機関の窓口で納付します。
> * e-Taxを利用してダイレクト納付を行います。
> * インターネットバンキングで納付します。
> * クレジットカード納付を利用します。
クレジットカード納付の手順は、法人税をクレジットカードで納付する方法で確認できます。
申告書を電子送信した場合は、受信通知などから納付情報を確認し、税目と納付額を間違えないように処理します。法人税と地方法人税は税目が異なるため、納付時に法人税と合算して扱わないよう注意してください。
勘定科目は法人税、住民税及び事業税です
地方法人税は、会計処理上、一般に法人税、住民税及び事業税の勘定科目で処理します。法人税、地方法人税、法人住民税の本税は損金に算入できません。
法人事業税と特別法人事業税は、法人税や地方法人税とは異なり、一定の時期に損金算入できます。損金算入できるかどうかは税目ごとに異なるため、納付した税金は税目別に確認してください。
よくある質問
赤字の場合、地方法人税はかかりますか
法人税額が0円であれば、原則として地方法人税も0円です。ただし、法人税の申告義務がある法人は、税額が0円でも申告書を提出します。
赤字でも法人住民税の均等割は課税される場合があります。地方法人税が0円でも、法人にかかる税金がすべて0円になるわけではありません。
法人税が0円でも申告は必要ですか
法人税額が0円でも、法人税の確定申告が必要な法人は、地方法人税の申告も行います。法人税申告書の地方法人税欄に必要事項を記載して提出します。
申告書を提出しないままにすると、納付額がない場合でも申告義務違反となる可能性があります。
設立初年度に中間申告は必要ですか
設立初年度は前事業年度の実績がないため、原則として中間申告は必要ありません。
2年目以降は、前事業年度の法人税額をもとに中間申告の要否を判定します。前事業年度が12か月の場合、法人税額が20万円を超えるかどうかが目安になります。
中小法人と大法人で税率は違いますか
地方法人税率は、2026年時点で法人の規模にかかわらず10.3%です。
ただし、課税標準となる法人税額は異なります。中小法人は所得800万円以下の部分に15%などの軽減税率を使える場合がありますが、大法人には原則として23.2%が適用されます。
防衛特別法人税が0円でも申告は必要ですか
必要です。
2026年4月1日以後に開始する事業年度では、基準法人税額が500万円以下で防衛特別法人税額が0円になる場合でも、申告書を提出します。
納付額が0円になることと、申告義務がなくなることは別です。
申告期限に遅れるとどうなりますか
申告や納付が期限に遅れると、延滞税や加算税が発生する可能性があります。地方法人税は法人税と同じ申告書で処理するため、法人税の申告漏れや計算誤りが地方法人税にも影響します。
決算月の前から必要書類を整理し、税額の見込みと納付資金を確認しておくことが大切です。
まとめ
地方法人税率は、2019年10月1日以後に開始する事業年度から10.3%です。税額は、原則として基準法人税額に10.3%を掛けて計算します。
計算時は、課税標準を1,000円未満、税額を100円未満切り捨てます。申告期限は法人税と同じで、事業年度終了の日の翌日から2か月以内です。
2026年4月1日以後に開始する事業年度からは、防衛特別法人税も加わります。基準法人税額から年500万円を控除した額に4%を掛け、税額が0円でも申告が必要です。
法人税、地方法人税、法人住民税、法人事業税などの納税時期が重なると、資金の動きを把握しにくくなります。納税月の入出金予定を管理するには、INVOY(無料の請求書作成サービス)の資金繰り表や口座連携機能を活用すると、資金の流れを確認しやすくなります。
クレジットカードの締め日と引き落とし日の関係は?主要8社一覧…
クレジットカードの締め日は1か月分の利用額を区切る日で、引き落とし日は区切った金額を銀行口座から支払…