


口座振替は、請求側が支払者の銀行口座から代金を自動で引き落とす仕組みです。初回に口座を登録すると、利用者は毎回振込操作をしなくても済みます。回収するのは請求企業側で、登録された内容がそのまま引き落としの根拠になります。月謝、会費、家賃、保険料、サブスクリプションなど、繰り返し発生する請求に向いています。
集金企業が支払う費用は、金融機関と直接契約するか、決済代行会社を利用するかで変わります。2026年9月時点で確認できる公表例では、三菱UFJ銀行の取扱手数料は110円(税込)/件、GMOイプシロンの売上処理手数料は120円/回、口座登録処理手数料は100円/回です。ただし、これは各社の料金例であり、業界全体の相場ではありません。
開始までの期間も一律ではありません。紙の申込書や窓口手続きでは1〜2か月程度かかる公式例がある一方、Web申込では2日程度から2週間程度の例があります。便利そうだからという理由だけで決めると、サービス開始日に間に合わない可能性があります。本記事では、仕組み、口座振込・自動送金との違い、支払者と請求企業の費用、申し込み方法、導入を待つ間に使える回収手段を整理します。自社の請求に口座振替が合うかを判断し、契約前に確認する項目を把握できる内容です。
更新日:2026年9月3日
目次
口座振替とは|請求側が引き落とす仕組みとお金の流れ
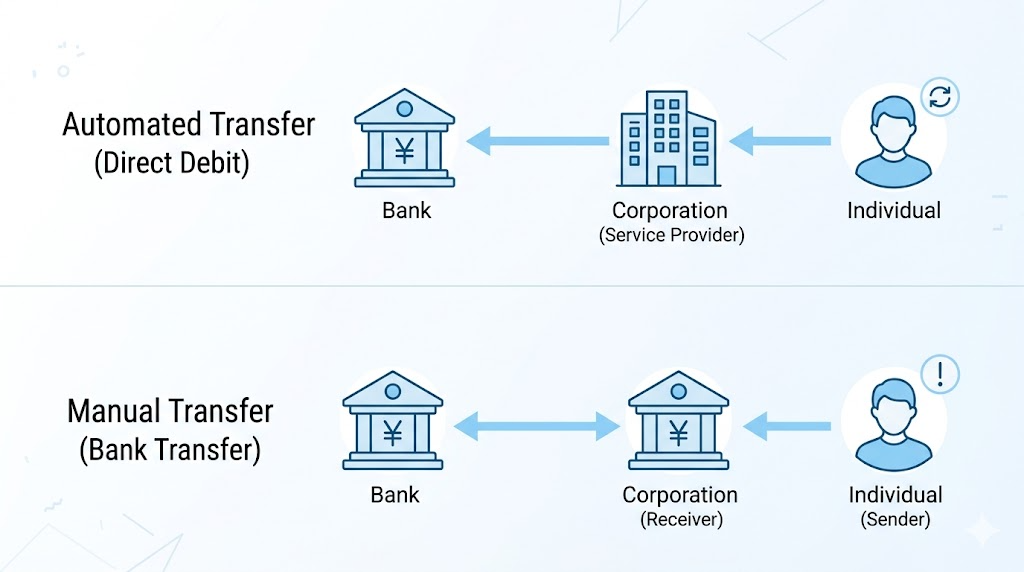
意味と銀行アプリやATMの「振替」との違い
口座振替では、支払者が口座を登録し、請求企業が料金の回収を依頼します。利用者の口座から指定額が払い出され、金融機関や収納サービスを通って請求企業へ入金されます。利用者からは「引き落とし」、企業側からは「収納」や「集金」と呼ばれることがあります。
電気、ガス、水道、電話、家賃、保険、学校や習い事の月謝などで利用されています。支払いのたびに請求書を確認して操作する手間を減らせるため、継続利用を前提とした料金の回収に適しています。
一方、銀行アプリに表示される「振替」は、別の意味で使われる場合があります。十八親和銀行は、支払口座と同一名義で、同一店舗にある口座への資金移動を「振替」と説明しています。これは、自分名義の口座間で資金を移す行内振替です。顧客口座から料金を回収する口座振替とは、資金を動かす主体も目的も異なります。同じ「振替」という言葉でも、サービスの内容は分けて考える必要があります。十八親和銀行 振込と振替の違いに関するFAQ
支払者・金融機関・請求企業のお金の流れ
関係するのは、支払者、金融機関または決済代行会社、請求企業の3者です。支払者が口座を登録し、請求企業は対象者と請求額をまとめます。金融機関側では、登録情報と請求データを照合して処理します。口座振替の処理全体を全銀システムのフローとして捉えるのではなく、金融機関のシステムを経由して資金が動く流れとして理解します。
実務上は、次の4段階で進みます。
1. 支払者が依頼書またはWebフォームで口座を登録します。
2. 請求企業が対象者と請求額をまとめ、金融機関や収納サービスへ振替データを送ります。
3. 指定された振替日に、支払者の口座から請求額が払い出されます。
4. 処理結果に基づき、請求企業の口座へ代金が入金されます。
口座を登録した後も、請求企業には顧客情報との照合、請求額の確定、処理結果の確認が残ります。回収だけを自動化するのではなく、登録受付から結果確認までを一連の業務として設計します。
口座振替・口座振込・自動送金の違い|3者比較
誰が操作し、いつ資金が動くか
大きな違いは、資金移動のきっかけを誰が作るかです。口座振替では、請求企業が請求データを登録し、支払者の口座から代金を回収します。口座振込の場合は、支払者が請求書を確認して相手の口座へ送金します。自動送金は、支払者が自分の口座から定期的に送る設定です。集金側が支払者の口座から請求額を引き落とす方法ではありません。
| 比較軸 | 口座振替 | 口座振込 | 自動送金 |
| 誰が資金を動かすか | 請求側が請求データを登録 | 支払者が都度送金 | 支払者が定期送金を設定 |
| 毎回の手続き | 初回登録後は原則不要 | 毎回必要 | 初回設定後は原則不要 |
| 金額の変動 | 変動額に対応するサービスもあります | 変動額に対応 | 定額が中心です |
| 手数料の負担者 | 請求企業が負担する場合があります | 支払者が負担する場合があります | 支払者です |
| 主な用途 | 公共料金・月謝・家賃・継続利用料 | 都度請求・スポット取引 | 家賃・積立などの定額支払い |
| 請求側の開始時期 | 金融機関・サービスによって異なります | すぐ使いやすい方法です | 請求側の回収には別契約が必要です |
振込では、支払者が請求書に記載された口座へ送金します。請求額が変わっても扱いやすく、請求側は入金後に請求内容と照合します。口座情報や名義の整え方は、請求書の振込先の書き方も参考になります。
定期請求・都度請求・定額支払いの使い分け
毎月の会費や利用料など、同じ顧客へ繰り返し請求する場合は、登録後の操作を減らせる口座振替が候補になります。月ごとに請求額が変わっても、変動請求に対応するサービスなら利用できます。ただし、対応範囲は契約先によって違います。固定額しか扱えないサービスもあるため、従量課金や追加料金がある事業者は仕様を確認してください。
商品を1回だけ販売する場合や、制作物の納品ごとに請求する場合は、口座振込のほうが扱いやすいことがあります。口座登録を待つ必要がなく、準備期間を短くしやすいためです。自動送金は支払者が定額を定期的に送る機能であり、請求側の回収方法とは異なります。
「自動払込」「自動送金」「自動引き落とし」は似た言葉ですが、内容は同じではありません。ゆうちょ銀行の「自動払込み」は、指定日に通常貯金口座から払い出し、収納企業の口座へ入金する仕組みです。名称だけで判断せず、資金の出所と入金先を確認します。
口座振替の手数料はいくらか|個人・集金企業別の公表額
支払者側の費用と口座振替割引の現在
支払者が負担する料金は、支払先との契約条件で決まります。無料の場合もありますが、すべての支払先で同じとは限りません。三菱UFJ銀行は、通常の口座振替について手数料はかからないと案内しています。2026年9月時点でも、申込画面や利用規約を確認する必要があります。三菱UFJ銀行 通常の口座振替に関するよくあるご質問
「口座振替なら毎月割引になる」という説明は、そのまま受け取らないほうがよいでしょう。東京電力エナジーパートナーは、以前設定していた月55円(税込)の割引を2024年10月分から廃止しました。東京ガスも、税込55円/月の割引を2025年3月検針分から廃止しています。東京都水道局は、2026年9月時点の案内で50円/月(税抜)の割引を示しています。割引を前提にせず、契約先の最新案内を確認してください。出典:東京電力エナジーパートナー 料金改定に関するお知らせ/東京ガス 口座振替割引の廃止について/東京都水道局 口座振替のWeb受付
集金企業側の公表料金と見積りの取り方
請求企業が集金側として口座振替を利用すると、初期費用、月額費用、請求件数に応じた処理料金などが発生する場合があります。金融機関と直接契約する場合、三菱UFJ銀行は取扱手数料110円(税込)/件、新規契約手数料33,000円(税込)を公表しています。みずほ銀行は請求件数あたり100円以上、ゆうちょ銀行は一般扱いで33〜55円/件、契約料金5,500円、月額料金4,400円(いずれも税込)を示しています。いずれも2026年9月時点の各行の料金例で、業界全体の相場ではありません。
決済代行会社の料金体系も同じではありません。GMOイプシロンは、売上処理120円/回、口座登録処理100円/回、初期費用無料、月額3,000円を公表しています。KOMOJUは初期費用と月額費用を無料と案内していますが、口座振替の1件あたり手数料は公表していません。SBペイメントサービスやDGフィナンシャルテクノロジーも個別見積りです。比較するときは見積書を使います。
| 対象(立場) | 費目 | 金額の目安 | 主な負担者 |
| 支払者 | 通常の口座振替手数料 | 支払先によっては無料です | 支払者または契約先 |
| 支払者 | 口座振替割引 | 事業者ごとに異なります。廃止済みの事例もあります | 契約先 |
| 集金企業 | 三菱UFJ銀行の取扱手数料 | 110円(税込)/件 | 集金企業など契約条件によります |
| 集金企業 | みずほ銀行の請求件数料金 | 100円以上/件 | 集金企業など契約条件によります |
| 集金企業 | ゆうちょ銀行の一般扱い | 33〜55円/件(税込) | 受取人負担など契約条件によります |
| 集金企業 | GMOイプシロンの処理料金 | 売上120円/回、口座登録100円/回 | 集金企業など契約条件によります |
| 集金企業 | 初期費用・月額費用 | 各社の公表条件によります | 集金企業 |
| 集金企業 | 振替不能後の再請求・再払込み | 金額の共通値は確認できません | 契約条件によります |
出典:三菱UFJ銀行 口座振替サービス/みずほ銀行 法人口座振替に関するFAQ/ゆうちょ銀行 自動払込み/GMOイプシロン 口座振替/KOMOJU 料金
見積りでは、初期費用や月額費用だけでなく、請求件数、口座登録、データ連携、結果確認、入金日、対応金融機関も同じ条件で比べます。振替不能後の再請求や再払込みにかかる料金は、サービスごとに異なります。SBペイメントサービスは請求失敗時にも処理手数料が発生すると案内していますが、金額は公表していません。契約前に見積りへ反映させます。
導入にかかる期間と手続き|紙は1〜2か月・Webは2日から
紙の依頼書で登録する場合
紙で申し込む場合、請求企業が口座振替依頼書を配布します。支払者は金融機関名、支店、口座番号、名義などを記入して提出します。金融機関への届出内容と記入内容を確認する必要があるため、書類の往復や不備の修正が起こりやすい方法です。法人では、法人名義や代表者情報など、サービスが指定する追加情報を求められることがあります。
東京電力エナジーパートナー、東京ガス、東京都水道局の公式案内には、紙の申込書や郵送・窓口手続きから開始まで1〜2か月程度かかる例があります。すべてのサービスに当てはまる期間ではないため、販売開始日から逆算して準備します。
Web口座振替で登録する場合
Web申込では、フォームに金融機関と口座情報を入力し、金融機関側の画面で認証します。郵送のやり取りがないので登録しやすい一方、対応金融機関、利用可能時間、法人口座への対応はサービスごとに違います。
開始までの期間もさまざまです。東京電力エナジーパートナーはWeb申込を1〜2週間、東京ガスは2〜5営業日、東京都水道局は登録完了まで2日程度と案内しています。ゆうちょ銀行はWeb上で自動払込みを即時に申し込めると案内していますが、初回の引き落とし時期は事業者ごとに異なります。2026年9月時点で確認できる公式例では、紙は1〜2か月、Webは2日程度から2週間程度です。申込完了の時期と、実際に請求額を回収できる初回時期は分けて確認します。
出典:東京ガス 口座振替の登録完了時期に関するFAQ/東京都水道局 口座振替の手続き
企業側では、口座登録の案内方法、請求データの作成担当、結果確認の方法を決めておきます。登録が間に合わない顧客には、口座振込などの代替手段を案内します。
請求書の回収手段4択|開始時期・費用・入金で判断
4つの回収手段を比較する意思決定表
回収方法を選ぶときは、手数料だけでなく、開始までの期間と入金サイクルも確認します。導入を待つ間の請求をどう処理するかも、実務では考えておく必要があります。請求の性質と資金繰りを基準に選びます。
| 回収手段 | 開始まで | 手数料の負担者 | 相手の与信審査 | 入金サイクル | 向くケース |
| 口座振替 | 紙は1〜2か月程度、Webは2日程度〜2週間程度の公式例 | 請求企業など契約条件によります | 口座登録が必要です | 振替処理後、契約で定めた日に入金 | 定期・継続の月額請求 |
| 口座振込 | すぐ使いやすい方法です | 主に支払者など契約条件によります | 不要です | 相手の入金後 | 都度・スポット取引 |
| 請求書のクレジットカード払い | サービス条件によります | 利用者側など条件によります | カード利用枠などの確認があります | 支払サイトを調整しやすい | 支払側の資金繰り調整 |
| 売掛債権の資金化(ファクタリング) | サービス条件によります | 利用者側の手数料です | 売掛先などの確認があります | 入金前倒しを検討できます | 入金待ちを短縮したい場合 |
表の「開始まで」は、数値が公表されている口座振替の公式例を示しています。カード払いとファクタリングは、サービス、審査、契約条件によって開始時期と費用が変わるため、一律の数字を置いていません。請求書をカードで支払う方法の具体的な仕組みは、請求書のクレジットカード払いで確認できます。入金を前倒ししたいときは、売掛金と資金繰りの関係も判断材料になります。
定期請求・都度請求・資金繰り別の選び方
毎月の利用料、会費、家賃、保守料金などの継続請求では、口座振替を第一候補にできます。顧客が振込操作をする回数を減らせるうえ、請求企業も毎月の回収を一定の手順で管理できます。顧客登録の手間と導入期間を受け入れられ、請求額の変動にもサービスが対応しているなら、長期運用に向く方法です。
単発の制作費や納品ごとの請求では、口座振込が現実的な場合があります。登録を待たずに始められ、金額や支払先を請求書ごとに指定できるためです。支払時期を調整したい場合は請求書カード払い、入金日を前倒ししたい場合は売掛債権の資金化を検討します。支払う側と受け取る側では、抱える課題が違います。
毎月の会費を集めるスクールなら、登録完了までは振込、完了後は口座振替へ切り替える運用が考えられます。入金待ちが資金繰りを圧迫する場合は、ファクタリングによる資金化を検討します。継続性、開始時期、入金が必要な日を基準に選びます。
利用できる請求・できない請求の判定ポイント
導入前に確認する金融機関・名義・請求条件
申込前に、対応金融機関、個人名義と法人口座の可否、口座名義の一致条件、請求額の変動への対応を確認します。顧客が使いたい金融機関に対応していなければ、登録率は下がります。ゆうちょ銀行に対応しているかどうかも、サービスごとに異なります。変動請求の場合は、上限や締め切りも確認します。
単発請求では、登録作業の負担が回収額に見合うかを考えます。継続請求では、登録率、入金時期、結果データの管理工数まで含めて判断します。名称だけでは利用できるかどうかを決められません。先に、金融機関と収納サービスの対応条件を照合します。
個別トラブルの詳細は別記事へ分離
本記事では、利用可否の判定と導入前の確認に絞ります。残高不足への対応、再請求、口座変更、解約、不正な引き落としへの対処は、契約先によって手順が異なります。個別の確認は、引き落とし日と引き落としに失敗したときの対処を参照してください。
企業が継続集金に使うメリットと限界
月謝・会費・利用料の回収を安定させる利点
企業側から見た大きな利点は、顧客が毎回振り込む必要を減らせることです。請求担当者は請求データと振替結果を中心に管理できます。月謝や会費のように対象者と請求周期が決まっている事業では、回収手順を標準化しやすくなります。
顧客にとっても、毎月振込先や金額を入力する手間がありません。ただし、登録率が低ければ効果は限られます。未登録者の支払方法もあわせて設計します。
単発取引・変動額では費用対効果を確認する
初回登録には手間がかかるため、短期の取引や請求回数が少ない取引では、口座振込のほうが準備しやすい場合があります。口座振替では、顧客情報の登録、請求データの作成、結果確認も必要です。1回限りの請求だと、登録作業の負担が大きくなることがあります。
請求額が大きく変動する事業では、対応可否と締め切りを確認します。従量課金や追加利用がある場合、請求額の確定時期と送信形式が運用上の要になります。公表されている料金だけでなく、登録や照合にかかる社内工数も費用に含めて考えます。定期性、顧客数、登録率を並べると、導入する意味を判断しやすくなります。
電子マネー・クレジットカード払いとの比較
カード払い・オートチャージ・銀行引き落としの違い
口座振替では、支払者の銀行口座から請求企業へ料金を回収します。クレジットカード払いでは、カード会社を介して決済します。カード番号や有効期限の管理、カード会社の利用枠、加盟店側の決済手数料が関係します。料率はカードブランドや契約プランによって変わるため、利用するサービスの料金表で確認します。
電子マネーのオートチャージは、残高が一定条件を下回ったときに、銀行口座やカードから電子マネーへ残高を補充する機能です。料金を利用者へ請求する回収方法とは、目的が違います。口座から自動で資金が動く点は似ていますが、入金先が異なります。仕組みを比較したい場合は、クレジットカード払いと口座振替の違いも確認してください。
支払者と請求企業の判断軸
支払者は、利用できる金融機関、支払日、ポイント、残高管理のしやすさを比べます。集金側が確認するのは、処理料金、入金日、登録率、変動請求への対応、結果データの扱いやすさです。
カード決済の資金の流れは、クレジットカードの引き落としの仕組みで確認できます。ここでは、決済の主体と資金の移動先に注目します。
海外のダイレクトデビット制度との違い
日本の引き落とし型決済との共通点
ダイレクトデビットは、海外で使われている口座引き落とし型の決済制度です。支払者が引き落としを認め、請求側が登録内容に基づいて口座から料金を回収する点は、日本の口座振替と共通しています。ただし、認証、事前通知、返金請求、契約方式は国や制度によって異なります。国内事業者が同じ手順をそのまま使えるわけではありません。
SEPA・Bacsの概要
European Payments CouncilのSEPAダイレクトデビットCoreでは、承認済みの引き落としについて8週間以内、無権限の引き落としについて最長13か月の返金請求権が示されています。B2Bでは、承認済み取引の返金請求権がない扱いです。英国のBacs Direct Debit Guaranteeでは、企業または銀行側のミスがあった場合、支払額の全額を即時返金すると案内しています。国内で導入を判断するときは、まず対応金融機関、費用、開始期間を確認します。Bacs Direct Debit Guaranteeに関するFAQ
よくある質問|費用・期間・利用可否
申し込みから開始までどれくらいかかりますか
紙の申込書や窓口手続きでは、開始まで1〜2か月程度かかる公式例があります。Web申込では、東京ガスの2〜5営業日、東京都水道局の2日程度、東京電力エナジーパートナーの1〜2週間という例があります。2026年9月時点で確認できる範囲でも差があるため、申込完了日と初回請求に使える日を分けて契約先へ確認します。
手数料は誰が負担しますか
支払者側の手数料は、支払先によって無料になる場合があります。請求企業側には、金融機関や決済代行会社との契約に応じて、初期費用、月額費用、処理料金が発生することがあります。三菱UFJ銀行の110円(税込)/件やGMOイプシロンの120円/回などは、各社が公表している例です。業界共通の相場として扱わず、契約条件を確認してください。
決済代行会社を使うと直接契約より高くなりますか
一概にはいえません。直接契約と決済代行では、対応金融機関、口座登録の方法、請求データの連携、結果確認、サポートの範囲が異なります。決済代行会社にも、初期費用や月額費用が無料の会社、個別見積りの会社、処理ごとに料金を設定する会社があります。初期費用だけでなく、一定期間の請求件数を想定した総額で比較します。
法人口座でも利用できますか
利用できるかどうかは、金融機関と収納サービスの対応条件によります。法人名義に対応していても、口座名義の表記、代表者情報、本人確認、登録方法に指定がある場合があります。契約前に、法人口座の可否、必要書類、Web登録の対応範囲を確認します。個人向けの案内だけで判断しないでください。
ゆうちょ銀行でも対応していますか
ゆうちょ銀行には、口座振替に相当する「自動払込み」があります。指定日に通常貯金口座から指定額を払い出し、収納企業の振替口座または通常貯金口座へ入金する仕組みです。ただし、請求企業が契約するサービスで対応しているかは、別途確認が必要です。利用者が使える金融機関と、企業が受け付けられる金融機関は同じとは限りません。
銀行アプリの「振替」ボタンは同じものですか
同じとは限りません。銀行アプリの振替は、同一名義・同一店舗など、登録済み口座間の資金移動を指す場合があります。支払者の口座から代金を回収する仕組みとは、操作する主体も資金の行き先も違います。三井住友銀行も、振込と振替を資金移動の相手や登録口座の違いで説明しています。三井住友銀行 振込と振替に関するFAQ
毎月金額が変わる請求にも使えますか
変動額に対応するサービスもありますが、すべての契約で利用できるわけではありません。従量料金、追加購入、日割り、返金などがある場合は、請求額の確定期限、送信データの形式、上限額、結果確認の方法を確認します。定額請求だけを前提にしたサービスもあるため、導入前に実際の請求パターンを提示して判断するのが安全です。
請求書は、請求先、金額、支払期限、振込先などをそろえて作成します。口座振替と振込の顧客が混在する場合は、請求方法を台帳で管理します。書式や発行手順は、請求書の作成・発行で確認できます。
まとめ|継続請求に強い一方、期間と費用の確認が必要です
要点の再確認
口座振替は、請求企業が支払者の口座から代金を自動で回収する仕組みです。口座振込では支払者が都度送金し、自動送金では支払者が定期送金を設定します。
手数料は、一律の相場だけで判断できません。各社の料金例を確認し、初期費用、月額費用、処理料金、登録料金を合算します。支払先によっては支払者側が無料でも、請求企業側に契約費用が発生します。東京電力と東京ガスでは、過去の口座振替割引が廃止されています。
開始時期は、紙の申込書や窓口なら1〜2か月程度、Webなら2日程度から2週間程度の公式例があります。定期請求では自動回収の利点を得やすい一方、単発請求や短期取引では振込が使いやすい場合もあります。自社の請求周期、登録率、入金希望日、管理工数を確認し、契約前に見積りと対応条件を確かめてください。





カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…