


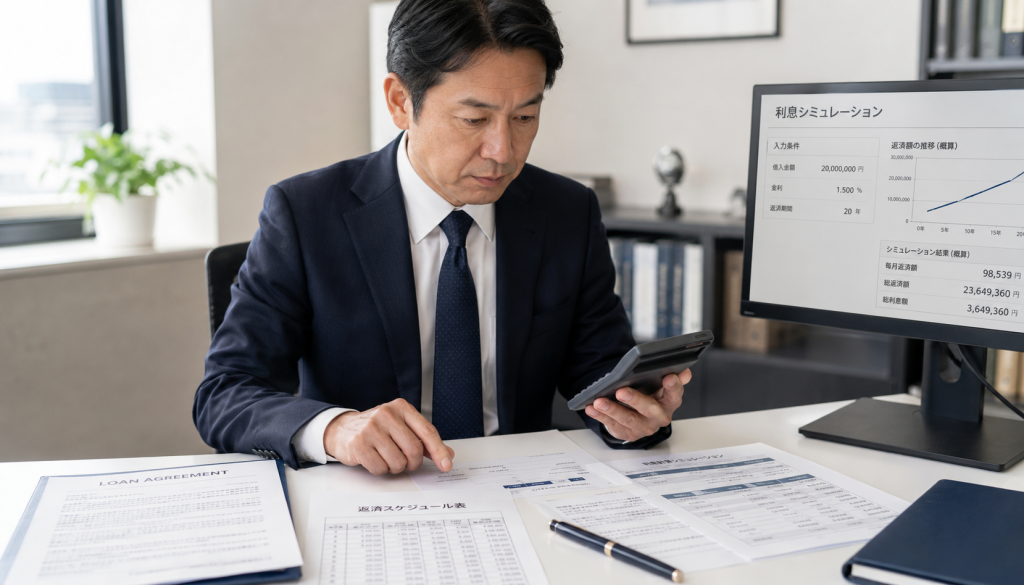
借入利息とは、借りた元金に金利を掛け、借入期間に応じて算出する資金調達のコストです。事業用の借入では、支払った利息を「支払利息」として経費にできます。一方、元金の返済は経費になりません。
利息額は、基本的に「元金×年利×日数÷365」で求めます。返済方式によって毎月の返済額や総利息が変わるため、計算方法に加えて、返済方式や会計処理も確認する必要があります。
この記事では、借入利息と借入利率・金利・利子の違い、具体的な計算方法、返済方式による差、法律上の上限、経費計上と仕訳、利息負担を抑える方法を事業者向けに解説します。
目次
借入利息とは?借入利率・金利・利子との違い
借入利息は「金額」、借入利率・金利は「割合」
利息とは、お金を借りた対価として支払う金額です。借り手にとっては資金を使うためのコストであり、貸し手にとっては資金を提供した対価です。
一方、借入利率や金利は、元金に対する利息の割合を指します。通常は「年3%」「年5%」のようにパーセントで表示されます。
たとえば、100万円を年5%で1年間借りた場合、単純計算の利息は5万円です。
> * 元金:100万円
> * 年利:5%
> * 1年間の利息:5万円
ただし、実際の返済では毎月元金が減るため、1年間の利息が必ず5万円になるとは限りません。元金の残高、返済日数、返済方式によって実際の利息額は変わります。
借入金の基本的な意味や仕訳を確認したい場合は、借入金の定義・仕訳・経営上のポイントも参考にしてください。1年以内に返す借入の扱いは短期借入金の意味と仕訳で解説しています。
利子との違いと実質年率
利息と利子は、一般的には同じ意味で使われます。民法や利息制限法では「利息」、所得税法では「利子所得」のように分野によって呼び方が異なるだけで、別の金額を指すわけではありません。会計では、払う側が「支払利息」、受け取る側が「受取利息」の勘定科目を使います。
「実質年率」は、利息だけでなく、契約にかかる手数料などを含めて年率に換算した割合です。表示上の金利が同じでも、手数料が別にかかる商品では、実質年率のほうが高くなる場合があります。
事業用の借入を比較するときは、表示された金利だけでなく、次の費用も確認します。
> * 事務手数料
> * 保証料
> * 印紙代
> * 繰上返済手数料
> * その他の契約関連費用
銀行や信用金庫などの商品によって、手数料の扱いや実質年率の表示方法は異なります。契約書や返済予定表で、総返済額を確認してください。
用語の整理
| 用語 | 意味 | 表示方法・特徴 |
| 利息 | お金を借りた対価として支払う金額 | 円で表示 |
| 利子 | 利息とほぼ同じ意味で使われる言葉 | 税法(利子所得など)で使われることが多い |
| 金利・利率 | 元金に対する利息の割合 | 年3%、年5%など |
| 実質年率 | 利息や一定の手数料を含めて年率換算した割合 | 商品比較に使う |
| 元金 | 実際に借りた金額、または返済対象として残っている金額 | 利息計算の基準 |
「元金」と「借入残高」は、契約や文脈によって使い分けます。利息計算では、返済前の残高を基準にすることが一般的です。
借入利息の計算方法
基本式は元金×年利×日数÷365
日割りで計算する場合、基本式は次のとおりです。
利息 = 元金 × 年利 × 借入日数 ÷ 365
たとえば、100万円を年5%で30日間利用した場合は、次のように計算します。
1,000,000円 × 5% × 30日 ÷ 365日 = 約4,109円
したがって、利息は約4,109円です。
実際の契約では、1年を365日ではなく366日として計算する場合や、初日を含めない場合があります。金融機関ごとに計算方法が異なるため、契約書や返済予定表を確認してください。
月割りで見積もる方法と日割りとの差
毎月の利息を大まかに見積もる場合は、年利を12で割って月利を求めます。
月利 = 年利 ÷ 12
たとえば、500万円を年3.6%で借りた場合、月利は0.3%です。
5,000,000円 × 0.3% = 15,000円
借入残高が500万円のままであれば、1か月分の利息は15,000円と見積もれます。
ただし、実際の返済では毎月元金を返すため、2回目以降の利息は少しずつ減ります。借入日や返済日が月の途中にある場合は、月割りではなく日割りで計算されることもあります。
月割り計算は資金繰りの概算に適しています。契約上の正確な金額を確認するときは、返済予定表を使います。
計算するときの注意点
利息を計算するときは、次の点を確認します。
> * 初日を計算に含めない片端入れが使われる場合があります。
> * うるう年は1年を366日として計算する場合があります。
> * 1円未満の端数を切り捨てるか、切り上げるかは契約で異なります。
> * 実質年率では手数料などが含まれる場合があります。
> * 分割返済では毎月の残高に応じて利息が変わります。
同じ年利でも、元金を早く減らす返済方式を選ぶと、総利息は少なくなります。
返済方式で総利息はいくら変わるか
元利均等返済と元金均等返済のしくみ
元利均等返済は、毎月の返済額をほぼ一定にする方法です。返済額には元金と利息が含まれ、返済当初は利息の割合が大きく、後半になるほど元金の割合が大きくなります。
毎月の支出を予測しやすい一方、元金の減りが元金均等返済より遅いため、同じ条件では総利息が多くなる傾向があります。
元金均等返済は、毎月返す元金を一定にする方法です。残高が減るにつれて利息も減るため、毎月の返済額は少しずつ下がります。
返済開始直後の負担は大きくなりますが、元金を早く減らせるため、総利息は元利均等返済より少なくなる傾向があります。
300万円・年3%・5年で比べた場合
300万円を年3%、60回払いで返済する場合を比較します。
| 返済方式 | 毎月の返済額 | 総利息 | 特徴 |
| 元利均等返済 | 53,906円 | 約234,364円 | 毎月の返済額がほぼ一定 |
| 元金均等返済 | 初回57,500円、最終回50,125円 | 228,750円 | 返済が進むほど月額が下がる |
元利均等返済の総利息は約23.4万円です。端数処理によって数十円程度の差が出る場合があります。
元金均等返済では、初回の返済額は元金50,000円と利息7,500円を合わせた57,500円です。最終回は元金50,000円と利息125円を合わせた50,125円です。
この条件では、元金均等返済のほうが総利息は5,614円少なくなります。その代わり、返済開始直後の負担は元金均等返済のほうが大きくなります。
毎月の資金繰りを安定させたい場合は元利均等返済、初期の返済余力があり総利息を抑えたい場合は元金均等返済が選択肢になります。
設備資金300万円・年2.4%・3年のケース
設備資金として300万円を年2.4%、36回払い、元利均等返済で返す場合、月利は0.2%です。
この条件では、毎月の返済額は約86,453円、総利息は約11.2万円です。総返済額は約311.2万円になります。
毎月の返済額や総利息を確認するときは、次の情報をそろえます。
> * 借入額
> * 年利
> * 返済回数
> * 返済方式
> * ボーナス返済の有無
> * 初回返済日
金利が1ポイント上がると総利息はいくら増えるか
金利の差は、返済期間が長いほど総返済額に影響します。
500万円を24回、元利均等返済で返す場合、年利によって総利息は次のように変わります。
| 年利 | 総利息 |
| 2% | 約10.5万円 |
| 3% | 約15.8万円 |
| 12% | 約64.9万円 |
年2%から年3%へ1ポイント上がるだけで、総利息は約5.3万円増えます。年2%と年12%では、差は約54.4万円です。
金利が1ポイント上がった場合の影響は、借入額、返済期間、返済方式によって変わります。契約前は、金利だけでなく総返済額を比較してください。
借入利息の上限は法律で決まっている
利息制限法・出資法・貸金業法の三層構造
利息には法律上の上限があります。利息制限法では、元本の金額に応じて上限利率が定められています。
| 元本 | 利息制限法の上限 |
| 10万円未満 | 年20% |
| 10万円以上100万円未満 | 年18% |
| 100万円以上 | 年15% |
上限を超える部分の利息の契約は無効です。
出資法では、2010年6月18日から、業として貸し付ける者の上限が年29.2%から年20%へ引き下げられました。年20%を超える利息の契約は刑事罰の対象です。
利息制限法の上限を超えて年20%以下となる部分は、民事上は無効となり、貸金業者は行政処分の対象になります。かつて存在した利息制限法と出資法の差による「グレーゾーン金利」は、制度改正によって撤廃されています。
事業者向けの商品でも、貸金業者からの借入れには、貸金業法などの規制が関係します。契約先が銀行、信用金庫、貸金業者のいずれかによって適用される制度が異なるため、契約条件を確認してください。
遅延損害金の上限
返済が遅れた場合は、通常の利息とは別に遅延損害金が発生することがあります。
利息制限法では、遅延損害金の上限を通常の上限利率の1.46倍と定めています。
| 元本 | 通常の上限利率 | 遅延損害金の上限 |
| 10万円未満 | 年20% | 年29.2% |
| 10万円以上100万円未満 | 年18% | 年26.28% |
| 100万円以上 | 年15% | 年21.9% |
貸し手が業として行う貸付(営業的金銭消費貸借)では、利息制限法7条により、遅延損害金の上限は年20%です。
返済が遅れそうな場合は、放置せず、契約先に早めに連絡してください。遅延損害金の計算方法や上限は、契約の種類によって異なります。
支払利息は経費になる?勘定科目と仕訳
支払利息は営業外費用、元金返済は経費にならない
事業用の借入に対して支払う利息は、一般に「支払利息」の勘定科目で処理します。支払利息は、売上を作る直接費用ではなく、資金調達に伴う「営業外費用」に分類されます。
法人では、事業に必要な借入に対応する支払利息は、通常、損金として処理します。個人事業主では、事業に使った部分の利息を必要経費にできます。
一方、元金の返済は、借入金という負債を減らす取引です。費用ではないため、元金返済額を経費に含めません。
| 支払いの内容 | 会計上の扱い |
| 借入元金の返済 | 借入金の減少 |
| 借入利息の支払い | 支払利息として費用計上 |
| 翌期分の利息を前払い | 前払費用として期間配分 |
| 借入契約の手数料 | 内容に応じて費用または繰延処理 |
営業外費用の区分を詳しく確認したい場合は、営業外費用の具体例と財務分析上の意味も確認できます。
仕訳例
毎月の返済額が10万円で、その内訳が元金8万円、利息2万円の場合は、次のように仕訳します。
| 借方 | 金額 | 貸方 | 金額 |
| 借入金 | 80,000円 | 普通預金 | 100,000円 |
| 支払利息 | 20,000円 |
元金と利息の内訳は、金融機関の返済予定表で確認します。毎月の返済額だけでは、元金と利息を正しく分けられない場合があります。
次に、1年分の利息12万円を前払いし、そのうち当期分が3万円、翌期分が9万円の場合を考えます。
| 借方 | 金額 | 貸方 | 金額 |
| 支払利息 | 30,000円 | 普通預金 | 120,000円 |
| 前払費用 | 90,000円 |
翌期に入ったら、前払費用から支払利息へ振り替えます。
仕訳の詳しい処理や決算時の整理は、借入金の仕訳と決算整理の方法を参照してください。
個人事業主は事業分だけを按分する
個人事業主が、事業用と個人用の両方に使う借入をしている場合、支払利息の全額を経費にはできません。事業に使った割合だけを必要経費として処理します。
たとえば、借入金の使途が事業用60%、個人用40%であれば、支払利息の60%を必要経費にします。
按分の根拠として、次の資料を残しておくと処理しやすくなります。
> * 借入契約書
> * 資金使途がわかる記録
> * 事業用口座の入出金履歴
> * 返済予定表
> * 事業用と個人用の計算メモ
事業と個人の資金を同じ口座で管理すると、経費の根拠がわかりにくくなります。可能であれば、事業用口座と個人用口座を分けて管理してください。
利息負担を抑える方法
返済期間と繰上返済
返済期間を短くすると元金が早く減るため、総利息を抑えやすくなります。ただし、毎月の返済額は増えます。返済期間だけを短くすると、月次の資金繰りが苦しくなる可能性があります。
余裕資金がある場合は、繰上返済も選択肢になります。繰上返済には、主に次の2種類があります。
| 種類 | 内容 | 向いている目的 |
| 期間短縮型 | 毎月の返済額を大きく変えず、返済期間を短くする | 総利息の削減 |
| 返済額軽減型 | 返済期間を大きく変えず、毎月の返済額を下げる | 月次資金繰りの改善 |
総利息の削減効果は、一般に期間短縮型のほうが高くなります。一方、手元資金を残して運転資金に使いたい場合は、返済額軽減型が適することもあります。
繰上返済には手数料がかかる場合があるため、削減できる利息と手数料を比較して判断します。繰上返済の具体的な仕組みは、繰上返済のメリット・デメリットと注意点も参考になります。
金融機関の比較・金利交渉・借り換え
同じ借入額や返済期間でも、金融機関や商品によって条件は異なります。比較するときは、次の項目をそろえて確認します。
> * 表示金利
> * 実質年率
> * 総返済額
> * 保証料
> * 事務手数料
> * 担保や保証人の有無
> * 繰上返済手数料
> * 固定金利か変動金利か
既存の取引実績や業績の改善がある場合は、金利条件の見直しを相談できることがあります。決算書、試算表、資金繰り表を用意し、返済実績や今後の見通しを説明すると、相談を進めやすくなります。
すでに高い金利で契約している場合は、借り換えによって負担を減らせる可能性もあります。ただし、借り換えには手数料や保証料が発生する場合があるため、削減できる利息との差額で判断します。
金融機関ごとの水準を調べるときは、借入利率の相場と決まり方も確認してください。
支払日の見直し
資金調達を検討する前に、仕入れ代金や外注費などの支払日を見直す方法もあります。売上の入金日と支払日を並べ、資金が不足する時期を把握すると、必要な資金の額を抑えられる場合があります。
INVOY請求書カード払いは、請求書の支払いにカードを使うサービスです。手数料は3%で、1万円未満は一律300円です。支払日は最大60日延長でき、振込日は30日後まで指定できます。事業主本人の国民健康保険や国民年金の支払いには利用できません。
支払日を調整するときは、手数料、カードの支払日、取引先との契約条件を確認し、資金繰り全体で判断します。
事業資金の金利の目安(2026年)
金融機関の金利は、商品、信用力、担保の有無、返済期間、資金使途などによって大きく異なります。銀行、信用金庫、ノンバンクの商品を一律の幅では判断できません。
日本政策金融公庫の国民生活事業では、2026年10月1日現在の基準利率が、無担保で年3.85〜5.65%、有担保で年3.05〜5.25%です。税務申告の回数、融資期間、担保の有無などによって適用される利率は変わります。基準利率は毎月改定されます。
日本政策金融公庫の制度や申込条件を確認する場合は、日本政策金融公庫の制度と申込のポイントを参照してください。
民間の銀行や信用金庫では、決算内容や保証の有無などによって条件が変わります。一般に、担保や保証がある場合、返済実績がある場合、財務内容が安定している場合は、より低い条件が提示される可能性があります。
審査の速さや提出書類の少なさを重視する商品では、総返済額が高くなる場合があります。金利だけでなく、調達までの期間と資金繰りへの影響を含めて比較してください。
よくある質問
利息と元金はどちらを先に返しますか
返済額を元金と利息に充当する順序は、契約内容によって確認します。民法489条では、弁済の費用、利息、元本の順に充当することが原則とされています。
一般的な分割返済では、毎月の返済額から利息分が充当され、残りが元金の返済に回ります。繰上返済で元金を直接減らすと、その後の利息計算の基礎となる残高も減ります。
固定金利と変動金利はどちらがよいですか
固定金利は、契約期間中の金利が変わらないため、毎月の返済計画を立てやすい方法です。将来の金利上昇による返済額の増加も避けやすくなります。
変動金利は、市場環境などに応じて金利が見直されます。金利が下がれば負担が軽くなる可能性がある一方、上昇すると返済額や総利息が増える可能性があります。
売上や利益の見通しが安定し、返済額を固定したい場合は固定金利が向いています。金利の変動に対応でき、低下時のメリットを取り込みたい場合は変動金利が選択肢になります。
借入利息に消費税はかかりますか
貸付金の利子は、消費税が非課税となる取引です。そのため、通常の借入利息に消費税を上乗せして処理することはありません。
信用保証協会などに支払う信用保証料も非課税です。これに対し、事務手数料は課税取引として扱われるのが一般的です。請求書や契約書で費用の内容を確認してください。
借入利率は何で決まりますか
借入利率は、主に次の要素をもとに決まります。
> * 事業者の売上や利益
> * 自己資本や借入残高
> * 返済実績
> * 資金使途
> * 借入期間
> * 担保や保証の有無
> * 固定金利か変動金利か
> * 金融機関や商品の種類
金融機関は、貸した資金が返済される可能性や、担保によって回収できる可能性などを確かめて条件を決めます。表示金利だけでなく、適用条件と総返済額を比較してください。
支払利息の仕訳で元金も経費にできますか
元金の返済は借入金という負債を減らす取引のため、経費にはできません。経費にできるのは、事業用の借入に対応する支払利息です。
返済予定表で元金と利息の内訳を確認し、元金は借入金、利息は支払利息として仕訳します。個人事業主は、事業に使った割合だけを必要経費にします。
まとめ
> * 借入利息は、元金に金利と借入期間を掛けて計算する資金調達コストです。
> * 日割り計算の基本式は「元金×年利×日数÷365」です。
> * 元利均等返済は毎月の返済額が安定し、元金均等返済は総利息を抑えやすい方法です。
> * 事業用の支払利息は経費にできますが、元金の返済は経費になりません。
> * 利息制限法では、元本に応じて年15〜20%の上限が定められています。
> * 金融機関の比較、返済期間の見直し、繰上返済、支払日の調整によって資金繰りを改善できる場合があります。
クレジットカードの締め日と引き落とし日の関係は?主要8社一覧…
クレジットカードの締め日は1か月分の利用額を区切る日で、引き落とし日は区切った金額を銀行口座から支払…