


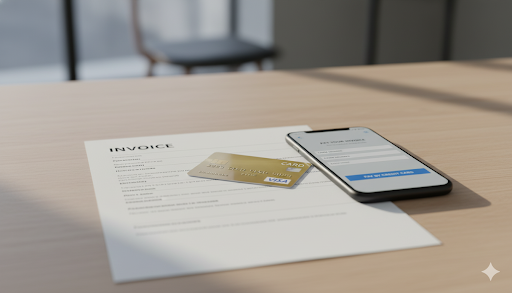
請求書の支払期日が近いものの、売上入金はまだ先という場面では、支払いを遅らせるのではなく、取引先には期日通りに入金しながら手元資金を残す方法を考える必要があります。請求書をカードで支払える仕組みを使うと、銀行振込の請求書をクレジットカード決済に置き換えられ、カードの締め日と引き落とし日を利用して、支出を後ろ倒しできます。
この記事では、BtoBの請求書を支払う側と、請求書を発行して代金を受け取る側の違いを分けて整理します。支払う側にとっては資金繰り改善、受け取る側にとっては顧客の支払い手段拡大が主な目的です。手数料、限度額、インボイス制度、電子帳簿保存法、仕訳まで確認できるため、導入前に必要な判断材料をひと通りそろえられます。
カード払いと聞くと、手数料が高いのではないか、取引先に知られるのではないか、経理処理が複雑になるのではないかと不安に感じる方も多いはずです。実務では、仕組みと証憑の保存方法を押さえれば、特別な金融知識がなくても判断できます。まずは自社が支払う側なのか、受け取る側なのかを確認し、必要な部分から読み進めてください。
目次
請求書カード払いとは:支払う側と受け取る側
請求書カード払いという言葉には、2つの意味があります。1つは、取引先から届いた銀行振込の請求書を、自社のクレジットカードで支払うための立替型サービスです。もう1つは、自社が発行する請求書にカード決済を導入し、顧客にカードで支払ってもらう加盟店型の仕組みです。
両者は似ているように見えますが、目的も手数料を負担する主体も異なります。支払う側のサービスでは、利用者が手数料を負担して支払いを後ろ倒しにします。受け取る側の決済導入では、加盟店である自社が手数料を負担し、顧客の支払い利便性を高めます。
支払う側:銀行振込の請求書をカード決済に置き換える仕組み
支払う側の請求書カード払いサービスは、取引先が銀行振込しか指定していない請求書を、自社のクレジットカードで支払えるようにする仕組みです。たとえば、仕入代金、外注費、広告費、オフィス家賃など、毎月まとまった金額の支払いに使われます。
流れはシンプルです。利用者は受け取った請求書をサービス会社に登録し、請求金額とサービス利用手数料をクレジットカードで決済します。サービス会社は、利用者の名義で取引先の銀行口座へ期日通りに振り込みます。取引先から見ると通常の銀行振込として入金されるため、カード払いを使ったことが伝わりにくい点も実務上のメリットです。
この仕組みは、取引先に支払条件の変更を依頼せずに使える点が特徴です。支払期日を守りながら、自社の現金流出だけをカード引き落とし日まで遅らせられます。資金繰りが一時的に厳しい月や、売掛金の入金が月末後になる月には、短期のつなぎ資金を確保する手段として検討できます。
受け取る側:請求書にカード決済を導入する仕組み
受け取る側のカード決済導入は、自社が発行する請求書に対して、取引先がクレジットカードで支払えるようにする仕組みです。この場合、自社はカード決済の加盟店となり、カード会社または決済代行会社と契約します。
一般的には、決済代行会社を使うケースが多くなります。顧客がカードで支払うと、決済代行会社が代金を一時的に預かり、加盟店手数料を差し引いた金額を後日まとめて自社の口座へ入金します。複数のカードブランドとの契約や入金管理をまとめやすいため、経理担当者の負担を減らしやすい方法です。
受け取る側にとっての目的は、資金繰りの延長ではなく、顧客が支払いをしやすい環境を整えることです。銀行振込に加えてカード決済を用意すれば、顧客は手元資金や社内承認フローに合わせて支払い方法を選べます。結果として、購入単価の向上、未入金の減少、消込作業の効率化につながる可能性があります。
支払う側の資金繰り改善実務:60日サイクルの作り方
支払う側にとって、請求書カード払いの核心は資金繰り改善です。単に支払い方法を変えるだけではなく、カードの締め日と引き落とし日を使って、現金が出ていく日を後ろにずらす実務上の方法です。銀行融資のような審査を待たず、ファクタリングのように売掛債権を売却せず、手元のカード枠を使って短期の資金余力を作れます。
たとえば、月末に仕入先へ30万円を支払う必要がある一方で、売上入金が翌月末になる場合、銀行振込だけでは一時的に現金が不足します。請求書カード払いを使えば、仕入先には期日通りに入金され、自社の現金支出はカード引き落とし日まで延びます。資金繰り表では、支払日と引き落とし日を分けて管理することが重要です。
支払いを最大60日延ばせる理由
支払いを最大60日延ばせる理由は、カード決済日と口座引き落とし日の間に時間差があるためです。銀行振込であれば、支払期日に現金が出ていきます。一方、カード決済では、利用日がカード会社に計上され、その後の締め日と引き落とし日に従って口座から引き落とされます。
具体例で見てみます。11月30日が支払期日の請求書30万円があるとします。11月30日に請求書カード払いサービスを利用すると、サービス会社が同日に取引先の口座へ30万円を振り込みます。取引先への支払いはこの時点で完了します。
一方、自社はサービス会社への支払いをクレジットカードで決済します。このカードが12月15日締め、翌月1月27日引き落としの場合、本来11月30日に必要だった30万円の現金は、1月27日まで手元に残ります。11月30日から1月27日までの期間を使えるため、売上入金や資金調達の予定と合わせてキャッシュフローを調整できます。
この仕組みは、支払いを先延ばしにして取引先へ迷惑をかける方法ではありません。取引先には期日通りに銀行振込で入金されます。自社の支出タイミングだけをカード引き落とし日に合わせるため、信用を守りながら手元資金を確保しやすくなります。
銀行融資・ビジネスローン・ファクタリングとの違い
請求書カード払いは、銀行融資、ビジネスローン、ファクタリングとは性質が異なります。銀行融資は長期の運転資金や設備資金に向きますが、審査や契約に時間がかかります。急な支払いが迫っているときには、実行日が間に合わないこともあります。
ビジネスローンは比較的早く利用できる場合がありますが、年利6〜18%程度の金利がかかる例があります。審査も必要であり、借入として信用情報や財務状況に影響することがあります。ファクタリングは売掛金を早期に現金化できる方法ですが、手数料が5〜20%程度になるケースがあり、売掛先や契約条件によって使い勝手が変わります。
請求書カード払いは、カード利用枠の範囲内で使える短期の支払い手段です。最短当日から30日後まで振込日を指定できるサービスであれば、支払期日に合わせた実務運用がしやすくなります。ただし、手数料が発生するため、恒常的な赤字補てんではなく、一時的な資金の谷を埋める用途として使うことが現実的です。
ポイント還元を加味した実質コスト
手数料を見るときは、表面の料率だけでなく、カードのポイント還元も加味して実質コストを考えます。たとえば、月500万円の支払いをカード払いに切り替え、手数料が3%の場合、手数料は15万円です。利用するカードの還元率が1%であれば、5万円相当のポイントが付くため、実質的な負担は10万円です。
この場合、実質コストは2%です。60日間の資金を2%で確保したと考えると、単純な年利換算では約12%になります。計算式は2%×365日÷60日です。これはビジネスローンの金利水準と比較しても、条件によっては検討に値する水準です。
ただし、ポイントは現金と同じではありません。使い道が限られるポイントや、税務上の処理が必要になる場合もあります。資金繰り改善の効果を判断するときは、ポイント還元を過大に見積もらず、実際に事業で使える価値として評価することが大切です。
注意点:手数料とカード利用限度額
最大の注意点は、サービス利用手数料が発生することです。手数料率の相場はサービスによって異なりますが、2.7〜4.4%程度の範囲で確認されています。銀行振込なら数百円の振込手数料で済む場合でも、請求書カード払いでは請求金額に対して一定割合の費用がかかります。
もう1つの注意点は、カード利用限度額です。請求書カード払いは、利用者が保有するクレジットカードの利用枠内でしか使えません。限度額が100万円のカードで、すでに70万円を利用している場合、残りの枠は30万円です。50万円の請求書には使えない可能性があります。
導入前には、支払予定表、カード締め日、引き落とし日、利用限度額、手数料率を一覧にします。高額な設備投資や大型仕入れに使う場合は、複数カードの利用可否やカード会社の一時増枠も含めて確認すると、支払期日前の混乱を避けやすくなります。
支払期日の迫った請求書への活用
支払期日の迫った請求書をクレジットカード決済に置き換えると、期日通りの銀行振込と資金繰り改善を両立できます。ビジネスのあらゆる支払いをカード払いへ寄せられる場合、支払いを最大60日間延長し、手元資金を残しながら次の売上入金を待てます。
INVOYカード払いでは、最短当日から30日後まで振込日を指定できます。緊急の支払いだけでなく、月末の支払いをまとめて管理したい場合にも使えます。詳しく確認する場合は、INVOYカード払いの詳細はこちらをご覧ください。
主要な請求書カード払いサービス比較:2026年7月時点
サービスを選ぶときは、手数料率だけで判断しないことが重要です。同じ3%前後に見えるサービスでも、手数料が課税対象か非課税かで実質負担が変わります。また、振込日をどこまで指定できるか、使えるカードブランドは何か、請求書の審査や登録方法が自社の実務に合うかも確認します。
特に経理担当者は、カード利用明細、サービス利用明細、取引先から受け取った請求書をどのように保存するかまで確認する必要があります。資金繰りだけを見て導入すると、月次決算や証憑確認の段階で手間が増えることがあります。
比較すべき項目:手数料率・課税区分・振込日・対応カード
最初に確認すべき項目は、手数料率と課税区分です。たとえば、手数料率が3.0%で課税のサービスは、消費税を含めると実質3.3%の負担になります。一方で、2.9%で非課税のサービスは、負担が2.9%のままです。表面上は0.1ポイントの差でも、実質負担では0.4ポイントの差になることがあります。
次に振込日の指定範囲を見ます。支払期日が近い請求書に使うなら、最短当日対応があるかが重要です。余裕をもって支払いを組むなら、30日後まで振込日を指定できるかも確認します。振込日を柔軟に選べるほど、資金繰り表に合わせた運用がしやすくなります。
対応カードも見落とせません。法人カード、ビジネスカード、個人事業主向けカードなど、自社が使うカードが対応しているかを確認します。カードブランドに対応していても、カード会社の規約や利用限度額により決済できない場合があります。
主要サービス比較表
以下は、支払う側が請求書カード払いサービスを選ぶときに確認したい比較項目です。サービスごとの条件は変わるため、導入前に必ず各社公式サイトで最新情報を確認してください。2026年7月時点の情報です。最新の料率は各社公式サイトで確認してください。
| 比較項目 | 確認する内容 | 実務上の見方 |
| 手数料率 | おおむね2.7〜4.4%程度の範囲か | 料率だけでなく課税区分込みで実質負担を見ます |
| 課税区分 | 課税か非課税か | 3.0%課税なら実質3.3%、2.9%非課税なら2.9%です |
| 振込日 | 最短当日から30日後まで指定できるか | 支払期日と売上入金予定に合わせて選びます |
| 対応カード | 自社の法人カードやビジネスカードが使えるか | ブランド対応と利用限度額を同時に確認します |
| 取引先への見え方 | 銀行振込として入金されるか | 取引先の支払条件を変えずに使えるかを確認します |
| 経理書類 | 請求書、利用明細、手数料明細を取得できるか | インボイス制度と電子帳簿保存法に対応できるかを見ます |
この表で最も重要なのは、コストと資金繰り効果を同じ土俵で比べることです。手数料が低くても振込日が合わなければ支払期日に間に合いません。反対に、手数料がやや高くても、必要な日に確実に振り込めるなら、取引先との信用を守る価値があります。
受け取る側のBtoBカード決済導入メリットと加盟店手数料
ここからは、請求書を発行して代金を受け取る側の話です。受け取る側がカード決済を導入する目的は、支払いを延ばすことではありません。顧客が支払い方法を選べるようにし、販売機会を広げ、入金管理を効率化することです。
BtoBでは銀行振込が今も主流ですが、サブスクリプション型のサービス、オンライン発注、少額から中額の継続取引ではカード決済の相性がよい場合があります。顧客にとっては支払いが簡単になり、提供側にとっては入金確認や消込の手間を減らしやすくなります。
BtoBでカード決済導入が進む理由
BtoB取引でも、顧客はできるだけ手間の少ない購買体験を求めるようになっています。請求書を受け取り、社内で振込申請を行い、銀行画面で振込を実行する流れは、少額取引では負担が大きくなります。カード決済を用意すれば、顧客は発注から支払いまでを短い手順で完了できます。
カード決済には、顧客の購入単価を高める効果も期待できます。手元資金の状況に左右されにくく、カードの締め日と引き落とし日を使えるため、顧客が必要な商品やサービスを購入しやすくなります。特に、継続課金や追加発注がある商材では、支払いのしやすさが売上に影響します。
経理面では、入金確認と消込作業の効率化が大きな利点です。銀行振込では、振込名義の揺れや請求番号の入力漏れにより、どの請求に対する入金かを確認する手間が発生します。カード決済では決済データと請求データをひも付けやすく、月次処理を整えやすくなります。
導入方法:直接契約と決済代行会社
カード決済を導入する方法は、大きく分けてカード会社との直接契約と、決済代行会社経由の契約があります。直接契約は、カード会社ごとに契約し、条件を個別に管理する方法です。取引量が大きい場合は条件交渉の余地がありますが、初期費用、月額固定費、締め日、入金日を個別に管理する必要があり、管理負担が増えることがあります。
決済代行会社を使う方法では、複数のカードブランドとの契約や決済システムをまとめて利用できます。初期費用が無料のサービスも多く、入金管理の窓口を一本化しやすい点が特徴です。導入後は、月額固定費が3,000円程度かかる場合や、決済ごとのデータ処理費がかかる場合があります。
自社に合う方法は、取引件数、平均単価、対応したいカードブランド、入金サイクル、会計システムとの連携によって変わります。小規模に始めるなら決済代行会社の方が導入しやすく、取引額が大きくなった段階で条件を見直す方法が現実的です。
加盟店手数料は誰が負担するか
受け取る側のカード決済導入では、加盟店手数料を負担するのは、原則として加盟店である自社です。支払う側の請求書カード払いサービスでは利用者が手数料を負担しますが、受け取る側の決済導入では、売上代金から手数料が差し引かれて入金されます。
決済手数料の相場は業種や取引額によって異なります。BtoCでは3〜10%と幅があります。BtoB向けの専用プランでは、取引額が大きくなることもあり、3%程度までの料率や、2.24%、2.5%〜といった公表例が見られます。実際の料率は審査や契約条件により変わるため、見積もりで確認する必要があります。
手数料を顧客にそのまま上乗せできるかは、カード会社や決済代行会社の規約に注意が必要です。日本では、カード決済の手数料を加盟店が負担する運用が一般的であり、カード利用者だけに追加手数料を求めることが禁止されている場合があります。価格設計をする際は、商品価格、粗利、決済手数料、入金サイクルをまとめて確認します。
インボイス制度・電子帳簿保存法の落とし穴
請求書カード払いは便利ですが、経理実務ではインボイス制度と電子帳簿保存法への対応が欠かせません。カードで支払ったことと、税務上必要な証憑を保存していることは別の問題です。カード利用明細だけを保存していると、仕入税額控除や電子取引データ保存の面で不備が生じる可能性があります。
特に、支払う側は取引先から受け取った請求書や領収書、カード決済サービスの利用明細、手数料明細を分けて保存する必要があります。受け取る側は、自社が発行する請求書や決済データ、加盟店手数料の明細を確認し、売上と費用を総額で処理できる状態にします。
カード利用明細書はインボイスではない
インボイス制度のもとでは、クレジットカード会社が発行する利用明細書は、原則として適格請求書にはなりません。利用明細書はカード会社が発行するものであり、取引先が発行した請求書や領収書ではないためです。
仕入税額控除を受けるには、取引先が発行した適格請求書や、適格請求書の要件を満たす領収書などを保存する必要があります。登録番号、取引内容、税率ごとに区分した対価、消費税額など、必要事項が記載されているかを確認します。
たとえば、法人カードで消耗品を購入した場合、カード明細に店舗名と金額が載っていても、それだけでは不十分です。店舗から受け取った適格請求書やレシートを保存し、カード明細は支払い事実を補助する資料として扱います。請求書カード払いサービスを使う場合も、元の取引先から受け取った請求書を必ず保存します。
少額特例とETC特例
インボイス制度には、実務負担を軽くするための特例があります。少額特例は、税込1万円未満の課税仕入れについて、一定の事業者が帳簿のみの保存で仕入税額控除を受けられる制度です。適用できるのは、基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者です。
この少額特例は、令和11年、つまり2029年9月30日までの経過措置です。以前のように3万円未満なら領収書がなくてもよいという扱いではありません。税込1万円未満であること、対象事業者の要件を満たすこと、期限があることを分けて確認します。
ETC利用料にも特例があります。ETCクレジットカードで精算した場合、原則としてETC利用照会サービスから利用証明書をダウンロードして保存します。利用が多頻度で全ての利用証明書の保存が困難なときに限り、個々の利用内容が分かるクレジットカード利用明細書と、高速道路会社等ごとの任意の一取引に係る利用証明書を併せて保存する方法が認められています。自社の経費精算ルールでは、通常のカード明細とETCの証憑を混同しないようにします。
電子取引データは電子データのまま保存する
電子帳簿保存法では、電子データで受け取った請求書、領収書、利用明細などの電子取引データを、電子データのまま保存する必要があります。PDFで受け取った請求書を印刷して紙だけを保存し、元のPDFを削除する運用では要件を満たせません。
請求書カード払いサービスでは、利用明細や手数料明細をWeb画面やPDFで取得することがあります。ECサイト、SaaS、広告サービスなども、領収書や請求書が電子データで提供されることが一般的です。受け取ったデータは、日付、金額、取引先名で検索できるように保存します。
保存体制では、改ざん防止と検索性が重要です。クラウド会計、請求書管理サービス、社内ストレージを使う場合でも、誰がいつ保存し、どの取引とひも付くのかを明確にします。カード払いの便利さを生かすには、支払いの時点だけでなく、月次決算で証憑を確認できる状態まで整えることが欠かせません。
経理処理と仕訳ガイド
請求書カード払いを使うと、元の取引、サービス手数料、カード会社への未払金が関係します。支払う側は、取引先への買掛金や未払費用がカード決済によって消え、代わりにカード会社またはサービス会社への未払金が発生します。受け取る側は、売上を総額で計上し、加盟店手数料を費用として分けます。
仕訳は会社の会計方針や取引内容により変わることがありますが、基本の考え方は共通です。カード払いだからといって、売上や費用を手取り額だけで処理しないこと、手数料の課税区分を確認すること、口座引き落とし時に未払金を消すことが重要です。
支払う側:手数料の勘定科目
請求書カード払いサービスの利用手数料は、元の仕入代金や外注費と分けて経費に計上します。一般的には、支払手数料として処理します。少額で重要性が低い場合は雑費を使う会社もありますが、継続的に利用するなら支払手数料として管理した方が月次比較をしやすくなります。
たとえば、10万円の請求書を支払い、手数料3,300円のうち消費税300円が含まれる課税取引だった場合、手数料部分は次のように処理します。
| 借方 | 金額 | 貸方 | 金額 |
| 支払手数料 | 3,000 | 未払金 | 3,300 |
| 仮払消費税 | 300 |
手数料が非課税の場合は、仮払消費税を計上しません。2.9%非課税のようなサービスでは、手数料全額を支払手数料として処理します。課税対象か非課税かはサービス会社の明細で確認し、会計ソフトの税区分も合わせます。
支払う側:カード決済時は未払金で処理
クレジットカードで支払った場合、決済時点で取引先への債務はなくなり、カード会社への債務が発生します。この債務は、会計実務では未払金で処理するのが一般的です。買掛金は仕入先への営業上の債務であり、カード決済後の相手先はカード会社またはサービス会社になるためです。
たとえば、7月2日に消耗品1万円をカードで購入した場合、カード利用時の仕訳は次の通りです。
| 借方 | 金額 | 貸方 | 金額 |
| 消耗品費 | 10,000 | 未払金 | 10,000 |
その後、8月27日にカード利用額が銀行口座から引き落とされた場合、未払金を消します。
| 借方 | 金額 | 貸方 | 金額 |
| 未払金 | 10,000 | 普通預金 | 10,000 |
請求書カード払いサービスを使った場合も、考え方は同じです。元の請求書金額、サービス手数料、カード決済額を分けて確認し、カード引き落とし日に未払金を消し込みます。
受け取る側:売上総額と加盟店手数料を分けて計上
カード決済を導入する側は、売上を手数料控除後の入金額だけで処理しないことが重要です。売上は総額で計上し、差し引かれた加盟店手数料を支払手数料として費用計上します。これにより、売上高と決済コストを正しく把握できます。
たとえば、カード決済で100円の売上が発生し、加盟店手数料が10円だった場合、決済時の仕訳は次の通りです。
| 借方 | 金額 | 貸方 | 金額 |
| クレジット売掛金 | 90 | 売上 | 100 |
| 支払手数料 | 10 |
後日、決済代行会社から90円が入金された場合は、次のように処理します。
| 借方 | 金額 | 貸方 | 金額 |
| 普通預金 | 90 | クレジット売掛金 | 90 |
実務では、決済代行会社の入金サイクルにより、複数日の売上がまとめて入金されることがあります。入金額だけで処理すると売上日や手数料が不明確になるため、決済明細を保存し、売上日ごとに確認できるようにします。
税金はカード払いできますか:税目別の可否と手数料
税金もカードで払える場合がありますが、請求書カード払いサービスと同じ仕組みで扱えるとは限りません。税金は国税と地方税で納付方法や手数料体系が異なり、税目や自治体によって対応状況も変わります。本記事では、税金の詳細手順には踏み込まず、税目別記事へ進むための情報として整理します。
特に固定資産税は、手数料、地方税お支払サイト、eL-QR、ポイント還元との損益分岐など、確認すべき点が多い税目です。この記事では詳細な手順や早見表は扱わず、専用記事へのリンクにとどめます。BtoB請求書のカード払いと、税金のカード納付は分けて判断してください。
国税と地方税では手数料体系が違う
国税のクレジットカード納付では、国税庁の案内に基づき、納付税額が1円から10,000円までの場合は99円の決済手数料がかかります。以降は、納付税額が10,000円増えるごとに99円が加算されます。実効手数料率は約0.99%です(出典:国税庁「クレジットカード納付の手続」)。
国税には、法人税、所得税、消費税などがあります。法人や個人事業主が税金の納付時期と資金繰りを合わせたい場合、カード納付は選択肢になります。ただし、税金のカード納付では領収証書が発行されない場合や、納付手続き後に取り消しができない場合があります。
請求書カード払いサービスの手数料相場とは異なり、国税のカード納付手数料は税額に応じた段階式です。たとえば、BtoB請求書の支払いでは2.7〜4.4%程度の手数料が目安になりますが、国税は別の料金体系です。資金繰り目的で使う場合も、税目ごとの公式情報を確認します。
地方税は地方税お支払サイトの手数料を確認する
地方税を地方税お支払サイトでカード納付する場合、地方税共同機構の案内に基づき、納付額が1円から10,000円までの場合は37円、税込40円のシステム利用料がかかります。以降は、納付額が10,000円増えるごとに75円、税別で加算されます。実効手数料率は納付額が小さいほど低く、1万円で約0.40%、5万円で約0.74%、50万円で約0.82%と、納付額が大きくなるにつれて約0.83%に近づきます(出典:地方税共同機構「地方税お支払サイト」)。
地方税には、固定資産税、自動車税、住民税、個人事業税などがあります。ただし、対応する税目や納付方法は自治体や納付書により異なります。eLマークやeL-QRがある納付書では地方税お支払サイトを使える場合がありますが、自治体独自の納付サイトを使う場合は手数料が異なることがあります。
地方税のカード払いは、ポイント還元との比較だけでなく、領収証書の扱い、納税証明書の発行タイミング、口座振替との関係も確認が必要です。本記事では固定資産税の手数料早見表や操作手順は扱いません。固定資産税について詳しく知りたい場合は、次の内部リンクから専用記事を確認してください。
税目別記事への内部リンク一覧
税金のカード払いは、税目ごとに確認すべきポイントが異なります。国税と地方税の違いを押さえたうえで、対象の税目別記事に進むと、必要な手順や注意点を確認しやすくなります。
| 税目 | 確認する記事 | 本記事での扱い |
| 固定資産税 | 固定資産税をカードで納付する手順と手数料はこちら | 詳細な手順、手数料早見表、損益分岐は専用記事で確認します |
| 法人税 | 法人税のカード払い | 国税の手数料体系と納付方法を確認します |
| 消費税 | 消費税のカード払い | 国税としての納付方法と資金繰りへの影響を確認します |
| 住民税 | 住民税のカード払い | 地方税として自治体の対応状況を確認します |
| 自動車税 | 自動車税のカード払い | 地方税お支払サイトや納税証明書の扱いを確認します |
| 個人事業税 | 個人事業税のカード払い | 都道府県税としての納付方法を確認します |
| 国税 | 国税のクレジットカード納付 | 国税全体の納付手数料と注意点を確認します |
税金をカードで払う場合は、請求書カード払いとは別のルールで考えます。取引先への支払いをカード化したい場合は本記事の支払う側の章を、税金の納付方法を知りたい場合は税目別記事を確認すると、情報が混ざりにくくなります。
よくある質問
請求書をカードで払うと取引先に知られますか?
立替型の請求書カード払いサービスでは、取引先には通常、銀行振込として入金されます。サービス会社が利用者名義で振り込む仕組みであれば、取引先にカード払いを使ったことが伝わりにくい運用になります。ただし、振込名義やサービス仕様は各社で異なるため、利用前に確認してください。
支払いは何日延ばせますか?
カードの締め日と引き落とし日の組み合わせによって変わりますが、最大60日程度延ばせる場合があります。たとえば、支払期日にカード決済を行い、その利用分が翌月引き落としになると、現金の支出を後ろ倒しできます。実際の日数は利用するカード会社の締め日と引き落とし日で決まります。
手数料は誰が負担しますか?
支払う側の請求書カード払いサービスでは、利用者である支払う側がサービス手数料を負担します。一方、受け取る側がカード決済を導入する場合は、加盟店である受け取る側が加盟店手数料を負担するのが一般的です。同じカード払いでも、どちらの立場かで費用負担が変わります。
カード利用明細だけで経費処理できますか?
カード利用明細だけでは、インボイス制度上の適格請求書としては原則不十分です。取引先が発行した適格請求書や領収書を保存し、カード明細は支払い事実を確認する補助資料として扱います。PDFやWeb明細で受け取ったデータは、電子帳簿保存法に従い、電子データのまま保存します。
税金も同じサービスで払えますか?
税金のカード払いは、税目や納付方法によって扱いが異なります。国税は国税のクレジットカード納付、地方税は地方税お支払サイトや自治体ごとの納付方法を確認します。BtoB請求書の支払いに使うサービスと同じとは限らないため、固定資産税、法人税、消費税など税目別の記事で確認してください。
どのサービスを選べばよいですか?
手数料率、課税区分、振込スピード、対応カード、利用限度額、証憑の取得しやすさで比較します。急ぎの支払いなら最短当日振込に対応しているかを重視し、継続利用なら手数料の実質負担と経理処理のしやすさを見ます。ポイント還元を加味する場合も、実際に使える価値として慎重に計算してください。
まとめ・チェックリスト
請求書カード払いは、支払期日を守りながら手元資金を残せる実務的な選択肢です。支払う側にとっては、最大60日程度の支払い猶予を作れる可能性があります。受け取る側にとっては、顧客の支払い方法を増やし、入金管理を効率化する手段になります。
一方で、手数料、カード利用限度額、インボイス制度、電子帳簿保存法の確認を省くと、資金繰り改善以上の負担が出ることがあります。導入前には、次の観点を確認してください。
支払う側か受け取る側かを確認する
最初に、自社がどちらの立場でカード払いを使うのかを確認します。支払う側なら目的は資金繰り改善であり、手数料は自社負担です。受け取る側なら目的は顧客利便性や売上向上であり、加盟店手数料を自社が負担します。立場を分けるだけで、見るべきサービスと判断基準が明確になります。
手数料を資金調達コストとして判断する
支払う側の手数料は、単なる決済コストではなく、支払いを後ろ倒しにするための資金調達コストとして考えます。月500万円、手数料3%、還元率1%の例では、実質負担は2%です。60日延長できる価値と、年利換算した負担を比べ、自社の資金繰り表に合うかを判断します。
インボイス・電子帳簿保存法に対応する
カード利用明細は、原則としてインボイスではありません。取引先が発行した適格請求書や領収書を保存し、PDFやWeb明細は電子データのまま保管します。少額特例は税込1万円未満の課税仕入れが対象で、対象事業者と期限が決まっています。経理フローに証憑確認を組み込むことが大切です。
税金のカード払いは税目別記事で確認する
税金のカード払いは、国税と地方税で手数料体系が異なります。国税は10,000円ごとに99円が加算される仕組みで、地方税お支払サイトでは10,000円ごとに75円が税別で加算されます。固定資産税、自動車税、住民税、法人税、消費税などは税目ごとに確認点が違うため、専用記事で手順と注意点を確認してください。


カードローンの利息はいくら?計算式と日割りの仕組みを実例で解…
カードローンの申込画面には「年3.0%〜18.0%」といった数字が並んでいますが、そこから自分が実際…