


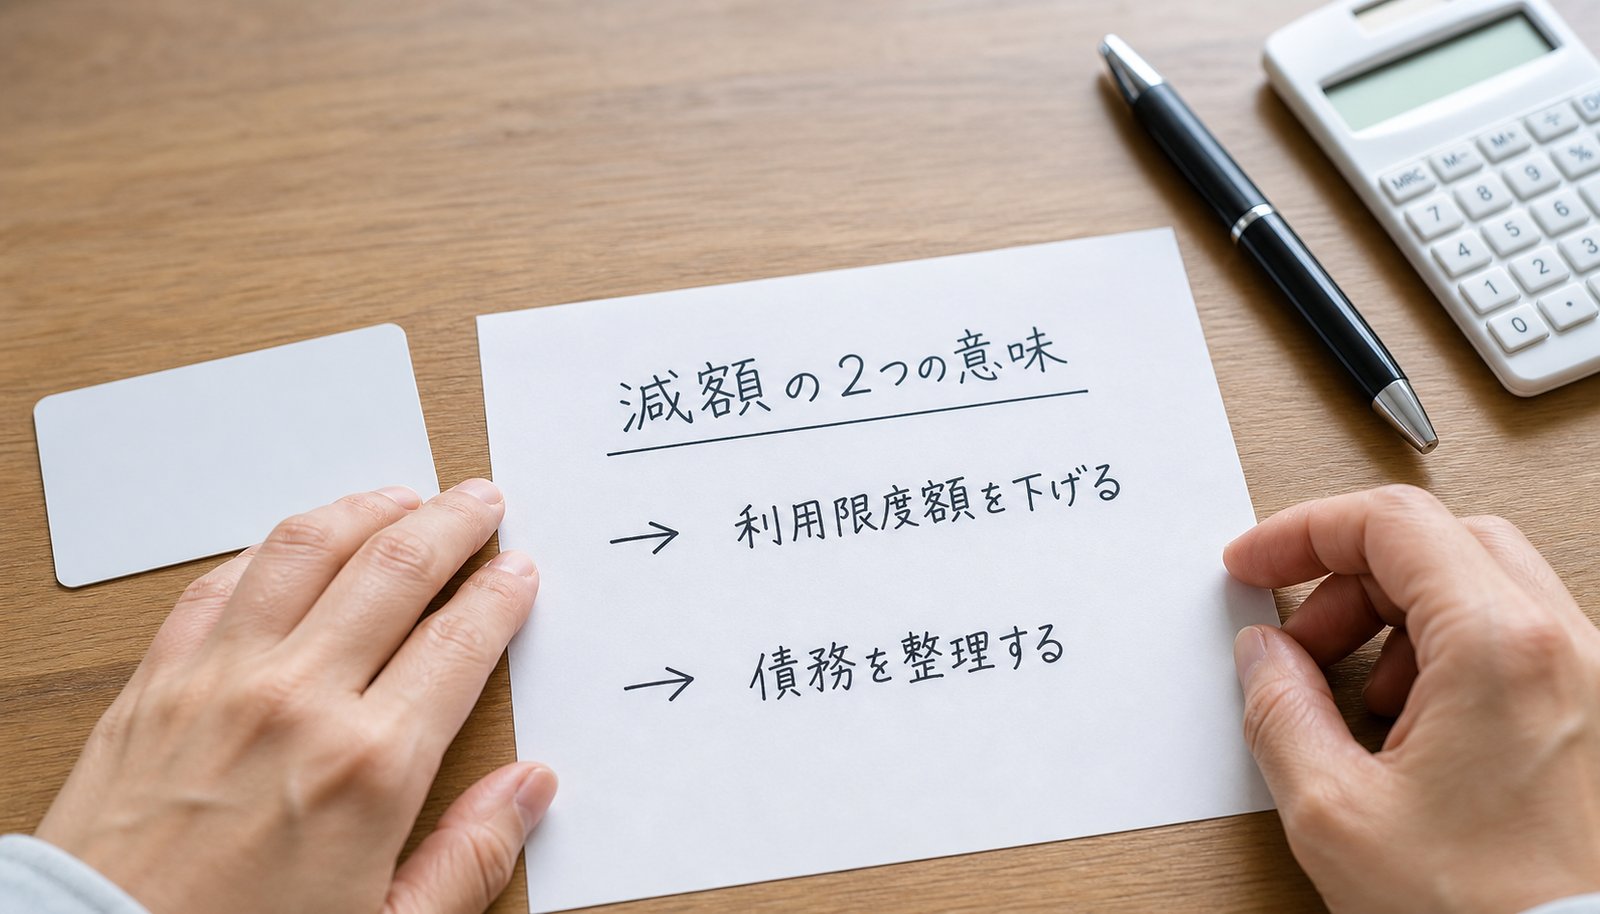
「カードローンを減額したい」という相談は、中身が2つに分かれます。1つは借りられる枠そのものを小さくしたいという話で、もう1つはすでに膨らんだ借金の元金や利息を軽くしたいという話です。前者は本人の申請でおおむね完結します。後者は法律上の手続きが絡み、弁護士や司法書士の関与が前提になります。同じ「減額」という言葉ですが、やることも相談先も別物です。
この記事は、自分がどちらを探しているのかを切り分けたうえで、利用限度額の引き下げを中心に説明します。会員ページやアプリからの申請手順、引き下げによって何が変わるのか、一度下げた枠を元に戻せるのか。カード会社の側から枠を下げられたり利用を止められたりするのはどういう場合か。毎月の返済額を下げたいという相談についても、下げた結果として総返済額が増える仕組みまで含めて扱います。
借入をどこまで抑えられるかは、決意の強さよりも、借りられる上限がいくらに設定されているかで決まる部分が大きいものです。枠を触るだけで使える額の天井が変わるなら、検討する価値はあります。ただし戻すときには審査が待っています。なお本記事は2026年8月時点の情報をもとにした一般的な解説であり、個別の可否は契約先の規定によって異なります。
目次
カードローンの「減額」には2つの意味があります
検索結果を見ていくと、限度額の話をしている記事と借金そのものの話をしている記事が混ざっています。ここを分けておかないと、必要のない情報を読み続けることになります。
利用限度額の引き下げ(借りられる枠を小さくする)
利用限度額は、その契約で借りられる上限額です。限度額100万円の契約なら、返済して残高が減れば、また100万円の枠まで借り直せます。この上限自体を、たとえば100万円から30万円へ下げるのが1つ目の減額です。
すでに借りているお金が減るわけではありません。借入残高が20万円あるなら、枠を30万円に下げても20万円の債務はそのまま残ります。変わるのは、これから追加でいくら借りられるかだけです。使いすぎに歯止めをかけたい人が選ぶ手段で、多くの場合は本人の申請だけで手続きが進みます。
債務の減額(債務整理で元金や将来利息を見直す)
2つ目は、抱えている債務の額そのものを減らす話です。任意整理や個人再生などの債務整理の手続きを使い、将来利息のカットや元金の一部免除を目指します。
こちらは限度額の引き下げとまったく別の世界です。債権者との交渉や裁判所の手続きが必要になり、信用情報にも記録が残ります。自分で申請書を出せば終わるものではなく、弁護士や認定司法書士に依頼するのが一般的です。本記事では概要にとどめ、詳しい手続きの比較は債務整理を扱った専門の解説に譲ります。
どちらを調べているのかを先に決める
判断の目安は単純です。今の返済は続けられていて、これ以上借りたくないだけなら、限度額の引き下げで足ります。毎月の返済が回らない、他社からの借入を返済に充てている、督促が来ているという状況なら、枠を触っても解決しません。この場合は専門家への相談が先になります。
前者に当てはまる人が読むべきなのは、ここから先の章です。後者に当てはまる人は、債務整理と相談先の章から読んでください。
カードローンの利用限度額を引き下げる方法
引き下げの申請窓口は、会員向けのWebページ、スマートフォンアプリ、電話が中心です。受け付けている経路は金融機関によって違うため、契約している会社の案内を確認してください。
会員ページやアプリから申請する
多くの銀行や消費者金融は、会員専用のマイページに限度額変更のメニューを用意しています。ログインして「利用可能枠の変更」や「限度額の減額」といった項目を選び、希望額を入力して送信する流れです。クレジットカード会社のJCBでも、会員専用サービスの利用可能枠の変更画面から減額の申し込みができると案内されています。
Webからの申請は営業時間に縛られません。書類の郵送が不要な会社も多いです。増額と違って本人の意思確認が中心になるため、手続き自体は短時間で終わることが珍しくありません。
電話(コールセンター)で申し込む
Web上に減額のメニューがない、あるいは希望額を細かく指定できないというときは、カードの裏面や契約書に記載されたコールセンターへ連絡します。本人確認のあと、希望する限度額を伝えれば手続きを進めてもらえます。
電話の利点は、その場で条件を確認できる点です。借入残高より低い額に下げられるのか。下げた後に自動で戻ることはあるのか。住宅ローンの審査前に間に合うのか。こうした個別の扱いは会社ごとに違うため、口頭で聞いておくと想定違いを防げます。
手続きの流れと必要なもの
一般的な流れは次のとおりです。
- 会員ページまたは電話で減額の申し込みを行います。
- 本人確認と希望限度額の確認を受けます。
- 会社側で契約内容の変更処理が行われます。
- 変更後の限度額が会員ページや通知で反映されます。
本人確認書類の提示を求められることはありますが、増額のときのような収入証明書は原則として不要です。借りられる額を下げる方向の変更では、返済能力を改めて確認する必要が薄いためです。
反映までの時間と気をつけたい点
即時に反映される会社もあれば、数営業日かかる会社もあります。住宅ローンや自動車ローンの申し込み前に枠を整理しておきたいなら、審査の直前ではなく余裕を持って動くほうが確実です。信用情報機関に登録されている契約内容の更新にも時間差があります。下げた翌日にすべての情報が書き換わるとは考えないほうがよいでしょう。
借入残高を下回る限度額には変更できない扱いも一般的です。残高50万円の状態で限度額を30万円にしたいなら、先に残高を減らす必要が出てきます。
限度額を引き下げるメリット
枠を小さくすると、気持ちの持ち方ではなく使える金額の上限が変わります。
使いすぎを構造的に防げる
借りられる上限が下がれば、使える最大額も下がります。「今月は借りない」と決めるより、システム側で借りられなくしてしまうほうが確実です。追加の借入を止めたいのに手が伸びてしまう人には、意志と関係なく効きます。
ボーナスで残高をまとめて返した直後は、枠が丸ごと空きます。この状態は、また借りやすい状態でもあります。返済が進んだタイミングで枠を絞っておくと、せっかく減らした残高が元の水準へ戻るのを防ぎやすくなります。
利息の負担が見通しやすくなる
利息は借入残高に対してかかるため、借りられる額の上限が下がれば、将来的に発生しうる利息の上限も下がります。利息制限法は上限金利を元本の額で区分しており、2026年8月時点で元本10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%です。区分は実際の借入元本で決まるため、枠を下げただけで既存の残高に適用されている金利がすぐ変わるわけではありません。ただし借入額が小さくなるほど法律上許される上限が高くなる構造なので、少額を長く借り続ける形は負担が重くなりがちです。
利息の計算の仕組みは借入の利息の計算方法と負担を抑える考え方でも整理しています。
他のローン審査で不利になりにくい場合がある
住宅ローンや自動車ローンの審査では、実際の借入残高だけでなく、使っていないカードローンの利用可能枠を見られることがあります。枠が空いていれば、いつでもそこまで借りられる状態と判断されるからです。
審査を控えている人が使っていない枠を整理しておくと、返済負担率の見立てが良くなる可能性はあります。ただし評価の方法は金融機関ごとに異なり、枠を下げれば必ず通るという話ではありません。審査で見られる項目の全体像は融資を受ける方法と審査で見られるポイントで確認できます。
引き下げる前に知っておきたいデメリット
減額は良いことばかりではありません。手続きしてから気づくと取り返しがつきにくい部分なので、先に読んでおいてください。
元に戻すには増額審査が必要になる
下げるのは簡単ですが、戻すのは簡単ではありません。限度額を上げる変更は増額審査の対象になり、申込時と同様に返済能力を見られます。年収が下がっている、他社の借入が増えている、勤務先が変わって間もないといった事情があれば、以前と同じ枠が承認されない可能性があります。
同額まで戻せる保証はありません。「とりあえず下げて、必要になったら戻せばいい」という前提は、成り立たない場合があると考えておいてください。
必要になったときに借りられない
生活費の急な不足、取引先からの入金遅れ、医療費。予定外の出費が起きたときに枠を絞っていると、手元の選択肢が減ります。個人事業主なら、売上の入金サイトと支払いのタイミングがずれる時期に資金が足りなくなることもあります。
事業の資金繰りを理由に枠を残しておきたいなら、借入以外の手段も並べたほうが判断しやすくなります。個人事業主が短期間で資金調達する方法の比較では、借入以外の方法も含めて整理しています。
希望どおりの額に下げられないことがある
限度額の下限は会社ごとに設定されています。10万円単位でしか変更できない、最低限度額が決まっているといった制約があるため、希望した金額にならないこともあります。残高がある場合は、それを下回れないという制約も加わります。
限度額を0円にして契約自体を終わらせたいなら、減額ではなく解約の手続きです。完済していることが前提になりますが、契約を残す必要がなければ、そのほうが目的に合う場合もあります。
カード会社の側から減額・利用停止されるケース
自分で下げるのとは別に、会社の判断で枠が縮んだり、新規の借入が止まったりすることがあります。契約約款には、そうした変更が可能である旨が記載されているのが通例です。
返済の延滞が続いたとき
支払いが遅れると、まず督促があり、状況が続けば新規の借入が停止されます。延滞が長引けば信用情報機関に記録が残ります。61日以上または3か月以上の延滞は事故情報として扱われるのが一般的で、CICは信用情報の保有期間を契約期間中および契約終了後5年以内と案内しています。記録が残っている間は、他社の審査でも影響が出ます。
他社からの借入が増えたとき
貸金業者からの借入には総量規制があり、原則として年収の3分の1を超える貸付は禁じられています。他社での借入が増えると合計額がこの基準に近づき、枠の縮小や新規貸付の停止につながります。銀行のカードローンは貸金業法の総量規制の直接の対象ではありませんが、各行が自主的な審査基準を設けているのが一般的です。
定期的な信用状況の調査(途上与信)の結果
貸金業法は、契約後も定期的に信用情報を確認する仕組みを定めています。極度方式基本契約については、指定信用情報機関の情報を使って3か月ごとに調査する義務があり、顧客合算額が100万円を超える場合には収入を証明する書面の提出を求める規定もあります。調査で総量規制の基準を超えていると判明すれば、極度額の減額や新規貸付の停止という対応が取られます。
利用者からすると、何もしていないのに枠が下がったように見えます。実際には他社の契約状況の変化が調査で拾われていることが少なくありません。
長期間使っていないとき
長く借入がない口座は、会社側の判断で枠が縮小されたり、契約が終了することがあります。使われない枠を維持する事務コストや貸倒れリスクを避けるためで、利用者の信用に問題がなくても起こりえます。いざというときのために残しておいた枠が、いつの間にか小さくなっていたという話はこのパターンです。
減額や停止をされた場合の対応
まず、通知やメール、会員ページの案内で理由の記載を探します。延滞が原因なら、遅れている分を入金することが最初の一歩です。返済が済めば停止が解除される場合もありますが、記録が残っている期間は元の枠に戻らないこともあります。
理由がはっきりしないときは、カード会社の窓口へ問い合わせます。あわせて信用情報機関に自分の情報の開示を請求すると、延滞の記録や他社の契約状況を自分の目で確認できます。心当たりのない記録が見つかった場合は、記録元の会社に確認を求めることになります。
枠が使えなくなって毎月の支払いに困っているなら、別の借入で埋めようとする前に、後述する相談窓口へ連絡してください。動ける範囲が広いうちに相談したほうが、選べる手段は多く残ります。
毎月の返済額を下げたいときに知っておくこと
「減額」という言葉で、毎月の支払額を下げたいと考えている人もいます。これは限度額の引き下げとは別の手続きです。
返済額の変更ができるかどうかは商品によって違う
カードローンの毎月の返済額は、借入残高に応じた金額が自動で決まる方式が多く採用されています。残高が減れば返済額も下がる設計です。この場合、利用者が任意に返済額を選べる余地は限られます。
複数の返済額から選べる商品や、申し出により一時的に返済額を調整できる商品もあります。可否は契約内容によるため、まずは契約書か会員ページで自分の返済方式を確認してください。
返済額を下げると総返済額は増えます
誤解が起きやすいところです。毎月の支払いを軽くすると、その分だけ元金の減りが遅くなります。元金が残っている期間が長くなれば、その残高に対して利息がかかり続けるため、完済までに支払う総額は増えます。
たとえば毎月の返済のうち利息部分が5,000円だとして、返済額を1万円下げれば、元金に回る分が毎月1万円減ります。その差は完済まで積み上がります。返済期間が延びるほど差は大きくなります。月々の負担が軽くなる効果と、総額が増える負担を並べて判断する必要があります。
一時的に収入が落ちている時期をしのぐ手段としては合理的です。恒常的に返済額を下げて期間を延ばす選択は、支払い総額の面では不利になります。安易に決めるものではありません。
借り換えやおまとめという選択肢
複数のカードローンを抱えている場合、金利の低い商品にまとめることで、毎月の負担と総返済額の両方が下がる可能性があります。ただし審査に通る必要があり、まとめた後に空いた枠を再び使えば残高は元に戻ります。借り換えを検討するなら、元の契約を解約するところまで含めて計画したほうが効果が残ります。
債務そのものを減らしたい場合(債務整理の概要)
返済が続けられない状況では、限度額や返済額の調整では足りません。ここからは債務整理の領域です。本記事では概要だけを示します。
3つの手続きの位置づけ
債務整理には主に任意整理、個人再生、自己破産があります。任意整理は債権者と直接交渉して、将来利息の免除や返済計画の見直しを図る手続きです。個人再生は裁判所を通じて債務を減らし、原則として分割で返済していく手続きです。自己破産は裁判所の免責決定によって支払い義務を免れる手続きです。
どれを選ぶべきかは、債務額、収入、保有している財産、住宅を残したいかどうかといった条件の組み合わせで変わります。手続きごとに要件も効果も違い、信用情報への記録の残り方も異なります。
可否の判断は弁護士や司法書士の領域です
いくら減るのか、そもそも減らせるのか。この判断を記事や広告の情報だけで下すことはできません。減額の可否や幅は、債権者の対応や裁判所の判断に左右されます。
依頼先については、認定司法書士が代理人として扱えるのは1社あたりの債権額が140万円以下の範囲に限られると解されています。これを超える債権が含まれるなら、弁護士に相談することになります。手続きには費用もかかり、資格や保証人への影響、家族への説明といった生活面の検討も必要です。詳しい手続きの比較や進め方は、債務整理を専門に扱う解説や、実際の相談の場で確認してください。
困ったときの相談先
どこに聞けばよいのか分からない段階でも、公的な窓口を使えます。営業目的でない相談先を挙げておきます。
日本貸金業協会 貸金業相談・紛争解決センター
貸金業者との契約内容や取引に関する相談、苦情、紛争解決手続きを受け付けている窓口です。電話番号は0570-051-051で、受付時間は9時から17時(土日祝日と年末年始を除く)と案内されています。登録業者かどうかの確認や、契約内容についての疑問にも対応しています。
法テラス(日本司法支援センター)
法的なトラブル全般の相談窓口です。収入と資産が一定の基準以下であれば、同じ問題について3回まで無料で弁護士や司法書士に相談できる制度があります。1回の相談時間は30分程度が目安です。弁護士費用の立替制度もあるため、手元にお金がないという理由で相談自体をあきらめる必要はありません。
弁護士会・司法書士会と消費生活センター
各地の弁護士会や司法書士会でも、借金に関する相談窓口を設けています。地域名と合わせて検索すれば、居住地を管轄する会の案内が見つかります。
契約や請求のトラブルなら、消費生活センターも選択肢です。消費者ホットライン188に電話すると、最寄りの相談窓口につながります。どこに相談すべきか分からない段階の入口としても使えます。
引き下げが有効なケースと、別の対応が必要なケース
限度額の引き下げで足りるケース
限度額の引き下げが合っているのは、返済自体は続けられていて、これ以上の借入を自分で止めたい人です。ローン審査を控えていて、使っていない枠を整理しておきたい人にも向いています。
専門家への相談が先になるケース
毎月の返済が収入で回らない人、他社の借入で返済している人、督促を受けている人にとっては、枠を下げる手続きは対症療法にとどまります。この場合は相談窓口や専門家へ状況を伝えるほうが、選べる手段は多く残ります。
まとめ
カードローンの減額には、利用限度額を下げる話と債務そのものを減らす話の2つがあります。前者は会員ページやアプリ、電話から申請でき、使いすぎに歯止めをかける効果があります。ただし元に戻すには増額審査が必要で、同じ枠が承認される保証はありません。
カード会社の側から枠が下がることもあります。延滞、他社借入の増加、3か月ごとの信用状況の調査、長期の未利用などが背景にあり、通知を確認して原因に対応するのが先です。
毎月の返済額を下げたい場合は、元金の減りが遅くなって総返済額が増える点を必ず確認してください。返済が回らない段階なら債務整理という制度がありますが、可否の判断は弁護士や認定司法書士に相談する領域です。日本貸金業協会の窓口や法テラスのように無料で使える相談先から動き出すと、負担の少ない形で状況を整理できます。


カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…