


返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らないまま利息の負担だけが積み上がっていきます。この記事を読み終えると、自分がどの制度の話をしているのかがはっきりします。債務整理には任意整理、個人再生、自己破産という3つの手続きがあり、裁判所が関わるかどうか、財産がどうなるか、信用情報にどう記録されるかがそれぞれ違います。違いを押さえておけば、相談窓口で状況を説明しやすくなります。
ひとつ前置きがあります。どの手続きが使えるのか、どれを選ぶべきなのかを判断するのは弁護士と司法書士の仕事です。この記事はその判断を代わりに行いません。制度の全体像を正確に伝えることと、どこに相談すればよいかがわかる状態にすることに絞っています。数値は2026年8月時点で法令や各機関の公式サイトで確認できたものだけを載せ、確認できなかった数値は書いていません。
目次
カードローンの債務整理とは何を指すのか
返済が困難になった債務を法的な手続きや交渉で整理すること
債務整理とは、返済が困難になった債務について、法的な手続きや債権者との交渉によって返済の負担を整理することです。カードローン専用の制度があるわけではありません。消費者金融や銀行のカードローン、クレジットカードのキャッシングやリボ払いなどをまとめて扱う仕組みの中に、カードローンも含まれます。
整理の方法は大きく3つに分かれます。債権者と直接交渉する任意整理、裁判所を通じて債務を減額する個人再生、裁判所を通じて支払義務の免責を受ける自己破産です。任意整理だけは裁判所が関与せず、当事者同士の交渉で成立します。残る2つは裁判所の手続きなので、法律が定めた要件を満たす必要があります。
借金がゼロになる制度ではありません
債務整理を「借金が消える制度」と受け取ってしまう方がいます。実際は違います。任意整理は元本を減らす制度ではなく、将来発生する利息のカットや返済期間の組み直しを交渉するものです。個人再生では減額されますが、残った金額は分割で返済していきます。自己破産で免責を受けた場合でも、免責の対象外とされている債権は残ります。
破産法253条1項は、免責許可の決定が確定すれば破産債権の責任を免れると定めています。ただし同じ条文が例外を並べており、租税等の請求権、悪意で加えた不法行為に基づく損害賠償請求権、養育費などの扶養に関する請求権はこの限りではありません。税金や社会保険料の滞納は自己破産では消えないため、事業をしている方には特に関係してきます。
可否の判断と手続きの選択は弁護士・司法書士が扱います
どの手続きを選ぶかは、収入の見込み、財産の内容、債権者の数と各社の残高、保証人の有無、住宅ローンの状況などを合わせて検討する話になります。同じ残高でも、収入が安定しているかどうかで結論が変わります。
この判断は法律事務にあたるため、弁護士または認定を受けた司法書士が扱います。ネット上の情報や自己診断ツールで「自分は任意整理が向いている」と決めてしまうのは避けたいところです。この記事も、あなたにどの手続きが適しているかは示しません。制度を知ったうえで相談先に話を持っていくのが確実な順序です。
3つの手続きの違いを比較して整理する
5つの観点で並べた比較表
手続きの重さ、裁判所の関与、財産への影響、職業制限の有無、信用情報への影響という5つの観点で並べると、違いが見えてきます。
| 比較項目 | 任意整理 | 個人再生 | 自己破産 |
|---|---|---|---|
| 手続きの重さ | 比較的軽い(私的な交渉) | 重い(裁判所の手続き) | 重い(裁判所の手続き) |
| 裁判所の関与 | なし | あり | あり |
| 財産への影響 | 原則として処分を求められません | 一定の財産を残せます | 99万円を超える金銭などが処分の対象 |
| 職業制限 | なし | なし | 復権までは一部の職業に制限 |
| 信用情報への影響 | 登録されます | 登録され、官報にも公告 | 登録され、官報にも公告 |
表は制度の一般的な枠組みです。実際にどうなるかは個別の事情で変わります。
任意整理は債権者との交渉で返済計画を見直します
任意整理は、債権者と直接交渉して、将来利息のカットや返済計画の見直しを図る方法です。裁判所を通しません。法律に手続きの流れが定められていないため、成立するかどうか、どこまで譲歩を得られるかは相手方の対応によって変わります。
対象にする債権者を選べる点が、他の2つと大きく違います。保証人が付いている借入を対象から外すという組み方も、交渉のうえで検討されます。裁判所の手続きではないので、財産の処分を原則として求められず、職業上の制限も生じません。ただし合意した返済計画を守れなければ、交渉は振り出しに戻ります。
個人再生は裁判所を通じて減額し原則3年で返済します
個人再生は、裁判所を通じて債務を減額し、再生計画に沿って分割で返済していく手続きです。民事再生法229条2項2号は、最終の弁済期を再生計画認可の決定の確定の日から3年後の日が属する月中の日とし、特別の事情がある場合には確定の日から5年を超えない範囲内とすることができると定めています。原則3年、特別の事情があれば最長5年という枠組みの根拠がこの条文です。同じ条文の1号は、弁済期が3か月に1回以上到来する分割払の方法によることも定めています。
利用できる人の範囲も法律に書かれています。民事再生法221条1項は、小規模個人再生を求められるのは、将来において継続的または反復して収入を得る見込みがあり、住宅資金貸付債権の額などを除いた再生債権の総額が5,000万円を超えない個人であるとしています。継続的な収入の見込みが要件なので、収入がない状態では選びにくい手続きです。
減額の幅にも下限があります。民事再生法231条2項4号は、基準債権の総額が3,000万円以下の場合、再生計画に基づく弁済の総額が基準債権の総額の5分の1または100万円のいずれか多い額を下回るときは、再生計画を認可しないと定めています。5分の1が300万円を超えるときは300万円が下限です。
自己破産は裁判所を通じて支払義務の免責を受けます
自己破産は、裁判所を通じて支払義務の免責を受ける手続きです。破産手続の開始決定を受けただけでは債務は消えず、免責許可の決定が確定して初めて責任を免れます。破産法255条1項1号は、免責許可の決定が確定したときに復権すると定めています。
財産については、すべてが処分されるわけではありません。破産法34条3項1号は、民事執行法131条3号に規定する額に2分の3を乗じた額の金銭は破産財団に属しないとしています。民事執行法施行令1条がこの額を66万円と定めているため、計算すると99万円です。さらに破産法34条4項は、裁判所が破産者の生活状況などを考慮して、破産財団に属しない財産の範囲を拡張できるとしています。
職業制限は、破産法そのものではなく各資格の法令に置かれています。破産法255条2項は、復権の効果は人の資格に関する法令の定めるところによると規定しているだけです。制限の例として、警備業法3条1号と14条1項の組み合わせがあります。破産手続開始の決定を受けて復権を得ない者は警備員になれないという内容です。自分の仕事に制限がかかるかは、その職業の根拠法を確認してください。
手続きの一般的な流れと、債務整理をすると起きること
相談から受任、債権者への通知までの流れ
3つの手続きは内容が違いますが、入口の流れは共通しています。まず弁護士や司法書士に相談し、債務の内容と収入や財産の状況を伝えます。依頼する段階に進むと、受任した弁護士等が各債権者に受任通知を送ります。その後、取引履歴を取り寄せて残高と経過を確定させ、任意整理なら交渉に、個人再生や自己破産なら裁判所への申立てに移ります。
期間は事情で変わります。任意整理は交渉が中心なので比較的短く終わることもあり、裁判所の手続きは書類の準備と審理が入るため長くなりがちです。見通しは相談の場で自分の資料を見せたうえで確認してください。
督促が止まる仕組みは受任通知にあります
債務整理を始めると督促が止まると言われるのは、受任通知に理由があります。貸金業法21条1項9号は、債務者が債務の処理を弁護士や司法書士に委託し、その旨の通知が書面で貸金業者に届いた場合について定めています。この通知の後、正当な理由なく本人に電話や訪問で弁済を要求し、直接要求しないよう求められてもなお同じ方法で要求することを禁じる内容です。裁判所から手続きに関する通知が書面で届いた場合も同じ条文に含まれます。相談しただけで通知が出ていない段階では、この規定は働きません。
信用情報に登録され、カードや借入が一定期間できなくなります
債務整理をすると、その事実や返済状況が信用情報機関に登録されます。登録がある間は、新しいカードローンの契約やクレジットカードの発行、住宅ローンなどの審査で不利に働きます。ブラックリストという名前の名簿があるわけではなく、各機関が保有する情報を会員会社が照会する仕組みです。登録期間は機関ごとに違います。
保証人がいる場合は請求が保証人に向かいます
見落とされやすいのが保証人への影響です。本人が債務整理をしても保証人の保証債務は残り、本人が支払わなくなれば債権者は保証人に請求します。家族や知人に保証人を頼んでいる借入があるなら、確認せずに進めると相手に突然請求が届きます。裁判所の手続きでは債権者を選べないので、保証人の有無は事前に相談の場で伝えておくべき情報です。
信用情報の登録期間は機関ごとに異なります
CICが公表している保有期間
株式会社シー・アイ・シー(CIC)は、信用情報の種類ごとに保有期間を公表しています。公式サイトによると、申込情報は照会日より6か月間、クレジット情報は契約期間中および契約終了後5年以内、利用記録は利用日より6か月間です。契約内容や支払状況はクレジット情報に含まれます。
JICCが公表している登録期間
株式会社日本信用情報機構(JICC)も登録内容と登録期間を公式サイトで公表しています。2019年10月1日以降の契約について、契約内容に関する情報は契約継続中および契約終了後5年以内、返済状況と取引事実に関する情報は契約終了後5年以内とされています。2019年9月30日以前の契約には別の基準が示されているため、古い契約がある場合は公式サイトの表で確認してください。
全国銀行個人信用情報センター(KSC)が公表している登録期間
一般社団法人全国銀行協会が設置・運営する全国銀行個人信用情報センター(KSC)も、登録情報の種類ごとに登録期間を公表しています。ローンやクレジットカードの契約内容と返済状況を含む取引情報は契約終了日から5年以内、官報に公告された破産や民事再生手続開始決定の官報情報は決定日から7年以内、本人申告情報は登録日から5年以内です。
自己破産や個人再生をすると官報に公告されるため、官報情報として7年以内の登録が生じます。取引情報の5年以内とは別の枠です。
貸金業法上の指定信用情報機関はCICとJICCの2社です
3つの機関は並べて説明されることが多いのですが、法律上の位置づけは同じではありません。貸金業法にもとづく指定信用情報機関として指定されているのはCICとJICCの2社で、KSCは含まれません。JICCは平成22年3月11日に指定を受けたと公表しており、CICも同日に貸金業法41条の13第1項にもとづく指定を受けています。
登録期間は各機関が見直すことがあります。ここに挙げた数値は2026年8月時点で各機関の公式サイトで確認できたものです。自分の情報が実際にどう登録されているかは、各機関の本人開示の手続きで確認できます。最新の内容は各機関の公式サイトで確認してください。
個人事業主が債務整理を検討するときの注意点
事業用の借入と取引先への影響
会社員と個人事業主で大きく違うのは、整理の対象に事業用の借入が入ってくる点です。日本政策金融公庫や銀行の事業性融資、信用保証協会の保証付き融資、リース契約、取引先への買掛金などが絡むと、裁判所の手続きでは債権者を選べないため、これらもまとめて扱うことになります。
取引先が債権者に含まれていれば、その取引先に手続きの事実が伝わります。仕入先との取引条件が変わることもあります。事業の継続を前提に考えたいなら、最初の相談でこの点を正確に伝えてください。個人事業主の借金管理と資金調達の考え方も合わせて整理しておくと、相談時に状況を説明しやすくなります。
事業の継続を前提とする場合の選択肢
事業を続けながら整理したい場合、選択肢の考え方も変わります。任意整理は対象を選べるため事業への影響を抑えやすい一方、元本は減りません。個人再生には継続的または反復した収入の見込みという要件があり、事業所得がこれを満たすかが論点になります。自己破産は財産の処分を伴うため、事業用の設備や売掛金の扱いが問題になります。
どの組み合わせが成り立つかは、決算内容や資金の回り方を見ないと判断できません。専門家に個別に相談してください。相談の前に資金繰りが苦しいときの原因と対処法を読み、資金繰りの詰まりどころを言葉にしておくと話が具体的になります。
債務整理の前に検討できることもあります
まだ滞納が始まっていない段階であれば、借入条件の見直しで整理できる場合もあります。金利の高い借入をまとめる借り換え、返済期間の延長、リスケジュールの相談などです。借金の借換で利息を減らす方法やキャッシュフロー改善の進め方が参考になります。
どこまでが借り換えで対応できる段階なのかの線引きも、専門家に見てもらったほうが確実です。判断を先送りにしている間に延滞が進むと、選べる選択肢が減っていきます。
誰に相談すればよいのか
弁護士に相談できる範囲
3つの手続きすべてについて相談でき、代理人として交渉や裁判所への申立てを行えるのが弁護士です。債務の金額に上限はありません。事業用の借入が絡む、保証人や担保が付いている、債権者の数が多いなど、事情が込み合っているときの相談先です。
認定司法書士が代理できる範囲には上限があります
司法書士も債務整理に関わりますが、代理できる範囲が法律で限られています。司法書士法3条1項7号は、民事に関する紛争であって紛争の目的の価額が裁判所法33条1項1号に定める額を超えないものについて、相談に応じ、または裁判外の和解について代理することを業務として挙げています。裁判所法33条1項1号が定める額は140万円です。簡易裁判所での手続の代理にも同じ額の上限がかかります。
さらに司法書士法3条2項は、これらの業務を行えるのは、法務大臣が指定する研修の課程を修了し、法務大臣から必要な能力を有すると認定され、司法書士会の会員である司法書士に限ると規定しています。これが認定司法書士です。
任意整理のような裁判外の和解の代理は、紛争の目的の価額が140万円以下であれば認定司法書士も扱えます。個人再生や自己破産は地方裁判所の手続きなので、司法書士の代理権の範囲には入りません。相談の際は債務額と手続きの種類を伝えて、どこまで対応してもらえるかを最初に確認してください。
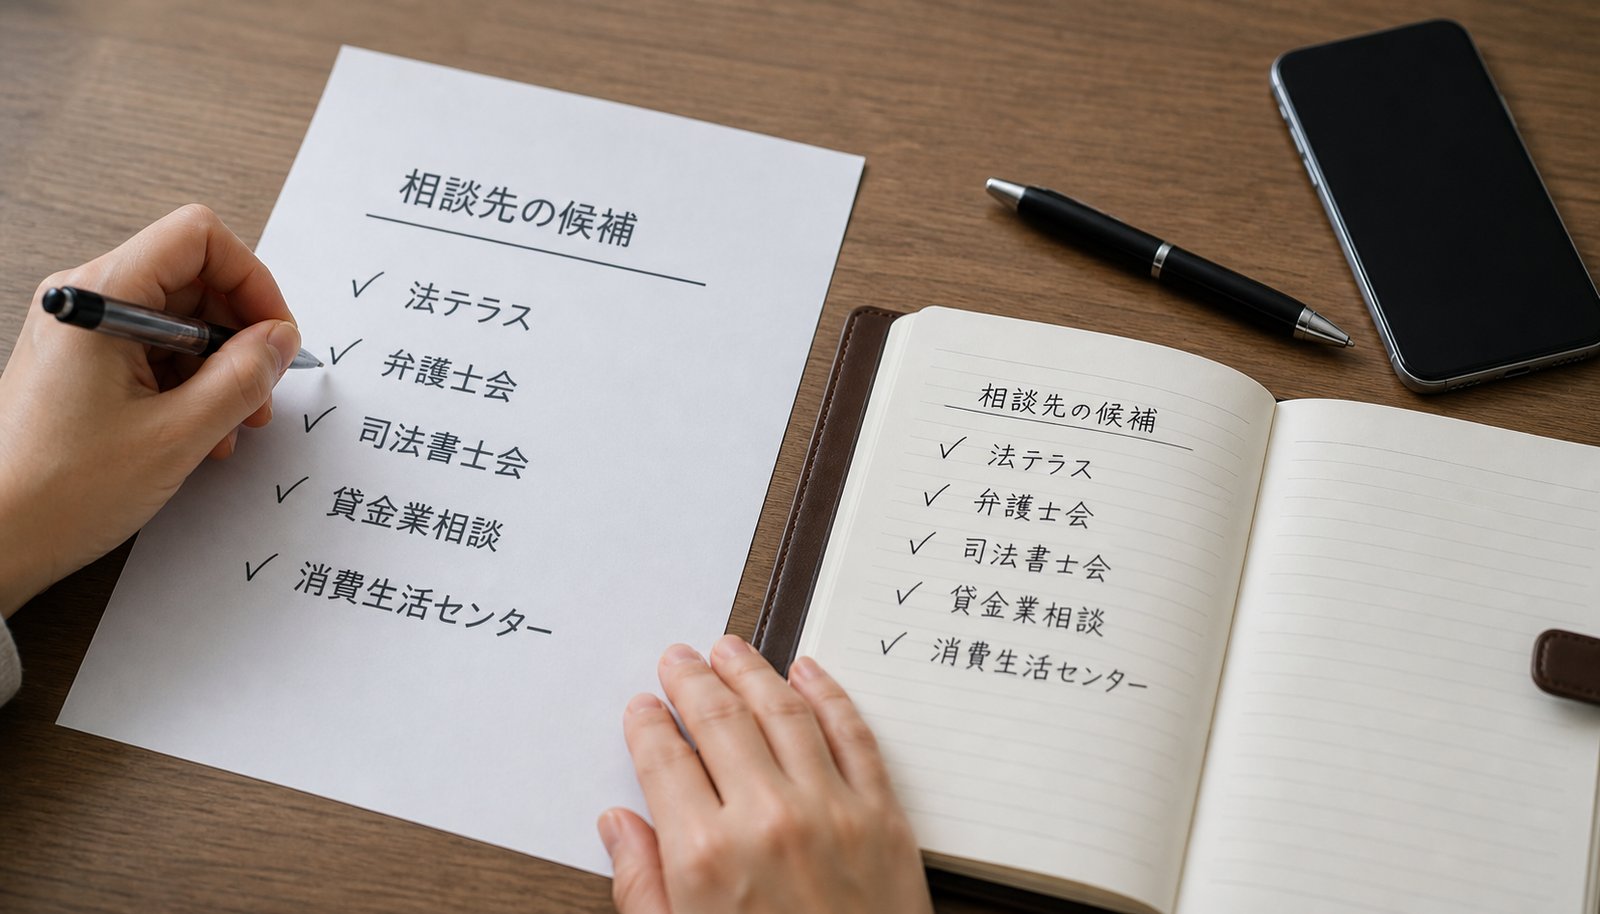
法テラス(日本司法支援センター)
経済的な余裕がない方の窓口として整備されているのが、法テラスの民事法律扶助です。収入と資産が一定の基準以下であれば、弁護士や司法書士との法律相談を無料で受けられます。法テラスの案内によると、無料法律相談は同一の問題につき3回まで利用でき、1回の相談時間は30分です。3回の範囲内で別の弁護士や司法書士に相談することもできます。依頼する必要がある場合には費用の立替制度もあります。利用には収入や資産の基準など条件があり、審査が必要です。
日本貸金業協会 貸金業相談・紛争解決センター
貸金業者との契約や取立てに関する相談を受け付けているのが、日本貸金業協会の貸金業相談・紛争解決センターです。相談窓口の電話番号は0570-051-051で、受付時間は9時から17時まで、土日祝休日と年末年始の休業日を除く平日です。登録業者かどうかの確認、契約内容の説明、借金の整理方法の相談などに対応し、苦情処理と紛争解決の手続きも扱っています。
各地の弁護士会・司法書士会と消費生活センター
各都道府県の弁護士会と司法書士会は法律相談センターを設けています。相談日や予約方法、相談料の扱いは地域ごとに違うため、住んでいる地域の会のサイトで確認してください。特定の事務所を自分で探すよりも会の窓口を通したほうが、相談先の資格を確認しやすくなります。契約内容がよくわからない、業者の勧誘に不安があるという段階の相談は、各地の消費生活センターでも受け付けています。
避けるべき業者と広告の見分け方
「必ず減額できる」「ブラックでも借りられる」という表現
減額の可否や幅は、債権者の対応や法律の要件によって決まります。事前に「必ず減額できる」と断定できる立場の人はいません。断定した表現を使う広告は、その一点で信頼性を疑う理由になります。
信用情報に登録がある人に「ブラックでも借りられる」と呼びかける広告も同じです。登録がある状態で審査に通ることを保証できる仕組みはありません。返済が行き詰まっているときに新しい借入で穴を埋めると、負担はさらに重くなります。
資格のない者が報酬を得て法律事務を行うことは弁護士法に触れます
弁護士法72条は、弁護士または弁護士法人でない者が、報酬を得る目的で訴訟事件や一般の法律事件に関して鑑定、代理、仲裁、和解その他の法律事務を取り扱い、またはこれらの周旋をすることを業とすることはできないと定めています。認定司法書士のように法律で認められた範囲がある場合は別ですが、それ以外の事業者が報酬を得て債務整理の交渉を代行することは、この規定に触れます。
「債務整理をサポートします」「減額診断をします」と掲げていても、資格の記載がない事業者には注意してください。相談先を選ぶときは、弁護士登録や司法書士登録の有無、認定司法書士かどうかを確認しましょう。
債務整理を勧めながら高額な費用を請求する広告
返済が苦しい状況では、費用の説明があいまいなまま契約に進んでしまうことがあります。着手金、報酬金、実費、債権者1社ごとの費用など、何にいくらかかるのかを書面で示してもらってください。総額の見通しが出ないまま契約を急がせる相手は、その進め方自体が判断材料です。費用の負担が難しい場合は、法テラスの立替制度を相談するという順序も取れます。
よくある質問
相談しただけで督促は止まりますか
止まりません。貸金業法21条1項9号が想定しているのは、債務の処理を弁護士や司法書士に委託し、その旨の通知が書面で届いた後の場面です。相談の段階では通知が出ていないため、この規定は働きません。督促が続いている状況を早く変えたい場合は、その事情も相談の場で伝えてください。
手続きの間もカードローンの返済は続けるのですか
依頼した後の返済をどう扱うかは、選ぶ手続きと債権者ごとの状況によって変わります。自己判断で止めると不利に働く場合もあるため、依頼した弁護士や司法書士の指示に従ってください。この記事で判断を示すことはできません。
信用情報の登録期間が過ぎれば必ず借入できますか
登録期間が過ぎれば、その情報は信用情報機関から削除されます。ただし審査は各社が自社の基準で行うため、削除されたことが契約を保証するわけではありません。自分の情報がどう登録されているかは、CIC、JICC、KSCそれぞれの本人開示の手続きで確認できます。
まとめ
カードローンの債務整理には3つの手続きがあります。任意整理は債権者との交渉で将来利息のカットや返済計画の見直しを図る方法、個人再生は裁判所を通じて債務を減額し原則3年で返済する方法、自己破産は裁判所を通じて支払義務の免責を受ける方法です。裁判所の関与、財産への影響、職業制限、信用情報への影響がそれぞれ違います。
信用情報の登録期間も機関ごとに違います。CICはクレジット情報を契約期間中および契約終了後5年以内、JICCは契約内容に関する情報を契約継続中および契約終了後5年以内、KSCは取引情報を契約終了日から5年以内、官報情報を決定日から7年以内としています。貸金業法上の指定信用情報機関はCICとJICCの2社です。
どの手続きが使えるかの判断と選択は、弁護士と認定司法書士が扱います。認定司法書士が代理できる範囲には紛争の目的の価額140万円という上限があります。相談先には法テラス、日本貸金業協会の貸金業相談・紛争解決センター、各地の弁護士会と司法書士会、消費生活センターがあります。「必ず減額できる」と断定する業者や、資格のない事業者が報酬を得て交渉を代行する広告には近づかないでください。次の一歩は、相談窓口に連絡することです。


カードローンをまとめたい人が最初にやる棚卸しと4つの選択肢
毎月の返済日が近づくたびに口座残高を確認して、どこにいくら払うのかを頭の中で組み替えている。カードロ…