


毎月の資金繰りが読みにくい月に、いま契約しているカードローンの枠がもう少しあれば、と考えたことのある方は多いはずです。新しく別の会社に申し込むより、すでに使っている1社の限度額を上げたほうが手間も少なく、金利の面でも有利になる場合があります。
ただし、増額の申請は「手続きを出せば通るもの」ではありません。カードローンの増額は、法律上は新規の申し込みとほぼ同じ調査を受け直す手続きです。信用情報が改めて照会され、金額によっては収入証明書の提出も求められます。そして意外と知られていないのが、増額を申請したことがきっかけで、いま使えている枠が減らされたり、新たな借り入れが止められたりする場合があるという点です。
増額で何が変わるのか、どこから申請するのか、審査で何を見られるのか、そして申請する前に知っておきたいリスクを順に整理します。読み終えたときには、いま増額を申請すべきなのか、別の手段を先に検討したほうがよいのかを自分で判断できるはずです。記載は2026年8月時点の法令と公表情報にもとづきます。
目次
カードローンの増額とは利用限度額を引き上げることです
増額とは、契約している利用限度額(極度額)の上限を引き上げる手続きです。すでにある契約の枠を広げるだけなので、新しくカードが発行されたり、契約が2本に増えたりするわけではありません。
変わるのは「借りられる上限」だけです
限度額が50万円から100万円に上がっても、借入残高が自動的に増えるわけではありません。使える上限が動くだけで、返済のしかたや口座振替の日付といった契約の骨格はそのまま引き継がれます。
ただし、残高スライド方式のカードローンでは残高の帯に応じて毎月の最低返済額が決まるため、借入残高を増やせば月々の負担も重くなります。増額は「使える幅」の話で、返済が楽になる手続きではありません。
増額すると上限金利が下がる場合があります
金利を目的に増額を検討する方は少なくありませんが、これには根拠があります。利息制限法第1条は元本の額に応じて上限金利を3段階で定めており、元本が10万円未満なら年20パーセント、10万円以上100万円未満なら年18パーセント、100万円以上なら年15パーセントです。
カードローンの多くは、この区分に沿って限度額ごとの金利帯を設定しています。限度額が100万円を下回る帯では年18パーセント前後が上限になり、100万円以上の帯に移ると上限が年15パーセントに下がる、という構造です。だから限度額の引き上げが、結果として適用金利の引き下げにつながることがあります。
なお、貸金業者が設定できる上限は出資法でも縛られており、2010年6月18日以降は年20パーセントを超える貸し付けが刑事罰の対象になりました。かつて存在した利息制限法と出資法のあいだの「グレーゾーン金利」は、これによってなくなっています。
必ず金利が下がるとは限りません
金利帯が下がるかどうかは、限度額の区分をまたぐかどうかで決まります。50万円から80万円への増額なら同じ帯の中の移動なので、金利は変わらないことがふつうです。
実際に何パーセントが適用されるかは各社の審査結果で決まるため、限度額が100万円に上がっても適用金利は据え置きという通知が届くこともあります。金利を下げること自体が目的なら、より低い金利の商品への借り換えや繰り上げ返済で残高を減らす方法を先に比べたほうが早い場合があります。
増額の申請には2つのルートがあります
申請の入口は、自分から申し込むか、会社側からの案内を受けるかの2つです。
会員ページやアプリから自分で申請します
もっとも一般的なのが、契約者向けの会員ページやスマートフォンアプリから申請する方法です。ログイン後のメニューに「増額申請」「限度額の見直し」といった項目があり、希望額と現在の年収、勤務先、他社からの借入状況を入力して送信します。
入力内容はそのまま審査の材料になります。前回の申し込みから年収や勤務先が変わっているなら、記憶で埋めずに源泉徴収票や確定申告書を手元に置いて数字を入れてください。申告内容と提出書類が食い違うと、確認のやり取りで日数がかかります。
電話で申請することもできます
コールセンターに電話して増額を申し出る方法もあります。オペレーターから年収、勤務先と勤続年数、他社の借入件数と残高、資金の使い道を口頭で聞かれ、その場で受け付けてもらう流れです。
個人事業主で収入の波が大きいなど、入力フォームでは選べない事情を補足したい場合は電話のほうが説明しやすいことがあります。ただし審査はシステムと担当部署の判断で進むため、丁寧に説明したから有利になるというものではありません。
会社側から増額の案内が届く場合もあります
利用と返済の実績が積み上がった契約者には、カード会社から増額の案内が届くことがあります。メールやアプリの通知、郵送のダイレクトメールが使われます。
案内が来た場合は社内の与信判断である程度の見込みが立っていると考えられるため、自分から申請するよりは通りやすい傾向があります。ただし案内は審査を省略するという意味ではありません。応じたあとで改めて調査が行われ、希望額に届かない結果になることもあります。
増額審査は新規申込と同様に行われます
既存契約の一部変更だから簡易な手続きだろう、と受け取られがちですが、法律上の位置づけは違います。
新規と同じ調査義務が準用されます
貸金業法第13条第1項は、貸金業者が貸付けの契約を結ぼうとするとき、顧客の収入や資力、信用、借入れの状況、返済計画といった返済能力に関する事項を調査しなければならないと定めています。そして同条第5項は、この規定を極度方式基本契約の極度額を増額する場合について準用すると定めています。つまり増額は、新規契約と同じ調査義務のもとで判断される手続きです。
だから「前に審査を通っているから今回も大丈夫」という発想は成り立ちません。判断されるのは契約時点の状況ではなく、申請したいまの返済能力です。
信用情報は改めて照会されます
貸金業法第13条第2項は、個人と貸付けの契約を結ぼうとする場合、指定信用情報機関が保有する信用情報を使用しなければならないと定めています。極度方式貸付けなど内閣府令で定める契約は除かれますが、極度額の増額は第5項による準用の対象です。増額の場面でも、信用情報の照会は避けられません。
照会でわかるのは、他社を含めた借入件数と残高、契約の種類、返済の履行状況です。契約後に他社の借り入れが増えていたり、支払いが遅れた記録が付いていたりすれば、それがそのまま判断材料になります。気になる場合は、各信用情報機関の開示制度を使って申請前に自分で内容を確認できます。
収入証明書が必要になる金額の基準
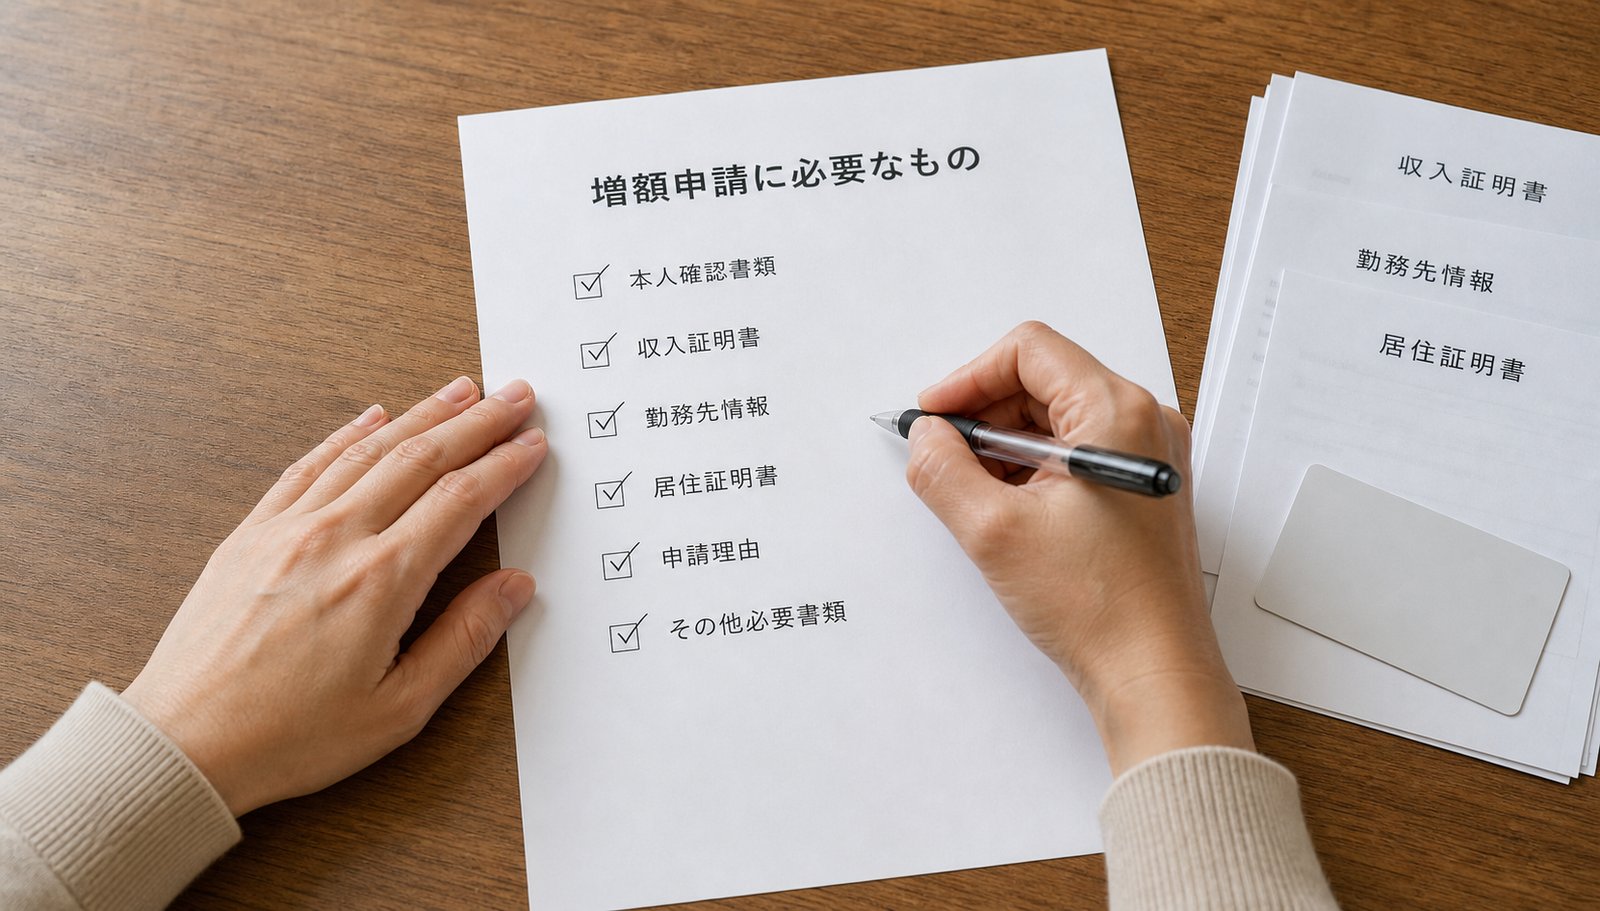
増額によって金額が一定の水準を超えると、収入を証明する書類の提出が必要になります。貸金業法第13条第3項が定める基準は次の2つです。
- その貸金業者からの借入残高を含めて50万円を超える場合
- 他の貸金業者からの借入分も合わせて合計100万円を超える場合
どちらかに当てはまれば提出が求められます。日本貸金業協会は、認められる書類として源泉徴収票、支払調書、給与の支払明細書、確定申告書、青色申告決算書、収支内訳書、納税通知書、納税証明書、所得証明書、年金証書、年金通知書の11種類を挙げています。会社員なら源泉徴収票、個人事業主なら確定申告書と青色申告決算書が実務上の中心になります。
書類はいずれも直近のものが必要です。給与明細で対応する場合は、直近2か月分以上(地方税額の記載があるものなら1か月分)が求められるのが一般的です。増額を申請する前に、確定申告書の控えが手元にあるかを確かめておくと手戻りが減ります。
在籍確認や勤務先情報も見直されます
収入の安定性を確かめるため、勤務先への在籍確認が改めて行われることがあります。契約時と会社が変わっていれば、新しい勤務先での確認になります。転職して間もない時期は、勤続年数の短さが返済能力の評価にマイナスに働くことがあります。個人事業主の場合は在籍確認の代わりに、事業の継続性や申告所得の推移が見られます。
増額の可否は総量規制で決まることが多いです
審査項目はいくつもありますが、増額できる上限を実際に決めているのは、多くの場合この規制です。
貸金業者からの借入は原則として年収の3分の1までです
貸金業法第13条の2は、返済能力を超える貸付けを禁じています。同条第2項は「個人過剰貸付契約」を定義し、その基準額を、年間の給与およびこれに類する定期的な収入の合計額に3分の1を乗じて得た額としています。これが総量規制と呼ばれる仕組みです。
対象になる収入は、給与、年金や恩給、事業でない不動産の賃貸収入、安定的と認められる事業所得などです。年収450万円なら貸金業者からの借入合計は原則150万円まで、すでに他社で120万円を借りているなら増額で動かせる余地は残り30万円という計算です。希望額を大きく書いても、この枠を超える増額は原則として認められません。
なお、クレジットカードのショッピング利用は割賦販売法が適用されるため、この計算には含まれません。個人事業者が事業計画、収支計画、資金計画を提出して返済能力が認められた場合は、3分の1を超える貸し付けが「例外貸付け」として扱われる余地もあります。
銀行が総量規制の直接の対象外である理由
銀行のカードローンは総量規制の対象外だと説明されますが、この表現は正確に理解しておく必要があります。総量規制は貸金業法という法律の中にある規定で、その規制対象は貸金業者です。銀行や信用金庫、信用組合、労働金庫は貸金業者ではなく、銀行法などの別の法律にもとづいて業務を行っています。だから貸金業法の総量規制が直接適用されることはありません。日本貸金業協会も、銀行などからの融資を総量規制の「除外貸付け」として整理しています。
ただし、これは銀行なら年収の3分の1を超えて自由に借りられるという意味ではありません。全国銀行協会は2017年3月に「銀行による消費者向け貸付けに係る申し合わせ」を公表し、改正貸金業法の趣旨を踏まえた広告や審査体制の徹底を各行に求めました。金融庁が公表した銀行カードローンの実態調査でも、多くの銀行が自行と他行のカードローン、さらに消費者金融からの借入も踏まえて、年収の2分の1や3分の1といった上限を審査手続きに組み込んでいることが確認されています。法律上の直接の対象ではないが、実務上は同水準の審査が行われている、というのが実態に近い理解です。
3分の1に近づいている場合の考え方
他社の残高が年収の3分の1に迫っていれば、増額の申請はほぼ通りません。この状態で申請を重ねても申込記録が積み上がるだけです。先に他社の残高を減らして枠に余裕を作るか、借入以外の資金の手当てを検討するほうが、遠回りに見えて現実的です。
増額審査で不利になりやすい要素
同じ人でも、申請するタイミングで結果は変わります。不利に働きやすいのは次のような状況です。
契約や前回の増額から間もない
契約直後は返済の実績が蓄積されていません。カード会社は毎月の入金が約定どおり行われているかを見て与信を判断するため、材料がない時期の申請は判断がつきにくくなります。前回の増額から日が浅い場合も同じです。
延滞の履歴がある
返済が遅れた記録は信用情報に一定期間残ります。数日の遅れでも繰り返していれば、返済管理に不安があると受け取られます。増額を考えているなら、まず約定どおりの返済を続ける期間を作ることが先です。
他社からの借入が増えている
契約時より他社の件数や残高が増えていれば、総量規制の枠を圧迫し、返済負担率も上がります。件数が多いこと自体も、資金繰りに余裕がない兆候として見られやすい要素です。
収入が減った、または転職して間もない
年収が下がれば、総量規制で計算される上限そのものが下がります。年収500万円から400万円に減った場合、貸金業者からの借入上限は約166万円から約133万円に縮みます。転職直後は勤続年数が短く、収入の安定性を示す材料が乏しくなります。
短期間に複数の申し込みをした
信用情報には他社への申込記録も残ります。短期間に複数の会社へ申し込んだ形跡があると、資金を急いで集めている状況と受け取られることがあります。増額と他社への新規申し込みを同時に進めるのは避けてください。
増額のデメリットとリスクを先に確認します
増額は資金の余裕を作る手段ですが、代償もあります。
枠が増えると使いすぎやすくなります
限度額が50万円から150万円に上がると、心理的な「借りてよい上限」も一緒に上がります。カードローンは審査を通ったあとは自由に引き出せる仕組みなので、明確な使途や返済計画のないまま枠を広げると残高が積み上がりやすくなります。年15パーセントで100万円を借りれば、利息だけで年間15万円の負担です。枠を増やす前に、増やした分をいくらまで、何のために使うのかを決めておいてください。
審査の結果、既存の枠が減額されたり利用停止になる場合があります
増額を申し出ると、カード会社は改めて返済能力を調査します。その結果、現在の限度額でさえ返済能力に見合っていないと判断されれば、増額が認められないだけでなく、いまの限度額が引き下げられたり、新たな借り入れが停止されたりする場合があります。
これは各社の裁量というだけの話ではありません。貸金業法第13条の3は、極度方式基本契約について、貸金業者が指定信用情報機関の信用情報を使って基準額を超過していないか調査する義務を定めています。そして第13条の4は、その調査で基準額超過極度方式基本契約に該当すると認められるときは、極度額の減額や新たな極度方式貸付けの停止といった措置を講じなければならないと定めています。つまり枠の縮小は、法令上あらかじめ想定されている対応です。
いま使えている枠を当てにして資金繰りを組んでいる場合、これは増額が通らないこと以上の痛手になります。増額申請は「うまくいけば得、だめでも元のまま」という賭けではありません。
返済期間と総返済額が伸びます
毎月の返済額を変えずに残高だけ増やすと、完済までの期間が伸びて利息の総額も膨らみます。増額に合わせて毎月の返済額も引き上げるかどうかを、同じタイミングで決めておくと安全です。
増額以外の選択肢も並べて比べます
必要な金額を用意する方法は増額だけではありません。
まず既存の枠内で収める道を探します
支出の時期をずらす、取引先に支払期日を相談する、不要な固定費を削るといった手当てで足りるなら、枠を広げないほうが総返済額は少なくなります。必要額が一時的なものなら、この検討がいちばん効きます。
他社で新規に借りるより既存契約の見直しが有利な場合があります
他社で新しく借りれば契約が2本になり、返済日も2つになります。管理の手間が増え、信用情報に残る契約件数も増えます。同じ金額なら、金利帯が下がる可能性のある既存契約の増額のほうが有利になる場合があります。ただし増額申請には既存枠が縮む可能性が伴うため、どちらが有利かは残高と年収の関係で変わります。
事業資金なら事業者向けの制度を検討します
事業のための資金なら、個人向けのカードローンより条件のよい選択肢があります。日本政策金融公庫の融資や、自治体と金融機関、信用保証協会が連携する制度融資は、金利や返済期間の面で有利になることが多いです。制度の種類と要件は日本政策金融公庫の融資制度の解説で確認できます。
事業者向けのカードローンという選択肢もあります。使途が事業資金に限られる代わりに、限度額や審査の見方が個人向けとは異なります。特徴と使いどころはビジネスカードローンで資金繰りを改善する方法にまとめています。
借り入れ以外で資金を作る方法もあります
売掛金の回収を早める交渉、請求書の発行から入金までの期間の見直し、遊休資産の売却など、負債を増やさずに手元資金を作る手もあります。急ぎの資金が必要な場面での選択肢は即日で使える個人向けの資金調達方法の比較で整理しています。
個人事業主が増額を申請するときの注意点
個人向けカードローンを事業に使おうと考えている方は、申請前に次の点を確かめてください。
個人向け商品は事業性資金を使途から除外していることが多いです
個人向けのカードローンは、資金使途を生活費や個人の消費に限り、事業性資金を対象外としている商品が少なくありません。申請時の使途欄で「事業資金」を選べない設計だったり、規約で事業性資金への充当を禁じている場合もあります。
契約に反する使い方をすれば、増額が認められないだけでなく、契約違反として一括返済を求められる可能性もあります。事業の資金なら、最初から事業者向けの商品や公的融資を検討するほうが筋が通ります。
事業者向けなら例外貸付けとして扱われる余地があります
前述のとおり、個人事業者が事業計画、収支計画、資金計画を提出して返済能力が認められた場合、貸金業者からの借り入れでも年収の3分の1を超える貸し付けが例外として扱われる余地があります。事業者向けのカードローンやビジネスローンがこの枠組みを使っている場合、個人向け商品より大きな金額を検討できることがあります。
その代わり提出書類は増えます。確定申告書だけでなく、資金の使い道と返済原資を示す計画書が求められるのが一般的です。
収入証明は確定申告書がベースになります
会社員の源泉徴収票にあたる書類が、個人事業主では確定申告書と青色申告決算書、収支内訳書です。所得の増減が大きい場合、直近の申告所得が低い年に増額を申請すると不利になります。
資金繰りの管理そのものを見直したい場合は、個人事業主の資金繰り改善と資金調達方法も参考になります。
よくある質問
増額の審査にはどれくらい時間がかかりますか
会社や申請時期によって幅がありますが、当日から数日程度が目安とされています。収入証明書の提出を求められた場合や在籍確認に時間がかかる場合は、さらに日数が必要です。急ぎの資金が必要な場面で、増額の結果を前提に予定を組むのは避けてください。
増額を申請したことは信用情報に残りますか
増額の申請にあたって、貸金業者は指定信用情報機関の信用情報を照会します。照会の記録は各機関の規定に従って一定期間保存されます。保存期間や記録される項目は機関ごとに異なるため、正確な内容は各機関の開示制度で確認してください。
増額を断られたあと、すぐに再申請してもよいですか
状況が変わっていない限り、同じ結果になりやすいです。返済実績を積む、他社の残高を減らすといった変化がないうちに申請を重ねると、申込記録だけが増えます。次の申請までに何を変えるのかを決めてから動くほうが現実的です。
増額すると必ず金利が下がりますか
下がるとは限りません。金利帯が変わるのは限度額の区分をまたぐ場合で、同じ区分の中の増額なら金利は据え置きになることがふつうです。
増額を申請すると、いまの枠が減ることがあるのですか
その可能性はあります。申請は返済能力の再調査を伴うため、結果として限度額の引き下げや新たな借り入れの停止といった措置がとられる場合があります。貸金業法第13条の4も、基準額を超過していると判定された場合の極度額の減額や新たな貸付けの停止を定めています。
判断に迷ったときの相談先
増額すべきか迷うとき、あるいは返済の負担が重くなってきたと感じたときは、公的な窓口に相談できます。
日本貸金業協会の貸金業相談・紛争解決センターは、貸金業者からの借り入れや返済に関する相談を受け付けています。電話番号は0570-051-051、受付は平日9時から17時です。Webの相談フォームも用意されています。
法的なトラブルに発展している場合や、債務整理を含めた検討が必要な場合は、法テラス・サポートダイヤルが窓口になります。電話番号は0570-078374で、受付は平日9時から21時、土曜9時から17時です。
返済が難しくなりそうだと感じた時点で相談すれば、選べる手段が多く残ります。
まとめ
カードローンの増額は、利用限度額を引き上げる手続きです。限度額の区分をまたぐ場合は上限金利が下がることがありますが、必ず下がるわけではありません。
審査は新規の申し込みと同様に行われます。貸金業法第13条第5項が第1項以下の調査義務を増額の場合に準用しており、信用情報の再照会が行われ、1社50万円超または他社と合算して100万円超になる場合は収入証明書の提出も必要です。
可否を実際に決めているのは総量規制です。貸金業者からの借り入れは原則として年収の3分の1までとされています。銀行は貸金業者ではないため貸金業法の総量規制が直接適用されることはありませんが、全国銀行協会の申し合わせや各行の自主的な基準によって、実務上は同水準の審査が行われています。
そして増額申請は、既存の枠を守る手続きではありません。貸金業法第13条の4は、基準額を超過していると判定された場合に極度額の減額や新たな貸付けの停止を求めています。申請の結果として、いま使えている枠が縮む場合があります。
申請する前に、既存の枠内で収まらないか、事業資金なら公的融資や事業者向けの商品が使えないか、借り入れ以外で手元資金を作れないかを並べて比べてください。判断に迷うときは、日本貸金業協会や法テラスの窓口に相談する道もあります。


カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…