


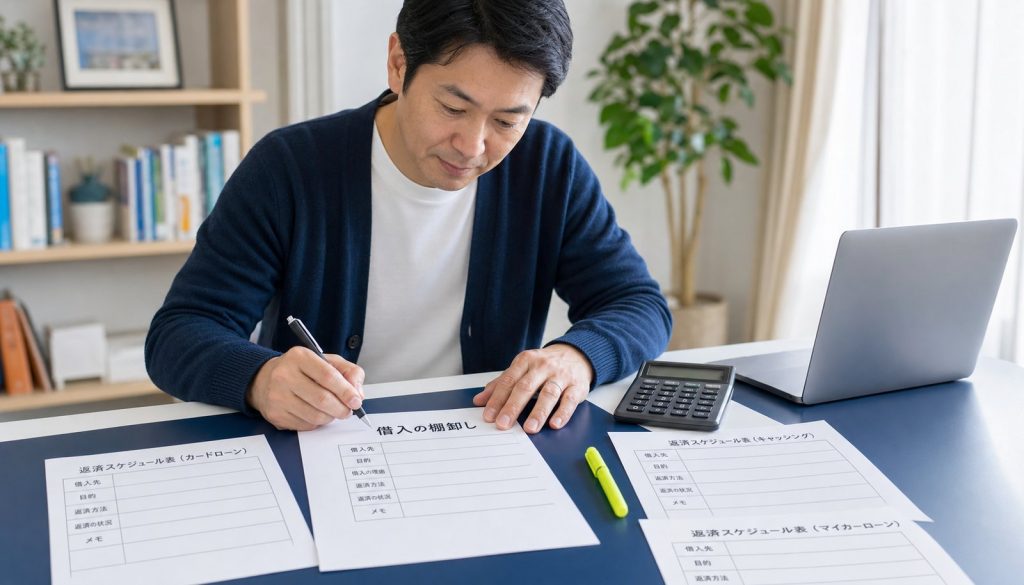
毎月の返済日が近づくたびに口座残高を確認して、どこにいくら払うのかを頭の中で組み替えている。カードローンをまとめたいと考える人の多くは、この状態が何か月も続いています。金利そのものより、管理の負担が先に限界に来ているというケースは珍しくありません。
この記事を読み終えるころには、自分の借入が「まとめれば解決する状態」なのか「まとめても解決しない状態」なのかを、自分の手元の数字で判断できるようになります。判断に必要なのは特別な知識ではなく、借入先ごとの残高と金利と毎月の返済額を1枚に書き出す作業です。ここまでできれば、おまとめローンを検討するのか、各社に返済条件の相談をするのか、専門家に相談するのかという道筋が見えてきます。
先に断っておくと、この記事はおまとめをすすめる記事ではありません。まとめれば必ず楽になるという説明は、事実として誤りです。金利が下がらないまとめ方もありますし、毎月の負担は軽くなっても返済期間が延びて総額が増えるまとめ方もあります。まとめるかどうかは、棚卸しをして数字を見たあとに決めることです。なお、本文中の制度や金利の内容は2026年8月時点の情報にもとづいています。
目次
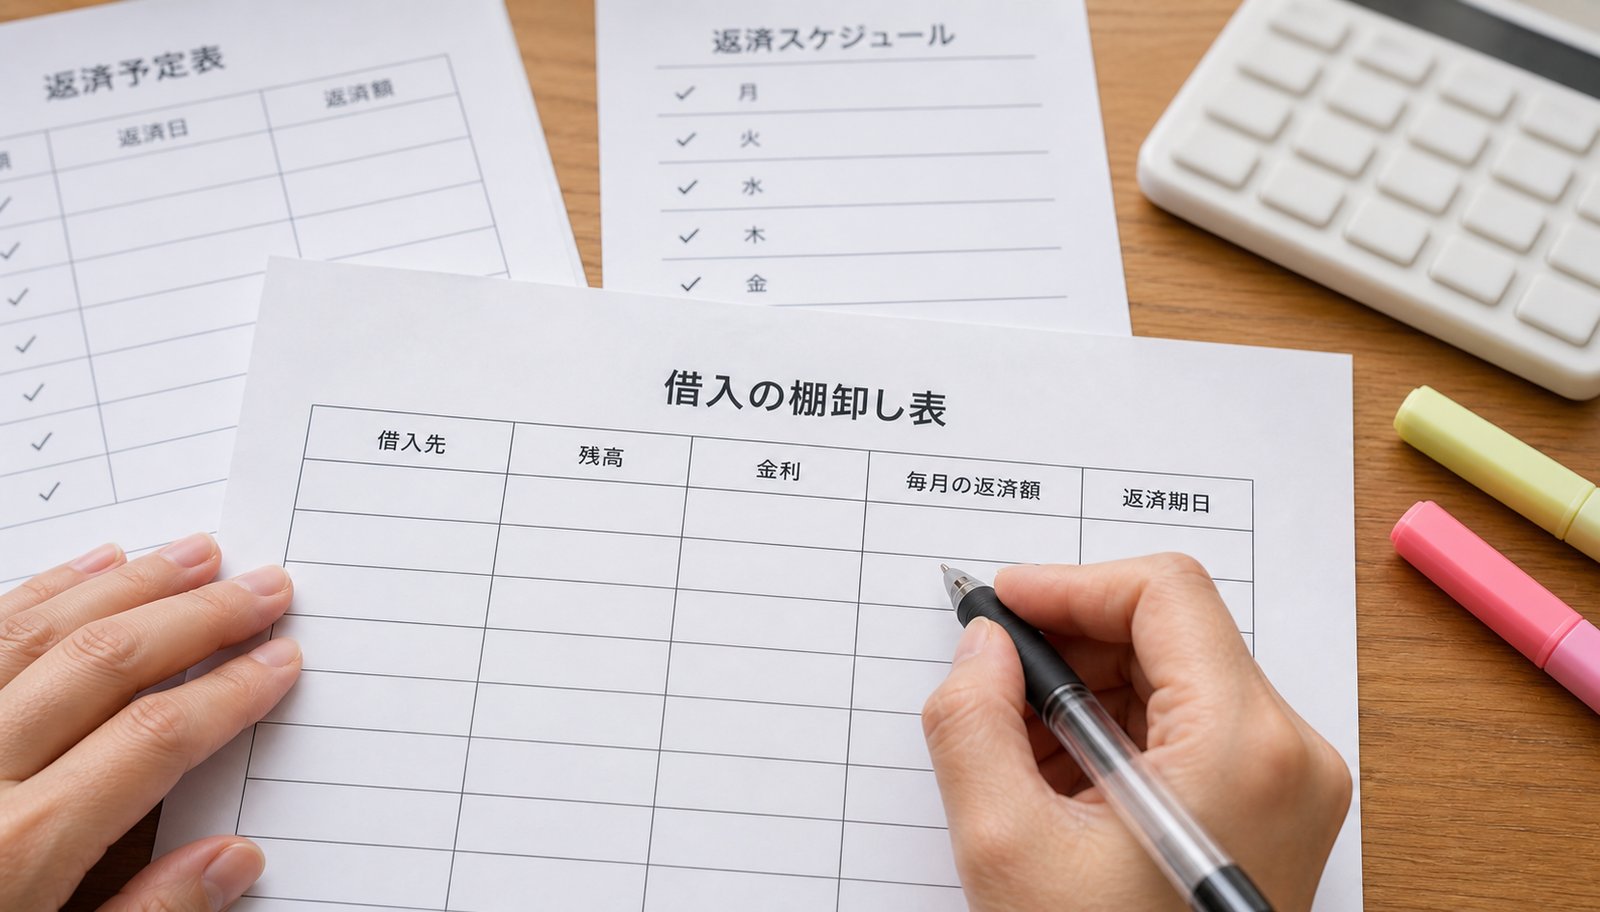
カードローンをまとめたいと感じたら、まず借入の全体像を1枚に書き出す
返済が苦しいと感じている段階では、自分が合計いくら借りているのかを正確に言えない人がかなりいます。借入先が3社を超えると、返済日も金利もばらばらになり、頭の中で全体像を持つのが難しくなるためです。ここを飛ばして「まとめられるかどうか」を調べ始めると、自分に合わない商品を探すことに時間を使ってしまいます。
書き出す項目は5つあれば足ります
必要な情報は、借入先の名前、現在の借入残高、適用されている金利、毎月の返済額、そして返済期日です。この5つが揃えば、あとの判断はほぼ機械的に進みます。項目を増やしすぎると途中で手が止まるので、最初は5列だけで作ってください。
- 借入先の名前は、契約している会社名を正式名称で書きます。
- 借入残高は、直近の明細か会員ページで確認した金額を書きます。
- 金利は、契約時の上限金利ではなく現在適用されている実際の年率を書きます。
- 毎月の返済額は、リボ払いの場合は残高スライドで変動するため直近の請求額を書きます。
- 返済期日は、毎月何日の引き落としかを書きます。
棚卸しシートの作り方
紙でもスプレッドシートでもかまいませんが、あとで数字を足したり並べ替えたりするのでスプレッドシートのほうが扱いやすくなります。1行に1契約を書き、最終行に残高と毎月返済額の合計を出します。金利の高い順に並べ替えると、どこにいちばん利息を払っているかが一目で分かります。
情報は記憶で埋めないでください。会員ページか郵送の明細を実際に開いて、そこに書かれている数字を写します。記憶で書くと残高を少なめに見積もる傾向があり、あとの試算がすべて甘くなります。カードローン以外に、クレジットカードのリボ払いやショッピングの分割払いがあるなら、それも同じ表に入れます。返済として毎月出ていくお金は、商品の種類にかかわらず1枚にまとめたほうが実態に近づきます。
数字を並べると見えてくること
たとえば3社から合計150万円を借りていて、平均金利が年18パーセントだったとします。この場合、利息だけで年間およそ27万円、1か月あたりおよそ2万2,500円が発生している計算になります。毎月の返済合計が6万円なら、そのうち3万7,500円ほどしか元本が減っていないことになります。
この「元本がいくら減っているか」という数字は、棚卸しをしないと絶対に見えません。そして、まとめるべきかどうかの判断はほとんどこの数字で決まります。元本が着実に減っているなら時間が解決する可能性がありますし、ほとんど減っていないなら別の手を打つ必要があります。
「まとめる」には4つのやり方があります
まとめたいという言葉でおまとめローンだけを思い浮かべる人が多いのですが、返済の負担を軽くする方法はほかにもあります。しかも、おまとめローンは審査があるため、必要な人ほど利用できないという構造的な問題があります。選択肢を先に並べてから、自分がどこに当てはまるかを考えてください。
おまとめローン・借換えローン
新しく1本の借入をして、その資金で既存の複数の借入を返済する方法です。返済先が1社になるので管理は確実に楽になりますし、金利が下がれば利息の負担も減ります。ただし新規の借入なので審査があり、既存の借入額が大きいほど審査は厳しくなります。
返済条件の変更を各社に個別に相談する
意外と知られていませんが、返済が苦しいときに借入先へ直接相談するという方法があります。毎月の返済額を一時的に減らす、利息だけの支払いに切り替える、返済日を給料日の直後にずらすといった対応に応じてもらえる場合があります。新しい借入をしないので審査は不要で、今日から動ける方法です。
対応の可否や内容は会社ごとに異なり、必ず応じてもらえるわけではありません。それでも、延滞してから連絡するより、延滞する前に自分から相談したほうが選べる選択肢は多くなります。日本貸金業協会も、返済に困っている人向けの債務相談を受け付ける窓口を設けています。
繰上返済で借入件数を減らす
手元にまとまった資金があるなら、残高の小さい契約から順に完済して件数そのものを減らす方法があります。3社が2社になれば、返済日の管理も引き落としの残高調整も一段楽になります。金利の高い契約から返すと利息の削減額は最大になりますが、件数を早く減らして気持ちの負担を軽くしたいなら残高の小さい契約から返すという選び方もあります。
どちらが正しいということはなく、利息額を優先するか管理の負担を優先するかの違いです。棚卸しシートがあれば、どちらの順番で返すといくら違うのかを自分で比べられます。
債務整理という選択肢
返済の見込みが立たない場合には、法律にもとづいて借金を整理する債務整理という手続きがあります。任意整理、個人再生、自己破産の3つが代表的で、それぞれ手続きの重さも影響も違います。これは弁護士や認定司法書士に相談して進める手続きであり、自分に合うかどうかを自己判断で決めるものではありません。
4つの選択肢の比較
| 選択肢 | 手続きの重さ | 信用情報への影響 | 向くケース |
|---|---|---|---|
| おまとめローン・借換えローン | 中(申込と審査が必要) | 新規の借入として登録される | 収入が安定していて審査に通る見込みがある場合 |
| 返済条件の変更 | 軽(借入先への相談のみ) | 対応内容によっては記録が残ることがある | 一時的に収入が落ちていて数か月で戻る見込みがある場合 |
| 繰上返済 | 軽(手元資金があれば可能) | 影響なし | まとまった資金があり件数を減らしたい場合 |
| 債務整理 | 重(専門家への依頼が前提) | 一定期間登録され新規借入が難しくなる | 現在の収入では返しきれる見通しが立たない場合 |
信用情報への影響は、契約内容や実際の対応によって変わります。個別の判断は、借入先または専門家に確認してください。
判断の順序を間違えないための4ステップ
選択肢を並べたあとにやりがちなのは、いちばん魅力的に見えるものから検討を始めることです。おまとめローンは説明が分かりやすく、条件も具体的なので、つい最初に手が伸びます。ただ、順番を守ったほうが結果的に早く決まります。
ステップ1 棚卸しを終わらせる
前の章で作った1枚のシートを完成させます。ここが終わっていないと、以降のステップはすべて推測になります。所要時間は借入先が3社なら30分程度です。
ステップ2 今の条件で返しきれるかを試算する
毎月の返済合計額を、無理なく払える金額と比べます。無理なく払えるというのは、手取りから家賃や光熱費や食費といった生活費を引いたあとに残る金額のことです。返済合計がその残額に収まっていて、元本も毎月減っているなら、今の条件のまま返しきれる可能性があります。
返済のために新たに借りている状態なら、この試算は成立していません。借入で借入を返す循環に入っているときは、ステップ3を飛ばしてステップ4に進んでください。ここを直視せずに新しいローンを探すと、状況が悪化します。
ステップ3 見込みがあるなら繰上返済か条件変更から動く
返しきれる見込みがあるなら、まず費用のかからない方法から試します。手元資金があれば繰上返済で件数を減らし、収入が一時的に落ちているだけなら借入先に返済条件の相談をします。この2つは審査がなく、信用情報への影響も小さく済みます。
そのうえで、金利がはっきり下がる見込みがあり、審査に通る条件が揃っているならおまとめローンを検討します。順番としては最後です。
ステップ4 見込みが立たないなら専門家に相談する
収入が減った、借入が増え続けている、返済のために別の借入をしているという状態なら、早い段階で専門家に相談してください。相談したからといって必ず債務整理をすることになるわけではなく、現状を整理したうえで返済を続ける方針になる場合もあります。相談が早いほど選べる手続きの幅は広く、遅れるほど狭まります。
おまとめの基本と総量規制の例外
おまとめローンを検討するなら、総量規制と上限金利という2つのルールを知っておくと商品の説明を読み解きやすくなります。どちらも法律で決まっている枠組みで、貸す側はこの範囲でしか商品を作れません。
総量規制と年収の3分の1
貸金業法には総量規制という仕組みがあり、貸金業者からの借入残高が年収の3分の1を超える場合は新たな借入ができないとされています。2010年6月18日から実施されているルールです。銀行からの借入や法人名義の借入は貸金業法の対象外なので、この規制はかかりません。
すでに借入が年収の3分の1に近いという人にとって、この規制はおまとめの検討で最初にぶつかる壁になります。
顧客に一方的に有利となる借換えは例外貸付けになり得ます
総量規制には例外があります。貸金業法施行規則第10条の23では、個人顧客の利益の保護に支障を生じない契約を例外貸付けとしていて、そのひとつが「顧客に一方的に有利となる借換え」です。日本貸金業協会の説明によると、この借換えに当たるには、借換え後の金利が借換え前を上回らないこと、1か月の負担額が借換え前を上回らないこと、担保や保証の条件が借換え前より厳しくならないことといった要件があります。
条件を満たせば年収の3分の1を超えていても借換えが可能になる場合がありますが、例外に該当するかどうかを判断するのは貸金業者であり、申し込めば必ず通るわけではありません。
上限金利は元本の額で3段階に分かれます
利息制限法の上限金利は、元本の額に応じて決まります。元本が10万円未満なら年20パーセント、10万円以上100万円未満なら年18パーセント、100万円以上なら年15パーセントです。出資法の上限金利は2010年6月18日以降は年20パーセントで、これを超える金利は刑事罰の対象になります。
ここが借換えで金利が下がる理由につながります。10万円台の借入を3件抱えていると1件ごとに年18パーセントという上限が適用されますが、合計して100万円以上の1本にまとめれば上限は年15パーセントの枠に入ります。ただし上限が下がることと実際の適用金利が下がることは別の話で、審査の結果として上限に近い金利が提示されることもあります。
金利や借入商品そのものの種類をもう少し広く知りたい場合は、個人向け融資の種類と金利の基礎知識も参考になります。借換え先として銀行を検討するなら、銀行からお金を借りるときの審査の流れで必要書類や審査の見方を確認しておくと準備が早く済みます。
具体的な手続きと損得の計算は借り換えの解説へ
実際に借換えを進めるときの申込手順、必要書類、総返済額がどう変わるかの計算方法については、カードローンの借り換えを扱った解説記事のほうが詳しく踏み込んでいます。この記事はあくまで、まとめるかどうかを決めるまでの段階を扱っています。方針が決まったら、そちらで手続きの詳細を確認してください。
まとめられない、まとめても楽にならないケース
おまとめを検討した人の全員がまとめられるわけではありませんし、まとめられた人の全員が楽になるわけでもありません。よくあるつまずき方を先に知っておくと、期待の持ちすぎを避けられます。
審査に通らない
おまとめローンは新規の借入なので、当然ながら審査があります。借入件数が多い、直近で延滞している、勤続年数が短い、収入に対して借入残高が大きいといった要素は、審査で不利に働きます。返済が苦しくなってから申し込むと、まさにその苦しさが理由で通らないという状況が起こります。
複数社に立て続けに申し込むと、申込の記録が信用情報に残って後の審査に影響します。手当たり次第に申し込むのは避けてください。
金利が下がらない
現在の借入がすでに低めの金利で、借換え先の金利が同水準かそれ以上なら、まとめる意味は管理の簡素化だけになります。それでも価値がないとは言いませんが、利息が減ると期待していた人にとっては見込み違いになります。棚卸しシートで現在の平均金利を出しておけば、提示された金利と比べるだけで判断できます。
返済期間が延びて総返済額が増える
毎月の返済額が下がる仕組みは、多くの場合、返済期間が延びることで成り立っています。月々の負担が軽くなるのは事実ですが、利息を払う期間が長くなるので総額では増えることがあります。毎月の負担を軽くしたいのか、支払う総額を減らしたいのかで、選ぶべき条件は変わります。
比べるときは、月々の返済額だけでなく返済回数と総返済額を並べて見てください。この3つが揃わないと比較になりません。
空いた枠をまた使ってしまう
まとめたあと、元の契約を解約せずに残しておくと、利用枠が空いた状態になります。ここを再び使ってしまうと、まとめる前より借入総額が増えます。まとめると決めたなら、完済した契約は解約するところまでを1セットで考えてください。
債務整理は専門家に相談して決めます
ここまでの方法で返済の見通しが立たない場合、債務整理が選択肢に入ります。ただし、どの手続きが適切かを判断できるのは弁護士や認定司法書士であり、自己判断で進めるものではありません。以下は相談に行く前に言葉の意味を押さえておくための概要で、これを読んで自分で選ぶためのものではありません。
任意整理
裁判所を通さずに、借入先と直接交渉して返済条件を見直す手続きです。将来の利息をカットしてもらい、元本を分割して返済する形が一般的です。裁判所を使わないため手続きは比較的軽く、対象にする借入先を選べるという特徴があります。
個人再生
裁判所に申し立てて、借金を法律にもとづいて減額し、残りを分割で返済する手続きです。住宅ローンについては別扱いにできる仕組みがあり、住まいを維持したまま整理を進められる場合があります。任意整理より減額の幅は大きくなりますが、裁判所の手続きが必要になるため負担も大きくなります。
自己破産
裁判所に申し立てて、支払い不能であることを認めてもらい、返済義務を免除してもらう手続きです。一定の財産は処分の対象になり、手続き中は就ける職業が制限される場合があります。返済の見通しがまったく立たない場合の手続きです。
弁護士と認定司法書士では扱える範囲が違います
債務整理は弁護士のほか、認定司法書士にも依頼できます。ただし認定司法書士が代理人として扱えるのは、債権者1社あたりの債権額が140万円以下の案件に限られます。最高裁判所は2016年6月27日の判決で、この基準を個別の債権額で判断すると示しました。
1社あたりの残高が140万円を超えるなら弁護士に依頼することになります。また、自己破産や個人再生は地方裁判所への申立てになるため、司法書士は書類の作成を担当し、申立て自体は本人が行う形になります。どの専門家に頼むかも含めて、まずは相談の場で確認するのが確実です。
相談先は公的な窓口から当たれます
借金の相談と聞くと身構えてしまいますが、無料で相談できる公的な窓口がいくつもあります。どこから連絡してよいか分からない場合は、以下の順に当たってみてください。
日本貸金業協会 貸金業相談・紛争解決センター
貸金業者からの借入について、返済の相談や苦情、紛争解決の受付を行っている窓口です。電話番号は0570-051-051で、受付時間は9時から17時まで、土日祝日と年末年始は休みです。相談や申立ては無料で、多額の借金を抱えて返済に困っているケースへの助言や、借金整理後の家計管理を支援する生活再建支援カウンセリングも扱っています。
法テラス(日本司法支援センター)
国が設立した法的トラブル解決のための総合案内所です。収入と資産が一定の基準以下であれば、同一の問題について1回30分、3回まで無料で弁護士や司法書士に相談できます。相談後に実際に依頼する場合、費用を法テラスが立て替える制度もあります。
各地の弁護士会・司法書士会
都道府県ごとに弁護士会と司法書士会があり、多重債務に関する相談窓口を設けています。無料相談日を定期的に開いているところも多く、地域名と「弁護士会 債務 相談」で検索すれば窓口が見つかります。実際に依頼する専門家を探す場でもあるので、話しやすいかどうかも含めて見てください。
消費生活センター(消費者ホットライン188)
消費者ホットラインの188に電話すると、最寄りの消費生活センターや消費生活相談窓口につながります。多重債務の相談を受け付けているセンターも多く、必要に応じて適切な窓口を紹介してもらえます。通話料は自己負担ですが、相談自体は無料です。
事業をしている人は借入の性質を分けて考えます
個人事業主やフリーランスの場合、生活資金の借入と事業資金の借入が混ざっていることがよくあります。この2つは打てる手が違うので、棚卸しの段階で分けておくと判断が早くなります。
事業性の借入と生活資金の借入を切り分ける
まず、棚卸しシートに用途の列を足して、その借入が事業のためか生活のためかを記入します。事業のための借入なら、日本政策金融公庫の融資や自治体の制度融資への借換えという選択肢が出てきます。生活のための借入なら、この記事の前半で説明した流れで判断します。
なお、貸金業法の総量規制は個人向けの貸付けが対象で、事業用の資金として借りるものは扱いが異なります。同じ「借入」でも適用されるルールが違う点は押さえておいてください。
制度融資や公的金融機関への借換えを検討する
事業性の借入をカードローンで賄っている場合、金利面では不利になっていることが多くなります。事業向けの融資制度は金利が低めに設定されているものがあり、条件が合えば借換えで負担が下がる可能性があります。窓口は取引金融機関か、自治体の商工担当部署、商工会議所などです。
資金調達の方法を横並びで比べたい場合は、個人と法人で使える資金調達の方法の一覧を見ると全体像がつかめます。
売掛金があるなら早期資金化も選択肢に入ります
取引先に請求書を出していて入金待ちの売掛金があるなら、それを期日前に資金化する方法があります。ファクタリングは売掛債権を売却する仕組みで、借入ではないため負債が増えません。手数料はかかりますが、入金サイトが長くて資金繰りが詰まっているタイプの苦しさには効きます。
ただし、これは資金繰りのタイミングを調整する手段であって、借入残高そのものを減らすものではありません。仕組みや業者の選び方はファクタリングサービスの種類と選び方で確認してください。
よくある質問
おまとめローンを使うと信用情報に傷がつきますか
おまとめローンは通常の借入なので、契約したという記録が信用情報機関に登録されます。これ自体は延滞や債務整理のような事故情報とは扱いが異なります。ただし短期間に複数社へ申し込むと申込記録が残るので、申込先は絞ったほうが無難です。
銀行のカードローンも総量規制の対象ですか
総量規制は貸金業法にもとづく規制なので、貸金業者からの借入が対象です。銀行は銀行法にもとづいて営業しているため、貸金業法の総量規制は適用されません。ただし銀行側が自主的な融資上限を設けている場合があり、いくらでも借りられるわけではありません。
返済が遅れそうなとき、連絡しないほうがよいですか
先に連絡したほうが選択肢は広がります。返済が難しいと分かった時点で借入先に相談すれば、返済額の調整など何らかの対応を提案してもらえる場合があります。連絡せずに延滞すると、遅延損害金が発生し、信用情報にも記録されます。
家族に知られずに相談できますか
日本貸金業協会や法テラスなどの公的窓口への相談は、本人からの連絡で受け付けています。相談内容が家族に自動的に通知されることはありません。ただし手続きの内容によっては家族の協力が必要になる場合があるので、相談の場で確認してください。
棚卸しの途中で残高が分からない契約があります
会員ページで確認できない場合は、契約書に記載された問い合わせ先に電話して残高を確認します。契約書が見つからない場合、信用情報機関に自分の情報を開示請求すると、どこから借りているかを確認できます。開示は本人が手続きでき、手数料がかかります。
まとめ
カードローンをまとめたいと思ったときに最初にやるべきなのは、商品を探すことではなく、借入先ごとの残高と金利と毎月返済額と返済期日を1枚に書き出すことです。この棚卸しがないと、まとめる意味があるのかどうかを判断できません。
まとめる方法はおまとめローンだけではなく、各社への返済条件の相談、繰上返済による件数の削減、債務整理という選択肢があります。判断の順序は、棚卸し、返しきれるかの試算、費用のかからない方法から着手、見込みが立たなければ専門家への相談、という流れです。
総量規制では貸金業者からの借入が年収の3分の1までとされていますが、顧客に一方的に有利となる借換えは例外貸付けとして扱われる場合があります。利息制限法の上限金利は元本10万円未満で年20パーセント、10万円以上100万円未満で年18パーセント、100万円以上で年15パーセントです。ただし上限が下がることと実際の適用金利が下がることは別なので、提示された条件で確かめてください。
まとめれば必ず楽になるということはありません。審査に通らない、金利が下がらない、返済期間が延びて総額が増える、空いた枠をまた使ってしまうといったつまずき方があります。
返済の見通しが立たないと感じたら、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)、法テラス、各地の弁護士会や司法書士会、消費者ホットライン188といった窓口に早めに相談してください。債務整理が適切かどうかを判断するのは専門家です。相談は早いほど選べる手が多く残ります。


カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…