


「融資」で検索すると、創業向けの制度解説から即日入金をうたう広告まで、性質のまったく違うものが同じ画面に並びます。自社が今どれを見るべきかがわからないまま、金利の数字だけを見比べてしまう状態は珍しくありません。ここでは中小企業と個人事業主が使える借入手段を同じ土俵に並べ直します。日本政策金融公庫と制度融資とプロパー融資とビジネスローンは、金利水準・調達までの期間・求められる書類のどこで違うのか。読み終えたときに自分の言葉で説明できる状態を目標にしています。そのうえで、自社の返済原資から見て今借りるべきかどうかを判断する順番も示します。借入は手元の資金を増やしますが、同時に毎月の固定支出を確定させます。決算書の数字に自信がない段階でも、どこから手を付ければ審査の土台が整うのかは見えてきます。数値は2026年8月時点で公表されているものを使います。
目次
融資とは事業資金を借りて返す仕組みです
融資は、金融機関などから事業に使うお金を借り、決められた期間で利息を付けて返す取引です。手元の現金が増えるので一時的には楽になります。ただし返済という固定の支出が同時に確定します。ここを曖昧にしたまま話を進めると、審査に通ること自体が目的になってしまいます。
借りたお金は負債として残ります
借り入れた金額は貸借対照表の負債に載ります。1年以内に返す予定であれば短期借入金、それを超えるなら長期借入金という区分です。売上が立ったかどうかとは無関係に、約定日には元金と利息が口座から引き落とされます。出資や補助金との一番大きな違いはこの返済義務の有無です。
出資と補助金との違いを整理します
出資は返済義務がありません。その代わりに株式を渡すため、経営の意思決定に他者が入ります。補助金や助成金も返済は不要ですが、多くは対象経費を先に支払ってから後で受け取る精算方式です。支出のタイミングでは資金繰りをいったん悪化させる点に注意が必要です。融資は返済義務を負う代わりに、持ち分を渡さず、決めた使い道の範囲であれば自社の判断で動かせます。返済の要らない手段を先に検討したい場合は、返済不要の資金調達方法をまとめた解説も合わせて確認してください。
判断軸は返済原資があるかどうかです
借りるべきかを決める材料は、金利の高低よりも返済原資です。返済原資はおおまかに「税引後利益+減価償却費」で見ます。年間の元金返済額がこの金額を上回ると、借入で借入を返す状態に近づきます。
たとえば税引後利益300万円、減価償却費200万円の会社なら、年間の返済余力は500万円です。1,500万円を5年で借りた場合の年間元金は300万円なので余力の中に収まります。同じ1,500万円を3年に縮めると年間元金は500万円になり、余力をほぼ使い切ります。借りる金額が同じでも、返済期間の設計で安全度は変わります。実務では返せる年額を先に出し、そこから借入額と期間を逆算する順番が安全です。
事業者が使える借入手段を5つに整理します
貸し手の性質で分けると、事業向けの借入はおおまかに5種類になります。金利は最も低い手段と最も高い手段で数倍の開きがあり、着金までの日数はその順番がほぼ逆になります。
日本政策金融公庫の制度
政府系の金融機関で、民間金融機関が貸しにくい創業期や小規模事業者を主な相手にしています。国民生活事業の貸付利率は2026年8月時点で、税務申告を2期終えた無担保の場合が年3.60〜5.30%、有担保なら年2.60〜4.90%です。要件を満たすと特別利率が使えて、特別利率Cであれば無担保で年2.70〜4.40%まで下がります。
創業向けの新規開業・スタートアップ支援資金は融資限度額が7,200万円で、返済期間は設備資金が20年以内、運転資金が10年以内です。どちらも据置期間を5年以内で設定できます。商工会議所などの経営指導を受けた小規模事業者向けのマル経融資は、限度額2,000万円を無担保・無保証人で借りられる制度で、返済期間は10年以内、据置期間は2年以内です。
信用保証協会付きの制度融資
自治体・金融機関・信用保証協会の三者で組み立てる融資です。保証協会が返済を保証するため、業歴の浅い会社や担保のない会社にも銀行が貸しやすくなります。借り手は利息のほかに信用保証料を負担します。
料率は経営状況に応じた9区分から決まります。東京信用保証協会では、保証金額500万円以下で年1.27%、1,000万円以下で年1.55%を上限とする割引が設けられています。東京都の制度融資のうち小口は融資限度額2,000万円で、2026年4月1日時点の固定金利が3年以内で年2.55%以内、7年超10年以内で年3.15%以内です。経営指導などの要件を満たす小口支援特例では、この利率がさらに0.4%優遇され、3年以内で年2.15%以内、7年超10年以内で年2.75%以内になります。変動金利を選ぶ場合は短期プライムレート+0.7%以内となり、信用保証料の2分の1が都から補助されます。自治体によって補助の有無と手厚さが違うので、本店所在地の制度を先に調べる価値があります。
なお2007年10月に責任共有制度が導入され、現在は信用保証協会が8割、金融機関が2割のリスクを負う形が基本です。銀行にも一定の責任が残るため、保証付きであっても銀行側の審査は行われます。
銀行・信用金庫のプロパー融資
保証協会を通さず、金融機関が自らリスクを取って貸す形です。金利は短期プライムレートに連動し、ここで挙げた手段の中では低くなりやすい水準です。その代わり審査は最も厳しく、2期から3期の黒字と既存の取引実績が前提になる場面が多くなります。決算書の内容がそのまま結果に出るため、日々の記帳精度と決算対策の積み上げが効いてきます。
ビジネスローン
銀行系とノンバンク系があり、金利水準の目安は銀行系で年3.0〜15.0%程度、ノンバンク系で年5.0〜18.0%程度です。申込から入金までが早く、提出書類も軽くなります。利息負担が重くなる点は割り切って使う必要があります。
負担の差は計算するとはっきりします。300万円を年15.0%で1年借りると、元利均等返済なら利息はおよそ25万円です。同じ300万円を公庫の年3.6%で借りた場合の利息は6万円弱で、差は年間20万円近くになります。つなぎとして数か月使うのか、1年以上抱えるのかで評価は変わります。
手形貸付と当座貸越
手形貸付は約束手形を差し入れて短期資金を借りる方法で、期間は数か月単位が中心です。当座貸越はあらかじめ決めた枠の範囲で口座残高がマイナスになっても支払える契約で、必要な分だけ借りて返せます。どちらも枠を設定する時点で審査があり、いったん枠ができれば実行は随時です。仕入と入金の時期が季節で振れる商売と相性が良い方法です。
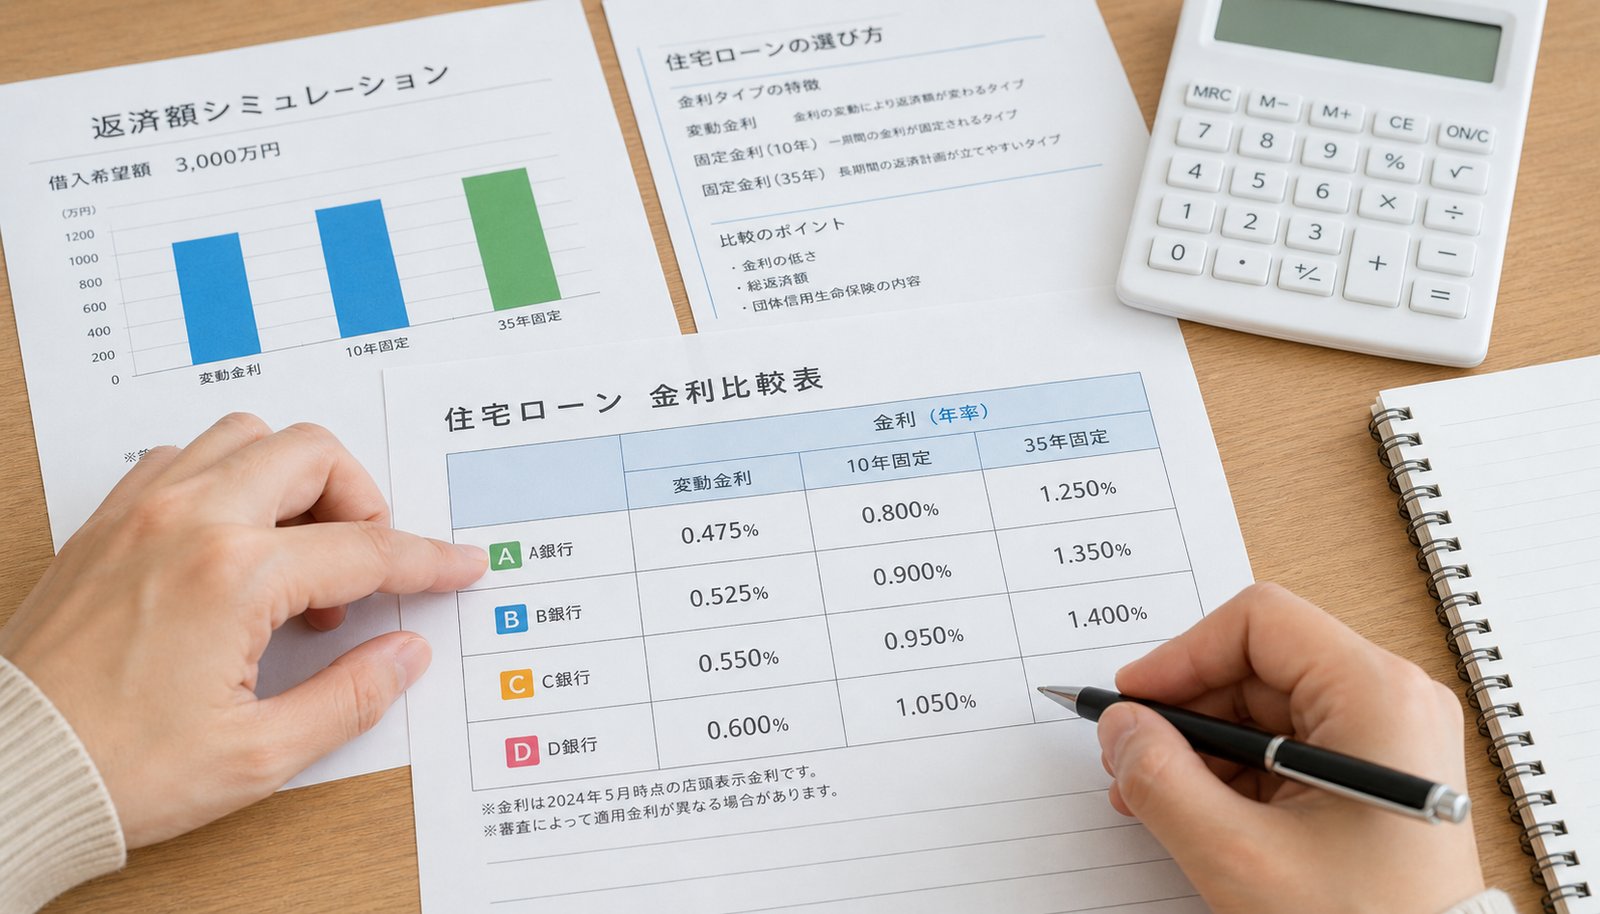
金利と期間で並べて比べます
| 調達手段 | 金利・手数料の水準 | 調達までの期間 | 主な必要書類 | 向くケース |
| :—- | :—- | :—- | :—- | :—- |
| 日本政策金融公庫 | 年2.60〜5.30%程度(2026年8月時点の国民生活事業) | 3週間〜1か月半 | 決算書2〜3期、試算表、借入金一覧表、事業計画書 | 創業期、設備投資、低金利で長く借りたい場合 |
| 信用保証協会付きの制度融資 | 融資利率に信用保証料が加算(自治体の保証料補助あり) | 1か月〜2か月 | 決算書2〜3期、試算表、納税証明書、自治体所定の申込書 | 業歴が浅い、担保がない、保証料補助を使いたい場合 |
| 銀行・信用金庫のプロパー融資 | 短期プライムレート連動で低めの水準 | 2週間〜1か月 | 決算書3期、試算表、資金繰り表、資金使途の裏付け資料 | 黒字が続き、既存の取引実績がある場合 |
| ビジネスローン | 銀行系で年3.0〜15.0%程度、ノンバンク系で年5.0〜18.0%程度 | 即日〜1週間 | 決算書1〜2期、本人確認書類、入出金明細 | 少額・短期のつなぎ、時間の余裕がない場合 |
| 手形貸付・当座貸越 | プロパー融資に近い水準(枠の設定時に審査) | 枠設定に2週間〜1か月、実行は随時 | 決算書、試算表、資金繰り表、当座勘定取引の実績 | 季節で入出金が振れる運転資金を枠で回したい場合 |
表の数値は2026年8月時点の目安です。期間はいずれも書類が揃っている前提で、決算内容の確認や追加資料の依頼が入れば延びます。手段ごとの相性は、中小企業の資金調達手段の選び方でも整理しています。
審査で見られる5つの項目
金融機関が確かめたいのは、約定どおりに資金が返ってくるかどうかです。その判断材料は次の5つに分かれます。
決算内容と債務償還年数
直近2期から3期の決算書が出発点です。売上の規模よりも、利益が出ているか、純資産がプラスかを見られます。返済能力の指標としてよく使われるのが債務償還年数で、「(借入金-現預金)÷(税引後利益+減価償却費)」で計算します。10年以内が一つの目安とされ、20年を超えると返済能力の説明が難しくなります。
資金使途の具体性
何にいくら使うのかを、見積書や発注書の水準まで具体化できているかを見られます。設備資金なら型番と金額、運転資金なら仕入の増加分や人件費の増加分を月次で示します。設備資金として借りた資金を運転資金に回す行為は資金使途違反にあたり、期限前の一括返済を求められる可能性があります。
返済原資の説明
借りた資金が利益をどう増やし、その利益から毎月いくら返すのかという道筋です。売上が伸びる前提を置くなら、その根拠となる受注状況や単価の裏付けが必要です。既存の借入がある場合は、合計の返済額が返済原資を超えていないかも確認されます。
税金と社会保険料の納付状況
法人税・消費税・源泉所得税・社会保険料の滞納は、多くの制度で入口の段階で止まります。納税証明書の提出を求められる制度も少なくありません。すでに滞納がある場合は、税務署や年金事務所と分割納付の合意を結び、その履行実績を作ってから申し込むほうが現実的です。
代表者個人の信用情報
中小企業や個人事業主の審査では、代表者本人の信用情報も見られます。クレジットカードやローンの長期延滞、債務整理の記録は信用情報機関の照会でわかります。自分の記録が気になる場合は、開示請求で事前に確認できます。
申込から入金までの流れとリードタイム
共通する5つのステップ
事業融資はどの手段でもおおむね同じ順序で進みます。
1. 相談と情報整理を行い、必要額と使途を固めます。
2. 申込書と必要書類を提出します。
3. 公庫なら面談、銀行なら担当者のヒアリングを受けます。
4. 金融機関の内部で審査と稟議が回ります。
5. 契約手続きを終えて着金します。
手段ごとの期間の目安
公庫は申込から着金まで3週間から1か月半程度です。制度融資は自治体の手続きと保証協会の審査が挟まるため1か月から2か月かかります。銀行のプロパー融資は既存取引があれば2週間から1か月程度、ビジネスローンは即日から1週間程度が目安です。設備の支払期日が決まっている場合は、この日数を逆算して動き始める必要があります。
期間が延びる典型的な理由
止まる原因は書類側にあることが多いです。試算表が数か月古いままだと最新の状況を説明できず、追加提出を求められます。借入金一覧表の残高が返済予定表と合わない場合も、確認のやり直しが発生します。設備資金なのに見積書が添付されていなければ差し戻しです。提出前に自分で一度突き合わせておくだけで、往復の回数はかなり減ります。
準備しておく書類の一覧
法人が用意する書類
決算書は勘定科目内訳明細書まで含めて直近2期から3期分を揃えます。あわせて法人税の申告書一式、直近の試算表、借入金一覧表、履歴事項全部証明書、代表者の本人確認書類を準備します。資金使途を裏付ける見積書や契約書も必要です。制度融資では納税証明書と自治体所定の申込書が追加になります。
個人事業主が用意する書類
確定申告書と青色申告決算書を直近2期から3期分揃えます。加えて事業用口座の入出金明細、借入金の返済予定表、本人確認書類、事業所の賃貸借契約書などを求められます。事業用と生活用の口座が混ざっていると説明に時間がかかるため、分けておくと審査は進みやすくなります。
創業前後で追加になる書類
創業融資では実績の代わりに事業計画書が中心になります。売上と原価の根拠、月次の収支計画、必要資金と調達内訳の表を作ります。自己資金の出所を確認されるため、通帳で入金の履歴が追える状態にしておきます。前職の経験を活かす業種であれば、職歴を示す資料も評価の材料になります。
借入が難しいときの考え方と代替の資金化手段
まず断られた理由を分解します
否決の理由は、赤字や債務超過といった決算の問題、資金使途や返済原資の説明不足、税金の滞納、代表者の信用情報のいずれかに集まります。決算の問題は時間がかかりますが、説明不足や書類不備であれば整えて再申込できます。同じ資料のまま複数の金融機関に出すよりも、指摘された箇所を直してから次に進むほうが結果につながります。
負債になる手段とならない手段の違い
資金化の手段は、貸借対照表に負債として載るかどうかで性質が分かれます。融資とビジネスローンは負債が増え、利息と元金返済の義務が生じます。一方で請求書のカード払いや売掛債権の売却は、借入ではないため負債は増えません。その代わり手数料という費用が発生します。どちらが有利かは金額と期間で変わるため、年率に換算して比べる習慣を持つと判断しやすくなります。
請求書カード払いで支払いを後ろに倒す
買掛金の支払いをクレジットカード経由にして、資金が出ていく日を先に延ばす方法です。INVOYの請求書カード払いは手数料が支払額の3%で、1万円未満の場合は一律300円です。支払いを最大60日後ろに倒せて、財務審査なしで利用できます。対応ブランドはVISA・Mastercard・JCBです。仕組みは請求書カード払いのサービス紹介ページで確認できます。
ファクタリングで入金を前に倒す
売掛債権を売却して、入金予定日より早く資金を受け取る方法です。手数料の相場は、取引先に通知しない2社間で1回あたり8〜18%程度、取引先の承諾を得る3社間で2〜9%程度とされています。2社間は手続きが速い分だけ手数料が高くなります。年率に換算すると融資よりかなり高くつくため、期日が迫った場面に限って使う手段と位置づけるのが無難です。
使い分けの考え方
支払いが先に来るなら支払いを遅らせる手段、入金が遅いなら入金を早める手段、設備投資のように長く使う資金なら融資、という順で当てはめると整理しやすくなります。手段ごとの特徴は資金調達の方法と種類の全体像にまとめています。
借入後の会計処理と資金繰り管理
借入時と返済時の仕訳
500万円を長期で借り入れた場合、借入時の仕訳は借方に現金預金5,000,000円、貸方に長期借入金5,000,000円です。毎月の返済で元金83,334円と利息15,000円を支払うなら、借方に長期借入金83,334円と支払利息15,000円、貸方に現金預金98,334円と記録します。支払利息は損益計算書の営業外費用に入ります。
元金返済は費用になりません
返済額のうち費用として扱えるのは利息部分だけです。元金は負債の減少なので、損益計算書には出てきません。ここを混同すると、利益が出ているのに現金が減る理由がわからなくなります。月次の試算表を見るときに、当期利益と年間の元金返済額を並べて確認しておくと取り違えを防げます。
信用保証料は期間で按分します
制度融資で信用保証料を一括で支払った場合、支払った年度に全額を費用にはできません。保証期間に対応する部分だけを当期の費用とし、残りは前払費用として資産に計上して各期に振り分けます。決算で見落としやすい処理なので、支払時の書類に保証期間を書き添えておくと後で迷いません。
資金繰り表で返済負担を先に見ます
借入後に必要なのは、月次の資金繰り表で入金と出金と返済を並べて置くことです。3か月から6か月先まで残高の推移を見ておけば、資金が薄くなる月を事前に把握できます。追加の借入を相談する場面でも、資金繰り表があると説明が早く済みます。金融機関の担当者にとっては、この表を出せるかどうかが管理体制を測る手がかりにもなります。
よくある質問
赤字決算でも融資を受けられますか
赤字の1期だけであれば、原因が一時的なものだと説明できれば検討の対象になります。減価償却費が大きい、特別損失が出た、創業初期の投資段階といった事情は説明が通りやすい部分です。ただし2期以上の連続赤字や債務超過があると、返済原資の説明が難しくなります。「誰でも借りられる」という前提で動くのは避け、まず決算内容の改善と返済原資の確保を並行して進めてください。
複数の金融機関に同時に申し込んでもよいですか
制度上は禁じられていませんが、短期間に何件も申し込むと信用情報に照会の記録が残り、資金繰りが切迫していると見られる場合があります。まず条件の良い1〜2先に絞り、指摘を受けた点を直してから次に進むほうが結果につながります。公庫と制度融資の併用は、それぞれの資金使途を分けて説明できれば問題になりません。
金利の1%の差はどのくらいの負担になりますか
1,000万円を5年で借りた場合、金利が1%上がると総利息はおよそ26万円増えます。金額が大きく期間が長いほど差は開きます。一方で入金が間に合わないことによる機会損失や取引停止のコストが上回る場面もあります。金利だけで決めず、必要な時期に間に合うかどうかと合わせて判断してください。
据置期間は使ったほうがよいですか
据置期間は元金の返済を先送りして利息だけを払う期間です。売上が立ち上がるまでの時間を稼げますが、据置が終わった後の元金返済額は同じ期間で割るぶん重くなります。据置後の返済額を先に計算し、その金額を返せる状態になっている見込みがあるかどうかで決めてください。
まとめ
事業向けの借入は、日本政策金融公庫、信用保証協会付きの制度融資、銀行のプロパー融資、ビジネスローン、手形貸付と当座貸越という5つの型に整理できます。金利は公庫やプロパーが低く、ビジネスローンが高くなる一方で、着金までの日数は逆の順番になります。2026年8月時点の公庫の国民生活事業は無担保で年3.60〜5.30%、東京都の小口は年2.55%以内から年3.15%以内、要件を満たす小口支援特例はそこから0.4%優遇された年2.15%以内から年2.75%以内という水準です。
審査で見られるのは決算内容と債務償還年数、資金使途、返済原資、税金の納付状況、代表者の信用情報です。申込から着金までは公庫で3週間から1か月半、制度融資で1か月から2か月かかるため、支払期日から逆算した準備が必要になります。
借入が難しい局面では、請求書カード払いで支払いを遅らせる方法や、売掛債権の売却で入金を早める方法もあります。これらは負債を増やさない代わりに手数料が発生します。どの手段を選ぶ場合でも、判断の起点は返済原資と手元資金の残高です。年間の元金返済額が「税引後利益+減価償却費」の範囲に収まっているかを確認してから、金額と期間を決めてください。





カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…