


資金繰りに悩む経営者や個人事業主にとって、急な資金需要にどう対応するかは重要な経営課題です。銀行融資は金利が低い一方で審査に時間がかかり、急ぎの資金調達には向きません。そこで選択肢に入ってくるのが、ノンバンクが提供するビジネスローンです。ノンバンク系ビジネスローンは、消費者金融や信販会社、専業のビジネスローン会社などが提供する事業者向け融資で、審査スピードの速さと柔軟な審査基準が特徴です。しかし金利は銀行融資より高めで、選び方を誤ると資金繰りをさらに悪化させるリスクもあります。本記事では、ノンバンク系ビジネスローンの基本的な仕組みから、銀行系ビジネスローンとの違い、メリット・デメリット、向いているケース、選び方、そして悪質業者を見分けるための注意点まで、実務的な視点で詳しく解説します。
目次
ノンバンクのビジネスローンとは
ノンバンクとは、銀行のように預金業務を行わず、貸付業務を中心に営む金融機関の総称です。具体的には、消費者金融会社、信販会社、リース会社、そして事業者向け融資を専門に行うビジネスローン会社などが該当します。これらの事業者は預金を原資とせず、自己資金や金融機関からの借入を元に融資を行うため、銀行とは異なる審査基準やスピード感でサービスを提供しています。ビジネスローンを提供するノンバンクは、貸金業法上の貸金業者として登録を受けたうえで営業しており、法律に基づいた金利規制や取引規制の対象となります。
ビジネスローンの種類
ビジネスローンは提供元によって大きく2種類に分かれます。ひとつは銀行や信用金庫が提供する銀行系ビジネスローン、もうひとつは消費者金融や信販会社などが提供するノンバンク系ビジネスローンです。両者は同じ事業資金の融資という目的を持ちながら、審査の考え方や金利、融資までのスピードが大きく異なります。近年はオンライン完結型のノンバンク系ビジネスローンも増え、決算書のデータや入出金情報をアップロードするだけで審査が進む業者も登場しており、資金繰りの緊急度に応じた使い分けがしやすくなっています。次の章で詳しく比較します。
銀行系との違いを徹底比較(審査スピード・金利・柔軟性)
ノンバンク系ビジネスローンを検討する上で、まず理解しておきたいのが銀行系ビジネスローンとの違いです。ここでは審査スピード、金利、審査の柔軟性という3つの観点から比較します。同じビジネスローンという名称でも、提供元によって特性が大きく異なる点を押さえておくことが、失敗しない資金調達の第一歩になります。
審査スピードの違い
銀行のビジネスローンは、申込者との面談や複数人による審査プロセスを経るため、審査だけで3~5営業日、場合によっては1週間から2カ月程度かかることもあります。一方、ノンバンク系ビジネスローンはAIによる自動審査やスコアリングシステムを活用している業者が多く、最短で申込から数十分から1時間程度、遅くとも即日中に融資が実行されるケースが一般的です。あと数日でお金が必要といった急な資金需要には、金利の低さよりもスピードが優先されるため、ノンバンクが選ばれる場面が多くなります。
金利の違い
銀行融資の金利は年1%台から3%台程度が中心帯で、事業者向け融資の中では最も低コストな部類に入ります。これに対してノンバンク系ビジネスローンの金利は年3%から18%程度が相場とされ、業者によっては上限が年18%から20%に設定されているケースもあります。金利差が生まれる背景には、ノンバンクが銀行よりも信用力の低い借り手にも融資を行うリスクを取っている点、そして預金という低コストな資金源を持たず、自己資金や借入によって融資原資を確保している点があります。同じ100万円を借りる場合でも、金利が年3%と年18%では年間の利息負担が大きく変わるため、借入額と借入期間を踏まえたシミュレーションが欠かせません。
審査基準の柔軟性
銀行融資では、決算内容や事業計画、担保・保証人の有無など多角的な審査が行われ、創業間もない事業者や、業績が不安定な事業者は融資を受けにくい傾向があります。ノンバンク系ビジネスローンは、こうした銀行融資では通りにくい事業者に対しても、直近の売上や資金の流れなどを重視した柔軟な審査を行う業者が多く、必要書類も決算書2期分程度と少なめに設定されていることが一般的です。個人事業主は法人と比べて社会的な信用力が銀行から見て弱く評価されがちで、銀行融資を断られることも少なくありませんが、ノンバンクは個人事業主に対しても前向きに融資を行う傾向があります。
申し込みから融資までの一般的な流れ
ノンバンク系ビジネスローンは業者ごとに細部の手続きは異なりますが、大まかな流れは共通しています。事前に流れを把握しておくと、緊急時にもスムーズに資金を確保できます。
ステップ1 公式サイトやアプリからの申込
多くの業者では、会社名や代表者名、希望融資額、事業内容などをオンラインの申込フォームに入力するところから始まります。入力自体は数分程度で完了する業者が多く、24時間受付を行っている業者もあります。
ステップ2 本人確認・必要書類の提出
運転免許証などの本人確認書類、決算書や確定申告書、直近数カ月分の事業用口座の入出金明細などをアップロードします。銀行融資と比べると提出書類は少なめですが、事業の実態を示す資料は求められるため、事前に準備しておくと審査がスムーズに進みます。
ステップ3 審査
AIスコアリングやオペレーターによる確認を経て、融資可否と融資条件が決定されます。ノンバンク系では最短数十分から1時間程度で結果が出る業者もあり、銀行融資に比べて圧倒的にスピーディーです。
ステップ4 契約・融資実行
審査通過後、電子契約または郵送での契約手続きを経て、指定の事業用口座に融資額が振り込まれます。オンライン完結型の業者であれば、契約から入金まで数時間以内に完了することも珍しくありません。
ノンバンク系ビジネスローンのメリット
ノンバンク系ビジネスローンには、銀行融資にはない実務的なメリットがあります。
- 最短即日から数十分程度で融資が実行されるスピード感があり、急な資金ニーズに対応できる
- 決算内容が不安定な事業者や創業間もない事業者でも、直近の資金の流れなどを踏まえた柔軟な審査基準で融資を受けられる可能性がある
- 個人事業主やフリーランスでも法人と同様に申し込みができる業者が多い
- 必要書類が決算書や本人確認書類など少なめで、オンラインで申込から契約まで完結できる業者も増えている
- 担保や保証人が不要なプランが中心で、不動産などの資産を持たない事業者でも利用しやすい
ノンバンク系ビジネスローンのデメリット
一方で、ノンバンク系ビジネスローンには次のようなデメリットもあり、利用前に理解しておく必要があります。
- 金利が年3%から18%程度と、銀行融資の年1%台から3%台と比べて高めに設定されている
- 借入限度額は300万円から500万円程度が中心で、業者によって上限は1,000万円程度までとなり、大型の設備投資などには不向き
- 融資期間が短期間に設定されている業者が多く、長期の資金計画には適さない場合がある
- 複数のノンバンクから重複して借入をすると、返済負担が急速に膨らみ資金繰りをさらに悪化させるリスクがある
- 返済が遅れた場合、遅延損害金が発生するほか、信用情報に影響し以後の資金調達が難しくなる可能性がある
ノンバンク系ビジネスローンが向いているケース
金利の高さというデメリットを踏まえると、ノンバンク系ビジネスローンはすべての資金需要に適しているわけではありません。次のようなケースでは、ノンバンクの特性が強みとして活きてきます。
- 売掛金の入金までの数週間から1カ月程度をつなぐ短期的な資金繰りが必要な場合
- 急な仕入れや設備の故障対応など、予定外の支出にすぐ対応する必要がある場合
- 銀行融資の審査に通らなかった、あるいは銀行の審査期間を待てない場合
- 創業直後で決算実績が浅く、銀行融資の対象になりにくい場合
- 借入額が数十万円から数百万円程度で収まる、比較的小口の資金需要である場合
逆に、数千万円規模の資金や、返済期間が数年に及ぶ資金需要であれば、金利の低い銀行融資や信用保証協会の制度融資、日本政策金融公庫の融資を優先的に検討したほうが総支払額を抑えられます。短期のつなぎ資金としてノンバンクを利用し、資金繰りが安定した段階で低金利の融資に借り換える、といった使い分けをしている経営者も少なくありません。
ノンバンク系ビジネスローンの選び方
ノンバンク系ビジネスローンを選ぶ際は、金利の低さだけでなく複数の視点から比較検討することが重要です。
貸金業登録の有無を確認する
ビジネスローンを提供する事業者は、貸金業法に基づき貸金業の登録を受けている必要があります。登録業者は「〇〇財務局長(〇)第〇〇〇〇〇号」または「〇〇県知事(〇)第〇〇〇〇〇号」という形式の登録番号を、広告やウェブサイト上に表示する義務があります。登録番号が見当たらない、あるいは実在するか不明な業者は利用を避けるべきです。
金利・返済条件を比較する
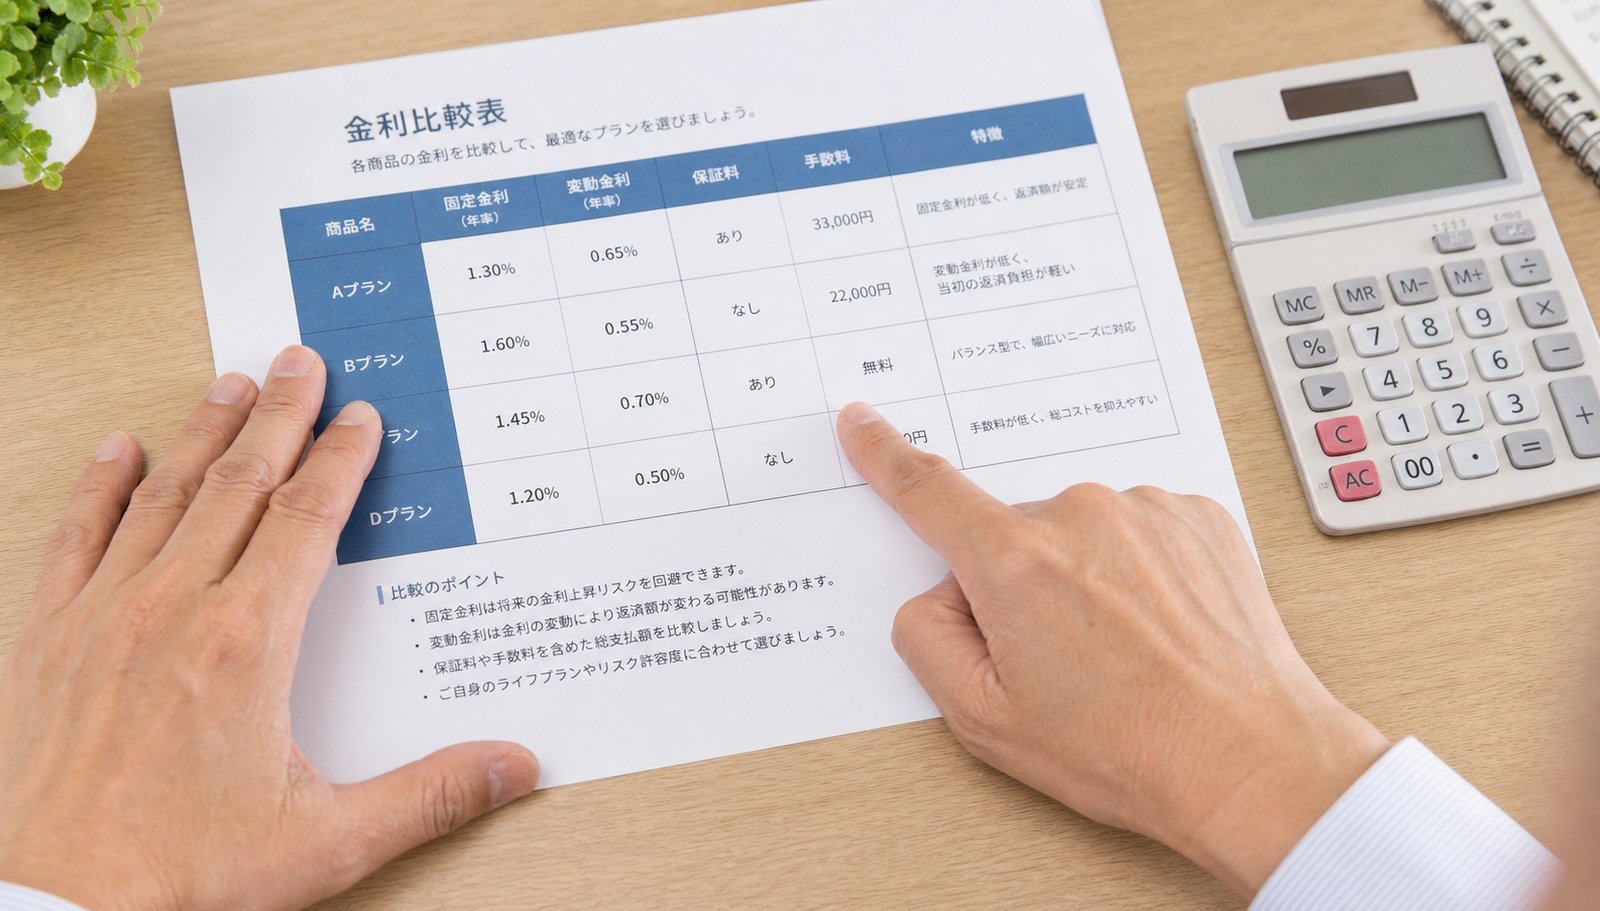
金利は年3%から18%程度という幅の中でも業者ごとに差があるため、複数社の金利・返済期間・返済方法を比較しましょう。特に、実質年率だけでなく、事務手数料や早期返済時の違約金の有無なども含めて総支払額で比較することが重要です。
融資スピードと必要書類を確認する
急ぎの資金需要であれば、申込から融資までの最短時間、オンライン完結の可否、必要書類の量を事前に確認しておくと、いざというときにスムーズに資金を確保できます。
総量規制の対象外である点を理解する
個人向けの消費者金融では、貸金業者からの借入総額が年収の3分の1を超えてはならないという総量規制が設けられています。しかし総量規制は個人が事業性資金以外の目的で借り入れる場合が主な対象で、法人名義での借入や、事業性資金であることが明確な個人事業主の借入は対象外とされています。とはいえ、対象外だからといって無制限に借りられるわけではなく、返済能力を超えた借入は経営リスクを高めるため、複数社からの借入は慎重に検討する必要があります。
利用実績や運営会社の情報を確認する
上場企業のグループ会社や、大手信販会社・消費者金融が運営するビジネスローンは、情報開示や運営体制が比較的整っている傾向があります。運営会社の設立年数や資本関係、利用者の口コミなども参考にしながら、複数の業者を比較検討しましょう。
注意点:悪質業者(闇金)の見分け方
ノンバンク系ビジネスローンを探す中で、正規の貸金業登録を受けていない悪質な業者、いわゆる闇金に接触してしまうリスクもあります。次のポイントに当てはまる業者は利用を避けてください。
- 広告やウェブサイトに貸金業の登録番号が表示されていない、または登録番号があっても金融庁の登録貸金業者情報検索サービスで検索しても該当がない
- 連絡先が090や080といった携帯電話番号のみで、固定電話や会社の所在地が確認できない
- どこでも借りられなかった方でも無条件で必ず融資、即日融資・無審査など、審査を行わないことをうたう甘い言葉で勧誘してくる
- 利息制限法で定められた上限金利(貸付額に応じて年15%から20%)、または出資法の上限(一律年20%)を超える金利を提示してくる
- 契約書を交付しない、あるいは契約内容が極端にあいまいなまま契約を急がせる
なお、実在する正規業者の登録番号や会社名を無断で使用する悪質な業者も存在するため、検索して表示された電話番号と、実際に自分に連絡してきた電話番号が完全に一致しているかまで確認することが重要です。不安な場合は、日本貸金業協会が公開しているヤミ金(悪質業者)の実例検索サービスも活用し、少しでも疑わしい業者との契約は避けましょう。万が一すでに違法な業者と契約してしまった場合は、最寄りの財務局や都道府県の金融課、日本貸金業協会、または弁護士や司法書士といった専門家にできるだけ早く相談することが被害の拡大を防ぐうえで重要です。
資金繰り改善はビジネスローン以外の手段も検討を
ノンバンク系ビジネスローンは急な資金需要への即効性が高い一方で、金利負担が積み重なると経営を圧迫しかねません。資金繰りの改善は、借入だけでなく、請求書の発行から入金までのサイクルを早める、あるいは支払いの柔軟性を高めるといった業務面の見直しでも実現できます。例えば、請求書発行や受発注管理を効率化するINVOYのようなクラウドサービスを使えば、請求業務の手間を減らしながら資金繰りの見通しを立てやすくなります。ビジネスローンの利用を検討する前に、こうした資金繰り改善の手段も併せて見直しておくことをおすすめします。
よくある質問
ノンバンク系ビジネスローンは個人事業主でも利用できますか
多くのノンバンク系ビジネスローンは個人事業主やフリーランスも申込対象としています。銀行融資では社会的信用力の面で融資を断られやすい個人事業主でも、直近の売上や資金の流れを重視した審査により融資を受けられる可能性があります。ただし業者ごとに対象条件が異なるため、申込前に公式サイトで確認しましょう。
ノンバンク系ビジネスローンの金利はどのくらいですか
業者や借入額によって異なりますが、年3%から18%程度が相場とされています。利息制限法により、貸付額100万円以上であれば上限年15%、10万円以上100万円未満であれば上限年18%、10万円未満であれば上限年20%と定められ、これを超える部分は無効となります。加えて出資法では、業として行う貸付けで年20%を超える金利は刑事罰の対象とされています。この上限を超える金利を提示する業者は違法である可能性が高く、利用してはいけません。
最短でどのくらいの期間で融資を受けられますか
AIによる自動審査を導入している業者であれば、申込から数十分から1時間程度で審査結果が出て、その日のうちに融資を受けられる場合があります。銀行融資が審査だけで数営業日から数週間かかるのに対し、圧倒的なスピード感が特徴です。
ノンバンク系ビジネスローンの申込みに必要な書類は何ですか
一般的には、運転免許証などの本人確認書類、直近1期から2期分の決算書または確定申告書、事業用口座の入出金明細が求められます。銀行融資で必要となる事業計画書や担保関連の資料は不要な業者が多く、その分だけ準備の手間が少なくて済みます。
銀行融資とノンバンク系ビジネスローンはどちらを選ぶべきですか
資金調達までに時間の余裕があり、計画的な借入で総支払額を抑えたい場合は、金利の低い銀行融資や日本政策金融公庫、信用保証協会の制度融資を優先的に検討すべきです。一方、数日以内に資金が必要な場合や、銀行融資の審査に通らなかった場合には、審査スピードと柔軟性を備えたノンバンク系ビジネスローンが現実的な選択肢になります。両者を資金需要の緊急度や金額に応じて使い分けることが、資金繰りを安定させるポイントです。
まとめ
ノンバンク系ビジネスローンは、審査スピードの速さと柔軟な審査基準を武器に、銀行融資では対応しきれない急な資金需要を補う手段として活用されています。年3%から18%程度という金利の高さや、300万円から500万円程度が中心となる借入限度額の低さといったデメリットはあるものの、売掛金の入金までのつなぎ資金や、予定外の支出への対応など、短期的かつ小口の資金需要には適した選択肢です。利用する際は、貸金業登録の有無を必ず確認し、複数業者の金利・返済条件を比較したうえで、出資法・利息制限法の上限金利を超える悪質業者を避けることが欠かせません。銀行融資とノンバンク系ビジネスローンそれぞれの特徴を理解し、資金需要の緊急度や金額に応じて適切に使い分けることで、事業の資金繰りをより安定させることができるはずです。





カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…