


今月の仕入れ代金や外注費を数万円だけ立て替えたい。そんなときにスマホで探すと、少額融資をうたうアプリと、支払いを後ろにずらす後払いサービスが同じ検索結果に並びます。名前は似ていても、根拠になる法律も、かかるコストの数え方も別ものです。ここを取り違えると、年18%で借りるより重い負担を「手数料500円」という表示のまま受け入れてしまうことがあります。
この記事を読み終えると、目の前のサービスが借入なのか支払いの繰り延べなのかを、契約書の言葉から判別できるようになります。あわせて、1回あたりの手数料を年率に直して並べる計算方法が手に入ります。金額も期間も違うサービスどうしを、同じ物差しで比べられるようになります。
数字が苦手でも進められます。使うのは割り算と掛け算だけで、電卓ひとつで終わります。確認項目も6つに絞ってあります。順に読めば、いま契約すべきなのか、それとも入金の遅れそのものを直すべきなのかまで見通せます。
目次
スマホで使える資金調達サービスは4つに分かれます
検索結果に並ぶサービスは見た目が似ています。申込みから入金までスマホで完結し、扱う金額は数万円から数十万円。必要書類も少なく済みます。ところが根拠になる法律が違うため、コストの表示方法や、返済が遅れたときの扱いは変わります。
お金が手元に入るものと、支払わずに済むもの
最初の分かれ目はここです。手元に現金が入るサービスは、多くの場合が借入か債権の売却です。一方、手元の現金は増えないけれど今月の支払いを来月以降に動かせるサービスは、支払いの繰り延べにあたります。
資金繰りの効果はどちらも似ています。10万円が入金されるのと、10万円の支払いが1ヶ月遅れるのは、通帳の残高への影響では同じです。ただし法律上の扱いと会計処理はまったく違います。
法的性質で4類型に整理します
スマホで完結するサービスは、次の4つに分けて考えると混乱しません。
1つめは貸金業登録が必要な少額融資・カードローン系のアプリです。これは金銭の貸付であり、貸金業法と利息制限法の規制を受けます。
2つめは後払い決済サービス、いわゆるBNPLです。商品やサービスの代金を決済事業者が立て替え、利用者は後日まとめて支払います。法律上は売買代金の支払時期を遅らせる取引にあたり、借入には該当しません。
3つめは請求書のクレジットカード払いなど、事業者向けの支払繰り延べ型サービスです。取引先への振込を事業者が代行し、利用者はカードの引き落とし日に支払います。
4つめはファクタリングです。売掛金という債権を売却して早く現金化する取引で、返済義務のある借入ではありません。
判断の材料はサービス名より契約の中身です
サービス名に「ローン」と入っていなくても、金銭の貸付なら貸金業の規制対象です。逆に「即日融資」と広告していても、実態が債権の売買ならファクタリングになります。
判断材料は契約書の3点です。返済義務があるか、金銭を直接受け取るか、コストが年率で表示されているか。この3つがそろえば借入の可能性が高いと考えて差し支えありません。
借入にあたるサービス|カードローン系アプリの上限金利と総量規制
金銭の貸付を業として行うには、貸金業登録が必要です。スマホアプリで完結するタイプも例外ではありません。
上限金利は元本の額で3段階に分かれます
利息制限法は、元本の額に応じて上限金利を定めています。元本10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%です。これを超える利息の約定は、超過部分が無効になります。
刑事罰の対象となる上限は出資法で定められており、2010年6月18日以降は年20%です。それ以前に存在したグレーゾーン金利は、この改正で撤廃されました。
少額の借入では上限が年20%になるため、金額が小さいほど金利は高くなりやすい構造です。5万円を借りる場合、法律上は年20%までの金利が有効になります。
年収の3分の1を超える借入は原則できません
貸金業法には総量規制があり、貸金業者は利用者の年収の3分の1を超える貸付けができません。年収300万円の方であれば、貸金業者からの借入残高は合計100万円までが原則です。
この上限は1社ごとに与えられるものではありません。貸金業者からの借入残高を合計して判断されます。すでに他社のカードローンを使っている場合、新しいアプリで借りられる金額はその分だけ減ります。
事業性資金は例外貸付けとして扱われる場合があります
個人事業主が事業のために借りる資金は、原則としては総量規制の対象です。ただし事業計画・収支計画・資金計画を提出し、返済能力があると認められた場合には、年収の3分の1を超える借入も可能になります。これを例外貸付けと呼びます。
借入金額が100万円以下であれば、事業計画などの提出に代えて、事業・収支・資金繰りの状況が確認できる書面を出すことで足ります。それでも書類の準備は必要です。
この扱いを受けるには、書類の提出と審査が前提になります。手続きが増えるため、スマホで数分という手軽さとは相性がよくありません。
遅延したときの損害金にも上限があります
返済が遅れると遅延損害金が発生します。営業的金銭消費貸借、つまり業として行われる貸付では、利息制限法により遅延損害金の上限は年20%です。
遅延損害金は元本に対して日割りで計算されます。10万円の返済が30日遅れた場合、年20%なら10万円×20%×30÷365で約1,644円になります。金額としては小さく見えますが、遅延の記録が信用情報に残る影響のほうが後々重くなります。
借入にあたらないサービス|後払い決済と支払繰り延べ型
後払いサービスは借入にあたりません。とはいえ無規制でもありません。支払期間の長さによって、適用される法律が変わります。
支払期間が2ヶ月以内かどうかで規制が変わります
割賦販売法では、売買契約から2ヶ月を超えない範囲で代金を受領する方式を二月払購入あっせんと定義しています。いわゆるマンスリークリアです。この方式は包括信用購入あっせんや個別信用購入あっせんの定義に該当しないため、事業者の登録は不要です。
国内の後払い決済サービスは、支払期間を2ヶ月以内に設計しているものが多くあります。翌月末までにコンビニや口座振替で支払う形式は、この枠組みに収まります。
支払期間が2ヶ月を超える分割払いを事業として行う場合は話が変わります。割賦販売法に基づき、包括信用購入あっせん業者または個別信用購入あっせん業者としての登録が必要です。3回払いや6回払いを提供するサービスは、この登録を受けているかを確認できます。
極度額10万円以下の登録制度があります
2020年に改正され2021年4月から施行された割賦販売法で、登録少額包括信用購入あっせん業者という区分が新設されました。極度額10万円以下の範囲でクレジットカード発行などの包括信用購入あっせん業を営める事業者です。
少額に限定されるため、参入規制の一部が緩和されています。従来の包括支払可能見込額調査に代えて、ビッグデータやAIを使った与信審査手法を用いることも認められました。
審査手法が新しくなったという話であって、審査そのものがなくなったわけではありません。利用限度額は事業者側の判断で決まり、希望した額に届かないこともあります。
手数料は1回あたりの定額が中心です
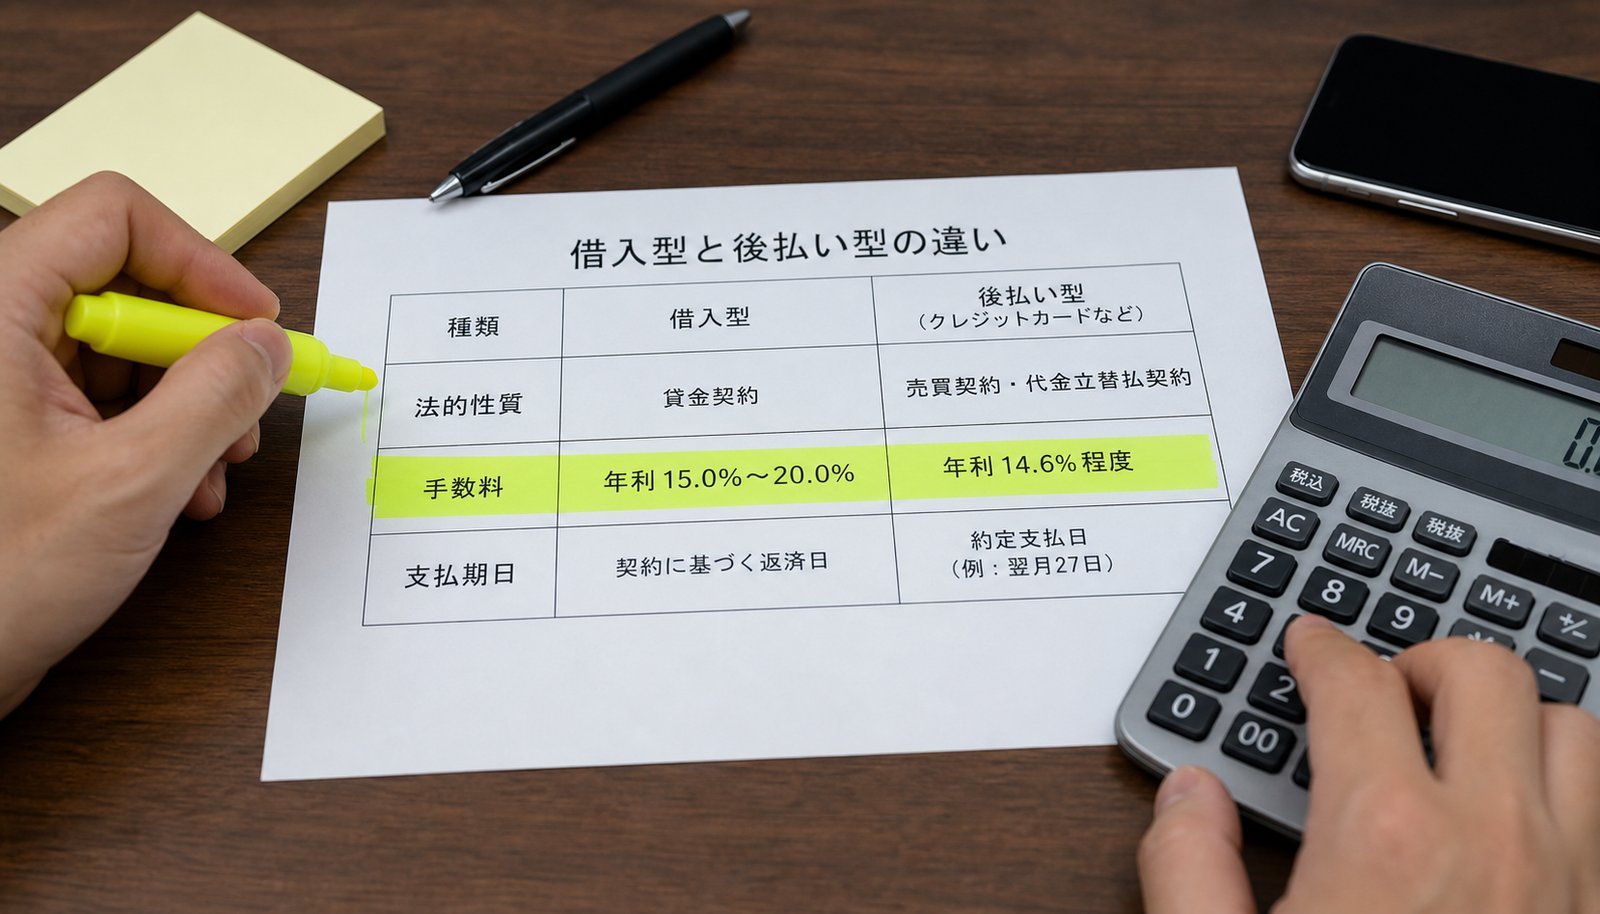
後払い決済サービスの利用者が負担するのは、1回あたりの支払手数料です。コンビニ後払いの手数料として500円(税込)を加算する例があります。年率での表示ではないため、金利と直接は比べられません。
加盟店側が負担する決済手数料は別に設定されています。たとえばNP後払いでは、月間取引額に応じた4段階で顧客請求額の2.9%から5.0%です。
期限までに支払わなかった場合は、未払いの利用料金と遅れた期間に応じて遅延損害金が請求されることがあります。手数料無料をうたう分割払いでも、遅延時の扱いは規約で確認する必要があります。
請求書カード払いは事業用の支払いに使えます
事業者向けの支払繰り延べ型サービスとして、請求書のクレジットカード払いがあります。取引先への振込をサービス提供者が代行し、利用者はカードの引き落とし日に支払う仕組みです。銀行振込しか受け付けない取引先への支払いにも使えます。
INVOYの請求書カード払いは手数料3%で、支払いを最大60日延長できます。請求書カード払いで支払期日を後ろにずらす仕組みは、個人向けの後払いと違って事業上の支出に対応できる点が特徴です。
売掛金を早期資金化するファクタリング
ファクタリングは売掛金の売却です。返済義務がないため借入にはあたらず、総量規制の対象にもなりません。
2社間と3社間で手数料の水準が変わります
利用者とファクタリング会社だけで契約する2社間方式では、手数料は請求書額面の8%から18%程度が目安です。売掛先への通知が不要で、手続きは早く進みます。
売掛先を含めた3社間方式では、手数料は2%から9%程度に下がります。売掛先からファクタリング会社へ直接支払われるため、回収の確実性が高いことが理由です。
3社間の低い手数料には条件がつきます。売掛先への通知が必須になるため、資金繰りの状況を取引先に伝えることになります。少額かつ早さを求める場面では、結果として2社間を選ぶことになりがちです。個人事業主がファクタリングを使うときの手数料と業者の見分け方も押さえておくと判断しやすくなります。
手数料は1回あたりの率で示されます
ファクタリング手数料は買取時に1回だけ差し引かれる形が一般的で、年率では表示されません。同じ10%という数字でも、支払期日まで残り15日の債権と90日の債権では、負担の重さがまるで違います。
表示された率をそのまま金利と比べると、判断を誤ります。負担を測るには、期間をそろえた指標に直す必要があります。
コストを年率に直して比べる方法
金額も期間も違うサービスを並べるには、共通の物差しが必要です。年率換算がその物差しになります。
計算式は割り算と掛け算だけです
年率換算は次の式で求められます。
手数料率 ÷ 利用日数 × 365 \= 年率換算値
手数料率は、支払った手数料を調達額または繰り延べた金額で割った値です。利用日数は、資金を受け取った日または支払いをずらした日から、実際に支払う日までの日数です。
4つの類型を同じ条件で並べます
30万円規模の資金需要を想定して、それぞれの負担を計算します。
カードローン系アプリで10万円を年18%で30日借りた場合、利息は10万円×18%×30÷365で約1,479円です。年率はそのまま18%です。
後払い決済で10万円分の支払いを30日ずらし、手数料が500円だった場合、手数料率は0.5%です。年率換算すると0.5%÷30×365で約6.1%になります。金利より安い水準です。
請求書カード払いで100万円の支払いを手数料3%で40日繰り延べた場合、手数料は3万円です。年率換算は3%÷40×365で約27.4%になります。カードローンの上限金利を上回ります。
支払期日まで45日ある30万円の売掛金を、手数料12%でファクタリングした場合、手数料は36,000円です。年率換算は12%÷45×365で約97.3%です。
短い期間の手数料は年率に直すと大きくなります
同じ手数料率でも、期間が短いほど年率は跳ね上がります。手数料3%は、繰り延べ期間が60日なら年約18.3%ですが、20日なら年約54.8%です。
「たった3%」という表示を金利と同じ感覚で受け取ると、この差が見えません。契約前に日数を確認し、年率に直す習慣をつけると判断がぶれなくなります。
繰り返し使うと負担が積み上がります
年率換算がもっとも意味を持つのは、同じサービスを毎月使う場合です。手数料3%のサービスを毎月使えば、年間で36%相当の費用がかかります。手数料10%のファクタリングを毎月使えば、年間で120%相当です。
売上が同じであれば、この費用は利益から出ていきます。月商100万円で手数料3%を毎月払えば、年36万円が固定費に近い形で乗ります。1回きりの緊急対応と、毎月の資金繰り手段では、評価がまったく変わります。
契約前に確認したい6つの項目
種類が分かったら、個別のサービスを同じ観点で点検します。確認すべきことは6つに絞れます。
貸金業登録の有無を検索サービスで確かめます
金銭の貸付を受けるなら、相手が登録貸金業者かどうかを先に確認します。金融庁の登録貸金業者情報検索サービスで検索できます。
このサービスで見つからない場合、財務局や都道府県がデータを更新する前の新規登録である可能性と、無登録業者である可能性の両方があります。後者はいわゆるヤミ金融です。判断に迷うなら契約を進めないほうが安全です。
手数料の総額を金額で押さえます
率だけでなく、実際に支払う金額を確認します。事務手数料、振込手数料、コンビニ払込手数料などが別建てになっていることがあります。
調達額から差し引かれる形式では、手元に入る金額が想定より少なくなります。30万円の売掛金を手数料12%で売却すれば、入金は264,000円です。この金額で当月の支払いが足りるかを先に確かめます。
支払期日と入金日の並びを確認します
後払いサービスは支払期日を後ろにずらす仕組みなので、その期日に手元資金があることが前提です。売掛金の入金日が支払期日より後にあると、翌月に同じ問題が起きます。
期日の変更や分割への切り替えが可能かどうかも、規約で確認しておきます。事後に相談できる余地があるかは、事業者によって差があります。
遅延したときの損害金を数字で把握します
遅延損害金の利率と計算方法を確認します。貸金業者からの借入では上限が年20%です。後払い決済サービスでは、遅延損害金の定めが規約に書かれています。
事業用に使えるかどうかを確認します
個人向けの後払い決済サービスは、規約で商用利用を制限している場合があります。事業の仕入れや外注費に使うなら、事業者向けと明記されたサービスを選びます。
会計処理と確定申告の観点でも、事業用と個人用は分けたほうが手間が減ります。
信用情報への影響を確認します
貸金業者からの借入は、信用情報機関に契約内容と返済状況が登録されます。遅延の記録は、その後の融資審査やカード発行の判断に影響します。
割賦販売法の登録を受けた後払い事業者も、信用情報機関を使った与信管理を行います。一方、支払期間2ヶ月以内のマンスリークリア型では扱いが異なる場合があるため、規約の記載を確認します。
注意すべきサービス形態
借入や後払いの形をとりながら、実質的に無登録の貸付を行う業者があります。特徴が知られているため、見分けることは可能です。
後払い現金化と呼ばれる手法
後払い現金化は、形式上は後払いによる商品売買です。ただし商品代金の支払いに先立って購入者が金銭を受け取り、給料日などに商品代金を支払います。
問題は差額です。商品代金と先に受け取った金銭の差額が高額になる傾向があり、実質的には高金利の貸付と同じ負担になります。金融庁も、実態が貸付けであれば貸金業に該当するおそれがあるとして注意を呼びかけています。
給与ファクタリングを装った無登録業者
給与ファクタリングは、個人が勤務先に対して持つ給与債権を対象に、手数料を取って買い取り、金銭を交付する取引です。金融庁は、これを業として行うことは貸金業に該当し、貸金業登録が必要だとしています。
無登録業者を利用すると、高額な手数料を取られたり、悪質な取立てを受ける被害につながります。本来受け取る給与より少ない金額しか手元に残らず、生活が立て直せなくなる例も報告されています。
事業者向けの売掛金ファクタリングと給与ファクタリングは、名前が似ていても別のものです。前者は事業上の債権の売買、後者は貸金業に該当する取引です。
広告の表現から距離を置く判断
登録の有無を確認しないまま契約を進めないことが基本です。連絡先が携帯電話番号だけ、会社の所在地が明記されていない、契約書が交付されないといった点も判断材料になります。
金利や手数料の水準が同種のサービスから大きく外れている場合も、条件を精査してから判断します。
事業者が使うときの会計処理
法的性質が違えば、仕訳も変わります。同じ「支払いを遅らせた」ように見えても、使う勘定科目は別です。
後払い決済は未払金で処理します
後払い決済で経費を購入した場合、購入時点で費用と未払金を計上します。10万円の消耗品を後払いで購入したなら、借方に消耗品費100,000円、貸方に未払金100,000円です。
支払時には未払金を消し、手数料を支払手数料として計上します。手数料500円を含めて支払ったなら、借方に未払金100,000円と支払手数料500円、貸方に普通預金100,500円です。
借入は借入金と支払利息に分けます
融資を受けた場合、元本は借入金として負債に計上します。返済時には元本部分を借入金の減少として処理し、利息部分を支払利息として費用にします。
元本の返済は費用になりません。ここを混同すると、経費が実際より多く計上されます。
ファクタリングは売上債権売却損を使います
買取型ファクタリングでは、売掛金が消えて現金が入り、差額が手数料になります。30万円の売掛金を手数料36,000円で売却した場合、借方に普通預金264,000円と売上債権売却損36,000円、貸方に売掛金300,000円です。
保証型ファクタリングでは、支払った手数料を支払手数料として処理します。買取型と保証型で勘定科目が変わる点に注意します。
金銭債権の譲渡は消費税が非課税です。売上債権売却損の課税区分も非課税として扱います。
手数料の科目を年度内でそろえます
同じ性質の取引に別の科目を使うと、年度比較ができなくなります。どの科目を使うかを最初に決め、記録を残しておきます。
少額の資金需要が繰り返し起きるときの対応
同じ月に同じ理由で数万円が足りなくなるなら、原因は支出の額そのものより入出金のタイミングにあります。ここを直さないと、手数料だけが毎月積み上がります。
資金繰り表で1ヶ月から3ヶ月先の残高を見ます
資金繰り表は、将来の入金と出金を並べて残高の推移を予測する社内資料です。決まった書式はなく、事業の内容に合わせて自由に作れます。
作る目的は、資金が不足する日を前もって特定することです。2ヶ月先に不足が見えていれば、選べる手段は増えます。前日に気づいた場合、手数料の高い手段しか残りません。資金繰り表の作り方と残高予測の手順を参考に、まず3ヶ月分から着手すると続けやすくなります。
入金サイトの短縮を交渉します
月末締め翌月末払いの取引先が多いと、売上から入金まで最長で60日空きます。この期間が資金不足の直接の原因になっている場合、交渉で改善できることがあります。
翌月末払いを翌月15日払いに変更できれば、それだけで15日分の資金が前に出ます。手数料3%を毎月払い続けるより、一度の交渉のほうが効果が長続きします。翌月末払いが資金繰りを圧迫する理由を読むと、交渉で持ち出す論点が整理できます。
請求書を早く発行します
納品してから請求書を出すまでに1週間かかっていると、その分だけ入金が遅れます。締め日の前に発行を終える運用に変えるだけで、入金は前に動きます。
請求書の記載漏れや金額違いによる差し戻しも、入金を遅らせる原因です。発行時の確認項目を決めておくと、やり直しが減ります。
支払いの側もタイミングを調整します
入金を早める交渉が難しい場合、支払いを遅らせる方向で調整します。請求書カード払いのようなサービスは、この用途に向いています。
ただし年率換算で見ると、繰り延べ期間が短いほど負担は重くなります。恒常的な資金不足の穴埋めに使うと、費用が固定化します。
よくある質問
少額融資アプリと後払い決済は、どちらが安く済みますか
条件によって逆転します。後払い決済で10万円分の支払いを30日ずらし手数料500円なら年率換算で約6.1%、カードローンで10万円を30日借りると年18%で約1,479円です。この条件では後払いのほうが軽くなります。
一方、手数料3%を20日で使えば年率換算は約54.8%となり、カードローンより重くなります。手数料の率と日数の両方を見ないと比較できません。
総量規制があると、事業用の資金は借りられないのですか
借りられる場合があります。個人事業主の事業性資金は原則として総量規制の対象ですが、事業計画・収支計画・資金計画を提出して返済能力が認められれば、年収の3分の1を超える借入も可能です。
ただし書類の提出と審査が必要になります。スマホで完結する手軽さとは別の手続きになる点を見込んでおきます。
後払いサービスの利用は信用情報に記録されますか
サービスの区分によって変わります。割賦販売法の登録を受けた事業者は、信用情報機関のデータを使った与信管理を行います。支払期間2ヶ月以内のマンスリークリア型では扱いが異なる場合があります。
自分が使うサービスがどちらかは、規約の信用情報に関する記載で確認できます。
手数料が「無料」と書かれた分割払いは、本当に負担がありませんか
期限どおりに支払えば利用者負担がない設計のものがあります。ただし期限を過ぎた場合は、未払いの利用料金と遅れた期間に応じて遅延損害金が請求されることがあります。
無料の範囲がどこまでかは規約に書かれています。分割回数や利用金額に条件がついている場合もあります。
ファクタリングと給与ファクタリングは同じものですか
別のものです。事業者が売掛金を売却するファクタリングは債権の売買で、借入にはあたりません。給与ファクタリングは、個人の給与債権を対象にするもので、業として行うことは貸金業に該当し貸金業登録が必要とされています。
無登録の業者による給与ファクタリングは違法なヤミ金融です。金融庁も注意を呼びかけています。
まとめ
スマホで使えるサービスは、貸金業登録が必要な少額融資・カードローン系、割賦販売法の枠組みで動く後払い決済、事業者向けの支払繰り延べ型、売掛金を売却するファクタリングの4つに整理できます。上の2つは規制の根拠が別で、下の2つは借入ではありません。
コストを比べるときは、手数料率を利用日数で割って365を掛け、年率に直します。手数料3%でも、繰り延べ期間が20日なら年約54.8%です。1回あたりの表示だけでは負担の重さが見えません。
契約前の確認は6項目です。貸金業登録の有無、手数料の総額、支払期日、遅延損害金、事業用に使えるか、信用情報への影響。登録の有無は金融庁の登録貸金業者情報検索サービスで調べられます。後払い現金化や給与ファクタリングを装った無登録業者は避けます。
同じ理由で毎月不足が出るなら、資金繰り表で不足日を先に特定し、入金サイトの短縮と請求書の早期発行から手を入れます。手数料3%を毎月払えば、年36%相当が利益から出ていきます。1回きりの緊急対応として使うか、毎月の資金繰り手段として使うかで、この負担の意味は変わります。





カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…