


資金繰りに悩む個人事業主にとって、ビジネスローンは急な資金需要に対応できる選択肢のひとつです。しかし法人向けの融資と比べて、個人事業主特有の審査基準や必要書類があり、確定申告書の有無によって利用できる商品が変わることも少なくありません。本記事では、個人事業主がビジネスローンを利用する際に確認しておきたい審査基準や必要書類、確定申告書の扱い、創業間もない場合の資金調達手段、法人向けとの違い、金利相場、そしてファクタリングなど代替手段との比較までを整理して解説します。
目次
個人事業主向けビジネスローンとは
ビジネスローンとは、事業資金の使途に限定した融資商品の総称で、銀行系とノンバンク系(消費者金融・信販会社系)に大きく分かれます。個人事業主向けのビジネスローンは、事業用の資金であることを前提に、法人と同様の審査を受けながらも、代表者個人の信用情報や生活実態も合わせて確認される点が特徴です。無担保・無保証人で利用できる商品が多く、来店不要でオンライン完結する業者も増えています。
法人向けビジネスローンとの違い
法人向けビジネスローンは決算書や法人の信用情報(企業信用情報機関への登録状況)が中心的な審査材料になりますが、個人事業主の場合は事業と個人の資産・負債が明確に分離されていないため、代表者個人のクレジットカードやカードローンの利用状況、個人信用情報機関の情報も合わせて確認されるのが一般的です。また、法人は決算書、個人事業主は確定申告書が収益力を示す基本資料になる点も大きな違いです。融資限度額についても、事業規模が同程度であれば法人よりも個人事業主向けの上限額が低めに設定されている商品が多く見られます。
個人事業主がビジネスローンの審査で見られるポイント
個人事業主がビジネスローンの審査を申し込む際、金融機関は主に返済能力、事業の継続性、個人の信用情報の3点を確認します。それぞれの内容を具体的に見ていきましょう。
確定申告書の有無が審査に与える影響
個人事業主の審査でもっとも重視される資料が確定申告書です。多くの金融機関では直近1期分の確定申告書提出を必須とし、より高額の融資や低い金利を希望する場合は直近2期分から3期分の提出を求められることが一般的です。確定申告書に記載された所得金額は、毎月の返済に充てられる原資として審査担当者が確認する核心的な数値であり、所得金額が安定して黒字を維持できているかどうかが可否を左右します。一方で、節税を意識して必要経費を多く計上し、所得金額を極端に低く抑えている場合、書面上の返済能力が低いと判断され、希望する金額の融資を受けられない、あるいは審査自体に通らないケースがあります。確定申告を白色申告ではなく青色申告で行い、青色申告決算書を添付できる状態にしておくと、収支の透明性が高く評価されやすくなります。
事業の継続年数・売上の安定性
開業から一定期間が経過し、売上や所得が年々安定または増加傾向にあることも重要な評価材料です。開業から1年未満の場合は確定申告書を1期分しか提出できず、事業実績を示す資料が乏しいため、通常のビジネスローンでは融資額が抑えられたり、審査そのものが厳しくなる傾向があります。
個人の信用情報
個人事業主は事業用と個人用の資金が明確に分かれていないことが多いため、代表者本人のクレジットカードやカードローン、スマートフォンの割賦払いなどの利用状況も個人信用情報機関を通じて確認されます。過去に延滞や債務整理の履歴があると、事業の業績が良好であっても審査に通りにくくなる点に注意が必要です。
- 返済能力(確定申告書の所得金額・キャッシュフロー)
- 事業の継続年数と売上の安定性・成長性
- 代表者個人の信用情報(延滞・債務整理の有無)
- 資金使途の明確さ(設備資金か運転資金か)
- 他社借入の件数と残高(総量規制の対象外だが審査に影響)
個人事業主がビジネスローン申込時に必要な書類
個人事業主がビジネスローンに申し込む際は、法人と比べて提出書類の種類は少ないものの、本人確認書類と収入を証明する書類の両方が必須になります。一般的に求められる書類は次の通りです。
- 本人確認書類(運転免許証・マイナンバーカード・パスポートなど)
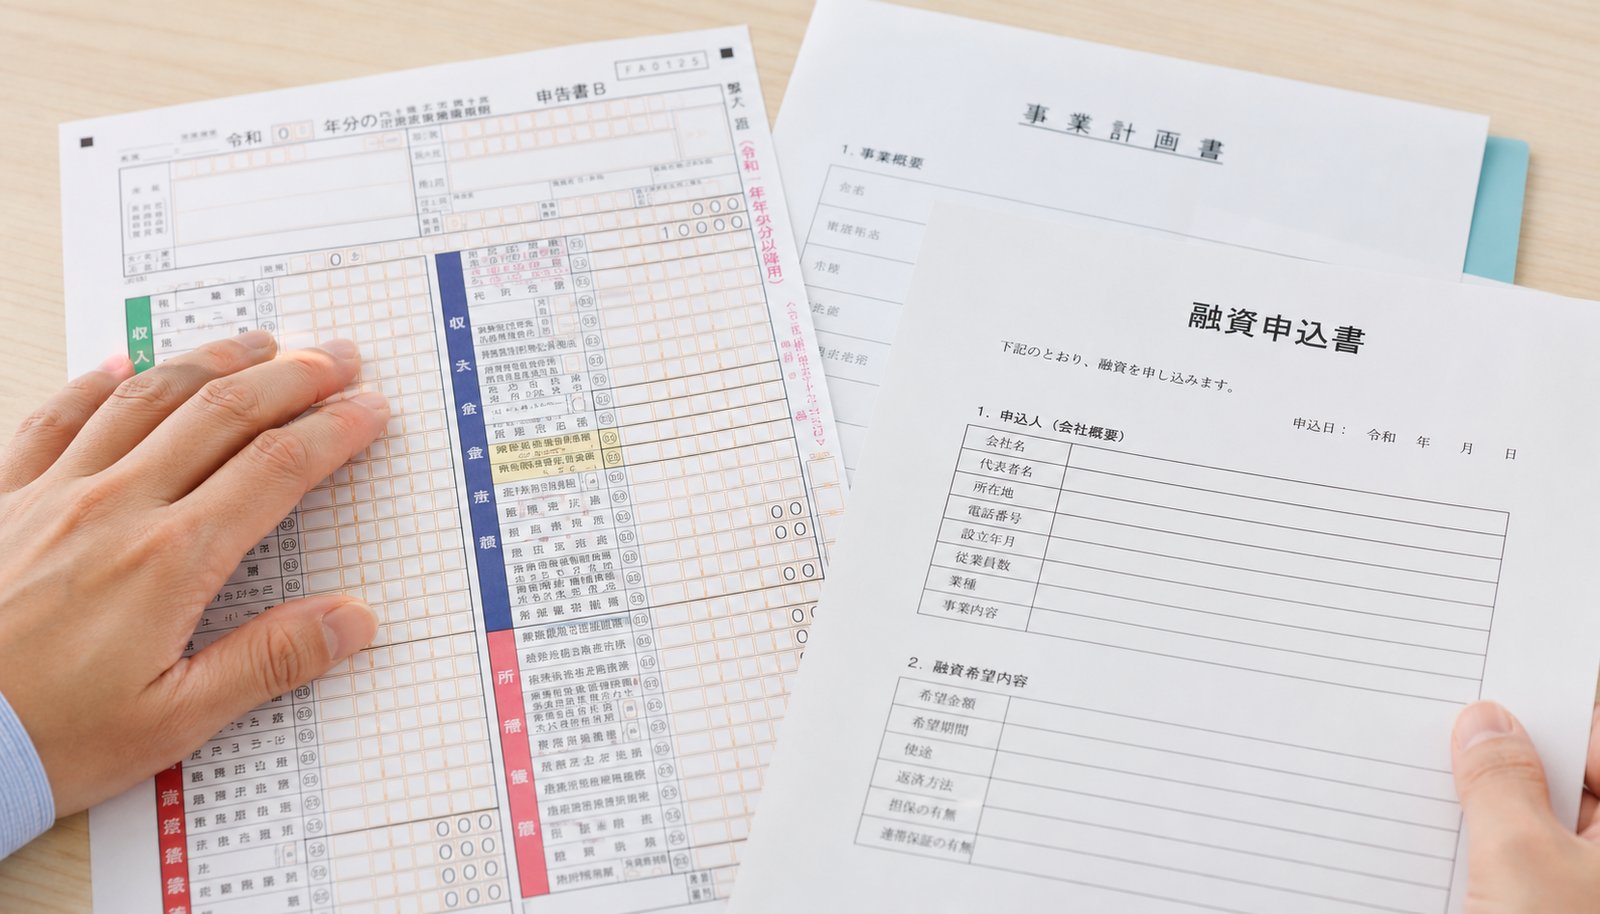
- 確定申告書(直近1期分から2期分。第一表に加え青色申告決算書または収支内訳書)
- 事業内容や資金使途を説明する書類(事業計画書・資金計画書)
- 納税証明書や課税証明書(融資額が大きい場合に求められることがある)
確定申告書が2期分ない場合はどうする?
開業したばかりで確定申告書が1期分しかない、あるいは開業前で確定申告書そのものがないというケースも珍しくありません。この場合、通常のビジネスローンでは審査基準を満たせず利用できない、または極端に低い金額しか借りられないことがあります。こうした創業前・創業直後の個人事業主が検討すべき代表的な資金調達手段が、日本政策金融公庫の新規開業資金や、地方自治体が信用保証協会と連携して提供する制度融資(創業融資)です。これらは実績よりも事業の将来性を重視する仕組みになっており、確定申告書の代わりに創業計画書の内容が審査の中心になります。創業計画書には創業の動機、事業内容、取引先の見込み、必要な資金と使途、そして開業までに準備した自己資金の額を具体的に記載することが求められます。一般的に、融資希望額に対して一定割合の自己資金を用意できているほど、事業への本気度と計画性が伝わりやすくなります。なお、ノンバンク系のビジネスローンの中にも、創業期の事業者を対象とした専用プランや、確定申告書がなくても事業用の銀行口座の入出金明細で代替できる商品が一部存在するため、複数の金融機関を比較検討する価値があります。
個人事業主のビジネスローン金利相場
ビジネスローンの金利は、提供元が銀行系かノンバンク系かによって幅があります。銀行系のビジネスローンは比較的低金利ですが審査に時間がかかる傾向があり、ノンバンク系は審査スピードが速い一方で上限金利は高めに設定されています。2026年時点の目安としては、次のような金利帯が見られます。
- 銀行系ビジネスローン: 年3.9%から14.5%程度(不動産担保型はさらに低金利)
- ノンバンク系ビジネスローン: 年3.1%から18.0%程度
- オンライン完結型・書類簡素化型: 年1.8%から13.8%程度
いずれも借入額や利用者の信用状況によって適用金利は変動し、上限に近い金利が適用されるケースも少なくありません。特に無担保・無保証人型の商品は、金融機関が回収できないリスクを金利に織り込むため、担保付きの融資に比べて金利が高くなる傾向があります。融資を申し込む際は、単純な金利の高低だけでなく、事務手数料や早期返済時の違約金の有無、返済方式(毎月一定額を返す元利均等方式か、利用額に応じて返済するカードローン型か)も合わせて確認することが重要です。
個人事業主がビジネスローンを選ぶ際の注意点
審査基準や金利相場を理解したうえで、実際にビジネスローンを申し込む際にはいくつか注意しておきたい点があります。ここでは特に個人事業主が陥りやすい落とし穴について解説します。
複数社への同時申込は避ける
審査に通りやすくするために複数の金融機関へ同時に申し込むケースがありますが、短期間に多数の申込情報が個人信用情報機関に登録されると、多重申込とみなされて逆に審査で不利になる可能性があります。まずは自身の事業規模や資金使途に合った1社から2社程度に絞り、それぞれの審査基準や必要書類を事前に確認したうえで申し込むことが望ましいでしょう。特にノンバンク系のビジネスローンは審査スピードが速い分、短期間で結果が出るため、1社の結果を待ってから次の候補を検討するという進め方でも大きな遅れにはなりにくいはずです。
資金使途を明確にしておく
設備投資なのか、仕入れや外注費といった運転資金なのか、資金使途を明確に説明できるかどうかも審査における重要な要素です。資金使途が曖昧なまま申し込むと、事業計画の実現性が伝わりにくく、審査担当者に不安を与えてしまいます。特に融資額が大きくなるほど、見積書や発注書など資金使途を裏付ける資料の提出を求められることが多いため、事前に準備しておくとスムーズです。
返済計画を具体的にシミュレーションする
ビジネスローンは即日融資が可能な商品も多く、資金繰りが厳しい場面では申込みやすさが優先されがちですが、借入後の毎月の返済額が事業のキャッシュフローに無理なく収まるかどうかを事前にシミュレーションしておくことが欠かせません。仮に年利15%で300万円を借り入れ、3年間の元利均等返済を選択した場合、月々の返済額は10万円を超えることになります。売上や所得の見込みに対して返済額が過度に大きくなっていないか、複数の返済期間・金利パターンで比較し、無理のない借入額と返済期間を選ぶことが、資金繰り悪化を防ぐうえで重要です。
ビジネスローン以外の資金調達手段との比較
個人事業主が資金を調達する方法はビジネスローンだけではありません。特に売掛金を保有している事業者であれば、ファクタリングという選択手段も検討する価値があります。取引先への納品や役務提供が完了しているものの、請求書の支払期日がまだ先で当面の資金が不足しているという状況は、個人事業主にも起こりやすい局面であり、複数の調達手段を知っておくことで選択肢が広がります。
ファクタリングとの違い
ファクタリングは、事業者が保有する売掛債権(請求書)を専門業者に売却し、期日前に資金化する仕組みです。ビジネスローンが金融機関からの借入である一方、ファクタリングは債権の譲渡(売却)にあたるため、原則として返済義務が発生せず、負債として計上されない点が大きな違いです。審査の面でも、ビジネスローンは申込者自身の信用力や確定申告書の内容が中心的な判断材料になりますが、ファクタリングは売掛先(取引先企業)の信用力が重視されるため、自身の事業年数が浅い、あるいは確定申告書の内容に不安がある個人事業主でも、売掛先の信用力次第で利用できる可能性があります。一方で、調達できる金額は保有する売掛金の範囲内に限られ、手数料もビジネスローンの金利より割高になりやすい点はデメリットといえます。資金使途が明確な設備投資などにはビジネスローンが適し、取引先への納品後、支払期日までのつなぎ資金を確保したい場面ではファクタリングが適しているなど、目的に応じて使い分けることが望ましいでしょう。
請求書のカード払い化による資金繰り改善
借入や債権売却以外にも、支払い側の資金繰りを改善する方法があります。例えば取引先から受け取った請求書をクレジットカードで支払えるサービスを利用すれば、実際の口座からの資金流出をカードの支払日まで遅らせることができ、資金繰りに一定の余裕を持たせることが可能です。個人事業主向けにはINVOYのような請求書発行・カード払いサービスが提供されており、ビジネスローンの利用を検討する前段階の資金繰り対策として組み合わせて活用する事業者も増えています。
また、資金調達や資金繰り改善のソリューションを専門に手掛けるフィンテック企業も存在します。ファクタリングやカード払いサービスを含む複数の資金調達手段を比較検討する際は、OLTA株式会社のように事業性資金の調達支援に取り組む企業の情報も参考になるでしょう。
よくある質問
開業したばかりでも個人事業主向けビジネスローンを利用できますか
開業直後で確定申告書が1期分しかない、またはまだ確定申告をしていない場合、通常のビジネスローンの審査には通りにくい傾向があります。この場合は日本政策金融公庫の新規開業資金や自治体の制度融資(創業融資)を優先的に検討し、創業計画書を丁寧に作成することが重要です。一部のノンバンク系ビジネスローンには創業期対応のプランも存在するため、複数社に相談してみる価値はあります。
確定申告をしていない、または白色申告の場合は不利になりますか
確定申告そのものをしていない場合は、収益力を示す公的な資料が存在しないため、審査対象から外れてしまう可能性が高くなります。白色申告自体が直接不利になるわけではありませんが、青色申告決算書のように収支の内訳が詳細にわかる資料がある方が、審査担当者にとって収益構造を把握しやすく、結果的に有利に働きやすいといえます。
個人事業主とフリーランスでビジネスローンの審査に違いはありますか
フリーランスも税務上は個人事業主に区分されるため、審査上の取り扱いに大きな違いはありません。いずれの場合も、開業届の提出状況、確定申告書の内容、事業用の取引実績が主な確認事項になります。
ビジネスローンとファクタリングはどちらを選べばよいですか
資金使途が明確で継続的な借入を想定している場合はビジネスローン、売掛金の入金までの一時的なつなぎ資金が必要な場合はファクタリングが適しています。両者は排他的なものではなく、状況に応じて併用する事業者も少なくありません。
ビジネスローンの融資額はどのくらいが目安ですか
個人事業主向けのビジネスローンは、無担保・無保証人型であれば数十万円から1,000万円程度が目安となる商品が多く見られます。実際に借入可能な金額は確定申告書の所得金額や事業の継続年数によって決まるため、希望額が大きい場合は不動産担保型のビジネスローンや、日本政策金融公庫の融資も含めて検討するとよいでしょう。
まとめ
個人事業主がビジネスローンを利用する際は、確定申告書の内容が審査の中心になる点が法人向け融資との大きな違いです。直近1期分から2期分の確定申告書で安定した所得を示せるかどうか、そして代表者個人の信用情報に問題がないかが可否を左右します。開業直後で確定申告書の実績が乏しい場合は、日本政策金融公庫の新規開業資金や自治体の制度融資など、創業計画書を軸に審査する制度を優先的に検討しましょう。金利については銀行系で年3.9%から14.5%程度、ノンバンク系で年3.1%から18.0%程度、オンライン完結型で年1.8%から13.8%程度が目安となり、無担保・無保証人型ほど金利が高くなる傾向があります。また、売掛金を保有している場合はファクタリング、支払い側の資金繰りを整えたい場合は請求書のカード払いサービスなど、ビジネスローン以外の選択肢も組み合わせることで、より無理のない資金計画を立てることができるでしょう。自社の事業実績や資金使途、資金が必要になるタイミングを踏まえ、複数の資金調達手段を比較したうえで最適な方法を選ぶことが大切です。





カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…