


今日中にお金を用意しなければならない状況で、カードローンなら即日で借りられるのかを調べている方に向けて、当日中の借入が成立する条件を整理しました。先に結論を書きます。即日で借りられるかどうかは、申込者の信用力より前に、どの業態のカードローンに申し込んだかと、何時に申し込んだかでほぼ決まります。消費者金融系のカードローンには当日中の振込に対応している商品がありますが、銀行カードローンは審査の過程で警察庁のデータベースへ照会する運用があるため、原則として申込当日の融資には対応していません。この記事では、2026年8月時点の法令と一般的な運用をもとに、申込の締切時間、本人確認の方法、必要書類、在籍確認の扱い、即日にならない典型的なつまずき方を順に説明します。あわせて、利息制限法の上限金利にもとづく利息の計算例と、急いでいるときほど近づいてはいけない業者の見分け方も載せました。手を動かす前に一度目を通しておくと、申込をやり直すことになる確率はかなり下がります。
目次
即日で借りられるかどうかは業態で決まります
カードローンという言葉は、消費者金融の商品にも銀行の商品にも使われます。名前は似ていても、審査の裏側で動いている手続きが違うため、スピードには最初から差があります。
消費者金融系のカードローンは当日中に間に合う場合があります
消費者金融系の商品は、審査の大部分を自動化されたスコアリングで処理し、本人確認もスマートフォン上で完結させる設計になっています。条件がそろえば、申込から契約まで数十分で進むことがあります。
ただし、各社が掲げる「最短◯分」という表示は、すべてが順調に進んだ場合の目安です。申込が集中する時間帯にあたったり、提出書類の確認に人の目が入ったりすれば、当日中に終わらないこともあります。最短時間を前提に支払い予定を組むのは避けてください。
銀行カードローンが原則として即日にならない理由
2018年1月以降、銀行界では個人向け融資の審査にあたって警察庁のデータベースへ照会する運用が実施されています。反社会的勢力への融資を防ぐための手続きで、回答が戻るまでに時間がかかります。
この照会は平日の日中に処理されるため、土日祝日に申し込めば回答は翌営業日以降です。銀行側の裁量で省略できる手続きではありません。今日中に現金が必要という状況で銀行カードローンを選ぶと、間に合わない可能性が高いと考えたほうが現実的です。金利の低さを理由に銀行を選ぶのであれば、期限に余裕のあるときに申し込むべき商品だといえます。
すでに持っているクレジットカードの枠も確認してください
新規に申し込む前に、手元のクレジットカードにキャッシング枠が付いていないかを見てください。枠が設定済みであれば、新しい審査を受けずにATMから引き出せることがあり、申込という工程そのものを飛ばせます。カード会社のアプリで利用可能額を開けば、数十秒で判断がつきます。
カード発行時にキャッシング枠を申し込んでいなければ、枠は0円のままです。後から枠を追加する場合は改めて審査が入るため、かかる時間は新規申込とあまり変わりません。
即日に間に合わせるための実務条件
当日中の借入は、条件を満たした人にだけ成立します。逆に言えば、自分の側でコントロールできる部分がかなりあります。
申込は午前中に済ませるのが安全です
消費者金融の多くは、当日中の振込手続きに締切時間を設けています。締切は会社ごとに違い、平日の午後2時台から午後3時台に置かれていることがあります。これを過ぎれば振込は翌営業日にずれ込むため、自分が申し込む会社の締切は先に公式サイトで確認してください。審査に要する時間と契約手続きに要する時間を逆算すると、午前中の申込が現実的な線になります。
自社アプリやコンビニATMからの受取に対応する会社も増えています。この方式なら銀行の振込時間に縛られないため、夕方以降でも現金を手にできる場合があります。
Web完結とアプリでの本人確認を選んでください
本人確認をスマートフォンで完結させる方式は、eKYCと呼ばれます。運転免許証やマイナンバーカードをカメラで撮影し、あわせて自分の顔を撮影して送信する仕組みです。郵送物のやりとりが発生しないため、当日中に終わらせたい場合はこの方式がいちばん速く進みます。
書類を郵送で提出する方式や、自宅への郵送物で本人確認を行う方式を選んだ時点で、即日は成立しません。申込フォームで受取方法や確認方法を選ぶ画面が出たら、そこで判断を誤らないようにしてください。
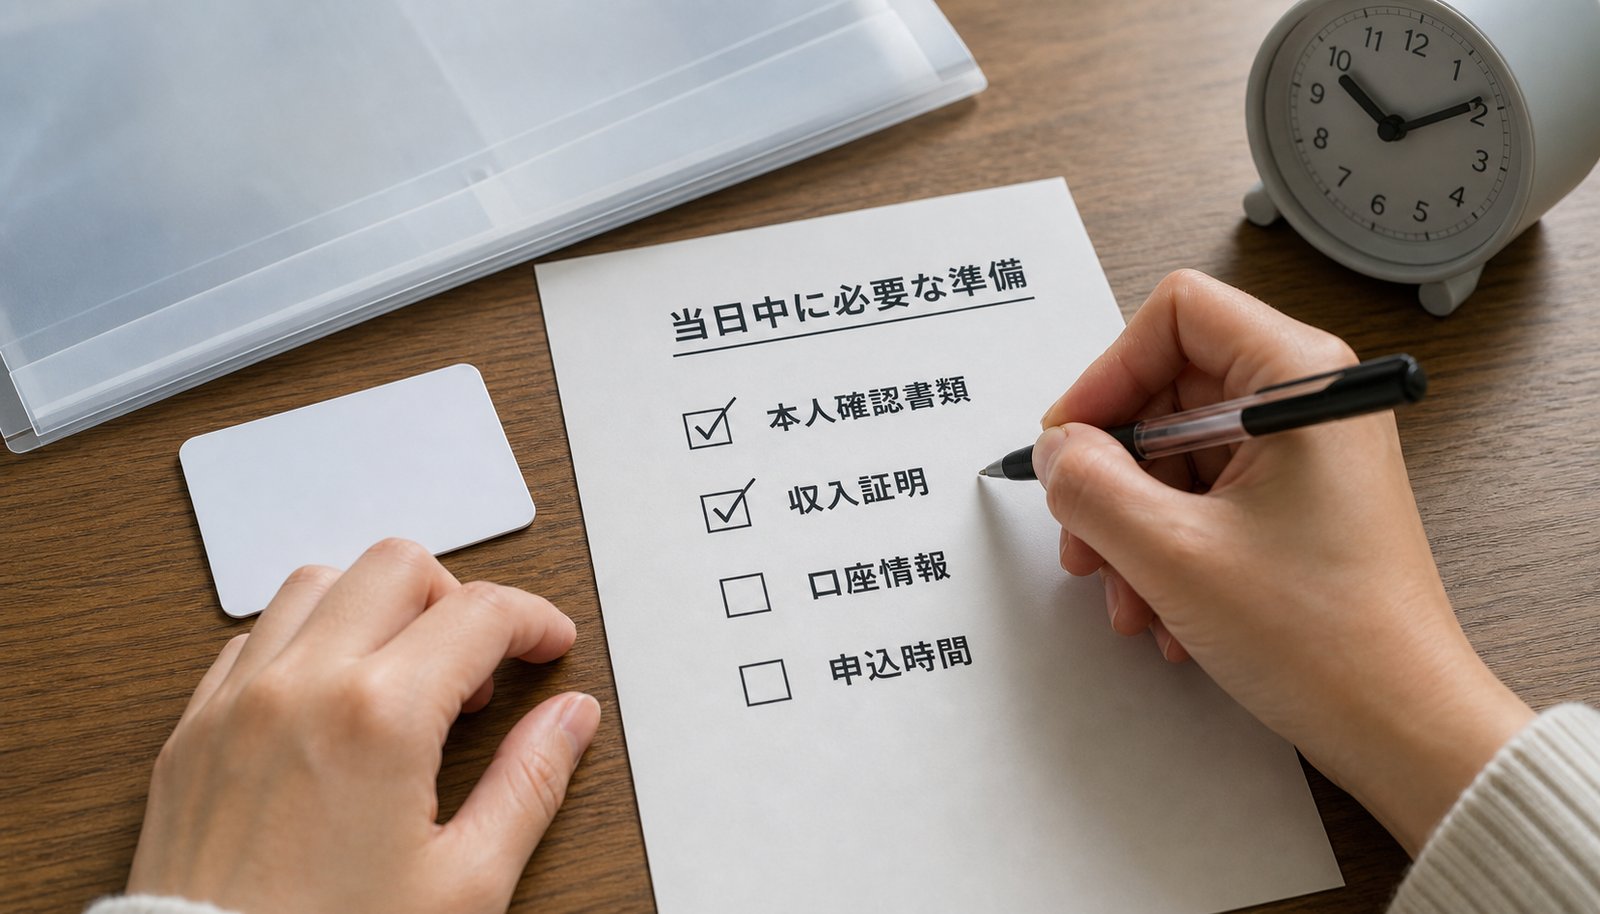
必要書類は申込前にそろえておきます
申込を始めてから書類を探すと、審査の順番待ちの列に並び直すことになります。運転免許証やマイナンバーカードを手元に置き、収入証明が必要になりそうなら源泉徴収票や確定申告書の控えも先に用意しておきます。
撮影した画像は、送信する前に自分で開いて確かめてください。四隅が写っているか、文字が読めるかを見るだけで、再提出はかなり防げます。
在籍確認の扱いは事前に確認します
勤務先への電話による在籍確認は、書類の提出で代替する会社が増えています。給与明細や社会保険証で在籍を確認できれば電話をかけない、という運用です。
ただし、電話を一切しないと約束されているわけではありません。申込内容に確認したい点が出てくれば、電話が入る可能性は残ります。電話を避けたい事情があるなら、申込前にその会社のコールセンターへ相談し、書類で代替できるかを確かめておくほうが確実です。
振込とカード受取のどちらが速いかは状況によります
振込を選ぶ場合、受取口座がその会社の指定金融機関と同じであれば着金が早くなることがあります。ATMでカードやアプリを使って引き出す方式なら、銀行の営業時間の影響を受けにくくなります。支払先への振込が目的なら口座への入金が要りますし、現金そのものが要るならATM受取が向いています。目的から逆算して選んでください。
申込から借入までの時間の流れ
工程ごとにどれくらいかかるのかがわかると、間に合うかどうかの見当がつきます。
申込フォームの入力
氏名、住所、勤務先、年収、他社からの借入状況などを入力します。所要時間は5分から15分程度です。勤務先の正式名称や電話番号、直近の年収をあいまいなまま入力すると、後で不一致が発覚します。手元の資料を見ながら入れてください。
審査と本人確認
申込内容と信用情報機関の記録を照合し、返済能力を確認する工程です。自動処理で完結すれば短時間で終わりますが、判断が難しい内容が含まれていれば担当者の確認が入ります。
この段階で会社から電話やメールが来ることがあるため、着信を取れる状態にしておいてください。連絡が取れないまま時間だけが過ぎるのは、当日中に終わらない原因としてよくあるものです。
契約手続き
審査に通ると契約内容が提示されます。借入限度額、適用金利、返済方式、返済期日を確認して同意します。ここで示される金利は、申込時に見た「◯%〜◯%」という幅の中の実際の数字です。上限に近い金利が提示されることは珍しくないため、総返済額を計算してから同意してください。
振込またはATMでの受取
契約が完了すると、指定した方法で借入ができるようになります。振込を選んだ場合は、締切時間の前に契約まで終わっている必要があります。ATM受取なら、契約完了後すぐに操作できる会社もあります。
必要書類と収入証明が必要になる金額の目安
書類の準備は、自分の判断で時間を短縮できる余地が大きい部分です。
本人確認書類
運転免許証、マイナンバーカード、パスポート、健康保険証などが該当します。現住所が記載と異なる場合は、公共料金の領収書や住民票の提出を求められることがあります。引っ越し後に住所変更をしていない免許証は、それだけで確認作業が増えます。
収入証明書が必要になる基準
貸金業法では、1社から50万円を超えて借りる場合、または他の貸金業者からの借入と合わせて100万円を超える場合に、収入を証明する書類の提出が必要と定められています。源泉徴収票、確定申告書の控え、給与明細などが該当します。
急いでいるのであれば、借入希望額を50万円以下に抑えるという判断もあります。提出書類が1点減り、確認工程もその分短くなります。必要な金額だけを借りるという原則は、返済負担の面から見ても理にかなっています。
個人事業主の場合に求められやすい書類
会社員と違って給与明細が存在しないため、確定申告書の控えが収入の証明になります。前年分の申告を済ませていない場合や、開業から日が浅くて申告実績がない場合は、収入の証明そのものが難しくなります。審査に時間がかかるか、希望額に届かないことがあります。
即日にならない典型的なパターン
当日中に借りられなかった事例には、繰り返し現れる形があります。
提出書類の不備
再提出になりやすいのが画像の不鮮明さです。暗くて読めない、端が切れている、有効期限が過ぎている。どれも審査の列に並び直す原因になりますが、送信前に画像を開いて見るだけで防げます。
申込が集中する時間帯
給料日前や連休の直前は申込が増えます。自動審査で完結しない案件が担当者の手元に滞留すれば、通常なら数十分で終わる工程が数時間になることもあります。混みそうな日ほど、朝一番に申し込む意味が大きくなります。
在籍確認が取れない
電話による在籍確認が実施される場合、その電話に誰も出なければ確認は完了しません。休業日にあたったときや、代表番号を外部に委託している職場では起こりやすい状況です。書類で代替できるかを事前に確認しておけば、この足止めは避けられます。
申込内容と書類の食い違い
年収を切り上げて入力した、他社の借入件数を少なく申告した。この種の食い違いは、信用情報機関の記録や提出書類との照合で判明します。意図的でなくても確認作業が入り、内容によっては審査そのものが通らなくなります。正確に書くほうが結果的に速く終わります。
短期間に何社も同時に申し込む
申込の記録は信用情報機関に一定期間残ります。同じ時期に複数社への申込履歴があると、資金繰りに窮していると受け取られ、審査が慎重になることがあります。急いでいるときほど手当たり次第に申し込みたくなりますが、これは逆方向に働く行動です。まず1社に絞り、結果を見てから次を検討してください。
金利と総返済額を先に確認します
借りられるかどうかばかりに意識が向きますが、いくら返すのかを把握しないまま借りると、翌月以降の資金繰りが苦しくなります。
利息制限法が定める上限金利
利息制限法では、元本の金額に応じて上限金利が定められています。元本10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%です。この上限を超える部分の利息は無効で、貸金業者は行政処分の対象になります。
出資法の上限金利は年20%です。これを超えて貸し付けた業者には刑事罰が科されます。年20%を明らかに超える金利を提示してくる相手は、正規の貸金業者ではありません。
短期で返した場合の利息を計算してみます
利息は「借入額 × 年利 ÷ 365 × 借入日数」で計算できます。
30万円を年18%で借りて30日後に一括で返した場合、30万円 × 0.18 ÷ 365 × 30で、利息は約4,438円です。同じ条件で50万円を90日間借りれば、50万円 × 0.18 ÷ 365 × 90で約22,192円になります。
数日で返せる見込みがあるなら負担は限定的です。一方で返済が長引くほど金額は積み上がります。借りる時点で、いつ、どの入金で返すのかを決めておいてください。返済原資の目処が立たないまま借りる状態が、いちばん危ない借り方です。
総量規制という上限もあります
貸金業者からの借入総額は、原則として年収の3分の1までに制限されています。年収300万円なら100万円、年収600万円なら200万円が目安です。複数社からの借入は合算して判定されるため、すでに他社から借りている場合は希望額に届かないことがあります。
なお、個人事業者に対する事業性資金の貸付けは、この総量規制の対象外とされています。事業に使う資金であれば、そもそも個人向けカードローンとは別の商品を検討する余地があります。
急いでいるときに避けるべき選択
期限が迫っている人を狙う業者が存在します。判断が鈍っているときこそ、次の点を確認してください。
「審査なし」「誰でも借りられる」をうたう業者
貸金業者には、貸金業法によって返済能力を調査する義務が課されています。審査を行わずに貸し付ける事業者は、制度上、正規の貸金業者としては成立しません。審査がないことを売りにしている時点で、無登録営業かそれに準じる相手だと考えてください。
登録の有無は自分で確認できます
金融庁が「登録貸金業者情報検索サービス」を公開しており、登録番号や商号、所在地から業者を検索できます。検索して出てこない相手は、無登録業者である可能性があります。
見つかった場合も、そこで安心しないでください。正規業者の登録番号や商号をかたる手口があるため、検索結果に表示された電話番号と、実際に連絡が来た番号や広告に載っている番号が一致しているかを照合する必要があります。連絡先として携帯電話番号しか示さない業者は、その時点で警戒すべき相手です。
返済や取立てで困ったときの相談先
日本貸金業協会は「貸金業相談・紛争解決センター」を運営しており、借入や返済の相談、貸金業者の業務に関する苦情を受け付けています。電話番号は0570-051-051で、受付は平日の午前9時から午後5時までです。相談、苦情処理手続の申立て、貸付自粛制度の利用に手数料はかかりません。
返済が回らなくなっている状態であれば、法テラスや各地の弁護士会、司法書士会の多重債務相談も選択肢になります。新しく借りて古い借金を返す形を繰り返す前に、いったん第三者に状況を見てもらってください。
事業のためのお金が必要な場合の考え方
個人事業主や会社経営者が資金を急ぐ場合、カードローンは適した手段とは限りません。
個人向けカードローンは事業資金を使途から外していることが多いです
個人向けのカードローンは、生活に関わる支出を想定した商品です。規約で事業資金を使途から除外している商品が少なくありません。事業に使うつもりで借りれば規約違反になり、一括返済を求められる可能性があります。事業資金として借りるのであれば、個人事業主向けのビジネスローンなど、使途が合致した商品を選ぶ必要があります。
売掛金を先に現金化する方法があります
取引先への請求は済んでいるが入金が翌月以降になる、という状況であれば、借入ではなく、その売掛金を先に現金化する手段があります。仕組みや費用の考え方は請求書買取(ファクタリング)の解説記事で整理しています。借入ではないため、負債を増やさずに手元資金を確保できる点が個人向けカードローンとの違いです。
支払う側の期日をずらすという発想
必要なのが入金ではなく支払いの先送りであれば、支払期日そのものを動かせないかを検討してください。取引条件の見直しについては支払いサイトの交渉と資金繰り改善の記事が参考になります。取引先との交渉が難しい場合でも、支払い方法を切り替えて自社の資金が出ていく日を後ろにずらす選択肢が残ります。
まとめ
即日で借りられるかどうかは、業態と申込のタイミングでほぼ決まります。消費者金融系のカードローンには当日中に対応できる商品がありますが、銀行カードローンは警察庁データベースへの照会が必要なため、原則として当日の融資には対応していません。間に合わせたいのであれば、午前中に申し込み、スマートフォンで本人確認を完結させ、書類を先にそろえておくことです。
借りる前に金利と総返済額を確認してください。上限金利は元本10万円未満で年20%、10万円以上100万円未満で年18%、100万円以上で年15%と定められており、30万円を年18%で30日借りれば利息は約4,438円になります。借入総額は原則として年収の3分の1までです。
審査なしをうたう業者は正規の貸金業者ではありません。金融庁の登録貸金業者情報検索サービスで登録の有無を確かめ、返済に不安があれば日本貸金業協会の相談窓口に連絡してください。
事業のための資金であれば、個人向けカードローンは使途から外れる可能性があります。売掛金の早期資金化や支払期日の見直しを先に検討する価値があります。取引先への支払いをカードで行って資金が出ていく日をずらす方法は、請求書カード払いの仕組みを解説した記事で確認できます。なお、本記事の内容は2026年8月時点の法令と一般的な運用にもとづくものです。実際の条件は各社の商品説明や契約書面で必ず確認してください。





カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…