


カードローンを検討するとき、最初に気になるのは「自分はいくらまで借りられるのか」ではないでしょうか。その上限を決めている代表的なルールが総量規制です。貸金業法にもとづき、貸金業者からの借入総額は原則として年収の3分の1までとされています。
この記事では、総量規制という制度そのものを整理します。どの借入れが対象で、どれが対象から外れるのか。除外貸付けと例外貸付けは何が違うのか。年収に何を含めるのか。収入証明書はいくらから必要になるのか。金融庁や日本貸金業協会が公表している情報と、e-Gov法令検索で確認できる条文をもとに、2026年8月時点の内容としてまとめました。
上限に近いと気づくと不安になりますが、制度の中身を知っていれば、自分の状況がどこに当てはまるのかを落ち着いて確認できます。会社員の方も個人事業主の方も、判断の材料として読み進めてみてください。なお、規制を回避する方法を紹介する記事ではありません。制度を正しく理解し、必要なときに適切な窓口へ相談していただくための情報として使っていただければと思います。
目次
総量規制は年収の3分の1を超える貸付けを原則禁止する仕組みです
総量規制は、貸金業者が個人に貸し付けられる金額に上限を設ける決まりです。根拠は貸金業法にあり、返しきれない借金を抱える人が増えたことへの対応として設けられました。
貸金業法13条の2が定める「個人過剰貸付契約」の禁止
貸金業法13条の2は、個人過剰貸付契約を結ぶことを貸金業者に禁じています。個人過剰貸付契約とは、その契約を結ぶことで、その人の借入残高の合計(個人顧客合算額)が基準額を超えてしまう契約のことです。住宅資金貸付契約など一部の貸付けの残高は、この合算額から除かれます。
基準額は、年間の給与とこれに類する定期的な収入を合算した額に3分の1を掛けた金額と定められています。つまり年収の3分の1です。この線を超える貸付けは、貸金業者の側が法律で禁じられています。借りる人が罰せられる決まりではなく、貸す側が守るべき義務という点は押さえておきたいところです。
2010年の改正貸金業法完全施行で導入されました
総量規制が実務に入ったのは、改正貸金業法が完全施行された2010年6月18日です。それ以前は、返済能力を超えた貸付けが積み重なり、多重債務が社会問題になっていました。
同じタイミングで、出資法の上限金利が年29.2%から年20%に引き下げられ、いわゆるグレーゾーン金利が撤廃されました。貸付額の上限と金利の上限を同時に引き締めた改正だったわけです。
年収300万円なら上限はいくらになりますか
日本貸金業協会は、年収300万円の人であれば最大100万円までという例を示しています。年収450万円なら150万円、年収600万円なら200万円という計算です。
ここで注意したいのは、この金額が1社あたりではなく、貸金業者からの借入れを合計した金額だという点です。年収300万円の人がA社で50万円、B社で40万円を借りているとします。この人がC社からさらに30万円を借りようとすると合計120万円になり、上限を超えます。この場合、C社は貸付けを断ることになります。
規制の対象になる借入れと対象にならない借入れ
カードローンと一口に言っても、どこが貸しているかで扱いが変わります。ここを混同したまま申し込むと、審査の見通しを読み違えます。
対象は登録を受けた貸金業者からの貸付けです
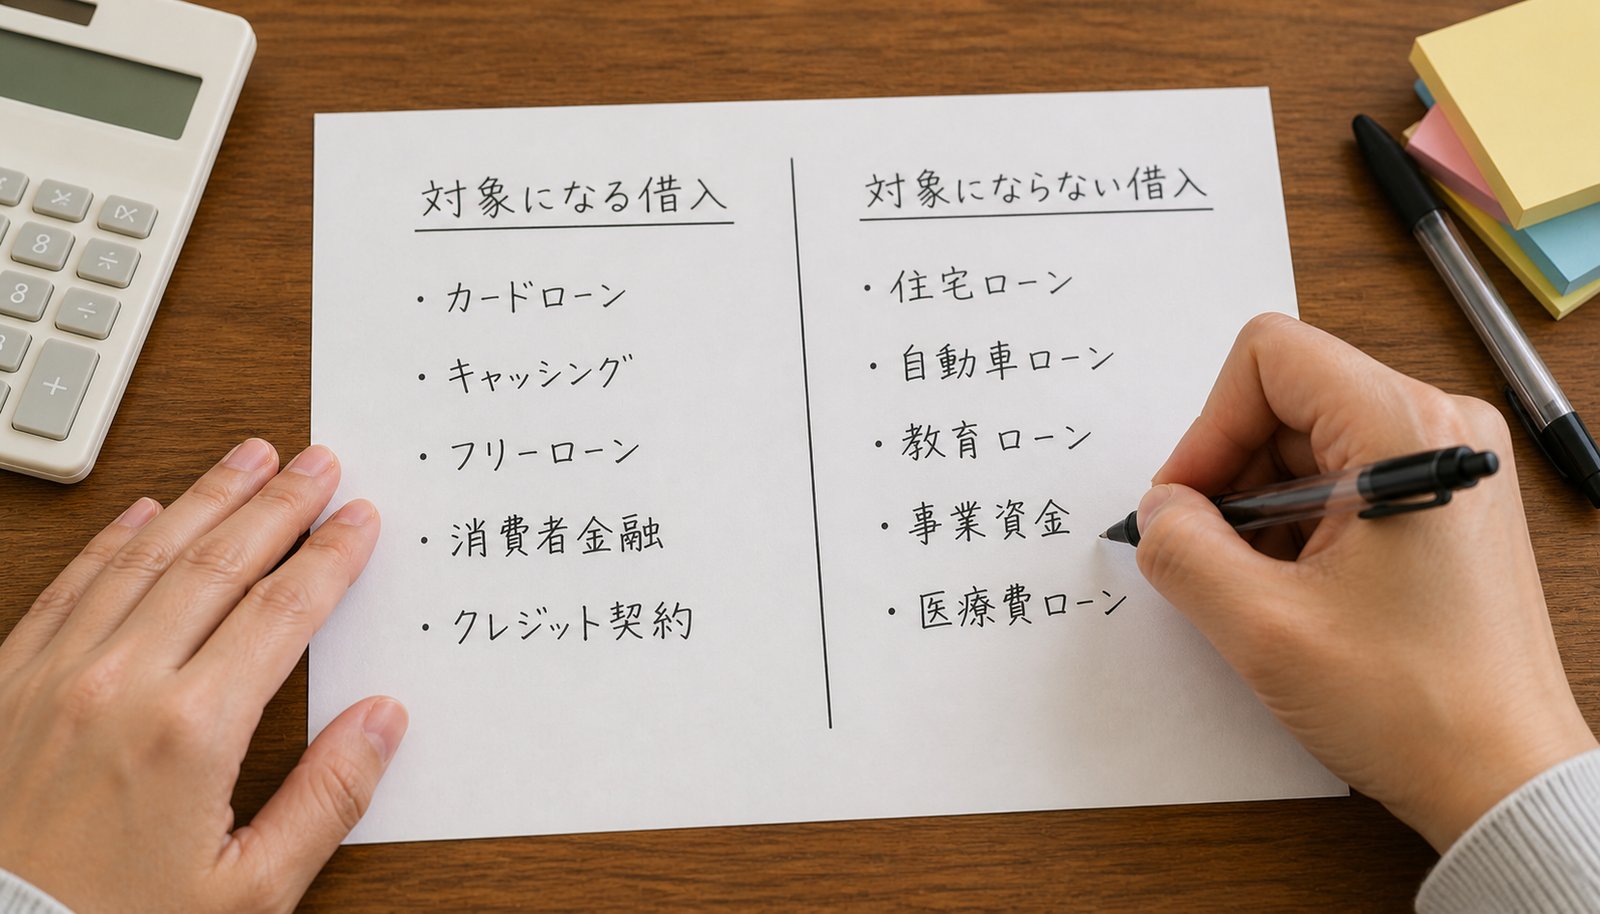
総量規制がかかるのは、貸金業者からの貸付けです。消費者金融、信販会社やクレジットカード会社、事業者向けに貸し付ける事業者金融などが該当します。これらの業者は財務局または都道府県に登録して営業しています。
クレジットカードのキャッシング枠も貸金業者による貸付けにあたるため、残高に含まれます。一方、買い物に使うショッピング枠は割賦販売法が扱う取引で、総量規制の計算には入りません。同じカードでも枠の性質が違うところは、見落とされやすい部分です。
銀行のカードローンが直接の対象にならない理由
銀行、信用金庫、信用組合、労働金庫などからの借入れは、貸金業法の総量規制の対象外です。これらは貸金業者ではなく、銀行法などの別の法律にもとづいて営業しているためです。法律の建て付けが違うというだけの話で、審査が甘いという意味ではありません。
銀行にも年収を意識した自主的な審査基準があります
全国銀行協会は2017年3月16日に「銀行による消費者向け貸付けに係る申し合わせ」を公表しました。個人の年収に対する借入額の比率を意識した審査を行うこと、信用保証会社と審査方針を協議することなどが盛り込まれています。金融庁も2017年以降、銀行カードローンの実態調査や検査を進めてきました。
こうした流れを受けて、多くの銀行が年収に対する借入比率の目安を自主的に設けています。年収の3分の1や2分の1を上限の目安とする例が知られていますが、基準は銀行ごとに異なり、公表されていないこともあります。銀行だから上限なく借りられる、とは考えないほうが安全です。
除外貸付けと例外貸付けは何が違うのですか
総量規制の話でつまずきやすいのが、この2つの区別です。どちらも年収の3分の1を超えて借りられる点は同じですが、その後の借入枠への影響がまったく違います。
| 区分 | 総量規制の残高への算入 | 主な例 |
| :—- | :—- | :—- |
| 除外貸付け | 算入しない | 住宅ローン、自動車ローン、高額療養費の貸付け |
| 例外貸付け | 算入する | 顧客に一方的に有利となる借換え、個人事業者に対する貸付け、緊急の医療費の貸付け |
除外貸付けは貸金業法施行規則10条の21、例外貸付けは同規則10条の23に定めがあります。どちらに当たるかを判断するのは貸金業者であり、利用者が希望して選べるものではありません。
除外貸付けに当たる6つの類型
日本貸金業協会は、除外貸付けとして次の6つを挙げています。
・不動産の購入や改良のための貸付け(住宅ローン)
・自動車の購入時における自動車担保貸付け(自動車ローン)
・高額療養費を支払うための貸付け
・有価証券を担保とする貸付け
・不動産を担保とする貸付け(顧客や担保提供者の居宅などを除く)
・売却予定の不動産の売却代金により返済される貸付け
金額が大きくなるのが通常で、年収の3分の1という物差しになじまない貸付けが並んでいます。除外貸付けの残高は総量規制の計算に入りません。そのため住宅ローンを組んでいても、その分だけカードローンの枠が圧迫されるわけではありません。
例外貸付けに当たる8つの類型
例外貸付けは、顧客の利益の保護に支障が生じない貸付けとして認められているものです。同協会は次の8つを示しています。
・顧客に一方的に有利となる借換え
・借入残高を段階的に減少させるための借換え
・顧客や親族などの緊急に必要と認められる医療費を支払うための貸付け
・社会通念上緊急に必要と認められる費用の貸付け(10万円以下、3か月以内の返済が要件)
・配偶者と合算した年収の3分の1以下となる貸付け(配偶者の同意が必要)
・個人事業者に対する貸付け(事業計画や収支計画から返済能力を超えないと認められる場合)
・新たに事業を営む個人事業者に対する貸付け
・預金取扱金融機関から貸付けを受けるまでのつなぎ資金の貸付け(1か月以内の返済が要件)
例外貸付けで借りた金額は残高に算入されます。ここが除外貸付けとの決定的な違いです。年収の3分の1を超えて借りられたとしても、その残高は次の借入れの審査に影響します。
個人事業主向けの貸付けが例外に含まれる理由
事業のための資金は、生活費の借入れとは性質が異なります。売上や仕入れの規模によって必要額が変わるため、給与収入の3分の1という一律の線では測りにくいものです。そこで、事業計画や収支計画、資金計画から返済能力を超えないと認められる場合に限り、例外として扱えることになっています。
ただし、審査で求められる資料は相応に重くなります。確定申告書に加えて、事業計画書や資金繰り表の提出を求められることもあります。事業資金の調達を考えている方は、資金調達の方法を整理した記事も合わせて確認しておくと、選択肢の全体像がつかめます。
年収に含まれる収入と含まれない収入
年収の3分の1と言われても、その年収に何を入れるのかが分からなければ計算できません。ここは法令で決まっています。
法令で定められた定期的な収入
日本貸金業協会によれば、年収に含まれるのは給与、年金、恩給、不動産の賃貸収入(事業として行うものを除く)、そして安定的と認められる事業所得です。いずれも継続して入ってくることが前提になっています。
一時的な収入は年収に数えません
宝くじの当せん金のような一時的な収入は含まれません。単発の臨時収入は、毎年入るとは限らないため、定期的な収入としては扱いにくいものです。今年はたまたま入金が多かったという事情は、原則として審査上の年収には反映されないと考えておくほうがよいでしょう。
個人事業主の年収はどう見るのですか
個人事業主の場合は、安定的と認められる事業所得が基準になります。確定申告書で確認されるのが一般的で、売上ではなく所得で見られる点に気をつけてください。売上が1,000万円あっても、経費を差し引いた所得が300万円であれば、3分の1の目安は100万円です。
開業したばかりで申告実績がない場合は、判断材料が乏しくなります。この場合は、前述の「新たに事業を営む個人事業者に対する貸付け」の例外に当たるかどうかが検討されることになります。
収入証明書の提出が必要になる金額の基準
収入がいくらあるかは自己申告だけでは確認できません。そこで貸金業法は、一定の金額を超える場合に書類で確かめるよう貸金業者に義務づけています。
1社で50万円超、他社と合算して100万円超
貸金業法13条3項が定める基準は次の2つです。
・1社からの借入額が50万円を超える場合
・他社を含めた借入残高の合計が100万円を超える場合
どちらか一方に当てはまれば提出が必要になります。たとえばA社で30万円を借りている人がB社から40万円を借りる場合、1社では50万円以下で、合計も70万円です。この時点ではまだ求められませんが、さらにC社で40万円を借りると合計110万円となり、収入証明書が必要になります。
収入証明書として使える書類
源泉徴収票、確定申告書、給与明細などが挙げられています。会社員であれば源泉徴収票が手元にあることが多く、個人事業主であれば確定申告書の控えが中心になります。
どの書類を受け付けるか、直近何か月分が必要かといった細かい運用は業者によって異なります。申し込む前に、その業者の案内を確認しておくと手続きがスムーズです。
提出を求められたときに慌てないための準備
源泉徴収票を紛失した場合は、勤務先に再発行を依頼します。確定申告書の控えが見当たらないときは、税務署に保有個人情報の開示請求を行う方法があります。いずれも手元に届くまで時間がかかるため、借入れを検討し始めた段階で書類の有無を確認しておくと安心です。
借入残高が上限に達しているときの選択肢
すでに年収の3分の1に近いところまで借りている場合、新たな借入れは難しくなります。それでも取れる手はあります。
返済を進めて残高を減らす
もっとも確実なのは、残高そのものを減らすことです。上限は残高に対してかかるため、返済が進めば枠は回復します。繰上返済ができる状況であれば、利息の負担も同時に軽くなります。
借換えが例外に当たるか確認する
顧客に一方的に有利となる借換えや、借入残高を段階的に減少させるための借換えは、例外貸付けとして扱われる場合があります。複数社からの借入れを1社にまとめることで、金利や返済額の条件がよくなるケースです。
ただし、これは貸金業者が条件を満たすと判断した場合に限られます。おまとめなら必ず借りられるというものではありませんし、返済総額が増える契約であれば例外には当たりません。契約前に、返済期間と総返済額を必ず比べてください。
事業者は事業者向けの制度融資を検討する
個人事業主や小規模事業者であれば、消費者向けのカードローンではなく、事業者向けの調達手段を検討する余地があります。日本政策金融公庫の融資や、自治体と金融機関と信用保証協会が連携する制度融資は、金利や返済期間の条件が消費者向けの借入れとは異なります。
手順については、日本政策金融公庫からの借り方をまとめた記事や、公的融資制度の種類と申請方法を解説した記事が参考になります。審査には時間がかかるため、資金が必要になる時期から逆算して動くことが大切です。
「総量規制対象外」をうたう広告に注意したい理由
検索すると「総量規制対象外」という言葉を前面に出した広告が出てきます。この表現の受け止め方には注意が必要です。
対象外でも審査がないわけではありません
銀行のカードローンは貸金業法の総量規制の直接の対象ではありませんが、返済能力の審査は行われます。信用情報機関に登録された他社の借入状況や返済履歴も確認されます。対象外という言葉は、審査が緩いという意味ではありません。
「誰でも借りられる」という表示は危険信号です
総量規制外だから誰でも借りられる、審査なしで即日融資といった表示を掲げる業者は、無登録で営業するヤミ金融の可能性があります。法外な金利や違法な取立てにつながるおそれがあり、いったん関わると解決までに長い時間がかかります。
正規の貸金業者であれば、返済能力の調査は法律上の義務です。その義務を果たさないと宣伝している時点で、まともな業者ではないと考えてよいでしょう。
登録貸金業者情報検索サービスで確認できます
金融庁は「登録貸金業者情報検索サービス」を公開しており、会社名や代表者名、所在地、電話番号から登録の有無を調べられます。検索して出てこない業者は、登録直後でデータに反映されていない場合を除き、無登録業者の可能性があります。
確認するときは、商号、所在地、電話番号、登録番号のすべてが一致しているかを見てください。正規業者の登録番号を無断で使う手口もあるため、番号だけの一致では足りません。判断がつかないときは、財務局または都道府県の窓口に問い合わせる方法もあります。
借入れについて相談できる窓口
判断に迷ったときは、業者に聞く前に中立的な窓口へ相談する方法があります。いずれも公的な機関または業界の自主規制機関が運営しています。
日本貸金業協会 貸金業相談・紛争解決センター
貸金業に関する相談や苦情、紛争解決の申立てを受け付けている窓口です。総量規制の考え方を確認したいとき、業者の対応に疑問があるときの相談先になります。受付時間や連絡先は同協会のサイトで案内されています。
金融庁 金融サービス利用者相談室
銀行や貸金業者を含む金融サービス全般について、利用者からの相談や情報提供を受け付けています。無登録業者と思われる先を見つけた場合の情報提供先にもなります。
法テラスや自治体の多重債務相談窓口
返済が生活を圧迫している状況であれば、日本司法支援センター(法テラス)や、各自治体、財務局が設けている多重債務相談窓口が相談先になります。弁護士や司法書士による無料相談を案内してもらえる場合もあります。早い段階で相談するほど、選べる手段は多く残ります。
よくある質問
総量規制を超えて借りる裏技はありますか
ありません。年収の3分の1を超える貸付けは貸金業者に禁じられており、除外や例外に当たるかどうかは業者が法令にもとづいて判断します。利用者側の工夫で枠を広げる方法があるという説明を見かけたら、その情報源を疑ってください。
収入のない専業主婦でもカードローンを利用できますか
本人に安定した収入がない場合、貸金業者からの借入れは原則として難しくなります。ただし、配偶者と合算した年収の3分の1以下となる貸付けは例外貸付けに位置づけられており、この場合は配偶者の同意が必要です。取り扱う業者は限られます。
住宅ローンがあるとカードローンは組めませんか
住宅ローンは除外貸付けに当たるため、総量規制の残高には算入されません。住宅ローンがあること自体で枠がなくなるわけではありません。ただし、返済能力の審査では毎月の返済負担が考慮されます。
クレジットカードのショッピング利用は残高に含まれますか
含まれません。ショッピング枠は割賦販売法が扱う取引です。一方、同じカードのキャッシング枠は貸金業者による貸付けにあたるため、総量規制の残高に算入されます。
総量規制に引っかかると信用情報に記録が残りますか
上限を超えるために審査に通らなかったこと自体が事故情報として記録されるわけではありません。ただし、申込みの事実は信用情報機関に一定期間登録されます。短期間に何社も申し込むと、その履歴が次の審査で不利に働くことがあります。
まとめ
総量規制は、貸金業法13条の2にもとづき、貸金業者からの借入総額を原則として年収の3分の1までに抑える仕組みです。2010年6月18日の改正貸金業法完全施行で導入されました。
対象になるのは消費者金融や信販会社などの貸金業者からの貸付けです。銀行は銀行法にもとづいて営業しているため貸金業法の総量規制の直接の対象ではありませんが、2017年3月の全国銀行協会の申し合わせを受けて、年収に対する借入比率を意識した審査が行われています。
住宅ローンや自動車ローンなどの除外貸付けは残高に算入されず、借換えや個人事業者向けなどの例外貸付けは残高に算入されます。年収に含まれるのは給与や年金、安定的と認められる事業所得などの定期的な収入で、一時的な収入は入りません。収入証明書は、1社で50万円を超えるとき、または他社と合算して100万円を超えるときに必要になります。
上限に達している場合は、返済して残高を減らす、借換えが例外に当たるか確認する、事業者であれば事業者向けの制度融資を検討するといった道があります。総量規制対象外を強調して誰でも借りられるとうたう業者には近づかず、金融庁の登録貸金業者情報検索サービスで登録を確認してください。
判断に迷うときは、日本貸金業協会や金融庁の相談窓口を利用する方法があります。なお本記事は2026年8月時点で公表されている情報にもとづく一般的な解説であり、個別の契約の可否を保証するものではありません。実際の取扱いは各社の審査基準や法令改正によって変わる場合があります。





カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…