


領収書とレシートは、どちらも支払いを証明する書類です。記載要件を満たせば、レシートを領収書の代わりに経費処理へ使えます。手元の1枚を経費や仕入税額控除に使えるか、宛名や印鑑がない場合にどう判断するかを確認できます。会社の経費精算で差し戻された方も、発行する側として手書き領収書の書き方に迷う方も、書類の表示を見ながら同じ手順で判定できます。国税庁の問58・問58-2・問24-2をもとに、レシートと領収書の違い、簡易インボイスの条件、保存方法を整理します。
目次
結論:レシートは領収書の代わりになります
レシートと領収書には、見た目や発行方法に違いがあります。ただし、どちらも代金を受け取った事実を示す証憑です。レシートはレジから自動で出るため宛名がないことが多く、領収書は依頼に応じて宛名や但し書きを記載する形が一般的です。税務上の扱いは、書類の名前だけでは決まりません。取引の内容、金額、発行者、日付などを確認して判断します。
たとえば、文房具店で仕事用の筆記具を購入し、品名、購入日、合計金額、店舗名、税率の表示があるレシートを受け取ったとします。会社の経費精算では、そのレシートを支払記録として提出できます。ここが経費精算で見る最初のポイント。消費税の仕入税額控除を受ける事業者は、さらに登録番号や税率ごとの金額など、インボイス制度の要件を確認します。
領収書とレシートの違いを12項目で比較します
| 比較項目 | 領収書 | レシート |
| 宛名 | 記載されることが多い | 通常は記載されない |
| 社印・印鑑 | 押される場合がある | 通常は押されない |
| 購入品目の明細 | 但し書きでまとめることがある | 1点ごとに印字される |
| 発行の依頼 | 申し出が必要なことが多い | 会計時に自動発行される |
| 発行方法 | 手書き・専用用紙・システム | レジから自動印字 |
| 様式の自由度 | 高い | レジ設定に左右される |
| 税務上の証憑性 | 要件を満たせば有効 | 要件を満たせば有効 |
| 仕入税額控除 | 記載要件を満たせば可能 | 記載要件を満たせば可能 |
| 宛名がない場合 | 簡易インボイスなら省略可能 | 簡易インボイスなら省略可能 |
| 収入印紙 | 記載金額5万円以上で確認が必要 | 記載金額5万円以上で確認が必要 |
| 保存期間 | 法人は原則7年、条件により10年 | 法人は原則7年、条件により10年 |
| 保存上の注意 | 記載内容を確認して保管 | 感熱紙の退色に注意 |
上表のとおり、領収書のほうが必ず信用され、レシートのほうが劣るという関係ではありません。レシートは商品名や数量が1点ずつ残るため、何を購入したのかを後から確認しやすい利点があります。領収書の但し書きが「品代」だけの場合、業務との関係を説明するため、購入目的や参加者などを別途記録することもあります。
なお、領収書と領収証は一般に同じ意味で使われます。呼び方の違いを詳しく確認したい場合は、領収書と領収証の違いを解説した記事をご覧ください。本記事では、領収書とレシートの違いに絞って説明します。
手元の1枚を5秒で判定します
仕入税額控除に使えるかを確認するときは、レシートを次の順番で見ます。最初に、発行者の氏名または名称と登録番号があるかを確認します。登録番号は「T」から始まる番号として表示されることが多く、見当たらない場合は発行者に確認します。
続いて、取引年月日と取引内容を見ます。「消耗品」などの大まかな分類だけでなく、購入した商品やサービスが読み取れるかがポイントです。最後に、税率ごとの税込または税抜の合計額があるか、適用税率または税率ごとの消費税額等のどちらかが記載されているかを確認します。
判定の基準は、①登録番号がある、②日付と取引内容がある、③税率ごとの金額がある、④適用税率または消費税額等がある、⑤保存できる状態である、の5点です。ここで見るのは、保存できる状態。小売店や飲食店などから受け取るレシートは、宛名がなくても適格簡易請求書の要件を満たす場合があります。1項目でも欠けていると直ちに経費にできないわけではありませんが、仕入税額控除の判断は慎重に行います。
宛名がないレシートでも経費にできる理由です
会社の経費精算で確認されるのは、誰が、いつ、どこで、何に、いくら支払ったかを説明できることです。一般的なレシートには、店舗名、日付、品目、数量、金額が印字されるため、支払内容の確認に役立ちます。宛名がない場合でも、社内規程がレシートを認めていれば、購入者が申請書に利用目的を補足して処理できます。
一方、仕入税額控除には、帳簿と請求書等の保存が必要です。個人の経費精算と消費税の仕入税額控除は、似ているようで確認する対象が異なります。たとえば、会社が「宛名入り領収書」を社内ルールにしている場合、税務上は有効なレシートでも、経理担当者から領収書の再提出を求められることがあります。税法上の可否と社内手続きのずれが生じる場面です。
国税庁はレシートを適格簡易請求書として例示しています
インボイス制度では、一定の記載事項を満たす請求書等を保存することで、仕入税額控除を受けられます。小売店や飲食店など、不特定多数の人に販売する事業では、適格請求書より簡略化された適格簡易請求書を交付できます。レシートは、この適格簡易請求書に該当する形で発行されることがあります。
国税庁のインボイスQ&A問58には、スーパーマーケットのレシートを使った記載例があります。コーラ、ギュウニク、ハミガキコなどの商品が並んだレシートで、紙面の表題は「領収書」です。レジから発行されたレシート形式の書類でも、必要な事項を満たせば、適格簡易請求書として扱えることを国税庁が公式に示しています。
適格請求書と適格簡易請求書の記載事項を比較します
| 記載事項 | 適格請求書 | 適格簡易請求書(レシート等) |
| ①発行事業者の氏名または名称・登録番号 | 必要 | 必要 |
| ②取引年月日 | 必要 | 必要 |
| ③取引内容・軽減税率対象品目である旨 | 必要 | 必要 |
| ④税率ごとに区分した対価の額 | 必要 | 必要 |
| ⑤適用税率 | 必要 | ⑥とのいずれか一方でよい |
| ⑥税率ごとに区分した消費税額等 | 必要 | ⑤とのいずれか一方でよい |
| ⑦交付を受ける事業者の氏名または名称 | 必要 | 不要 |
大きな違いは2点です。適格簡易請求書では、書類を受け取る事業者の氏名または名称、つまり宛名の記載が不要です。また、「適用税率」と「税率ごとに区分した消費税額等」は両方ではなく、いずれか一方の記載で足ります。これらは国税庁インボイスQ&A問58に示されています。
例として、登録番号、取引日、商品名、税込合計額、税率10%の表示があるレシートを考えます。宛名がなくても、発行者が適格簡易請求書を交付できる事業者で、他の記載事項もそろっていれば、仕入税額控除のための書類になり得ます。反対に、発行者名や登録番号がなく、いつどこで購入したかも特定できない紙片は、レシートの形をしていても確認が必要です。
登録番号がないレシートを受け取った場合です
登録番号がないレシートを受け取ったときは、まずその店舗が適格請求書発行事業者として登録されているか、レシートの別の面や店舗の案内で確認します。登録番号の表示がない理由には、印字欄の見落とし、登録前の様式、そもそも登録を受けていないことなどがあります。
仕入税額控除を受ける予定なら、経理担当者にレシートを渡し、取引先の登録状況と社内処理を確認します。制度上の扱いを自己判断で補うために、レシートへ登録番号を書き足すことは避けます。事実と異なる情報を加えると、書類の信頼性を損なうためです。コンビニなど特定の場面での受け取り方を確認したい場合も、店舗の発行状況と社内ルールを先に確認します。
登録番号の確認手順。
簡易インボイスを交付できる業種とできない業種です
適格簡易請求書を発行できるかどうかは、レシートという紙の形だけで決まりません。国税庁インボイスQ&A問24-2は、適格簡易請求書を交付できる事業として、小売業、飲食店業、写真業、旅行業、タクシー業、駐車場業を挙げています。このうち駐車場業は、不特定かつ多数の者に駐車場所を提供するものに限られます。簡易インボイスの対象範囲。
交付できる業種の具体例です
小売店で商品を購入したときのレシート、飲食店で食事をしたときの会計票、タクシーを利用したときの利用明細などは、適格簡易請求書の形式になり得ます。駐車場についても、不特定多数の利用者に対して提供するサービスであれば、簡易インボイスを交付できます。写真店や旅行業の窓口も対象に含まれます。
問24-2では、これらに準ずる事業として、ホテル・旅館、航空サービス、レンタカー事業なども示されています。たとえば、宿泊施設の利用明細や航空券の購入明細を受け取った場合、発行者の事業形態と記載内容を合わせて確認します。利用者が事業者であっても、書類の要件が自動的に満たされるわけではありません。
交付できない業種の例です
電気、ガス、水道水の供給、電話料金など、相手方を一意に特定したうえで契約する取引は、一般的に適格簡易請求書を交付できる事業には当たりません。これらの請求書は、契約者名や請求先を特定して交付する通常の適格請求書などで確認します。
この違いを知っておくと、レシートを見て「宛名がないから必ず無効」「レシートだから必ず有効」と決めつけずに済みます。店舗での少額購入と、契約に基づく毎月の通信料金では、同じ支払証明でも確認すべき書類の種類が異なります。最終的には、発行者の業種、取引の相手、記載事項を組み合わせて判断します。
業種と取引の組み合わせ。
手書きの領収書を適格簡易請求書にする書き方です
領収書は、専用の機械から出た用紙でなければならないわけではありません。国税庁インボイスQ&A問58-2は、適格請求書や適格簡易請求書を手書きの領収書等で交付できると説明しています。手書きで発行する場合も、記載事項をそろえ、訂正や二重発行を防げる方法で管理します。手書き領収書の管理方法。
宛名については、適格簡易請求書であれば省略できます。問58-2の記載例には、「上様」の表記も可能である旨が示されています。ただし、会社の経費精算規程が宛名を求めている場合は、取引先名や申請者名を記載してもらうほうが処理はスムーズです。税務上の記載要件と社内規程は別々に確認します。
また、税込価額が記載されていれば、税抜価額を併記する必要はありません。適用税率または税率ごとの消費税額等のいずれか一方で足りる点も、適格簡易請求書の特徴です。手書きだからといって、レシートより厳しい独自様式を想定する必要はありません。
手書き領収書の記載例です
“`text
領収書
2026年9月17日
宛名:上様
但し書き:事務用品代として
税込金額:11,000円
適用税率:10%
発行者:株式会社○○商店
登録番号:T1234567890123
“`
この例では、取引日、取引内容、税込価額、適用税率、発行者名、登録番号を記載しています。適格簡易請求書として交付する場合、宛名は省略できますが、購入品やサービスの内容を「品代」だけで済ませると、受け取った側が業務との関係を説明しにくくなります。「事務用品代」「撮影サービス料」など、実際の取引がわかる表現を使います。
発行側は、同じ取引についてレシートと手書き領収書を両方渡す場合、二重計上につながらないよう管理します。手書き領収書へ後から金額や日付を書き足す運用も避けます。発行番号を振る、控えを保管する、返金時は元の書類を回収する、といった手順を決めておくと記録を追いやすくなります。
領収書とレシートを両方もらえない理由です
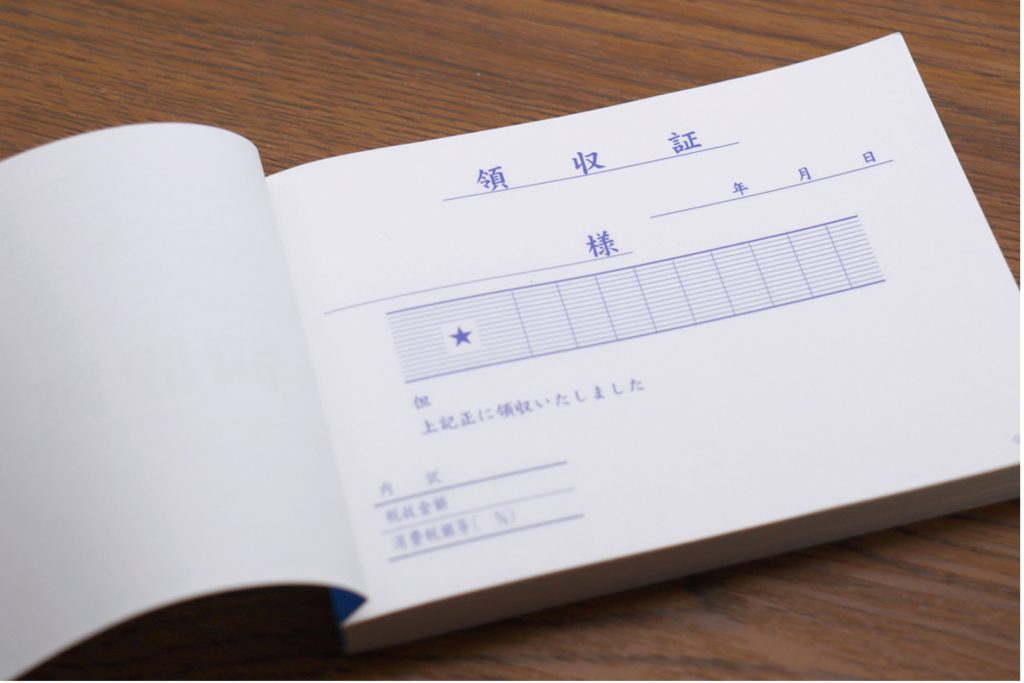
同じ買い物についてレシートと領収書が同時に発行されないのは、支払いが2回あったように見えることを防ぐためです。レシートと領収書は用紙が違っても、同じ代金の受領を示す書類です。両方を会社へ提出すると、同じ支出を二重に経費計上する余地が生まれます。
経理処理では、領収書の宛名を会社名にしてもらう代わりに、レジから出たレシートを返却することがあります。お店によって手順は異なりますが、発行側が片方を回収するのは、取引記録を一つに保つためです。両方を求める場合は、発行できるかどうかだけでなく、どちらを正式な証憑として保管するかを確認します。
すでに両方を受け取ってしまった場合は、社内で二重計上しないよう片方に「重複」とわかる記録を付け、経理担当者へ相談します。発行元へ返却できるなら、返却した事実がわかるようにします。書類を捨てて済ませると、後から取引の経緯を説明しにくくなるため、処理方法を記録に残します。二重計上を防ぐための処理。
レシートに「領収書」と印字されている場合は、名称だけで別の書類と考える必要はありません。国税庁の問58の記載例も、スーパーのレシート形式でありながら表題は「領収書」です。確認すべき点は、発行者、日付、取引内容、金額、税率など、必要な事項が確認できることです。
発行側と受取側の実務チェックリストです
領収書やレシートの処理では、発行側と受取側で確認する内容が少し異なります。発行側は取引事実を正しく残すこと、受取側は支払いと書類を結び付けて後から説明できることが目的です。
発行側が渡す前に確認する5項目です
1. 取引年月日が実際の支払日になっているか確認します。予約日や請求日と、代金を受け取った日が異なる場合は、どの日付を記載するかを社内で統一します。
2. 但し書きや品目が、実際に提供した商品・サービスと一致しているか確認します。「品代」だけで処理せず、取引の内容が読み取れる表現にします。軽減税率の対象品目が含まれる場合は、その旨も表示します。
3. 税率ごとの金額と、適用税率または消費税額等を確認します。登録番号を表示する場合は、番号の桁や記号を転記ミスしないようにします。
4. 宛名の要否を確認します。適格簡易請求書なら宛名を省略できますが、取引先や会社の手続き上、宛名が必要な場面もあります。「上様」で発行する場合は、受取側が受け入れられるかを先に確認します。
5. レシートと手書き領収書を重ねて発行する場合の管理方法を確認します。二重発行を避け、控えや発行番号で追跡できる状態にしておくと、返金や訂正にも対応しやすくなります。
受取側が保存・突合するときの3手順です
最初に、支払先、日付、金額、内容を会計記録やカード明細と照合します。たとえば、カード明細が11,000円なのにレシートが10,000円なら、分割会計や別のレシートがないか確認します。金額が一致していることだけでなく、業務上の支出であることも申請時に説明できるようにします。
次に、仕入税額控除を受ける書類なら、登録番号、税率ごとの金額、適用税率または消費税額等を確認します。免税事業者などから受け取った書類については、社内の税務処理に従い、レシートへ情報を書き足して要件を補うことは避けます。
最後に、保存場所と検索方法を決めます。紙のレシートを月別の封筒へ入れる、画像データに取引先名と日付を付ける、会計ソフトの取引番号と対応させるなど、後から探せる形にします。保存したつもりでも見つけられない状態では、税務調査や社内確認への対応に時間がかかります。
感熱紙のレシートは、保管環境によって文字が薄くなります。受け取った直後に、日付、金額、店名、品目が読める状態でスキャンまたは撮影しておくと安心です。電子化した場合も、画像が欠けていないか、裏面や長いレシートの末尾まで保存できているかを確認します。
保存期間と保存方法です
法人が帳簿や領収書などの書類を保存する期間は、原則として確定申告書の提出期限の翌日から7年間です。欠損金額が生じた事業年度などは10年間保存が必要です。起算日は領収書の発行日から7年後ではないため、決算年度と申告期限を基準に保管します。
保存対象は領収書だけではありません。帳簿、決算関係書類、取引に関する書類を相互に確認できるよう、年度や取引先ごとの整理方法を決めます。個人事業主は申告方法や書類の種類によって保存期間が異なるため、法人のルールをそのまま当てはめず、該当する制度を確認します。
電子取引で受け取った領収書を紙に印刷して終える運用は、電子帳簿保存法の要件を確認する必要があります。メール添付のPDF、ウェブサイトからダウンロードした明細、電子請求書サービスで受け取ったデータなどは、電子取引データとして保存する対象になり得ます。受け取ったデータのまま、取引年月日、金額、取引先を検索できる状態で管理します。
ファイル名だけで管理すると、担当者の異動やパソコンの故障で確認しにくくなることがあります。年度、取引先、取引日、金額を一定の形式で付け、バックアップ先と閲覧権限も決めます。保存した画像を開いたときに、文字が読めるか、複数枚の順番が崩れていないかまで定期的に点検します。
紙のレシートをスキャナ保存する場合は、電子帳簿等保存制度の要件に沿って運用します。スキャンしたからすぐ紙を捨てるのではなく、画質、訂正削除の管理、検索性など、自社の保存方法が要件を満たしているかを確認します。要件を満たさない段階では、原本を保管しておくほうが安全です。紙と電子、それぞれの保存管理。
領収書の保存と確定申告時の扱いをまとめて確認したい場合は、領収書がない場合の経費精算と代替書類の記事も参考にしてください。
よくある質問です
レシートだけで経費にできますか
できます。レシートに支払先、日付、取引内容、金額が記載され、業務に必要な支出であることを説明できれば、経費精算の証憑として使える場合があります。ただし、社内規程で宛名入り領収書を指定している場合は、税務上の扱いとは別に会社の手続きへ従います。
宛名が「上様」の領収書は税務上有効ですか
適格簡易請求書では宛名の省略が認められ、国税庁の問58-2には「上様」の表記も可能と示されています。発行者の事業が簡易インボイスの対象で、その他の記載事項を満たしていることが前提です。会社の規程が宛名を求めている場合は、経理担当者へ確認します。
レシートに印鑑がなくても大丈夫ですか
印鑑の有無だけで、経費や仕入税額控除の可否が決まるわけではありません。必要な記載事項と取引の事実を確認します。印鑑は偽造防止や社内確認の目的で使われる場合がありますが、レジ発行のレシートに印鑑がないことは一般的です。
5万円以上のレシートに収入印紙は必要ですか
金銭の受取書に当たる場合、記載金額5万円未満は非課税です。5万円以上は取引方法や書類の内容に応じて印紙税を確認します。具体的な判定は、レシートの収入印紙に関する解説をご覧ください。
個別判断が必要な場面。
クレジットカード払いの領収書に印紙は必要ですか
クレジットカード払いは信用取引で、その場で金銭を受け取っていないため、通常は第17号文書に当たりません。ただし、カード払いであることが領収書に記載されていない場合は扱いが変わるため、支払方法を明記します。印紙税の個別判断は発行側の処理基準に従います。
レシートも領収書ももらえなかったときはどうしますか
自動販売機や交通機関の利用など、書類が発行されない支出では、日付、金額、支払先、内容を出金伝票などに記録します。高額な支払いや繰り返し発生する支出は、利用明細や支払履歴など、別の資料も組み合わせて保存します。経費精算の代替書類については、社内規程と税務上の要件を確認します。
領収書と領収証は違うものですか
一般には同じ意味で使われます。詳しい呼び方や書き方は、本文冒頭で案内した領収書と領収証の解説をご確認ください。
まとめ
領収書とレシートは、発行方法や宛名、品目の表示方法に違いがありますが、どちらも支払いを証明する書類です。レシートは、記載内容がそろい、業務上の支出であることを説明できれば、経費精算に使えます。小売業や飲食店などが発行するレシートは、宛名がなくても適格簡易請求書の要件を満たす場合があります。
仕入税額控除を確認するときは、登録番号、取引年月日、取引内容、税率ごとの金額、適用税率または消費税額等を順に確認します。国税庁の問58はスーパーのレシートを記載例に挙げ、問58-2は手書き領収書、宛名の省略、「上様」の表記、税込価額の記載について示しています。問24-2では、簡易インボイスを交付できる事業と、電気・ガス・水道・電話料金など対象にならない取引を区別しています。
法人の保存期間は原則7年で、欠損金額が生じた事業年度などは10年です。紙のレシートは退色するため早めにデータ化し、電子で受け取った領収書は電子データの保存要件を確認します。印紙税や領収書がない場合の扱いは、個別の正典記事と社内規程を照合してください。
請求書の発行と受取、支払情報の整理をまとめて管理したい場合は、INVOYの請求書管理サービスをご確認ください。
カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…