


使わなくなったカードローンを、そのまま放置している方は少なくありません。借入残高はゼロで、カードは引き出しの奥。それでも契約は生きていて、いつでも借りられる状態が続いています。
この記事を読み終えたときには、解約の手続きが実際にどう進むのか、そして自分の場合は解約したほうがよいのか残しておいたほうがよいのかを、自分で判断できる状態になっているはずです。
手続き自体は電話1本で終わることも多く、そこでつまずく方はあまりいません。難しいのは判断のほうです。「解約すれば信用情報がきれいになる」と考えて手続きを急ぐ方がいますが、これは事実と違います。反対に「枠は残しておいたほうが安心だ」という判断が正解になる場面もあります。
2026年8月時点で各信用情報機関が公表している内容をもとに、事実関係を確認しながら整理していきます。使いすぎを止めたいだけであれば、解約まで踏み込まなくても目的を果たせる方法もあります。そちらも扱いますので、自分の目的に合うやり方を選んでください。
目次
カードローンの解約とは契約そのものを終わらせる手続きです
解約は、金融機関との貸付契約(貸金業者では極度方式基本契約、銀行では当座貸越契約と呼ばれます)を終了させる手続きです。契約が終われば、借入枠そのものが消えます。会員サイトにログインしても借入のメニューは表示されなくなり、また使いたくなったら、あらためて申込みから始めることになります。
ここを曖昧にしたまま進めると、あとで「思っていたのと違った」という結果になりやすいので、まず言葉を整理しておきます。
利用停止や枠の縮小とは別の手続きです
借入枠を0円にしたり、利用を一時的に止めたりする手続きは、解約とは別のものです。こちらは契約が残ったまま、借りられる金額だけがなくなる状態です。契約が残っている以上、あとで枠を戻してもらう相談ができる余地があります。
解約してしまうと契約自体がなくなるため、戻す相談はできません。同じ会社にもう一度申し込むしかありません。この違いが、後述する判断の分かれ目になります。
完済しただけでは契約は残ります
借入残高を全額返し終えた状態を完済と呼びますが、完済と解約はイコールではありません。残高が0円になっても、契約が生きていれば枠は使えます。カードを財布から抜いただけ、アプリを削除しただけでも同じで、契約は継続しています。
契約を終わらせたいのであれば、完済したうえで、自分から解約を申し出る必要があります。会社側が自動で解約してくれることは基本的にありません。
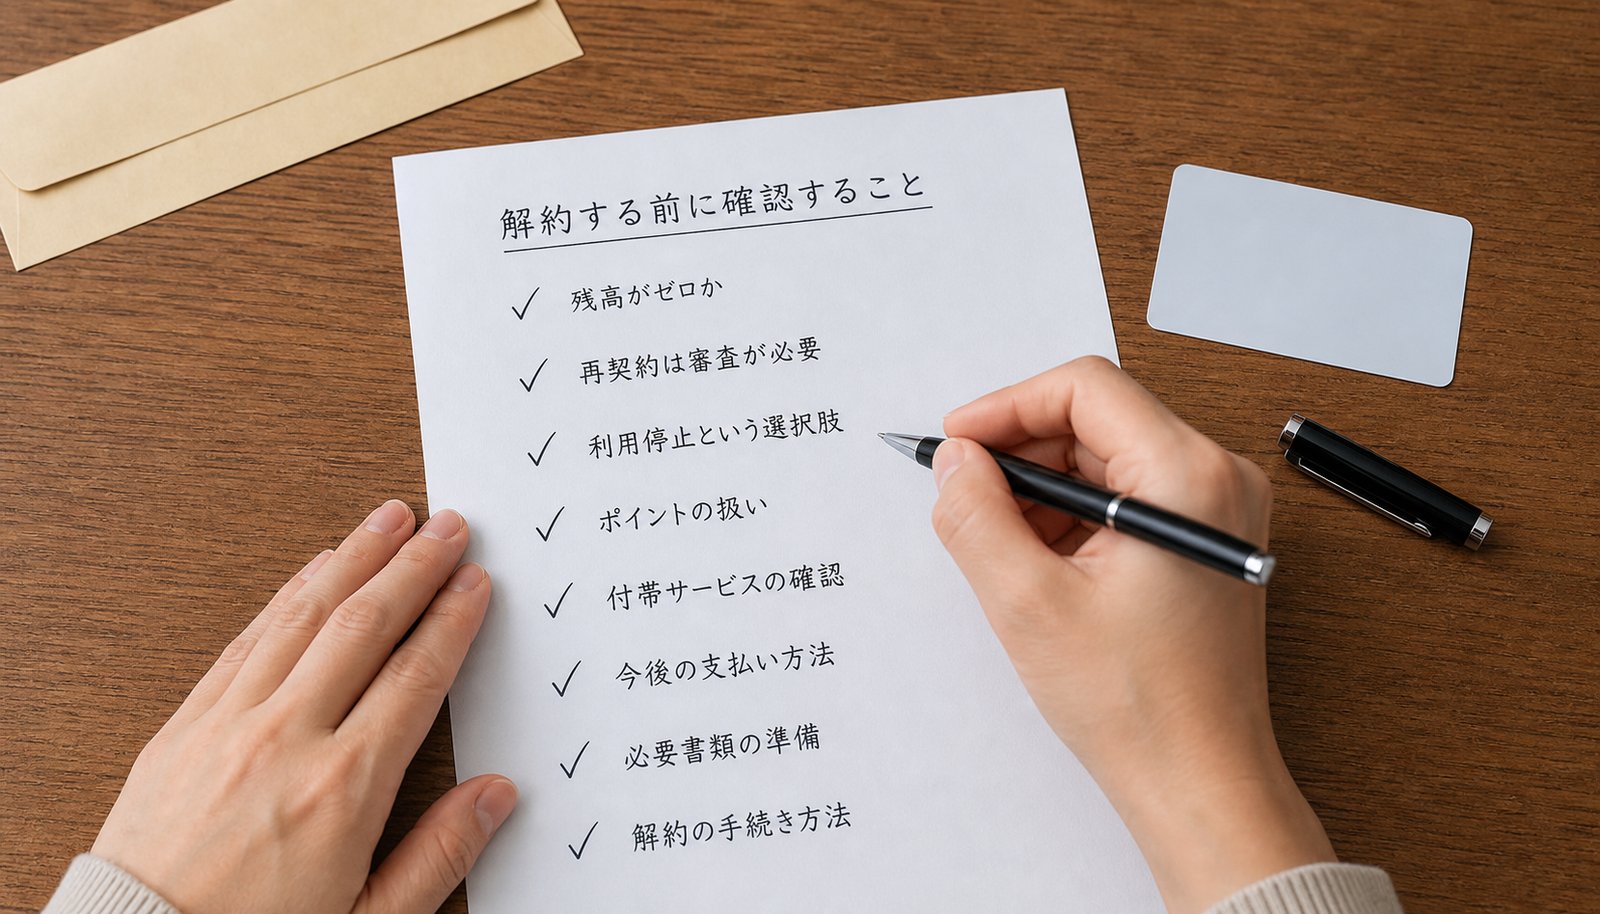
解約する前に確認しておきたい前提条件
手続きに入る前に押さえておきたい条件が2つあります。ここを飛ばして電話をかけると、「まず完済してください」と言われて出直しになります。
借入残高が残っていると解約できないのが一般的です
借入残高が1円でも残っている状態では、解約を受け付けてもらえないのが通常の運用です。契約は貸したお金を返してもらうための約束でもあるため、返済が終わっていない段階で契約だけをなくすことは、会社側の立場からすると成り立ちません。
そのため手順としては、完済してから解約を申し出る流れになります。残高がわずかに残っている場合も同じで、端数を含めて全額の精算が必要です。返済に不安がある段階で解約を急ぐ意味はほとんどありませんので、まずは返済計画の見直しから取りかかってください。
利息や手数料の精算が終わっているかを確かめます
もう1つの確認点が、最終返済日以降に発生した利息です。カードローンの利息は借入残高に対して日割りで計算されるため、返済した日によって数十円から数百円の端数が残ることがあります。この端数が残っていると残高が0円にならず、解約手続きが進みません。
会員サイトやアプリで残高が0円と表示されているか、あるいは電話で「解約できる状態か」を聞いてから動くほうが確実です。返済額の考え方や金利の仕組みそのものに不安がある場合は、無担保ローンの仕組みと金利を解説した記事も役に立ちます。
解約手続きの進め方
完済が確認できたら、実際の手続きに入ります。方法は会社によって異なりますが、大きく3つに分かれます。
電話で申し出る方法
いちばん多いのが、コールセンターやローン専用ダイヤルに電話する方法です。オペレーターに解約したい旨を伝え、本人確認として氏名、生年月日、住所、契約番号などを聞かれます。会員番号がわかる書類やカードを手元に置いてかけると早く済みます。
その場で解約が完了する会社もありますが、書面のやり取りが必要になる会社もあります。所要時間は数分から10分程度が目安です。
アプリや会員サイトから申し込む方法
ネット系の金融機関では、会員サイトやアプリから解約を申請できる場合があります。ただし、Webで完結する会社と、Webからは受付だけで最終的には電話や書面が必要な会社があり、対応は一律ではありません。メニューに解約が見つからないときは、電話に切り替えるほうが早いです。
窓口や郵送で手続きする方法
銀行のカードローンでは、支店窓口での手続きや、解約届の郵送を求められることがあります。窓口の場合は本人確認書類と印鑑、カードを持参します。郵送の場合は書類の往復で1週間から2週間ほどかかることを見込んでおいてください。
カードの扱いと解約後の記録
解約が済んだら、ローンカードは会社の案内に従って返却するか、自分で処分します。処分する場合は、磁気ストライプとICチップを切断してから捨てるのが安全です。
完済証明書や解約証明書は、多くの場合、依頼しなければ発行されません。住宅ローンの審査を控えているなど、第三者に完済や解約を示す必要がある場面では、手続きのときに発行を頼んでおくと後で困りません。発行に手数料や日数がかかる会社もあります。
カードローンを解約するメリット
解約には、はっきりした利点があります。ただし、いずれも自分に当てはまるかどうかを確かめたうえで評価してください。
使いすぎを仕組みとして止められます
借入枠が手元にあると、生活費が足りない月に手を伸ばしてしまうことがあります。意志の力で我慢する方法は、うまくいく月とうまくいかない月が出ます。解約は、その枠自体をなくす方法です。借りようとしても借りられない状態になるため、意志に頼らずに使いすぎを止められます。
借入と返済を繰り返す状態から抜け出したい方にとっては、これが最大の効果になります。
年会費がある商品なら負担がなくなります
カードローンの多くは年会費無料ですが、一部の商品やカード一体型のサービスでは年会費や会費が設定されていることがあります。使っていない契約に毎年費用を払っているなら、解約すればその支出はなくなります。契約時の書面や会員サイトで年会費の有無を見てみてください。
保有枠が減ることで他の審査に働く場合があります
住宅ローンや自動車ローン、クレジットカードの審査では、実際の借入額だけでなく、借りられる状態にある枠の合計も見られることがあります。使っていないカードローンの枠が複数残っていると、返済負担率の計算上、不利に扱われる可能性があります。
そのため、他の借入を予定している方にとって、不要な枠を整理しておくことがプラスに働く場面はあります。ただし審査の基準は金融機関ごとに異なり、枠を減らせば必ず通るという話ではありません。審査で何が見られるのかは、銀行融資の審査の流れを解説した記事で全体像をつかんでおくとよいでしょう。
解約するデメリットと注意しておきたい点
解約したあとに「残しておけばよかった」となるケースもあります。手続き前に3つの点を見ておいてください。
もう一度使いたくなったら新規申込みが必要です
解約すると枠は消えるため、また借りたいときは新規申込みからやり直しになります。当然、審査を受け直すことになります。収入や勤務先の状況が契約当時と変わっていれば、以前と同じ条件では通らないこともあります。
審査を受ける際には信用情報が照会され、その申込みの記録も残ります。CICでは、申込情報の保有期間は照会日より6ヶ月間と公表されています。短期間に何社も申し込むと、その履歴がまとまって見える状態になります。審査で見られる項目の整理はクレジットカードの審査基準を解説した記事が役に立ちます。
返済実績を積む機会が減ります
期日どおりに返済を続けた履歴は、信用情報上ではプラスに評価され得る要素です。契約を解約すると、そこから新しい返済実績が積み上がることはなくなります。
信用情報にほとんど取引履歴がない状態は、審査する側から見ると判断材料が少ない状態でもあります。将来の借入を見込んでいる方は、この点も踏まえて考えてください。
同じ会社との再契約が約束されるわけではありません
以前に契約していた会社なら、また借りられるだろうと考えるのは自然です。ただ、再契約が認められるかは、あくまでも申込時点の審査次第です。過去に取引があったことが有利に働く保証はなく、審査基準そのものが変わっている場合もあります。
「またいつでも借りられる」という前提で解約を決めるのは避けたほうがよいでしょう。
解約と信用情報の関係を正確に整理します
ここが誤解のいちばん多いところです。結論から言えば、解約は信用情報を消す手続きではありません。
契約情報は所定の期間が経過した後に削除されます
解約すると、その契約は終了した契約として扱われます。そして契約に関する情報は、解約後すぐに消えるのではなく、各機関が定める期間が経過してから削除される仕組みです。
2026年8月時点で各機関が公表している登録期間は次のとおりです。CICは、クレジット情報(契約内容および支払状況)の保有期間を「契約期間中および契約終了後5年以内」としています。JICCは、2019年10月1日以降の契約について、契約内容に関する情報と返済状況に関する情報を「契約継続中及び契約終了後5年以内」と定めています。全国銀行個人信用情報センターは、取引情報を「契約期間中および契約終了日から5年を超えない期間」としています。
いずれも解約直後ではなく、解約後しばらくは情報が残る前提だと理解しておいてください。
延滞などの記録が解約で消えるわけではありません
「解約すれば延滞の記録も一緒に消える」という理解は誤りです。過去に返済が遅れた事実があれば、その記録は各機関の定める登録期間が満了するまで残ります。解約という行為が、記録の削除を早める仕組みにはなっていません。
返済中の契約を解約したいと考えている場合は順序が逆で、先に完済が必要です。信用情報を整えたいという動機だけで解約を急ぐ意味は薄いと言えます。信用情報の記録内容や開示方法については、専門の解説記事で確かめてください。
3つの機関の位置づけを押さえておきます
日本の個人信用情報機関は、CIC、日本信用情報機構(JICC)、全国銀行個人信用情報センターの3つです。ただし、貸金業法上の指定信用情報機関として指定されているのはCICとJICCの2社で、全国銀行個人信用情報センターはこれに含まれません。全国銀行個人信用情報センターは全国銀行協会が設置・運営している機関です。
どの機関に自分の情報が登録されているかは、契約先の業態によって異なります。実際の内容を知りたい場合は、各機関の本人開示制度を使って自分で確かめる方法があります。
解約せずに枠を0にする選択肢もあります
使いすぎを止めたいという目的だけであれば、解約まで踏み込まなくても実現できる場合があります。
利用停止という選択
多くの金融機関では、契約を残したまま新規の借入だけを止める手続きを用意しています。呼び方は会社ごとに違い、利用停止、貸越停止、新規借入停止などと案内されます。契約は残るので、事情が変わったときに再開を相談する余地があります。
すべての会社が同じ扱いをしているわけではありません。停止できる範囲や再開の条件は、会社ごとに確かめる必要があります。
限度額を引き下げる選択
もう1つは、限度額そのものを下げてもらう方法です。100万円の枠を10万円まで下げれば、借りられる金額は大きく減ります。生活費の急な不足に備えて少額だけ残したい、という考え方に合う方法です。
引き下げは電話や会員サイトから申し出られる会社が多く、審査を伴わないことも一般的です。一度下げた限度額を戻すには増額審査が必要になる点は覚えておいてください。
目的に応じて使い分けます
借りられる状態そのものを断ちたいのであれば解約が適しています。しばらく使わないだけで将来の可能性を残したいのであれば、利用停止か限度額の引き下げで足ります。どちらが自分の状況に合うかを先に決めてから会社に連絡すると、やり取りが短く済みます。
解約すべきケースと残してよいケース
判断に迷ったときは、次の観点で整理してみてください。
解約を検討したいケース
借入と返済を繰り返してしまい、枠がある限り使ってしまう自覚がある場合は、解約が有効です。同じ性質の契約を3社も4社も抱えていて、自分でも管理しきれていない場合も同じです。
年会費が発生している契約を使っていないなら、費用の面でも解約に合理性があります。住宅ローンなど大きな借入を近い時期に予定していて、不要な枠を整理しておきたい場合も検討の対象になります。
残す判断も十分あり得るケース
収入の変動が大きく、急な支出に備えて枠を確保しておきたい場合は、残す選択も現実的です。年会費がかからず、借入残高もない契約であれば、持っているだけの費用負担はありません。
返済実績を積み上げている途中の契約も、慌てて解約しなくてよい場合があります。当面は大きな借入を予定していないのであれば、利用停止にとどめておく判断でも目的は達せられます。
判断に迷うときの相談先
返済が苦しい状況が背景にある場合は、解約の可否より先に返済条件の見直しを検討してください。借入や返済について中立的に相談できる窓口として、日本貸金業協会の貸金業相談・紛争解決センターがあります。受付は平日の9時から17時(土日祝日と年末年始を除く)で、相談は無料です。
法的な整理まで含めて相談したい場合は、法テラス(日本司法支援センター)で弁護士や司法書士による相談につないでもらう方法があります。収入や資産が一定の条件を満たす方は、無料法律相談を利用できる制度もあります。判断が難しいときは、自己判断で進める前にこうした窓口を使ってください。
個人事業主が事業資金として使っている場合
事業のために個人向けカードローンを使ってきた方は、解約の前にもう1つ確かめるべきことがあります。
資金使途の条件を確認します
個人向けカードローンは、資金使途を生活資金に限り、事業性資金を対象外としている商品が多くあります。仕入れや外注費の支払いに充てていたのであれば、契約条件と実際の使い方がずれている可能性があります。
この場合、単に解約するかどうかという話ではなく、事業資金の調達手段そのものを組み替える話になります。契約書や商品概要説明書の資金使途の記載を読み返してみてください。
事業向けの手段に切り替えます
事業性資金であれば、日本政策金融公庫の融資、金融機関のビジネスローンや事業性の当座貸越、売掛金を早期に資金化する手段など、事業者向けに設計された選択肢があります。使途の条件に合っているうえ、金利面でも個人向けカードローンより有利な商品を選べる場合があります。
急ぎの資金需要と合わせて検討したい方は、個人事業主が即日で資金調達する方法を比較した記事で選択肢を確かめてください。個人の枠を事業に流用している状態を続けるより、事業用の資金繰りを事業用の手段で回す体制に変えたほうが、決算書上の説明もしやすくなります。
よくある質問
解約したことは他の金融機関に伝わりますか
契約が終了した事実は、信用情報機関に登録されている契約情報の状態として反映されます。他の金融機関が信用情報を照会したときには、その契約が終了していることを確認できます。解約したという事実そのものが不利な情報として登録される仕組みではありません。
解約に手数料はかかりますか
解約そのものに手数料を設定している例は一般的ではありません。ただし、完済証明書や解約証明書の発行を依頼する場合、発行手数料がかかる会社があります。金額や発行までの日数は会社ごとに違うので、依頼するときに聞いてください。
解約したのに督促の連絡が来ました
解約手続きが完了していない可能性、あるいは端数の利息が残っていた可能性があります。まず契約先に連絡し、解約が受け付けられているか、残高が0円になっているかを確かめてください。心当たりのない請求であれば、内容を記録したうえで相談窓口に持ち込むほうが安全です。
何年も使っていない契約は自動で解約されますか
長期間まったく利用がない契約について、会社側の判断で契約を終了させる場合はあります。ただし運用は会社ごとに異なり、放置していれば必ず解約されるとは限りません。確実に終わらせたいのであれば、自分から申し出てください。
まとめ
カードローンの解約は、契約そのものを終わらせる手続きです。前提として借入残高の完済が必要で、手続きは電話、アプリや会員サイト、窓口や郵送のいずれかで進めます。カードの処分方法と、完済証明書などの取り扱いも忘れずに確かめてください。
判断で押さえておきたいのは2点です。1つは、解約しても信用情報の記録がその場で消えるわけではないこと。CICは契約終了後5年以内、JICCは2019年10月1日以降の契約について契約終了後5年以内、全国銀行個人信用情報センターは契約終了日から5年を超えない期間を、それぞれ登録期間として公表しています(2026年8月時点)。もう1つは、使いすぎを止めたいだけなら利用停止や限度額の引き下げでも目的を果たせることです。
解約が向いている方もいますし、残しておいたほうがよい方もいます。自分の収入の安定度と今後の借入予定、それに年会費の有無を確かめたうえで決めてください。返済が苦しい状況が背景にあるなら、解約より先に日本貸金業協会の相談窓口や法テラスに相談する順序をおすすめします。事業資金として使っていた方は、事業者向けの調達手段に切り替える検討から始めてください。


カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…