


手元の資金が足りない場面で、銀行のカードローンなら安心だろうと考える方は多いはずです。ところが実際に申し込むと、思っていた日に入金されない、希望した限度額が下りない、そもそも使い道が制限されていた、といったずれが起きます。この記事は、そのずれをなくすために書いています。銀行という提供主体が商品の性格をどう決めているのか、消費者金融系と何が違うのか、金利と総返済額はいくらになるのか、そして個人事業主が事業資金として使えるのか。読み終えたときに、自分の状況で銀行カードローンを候補に残すか外すかを、数字を根拠に決められる状態になることを目指します。
判断材料はすべて公開情報です。法律の条文、業界団体の申し合わせ、返済額の計算方法は自分の目で確認できますし、この記事の計算例も同じ手順を追えば再現できます。特別な知識がなくても、金利と総返済額という2つの数字を押さえれば十分に判断できます。
なお、この記事は借入をすすめるものではなく、特定の金融機関をすすめるものでもありません。制度に関する記載は2026年8月時点の情報です。
目次
銀行カードローンとは何かを整理します
銀行が提供する個人向けの無担保ローンです
銀行カードローンは、銀行が個人向けに出している無担保・無保証人のローンです。契約時に極度額(利用限度額)が決まり、その範囲内なら何度でも借入と返済を繰り返せます。住宅ローンや自動車ローンのように使い道が1つに固定された商品とは性格が違い、日常的な資金不足に対して繰り返し使える設計になっています。
申込先が銀行なので、根拠となる法律は銀行法です。貸金業法に基づいて営業する消費者金融やクレジットカード会社のキャッシングとは、ここが根本的に違います。この違いが、後で説明する総量規制の扱いにも、審査時間にも影響します。
総量規制の直接の対象ではありませんが、実務では年収が基準になります
貸金業法には総量規制があり、貸金業者からの借入残高は原則として年収の3分の1までに制限されます。銀行は貸金業者ではないので、この総量規制の直接の対象ではありません。ここだけ読むと年収と無関係に借りられそうですが、実務はそう動いていません。
2017年3月16日、全国銀行協会は「銀行による消費者向け貸付けに係る申し合わせ」を決定しました。総量規制の対象外であることや高額でも年収証明書が不要であることを強調する広告を控えること、他行や貸金業者からの借入状況も踏まえて返済能力を確認することなどが盛り込まれています。これを受けて各行は自主的な上限を設ける対応を進め、年収の3分の1、あるいは2分の1を目安に融資上限を置く運用が広がりました。
総量規制の対象外という表現は、年収の3分の1を超えて自由に借りられるという意味ではありません。法律上の扱いと、実際の審査基準は別物として考えてください。ここを誤解したまま申し込むと、希望額に届かないという結果になりがちです。
保証会社も審査に関わります
銀行カードローンの多くは、銀行のグループ会社や信販会社などが保証会社として付いています。申込者が返済できなくなったとき、保証会社が銀行に代わって支払い、その後は保証会社が申込者に請求します。
そのため審査は銀行と保証会社の両方で行われます。給与振込口座を長く使っているから通りやすい、とは限りません。保証会社側の基準も同時に満たす必要があります。
消費者金融系カードローンとの違い
提供主体・金利・審査時間を比べます
同じカードローンという名前でも、誰が提供するかで商品性が変わります。一般的な傾向は次のとおりです。
項目|銀行カードローン|消費者金融系カードローン
根拠となる法律|銀行法|貸金業法
総量規制|直接の対象外(自主規制で年収基準あり)|対象(原則として年収の3分の1まで)
上限金利の目安|年14〜15%程度|年18%程度
審査から借入まで|最短でも翌営業日以降が多い|最短即日の商品もある
申込先|都市銀行・地方銀行・ネット銀行など|貸金業登録を受けた消費者金融会社
無利息期間|設定していない商品が多い|初回利用者向けに設定する商品がある
これはあくまで一般的な傾向で、個別の商品には例外もあります。申し込む前に各社の商品概要説明書を確認してください。
判断の基準は「いつ必要か」と「いくら必要か」
急ぎではなく、まとまった金額を長めに借りる可能性があるなら、上限金利が低めの銀行カードローンが候補に入ります。今日中に現金が必要という状況では、銀行は現実的な選択肢になりにくいのが実情です。
金額が大きく期間が長いほど、金利差の影響は膨らみます。後の計算例で示すとおり、同じ50万円を毎月1万円ずつ返す場合、年14.0%と年18.0%では総返済額に約18万円の差が出ます。
銀行カードローンで即日融資が原則できない理由
警察庁データベースへの照会が必須になりました
かつては即日融資に対応する銀行カードローンもありました。状況が変わったのは2018年です。反社会的勢力への融資を防ぐため、銀行は申込者の情報を預金保険機構を通じて警察庁のデータベースに照会する運用を始めました。この照会結果が返るまで契約手続きを進められないので、申込当日の融資は原則として行われなくなりました。
その後、照会結果が以前より早く返るようになったという報道もあります。それでも多くの銀行カードローンは、現在も申込当日の借入に対応していません。最短で翌営業日、書類の不備や勤務先への在籍確認の状況によっては1週間程度かかることもあります。
日数は余裕を持って見積もってください
土日祝日を挟むと、照会も審査も止まります。金曜の夜に申し込んで、実際に借りられたのは翌週の半ばだった、という展開は珍しくありません。支払期日が迫っている状況では、この読み違いが致命傷になります。
期日に間に合うかどうかを先に確かめたい方は、個人で使える即日の資金調達方法も併せて見ておくと、選択肢の幅がつかめます。
金利の水準と法律上の上限
利息制限法が定める3つの区分
貸付金利の上限は利息制限法で決まっています。元本の金額に応じて3段階です。
元本10万円未満は年20%が上限です
元本10万円以上100万円未満は年18%が上限です
元本100万円以上は年15%が上限です
これを超える利息の定めは、超過部分が無効になります。銀行も貸金業者も、この上限を超える金利で貸すことはできません。同じ相手から複数回借りている場合は、元本を合算して区分を判定します。
銀行系の上限金利は年14〜15%程度が目安です
銀行カードローンの金利は、一般に年1.5%前後から年14〜15%程度の幅で設定されています。幅があるのは、審査結果によって適用金利が決まるからです。
注意したいのは、初めて契約する場合、多くは上限に近い金利が適用されるという点です。下限金利は限度額が数百万円規模になる利用者向けの数字で、限度額50万円程度の契約に適用されることはまずありません。広告で大きく出ている下限金利を基準にすると、返済計画が実態から離れます。上限金利で計算しておけば、少なくとも見込みより苦しくなることはありません。
申込から利用開始までの流れと必要書類
5つのステップで進みます
手順は銀行ごとに細部が異なりますが、大枠は共通しています。
1. 申込フォームに年収・勤務先・他社借入状況を入力します
2. 本人確認書類と収入証明書を提出します
3. 銀行と保証会社の審査を受けます
4. 警察庁データベースへの照会結果を待ちます
5. 契約手続きを済ませ、カード発行または口座への振込で借入を開始します
準備しておく書類
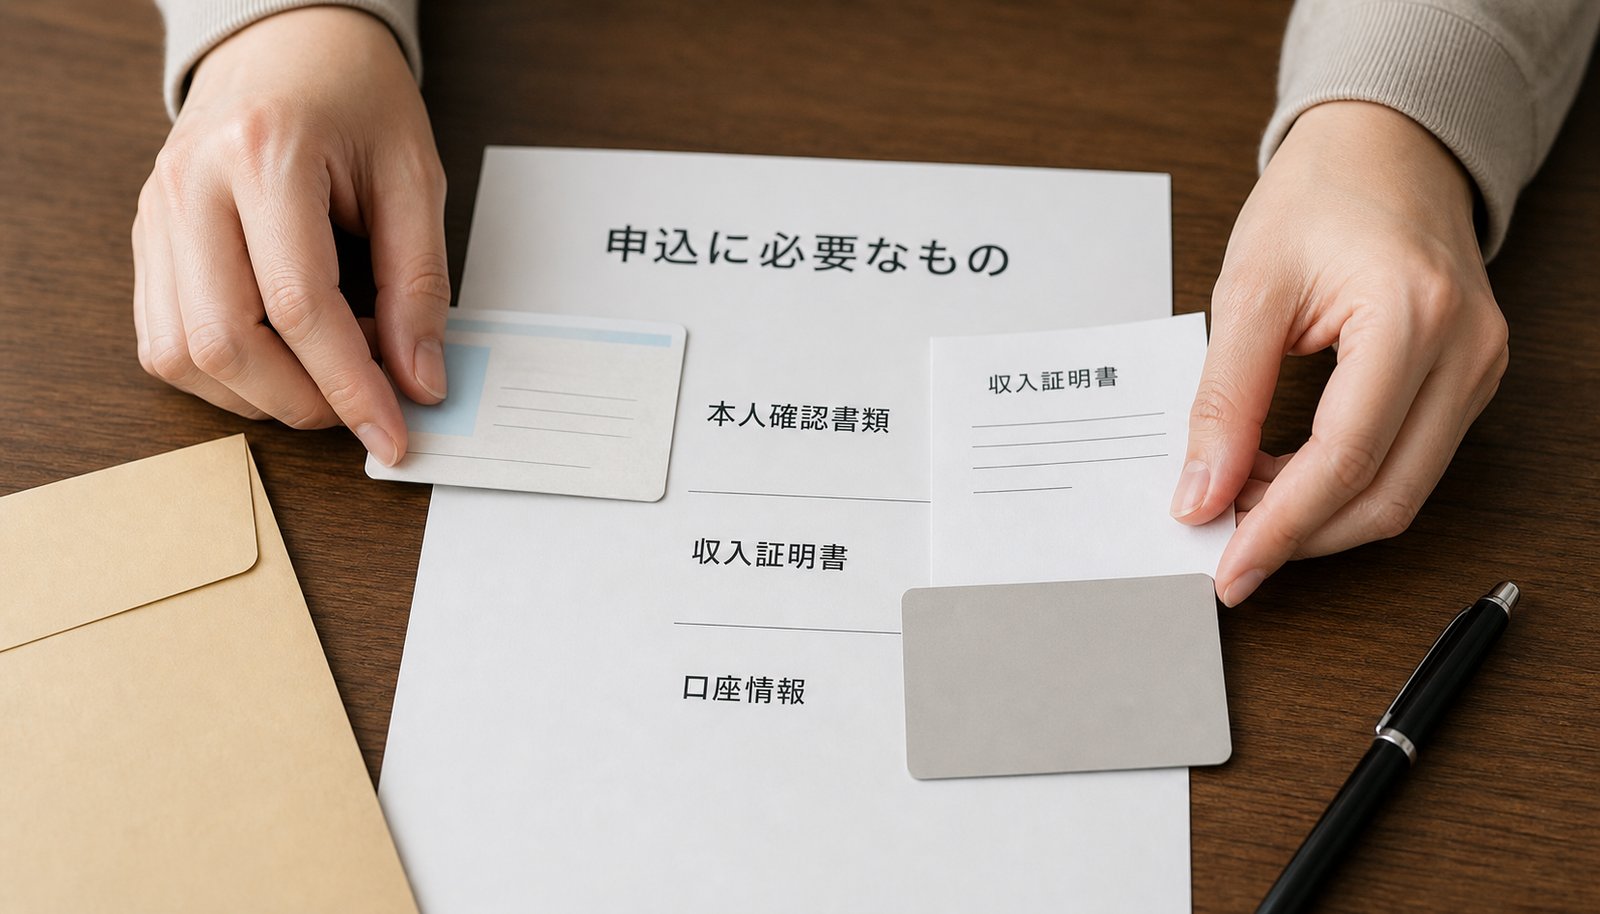
本人確認書類は運転免許証、マイナンバーカード、パスポートなどです。有効期限が切れていると再提出になるので、申込前に確認しておくと手戻りを防げます。
収入証明書は、希望する限度額が50万円を超える場合などに求められます。会社員なら源泉徴収票や給与明細、個人事業主なら確定申告書の写しが該当します。全国銀行協会の申し合わせ以降、収入証明書の取得を強化する銀行が増えました。
審査の全体像については銀行からお金を借りる審査の流れでも解説しています。
審査で見られる主なポイント
返済能力の裏付け
年収の額そのものより、収入の安定性が重く見られます。勤続年数、雇用形態、事業を営んでいるなら事業年数などが確認されます。年収が高くても月ごとの変動が大きい場合、限度額は控えめに設定されることがあります。
信用情報の内容
銀行と保証会社は、指定信用情報機関に登録された情報を照会します。過去の延滞、債務整理の記録、現在の借入件数と残高などが対象です。延滞の記録は完済後も5年程度は残るのが一般的です。心当たりがある方は、信用情報機関に開示請求をして自分の登録内容を確認してから申し込むと、無駄な申込を減らせます。
他社からの借入と申込件数
他社での借入残高が多いほど審査は厳しくなります。短期間に複数社へ申し込むと、その事実も信用情報に残ります。1か月に何件も申し込む行動は、資金繰りが逼迫している兆候と受け取られかねません。まず1社に絞り、結果を見てから次を考えるほうが安全です。
銀行カードローンは事業資金に使えるのか
多くの商品は事業性資金を使途から除外しています
個人事業主の方にとって、ここが最大の分岐点です。銀行カードローンの多くは、資金使途を「原則自由、ただし事業性資金を除く」と定めています。つまり仕入れ代金や外注費、店舗家賃といった事業のための支出には使えません。
規約に反して事業資金に充てたことが判明すれば、一括返済を求められる可能性があります。個人事業主は生活費と事業費の境目が曖昧になりやすいので、口座を分けるなどして線引きを管理しておく必要があります。
個人事業主が申し込む場合の位置づけ
個人事業主が銀行カードローンを申し込むこと自体はできます。ただし用途は生活費や医療費など、事業と無関係な支出に限られます。運転資金として使いたいのであれば、商品の選択自体を見直したほうが早いです。
事業者向けの手段を先に検討してください
事業資金が必要なら、日本政策金融公庫の融資、信用保証協会付きの制度融資、銀行や専門会社のビジネスローン、売掛金を早期に資金化するファクタリング、請求書のカード払いサービスなどが検討対象になります。調達までの日数、金利や手数料の水準、審査で求められる書類は手段ごとに異なります。
事業者としての資金調達の全体像は融資を受ける方法の種類と条件、審査対策は個人事業主が融資審査に通りやすくなる方法で詳しく扱っています。
返済方式と総返済額の計算例
残高スライドリボルビング方式が主流です
カードローンの返済には、残高スライド元利定額リボルビング方式が多く使われています。借入残高に応じて毎月の最低返済額が段階的に決まり、その定額の中に元金と利息の両方が含まれる仕組みです。
金額は商品ごとに異なりますが、残高が10万円なら月4,000円、20万円なら月8,000円といった水準が一つの目安になります。毎月の負担は軽く見えますが、最低返済額だけを払い続けると元金がなかなか減りません。返済額の大半が利息に回る期間が長く続くためです。
50万円を借りた場合の試算
年14.0%で50万円を借り、毎月1万円ずつ返済した場合を計算します。毎月の利息を「残高×年利÷12」で概算すると、完済までに76回、総返済額は約754,000円になります。利息だけで約254,000円です。返済期間は6年を超えます。
同じ50万円を年18.0%で借りて毎月1万円ずつ返すと、完済までに94回、総返済額は約931,000円です。利息は約431,000円になります。金利が4ポイント違うだけで、負担は約18万円変わります。
毎月の返済額を1万5,000円に引き上げると、年14.0%なら43回で完済し、総返済額は約636,000円まで下がります。金利を下げるより、返済期間を短くするほうが利息の圧縮には効きます。
繰上返済の考え方
余裕がある月に追加で返済すると、その分がまるごと元金の減少に回ります。手数料無料で随時返済できる商品が多いので、収入が多い月にまとめて返す運用は有効です。ただし手元資金を使い切ると次の不足を招くため、生活費の1か月分程度は残しておくのが安全です。
借りる前に検討したい代替手段
借りずに済ませる方法から確認します
不足額が小さいなら、支払期日の変更を相手に相談する、公共料金の分割払いを申し出る、公的な貸付制度や給付金の対象にならないか確認する、といった手段が先に来ます。自治体の生活福祉資金貸付制度は、条件に合えば無利子または低利で利用できる場合があります。
事業者は事業者向けの手段を使います
事業資金を個人向けカードローンで賄うのは、規約の面でも資金管理の面でも適切ではありません。売掛金の入金までのつなぎであれば、ファクタリングや請求書のカード払いサービスのほうが用途に合います。返済という形をとらない手段があることも、選択肢として押さえておいてください。
返済が苦しくなったときの相談先
すでに返済に行き詰まっているなら、新たな借入で穴埋めするのは危険です。次のような公的・公益の窓口があります。
全国銀行協会はカードローンに関する相談窓口とカウンセリングサービスを設けています
日本貸金業協会は貸金業相談・紛争解決センターで借入や返済の相談を受け付けています
法テラス(日本司法支援センター)は債務整理を含む法的支援について案内しています
金融庁は多重債務に関する相談窓口の一覧を公開しています
契約中の銀行にも、返済条件の変更を相談できる場合があります
早い段階で相談するほど、選べる手段は多く残ります。延滞が続いてからでは、取り得る対応が狭まります。
よくある質問
総量規制の対象外なら年収の3分の1を超えて借りられますか
法律上の直接の制限は受けませんが、実際には難しいと考えてください。2017年の全国銀行協会の申し合わせ以降、各行は自主的に年収の3分の1や2分の1を目安とした上限を設けています。他行や貸金業者からの借入残高も審査で確認されるため、既存の借入が多ければ限度額は抑えられます。
専業主婦や学生でも申し込めますか
本人に安定した収入があるかどうかで扱いが変わります。多くの銀行は申込条件に「安定した収入があること」を掲げており、本人に収入がない場合は対象外とする商品が一般的です。配偶者の収入で申し込める商品もありますが、取り扱いは銀行ごとに異なるため、申込条件の欄を必ず確認してください。
在籍確認の電話は必ずありますか
勤務先への電話による在籍確認を行うかどうかは、銀行と保証会社の方針によって異なります。書類の提出で代替する運用もあります。電話を避けたい事情があるなら、申込時に相談しておくと調整できる場合があります。
審査に落ちたらすぐ別の銀行に申し込んでよいですか
すすめられません。申込の記録は信用情報に残り、短期間に複数の申込があると審査でマイナスに働きます。落ちた理由を推測し、他社借入を減らす、収入証明を整えるといった対応をしてから、期間を空けて申し込むほうが結果につながりやすくなります。申込は1社ずつ、結果を確認しながら進めてください。
まとめ
銀行カードローンは、銀行が銀行法に基づいて提供する個人向けの無担保ローンです。貸金業法の総量規制の直接の対象ではありませんが、2017年の全国銀行協会の申し合わせを受けて、各行は年収の3分の1や2分の1を目安とした上限を自主的に設けています。
警察庁データベースへの照会が必須になった影響で、即日融資は原則として行われません。金利は利息制限法の範囲内に収まり、銀行系の上限は年14〜15%程度に置かれるのが一般的です。初回契約では上限に近い金利が適用される前提で総返済額を見積もってください。
事業資金には使えない商品がほとんどです。個人事業主が運転資金を確保したいのであれば、公庫融資やビジネスローン、ファクタリングなど事業者向けの手段を先に検討してください。
借りると決める前に、適用金利、毎月の返済額、完済までの回数、総返済額の4つを数字で確認する。返済が難しくなったら放置せず、早めに相談窓口を使う。この2つを守れば、想定外の負担を抱える可能性はかなり下げられます。





カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…