


急な受注拡大や取引先への支払い、予期せぬ出費などにより、法人であっても「今日中に事業資金を用意したい」という場面は珍しくありません。銀行融資は審査に数週間から1カ月程度かかることが多く、急ぎの資金需要には対応しづらいのが実情です。こうした場面で候補に挙がるのが、ノンバンク系の「ビジネスローン」です。ビジネスローンの中には、オンライン申込みと必要書類の即時提出により、最短で申込み当日中に融資を受けられるものがあります。ただし、即日融資を実現できるかどうかは、業者の種類、申込みの時間帯、書類の準備状況によって変わり、すべての法人・すべてのケースで即日対応が保証されるわけではありません。この記事では、法人が即日融資を受けられるビジネスローンの実態、銀行融資で即日対応が難しい理由、即日を謳う業者を選ぶ際の注意点、必要書類と申込みの流れについて、できるだけ実態に即して解説します。
目次
ビジネスローンとは何か、法人が即日資金を必要とする場面
ビジネスローンとは、銀行系・ノンバンク系の金融会社が事業者向けに提供する融資商品の総称です。個人向けのカードローンと異なり事業資金としての利用が前提となっており、法人であれば代表者個人の資金使途とは別に会社名義で契約を結ぶことができます。無担保・無保証(代表者の連帯保証のみ)で契約できる商品が多く、不動産担保を用意できない中小企業やスタートアップでも申込みやすい点が特徴です。法人が即日での資金調達を必要とする場面としては、取引先への支払期日が迫っている、急な受注に伴う仕入れや外注費が発生した、給与や税金の支払いに一時的な資金不足が生じた、といったケースが典型的です。こうした場面では、審査に数週間かかる銀行融資よりも、対応スピードを重視したビジネスローンやファクタリングが選択肢として検討されます。
法人が即日融資を受けられるビジネスローンの実態
結論として、法人向けビジネスローンの中には即日融資に対応するものが実際に存在します。ただし「即日融資」と広告されていても、実際に当日中の入金までこぎつけられるかどうかは、申込み内容や時間帯によって変わります。ノンバンク系のビジネスローンを提供する会社の多くは、来店不要のオンライン完結型を採用しており、申込みから審査、契約、融資実行までをすべてWeb上で完了できる体制を整えています。一方、銀行が提供するビジネスローンやオンライン融資サービスの中にも、決算書の提出や来店を不要とし、最短で数営業日程度での融資実行をうたうものが登場していますが、銀行系の場合は「即日」ではなく「最短翌日から数営業日」を目安としている例が多く見られます。
オンライン完結型のノンバンク系ビジネスローンの特徴
オンライン完結型のビジネスローンでは、申込みフォームへの入力、本人確認書類や決算書のアップロード、電子契約による契約締結までを一貫してオンラインで行います。来店や郵送でのやり取りが発生しないため、書類の準備が整っていれば、申込みから数時間程度で審査結果の通知を受けられることもあります。銀行融資のように支店窓口での面談や、稟議による段階的な承認プロセスを経ないため、意思決定のスピードが速い点がノンバンク系ビジネスローンの特徴です。
審査時間の目安
審査時間はサービスによって差がありますが、公開されている情報を見る限り、最短30分から1時間程度で審査結果を通知するとうたうサービスも存在します。ただし、これは「審査結果の通知」までの時間であり、契約手続きや融資実行(入金)までにはさらに時間がかかる点に注意が必要です。融資額や事業者の状況によっては、当日中に審査結果が出ても、契約や入金の手続きが翌営業日にずれるケースもあります。おおよその目安として、平日の午前中までに申込みと必要書類の提出を完了できた場合に、当日中の入金までたどり着ける可能性が高くなる、という傾向があります。
ビジネスローンの金利・融資限度額の目安
ノンバンク系ビジネスローンの金利は、業者や利用者の信用状況によって幅がありますが、貸金業法の上限金利に近い、年利にして15%から18%程度の水準で設定されることが少なくありません。銀行融資の金利がおおむね年1%台から数%程度であることを踏まえると、ノンバンク系ビジネスローンの金利は総じて高めに設定されている点を理解しておく必要があります。融資限度額も業者ごとに差があり、数十万円程度の小口案件から、審査状況によっては1000万円前後まで対応するサービスもあります。即日融資を重視する場合、希望する金額が大きくなるほど審査項目が増え、即日での対応が難しくなる傾向があるため、必要最小限の金額で申込むことも即日実現のポイントの一つです。
即日融資が可能になる条件
ビジネスローンで即日融資を実現するには、いくつかの条件がそろっている必要があります。以下のいずれかが欠けると、審査や契約手続きが翌営業日以降に持ち越されることが多くなります。
- 申込みから契約までがオンラインで完結する業者を選び、Web上で必要事項を入力・送信していること
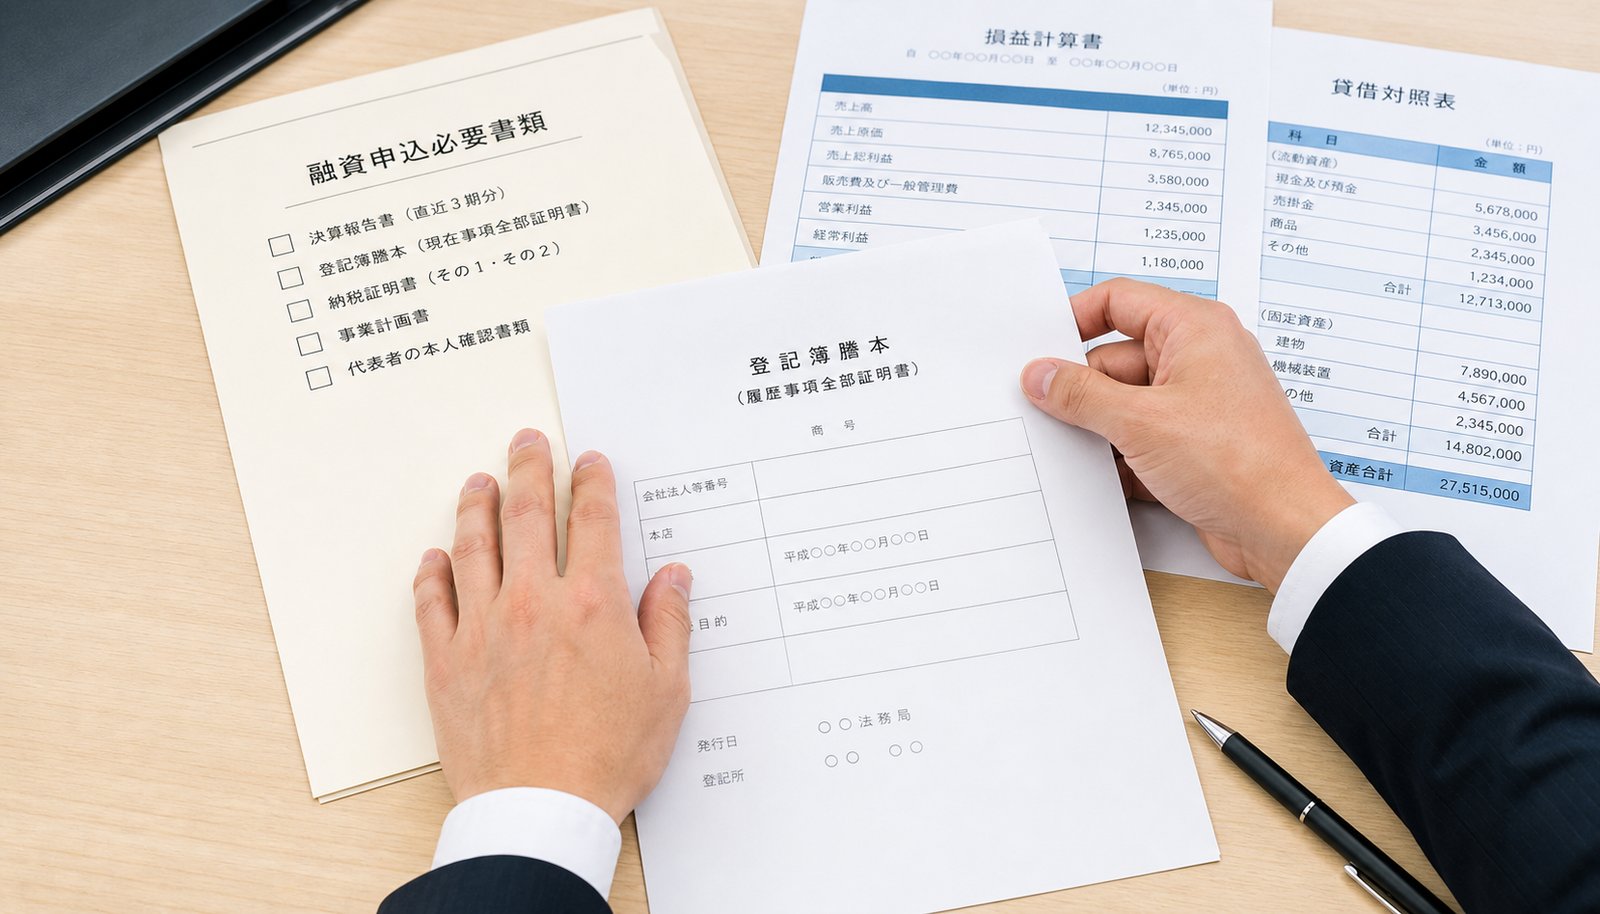
- 本人確認書類、登記簿謄本(履歴事項全部証明書)、決算書など必要書類をあらかじめ準備し、画像やPDFで即時にアップロードできる状態にしていること
- 業者の営業時間内、できれば午前中などの早い時間帯に申込みを完了していること
- 事業用の銀行口座の入出金明細など、収支状況を確認できる情報を用意していること
- 代表者への電話確認(本人確認・在籍確認)にすぐ対応できる状態にしていること
銀行融資では基本的に即日が難しい理由
銀行融資の審査期間は、融資の種類や銀行によって差はあるものの、一般的に2週間から1カ月程度かかるとされています。この背景には、銀行融資特有の審査プロセスがあります。銀行の多くは「稟議制」を採用しており、担当者が稟議書を作成して支店内で回覧し、最終的に支店長などの決裁者が融資の可否を判断します。この段階的な承認プロセスには、どうしても一定の時間がかかります。
また、信用保証協会の保証付き融資を利用する場合は、銀行と信用保証協会による二重の審査が必要となり、プロパー融資に比べてさらに時間がかかる傾向があります。加えて、決算書や事業計画書、資金使途を説明する資料など、準備すべき書類の種類も多く、他機関からの取り寄せが必要な書類が含まれることもあるため、書類準備の段階だけでも即日対応が難しいのが実情です。こうした事情から、銀行融資で「即日」の資金調達を実現することは、基本的には想定しにくいと考えておくのが実態に近いといえます。
即日を謳う業者を選ぶ際の注意点(悪質業者の見分け方)
「即日融資」「審査甘い」といった訴求を強く打ち出す業者の中には、正規の登録を受けていない悪質な業者(いわゆる闇金)が紛れていることがあります。法人であっても、資金繰りに困っている状況では判断力が鈍りやすく、悪質業者の被害に遭うリスクが高まります。以下のポイントを確認し、慎重に業者を選ぶことが重要です。
- 金融庁または都道府県に登録された貸金業者かどうかを、登録番号を含めて確認する(登録がない、または登録番号を明示しない業者は利用しない)
- 会社の所在地や固定電話番号が明記されているか確認する。連絡先が携帯電話番号のみの場合は警戒する
- 日本貸金業協会が公開している悪質業者の情報データベースで、業者名や電話番号が該当していないか確認する
- 実在する正規業者の名称や登録番号を無断で使う「なりすまし」業者もあるため、公式サイトから直接アクセスして情報を照合する
- 「給料ファクタリング」や「先払い買取商法」など、貸金業登録を回避する形で高利貸しに近い契約を持ちかけてくる新型の業者にも注意する
悪質な業者から融資を受けてしまうと、法外な金利や不透明な手数料を請求されるだけでなく、代表者個人への執拗な取立てや、会社の信用に関わるトラブルに発展するおそれもあります。少しでも不安を感じる条件を提示された場合は、契約前に弁護士や商工会議所、金融庁の相談窓口などに相談することも検討しましょう。
即日融資の申込みに必要な書類
必要書類はサービスによって多少異なりますが、法人がビジネスローンに申込む際に一般的に求められる書類は次のとおりです。あらかじめ準備しておくことで、審査から融資実行までの時間を短縮できます。
- 会社の登記簿謄本(履歴事項全部証明書、発行から一定期間内のもの)
- 代表者の本人確認書類(運転免許証、マイナンバーカードなど)
- 直近1期から2期分の決算書(法人税確定申告書の写しを含む場合もある)
- 事業用銀行口座の入出金明細(直近数カ月分)
- 会社の印鑑証明書
- 資金使途や必要金額を説明する簡単な資料(業者によっては口頭確認のみで済む場合もある)
なお、設立から間もない1期目の会社は決算書そのものが存在しないため、決算書の提出が不要、または直近の入出金明細のみで審査を行う業者もあります。逆に、決算内容によっては追加の資料提出を求められ、即日での審査完了が難しくなることもあります。
申込みから資金調達までの流れ
一般的なオンライン完結型ビジネスローンの利用フローは、次のような順序で進みます。
- Web申込みフォームに会社情報・代表者情報・希望融資額などを入力する
- 本人確認書類、決算書、銀行口座の入出金明細などをオンラインでアップロードする
- 業者側で審査を実施し、電話などで本人確認・在籍確認が行われる
- 審査結果の通知を受け、融資条件(金額・金利・返済方法)を確認したうえで電子契約を締結する
- 契約完了後、指定の銀行口座に融資額が入金される
ビジネスローン以外に即日性の高い資金調達手段はあるか
法人の資金調達手段は、ビジネスローンだけではありません。特に「即日性」を重視する場合、比較対象としてよく挙がるのがファクタリングです。ファクタリングは、会社が保有する売掛金(請求書)をファクタリング会社に売却し、支払期日前に現金化する仕組みで、法的には融資(貸金)ではなく債権の売買契約として扱われます。そのため法的に負債として計上しない形で資金を確保できる点がビジネスローンとの違いです。なお、貸金業法の総量規制は個人の借入れを対象とする規制であり、法人向けビジネスローンはそもそも総量規制の対象外であるため、この点は法人にとっての差異ではありません。売却する売掛金(請求書)の内容が明確であれば、オンライン完結で最短即日の資金化に対応するサービスも存在します。
たとえば、OLTA株式会社はオンライン完結型のファクタリングサービスを提供しており、法人・個人事業主が保有する請求書をもとに、来店不要で資金調達を検討できる環境を整えています。また、請求書発行やカード払いに対応したクラウドサービスであるINVOYを活用すれば、請求書の発行から取引先の決済までをオンラインで一元管理でき、資金繰りの見通しを立てやすくなります。ビジネスローンで即日融資を検討する際は、こうした請求書関連の資金調達手段も選択肢に入れて比較検討することをおすすめします。
即日融資に頼らずに済む資金繰りの備え
即日融資は緊急時に有効な手段ですが、そもそも資金繰りに余裕を持たせておくことができれば、急な資金調達に振り回されるリスクを減らせます。日頃から次のような備えをしておくことで、即日融資が必要になる場面そのものを減らすことができます。
- 資金繰り表を作成し、数カ月先までの入出金の見通しを定期的に確認する
- 取引先ごとの支払期日と自社の支払期日を把握し、資金がショートしやすいタイミングを事前に把握する
- 売掛金の回収サイトが長い取引先については、請求書発行の早期化やファクタリングの活用も含めて検討する
- 融資枠をあらかじめ確保できるビジネスローンやカードローンを、緊急時のバックアップとして契約しておく
よくある質問
個人事業主でも法人と同じように即日融資を受けられますか
多くのノンバンク系ビジネスローンは、法人だけでなく個人事業主も対象としています。ただし、必要書類が確定申告書中心になるなど法人とは一部異なる場合があるため、申込み前に対象条件を確認することをおすすめします。
即日融資を受けると信用情報に影響しますか
ビジネスローンの利用状況は、業者によっては信用情報機関に登録されることがあります。事業用の借入であっても、代表者個人の連帯保証を伴う契約の場合は、個人の信用情報に影響する可能性があるため、契約前に確認しておくことが望ましいといえます。
融資額はどの程度まで即日で借りられますか
即日融資に対応する場合でも、融資額が大きくなるほど審査に必要な確認項目が増え、即日での対応が難しくなる傾向があります。小口の資金需要であれば即日対応の可能性が高まりますが、金額の目安は業者ごとに異なるため、公式サイトの情報や事前の問い合わせで確認することが確実です。
ビジネスローンの資金使途に制限はありますか
多くのビジネスローンは事業資金としての利用を前提としており、生活費など事業と関係のない用途への利用は想定されていません。具体的な資金使途を申込み時に確認される場合もあるため、何のために資金が必要かを整理してから申込むとスムーズです。
銀行融資とビジネスローンはどちらを選ぶべきですか
資金需要のスピードを最優先する場合はノンバンク系ビジネスローンやファクタリングが候補になりますが、一般的に金利は銀行融資より高めに設定されている傾向があります。急ぎの資金需要ではない場合は、金利負担を抑えられる銀行融資や信用保証協会付き融資も含めて比較検討することが望ましいといえます。
まとめ
法人が即日融資を受けられるビジネスローンは実際に存在しますが、それを実現するには、オンライン完結の申込み・必要書類の即時提出・営業時間内の早めの申込みといった条件がそろっていることが前提になります。銀行融資は稟議制や書類準備、二重審査などの事情から、基本的に即日対応が難しく、審査には2週間から1カ月程度を要するのが実態です。「即日融資」「審査甘い」といった訴求を強く打ち出す業者を利用する際は、貸金業登録の有無や連絡先の明記など、悪質業者を見分けるポイントを必ず確認しましょう。また、ノンバンク系ビジネスローンは銀行融資より金利が高めになる傾向があるため、金額と金利のバランスも踏まえて検討することが大切です。資金繰りの状況によっては、売掛金を活用したファクタリングなど、ビジネスローン以外の選択肢も比較検討することで、より無理のない資金調達につながります。今日中の資金調達が必要な場面はどうしても発生しますが、平時から資金繰り表を整備し、複数の調達手段を把握しておくことが、いざというときに慌てず対応するための最も確実な備えになります。


カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…