


資金繰りが厳しくなったときに、経営者や個人事業主がまず検討する資金調達方法の一つがビジネスローンです。銀行融資よりも審査が早く、担保や保証人が不要なケースが多いため、急な資金需要に対応しやすい点が特徴です。一方で、金利は銀行融資より高めに設定されることが多く、仕組みや金利相場、必要書類を理解せずに利用すると、想定より返済負担が重くなることもあります。本記事では、ビジネスローンの基本的な仕組み、銀行融資との違い、銀行系とノンバンク系の違い、金利相場、必要書類、向いているケース、そしてファクタリングとの比較まで、資金調達の判断材料になる情報を体系的に解説します。
目次
ビジネスローンとは何か
ビジネスローンとは、法人や個人事業主向けに事業資金の使用を目的として提供される融資サービスの総称です。銀行、信用金庫、信販会社、消費者金融会社、独立系のノンバンク金融会社など、さまざまな金融機関が取り扱っており、提供元によって審査基準や金利、融資スピードが大きく異なります。使途は仕入れ資金、人件費、広告費、設備投資、季節的な資金繰りの補填など幅広く、事業に関連する用途であれば比較的自由に使えるのが一般的です。
融資の仕組み
ビジネスローンの多くは、金融機関と借主が金銭消費貸借契約を結び、一定期間内に利息を付けて元本を返済する仕組みです。契約形態は大きく証書貸付型とカードローン型の2種類に分かれます。証書貸付型は、あらかじめ決められた金額を一括で借り入れ、毎月一定額を返済していく方式で、設備投資などまとまった資金が必要な場面に向いています。カードローン型は、あらかじめ設定された利用可能枠の範囲内で、必要なタイミングに応じて借入と返済を繰り返せる方式で、日々の資金繰りの調整に向いています。
銀行融資との違い
ビジネスローンと銀行融資(いわゆるプロパー融資や信用保証協会の制度融資)は、どちらも事業資金を借り入れる手段ですが、審査スピード、金利、担保の要否という3つの点で違いがあります。
- 審査スピード。銀行融資は決算内容や事業計画を精査するため、数週間から1カ月以上かかることが一般的です。一方、ビジネスローンは最短即日から数日程度で融資が実行されるケースが多く、急な資金需要に対応しやすい設計になっています。
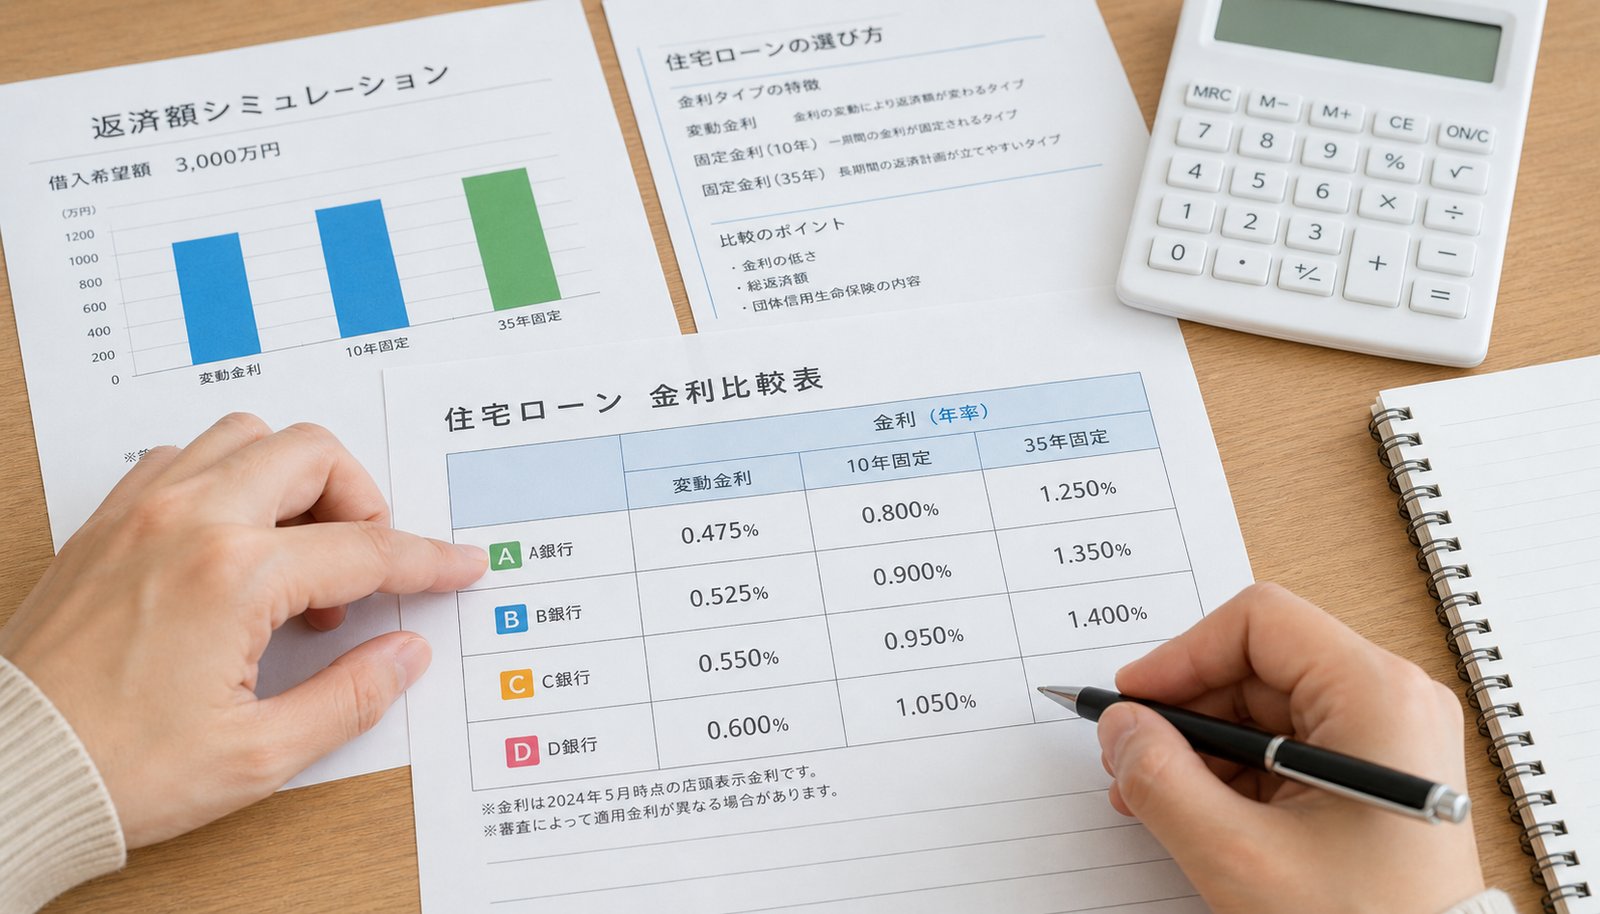
- 金利。銀行融資は年1%台から数%程度に収まることが多く、事業者向け融資としては低コストです。ビジネスローンは銀行系でも年1%台から15%程度、ノンバンク系では年3%台から18%程度と、銀行融資より高めの金利水準になる傾向があります。
- 担保・保証人の要否。銀行融資では不動産担保や信用保証協会の保証を求められることが多いのに対し、ビジネスローンの多くは無担保・無保証人で利用でき、担保となる資産を持たない事業者でも申し込みやすい点が特徴です。
銀行系とノンバンク系の違い
ビジネスローンは提供元によって大きく銀行系とノンバンク系に分けられます。同じビジネスローンという名称でも、審査の考え方や金利設定、スピード感には明確な違いがあります。
銀行系ビジネスローンの特徴
銀行や信用金庫が提供するビジネスローンは、銀行本体の信用力を背景に、比較的低い金利で提供されるのが特徴です。金利水準はおおむね年1%程度から15%程度の範囲に収まることが多く、優良な業績を持つ企業であれば低い水準での借入が期待できます。融資額の上限も数千万円規模まで対応する商品があり、まとまった資金需要にも対応しやすい一方、審査では決算書の内容や事業の継続性が重視されるため、審査期間は数日から2週間程度、商品によってはそれ以上かかることもあります。創業直後や赤字決算が続いている事業者は、銀行系の審査を通過しにくい傾向があります。
ノンバンク系ビジネスローンの特徴
消費者金融会社や信販会社、独立系の金融会社が提供するノンバンク系ビジネスローンは、スピードと通過率を重視した設計が特徴です。多くの商品で最短即日から数日程度での融資実行が可能で、決算内容だけでなく直近の資金繰り状況や事業計画を含めて柔軟に審査する会社もあります。その分、金利は銀行系より高めで、年3%程度から18%程度の範囲に設定されることが一般的です。融資額は数十万円から1000万円程度までの商品が多く、銀行融資に比べると小口から中口の資金需要への対応に向いています。
ビジネスローンの金利相場
ビジネスローンの金利は、提供元、融資額、事業者の信用力によって大きく変動します。目安としては、銀行系で年1%から15%程度、ノンバンク系で年3%から18%程度が一般的な相場とされています。金利には上限があり、利息制限法では、借入金額に応じて上限金利が定められています。具体的には、借入金額が10万円未満の場合は年20%、10万円以上100万円未満の場合は年18%、100万円以上の場合は年15%が上限です。この上限を超える金利設定は無効となり、利息制限法の上限を超える部分は民事上無効となります。さらに、貸金業者が年20%(出資法5条2項)を超える利息を受け取った場合には、出資法違反として刑事罰の対象にもなります。ビジネスローンを検討する際は、提示された金利がこの上限内に収まっているかを確認することが、悪質な業者を避ける基本的なチェックポイントになります。また、金利以外にも、事務手数料や早期返済時の手数料が別途かかる商品もあるため、実質的な負担は金利だけでなく諸費用も含めて比較することが重要です。
返済方法と返済期間
ビジネスローンの返済方法は、証書貸付型かカードローン型かによって異なります。証書貸付型は、契約時に定めた期間内で毎月一定額を返済する方式が一般的で、返済期間は銀行系で最長10年程度、ノンバンク系で最長5年(60回)程度に設定される商品が多く見られます。カードローン型は、利用した金額に応じて毎月の返済額が変動し、追加の借入と返済を柔軟に繰り返せる点が特徴です。返済期間が長くなるほど毎月の返済負担は軽くなりますが、支払う利息の総額は増える傾向があるため、資金使途に見合った返済期間を選ぶことが重要です。
審査スピードと必要書類
ビジネスローンの大きな魅力の一つが、審査から融資実行までのスピードです。ノンバンク系の商品では、最短60分程度で審査結果が通知され、その日のうちに融資が実行されるケースもあります。銀行系は決算内容の精査に時間をかける分、数日から2週間程度を要するのが一般的です。急な支払いに対応したい場合は、あらかじめ各商品の審査スピードの目安を確認しておくとよいでしょう。
一般的に必要となる書類
必要書類は融資額や提供元によって異なりますが、一般的に次のような書類の提出を求められます。
- 本人確認書類。運転免許証やパスポートなど、代表者や個人事業主本人の本人確認ができる書類です。
- 決算書または確定申告書。直近1期から2期分の決算書(法人の場合)、または確定申告書(個人事業主の場合)で、事業の収益状況を確認するために使われます。
- 事業計画書や資金使途を示す資料。融資額が大きい場合や創業から間もない場合に、今後の事業計画や資金の使い道、返済計画を示す資料の提出が求められることがあります。
- 銀行口座の入出金明細。直近数カ月分の入出金明細を求められることがあり、日々の資金繰りの実態を確認する材料として使われます。
小口の融資であれば、本人確認書類と決算書の2点のみで審査が完結する商品もあります。書類の準備に時間がかかると融資実行までの期間も延びるため、事前にどの書類が必要かを確認し、まとめて準備しておくことがスムーズな資金調達につながります。
総量規制とビジネスローンの関係
消費者金融などの貸金業者からの借入には、貸金業法に基づく総量規制というルールがあります。総量規制は、個人が貸金業者から借り入れる金額の合計が年収の3分の1を超えないようにする規制で、多重債務の防止を目的に設けられています。ただし、この規制は個人が生活費などの目的で借り入れる消費者向け貸付を対象としたものであり、事業資金としての借入は原則として総量規制の適用除外となります。個人事業主が事業資金の名目でビジネスローンを利用する場合、事業計画や収支、資金計画を示す書面を提出し、返済能力があると認められれば、年収の3分の1という上限に縛られずに借入が可能です。なお、借入金額が100万円以下であれば、詳細な事業計画書に代えて、事業の状況が確認できる簡易な書面の提出で借入できる取り扱いになっています。一方で、同じ個人事業主が生活費など事業以外の目的で借り入れる場合は、通常の消費者向け貸付と同様に総量規制の対象となる点に注意が必要です。申込時に用途を事業資金と明確に説明できるようにしておくことが、総量規制の適用除外を受けるうえで重要になります。
ビジネスローンが向いているケース
ビジネスローンは金利面では銀行融資より不利になりやすいため、すべての資金調達ニーズに最適というわけではありません。次のようなケースでは、ビジネスローンの特性が活きやすいといえます。
- 取引先への支払いや従業員への給与など、数日以内に資金を用意しなければならない急な資金需要が発生した場合
- 銀行融資の審査結果が出るまでの期間、つなぎ資金として短期間だけ資金を確保したい場合
- 創業直後や赤字決算が続いており、銀行融資の審査基準を満たすことが難しい場合
- 担保となる不動産や資産を持っておらず、無担保での資金調達を希望する場合
- 数十万円から数百万円程度の、比較的小口の資金を短期間で調達したい場合
一方で、返済期間が長期にわたる設備投資や、金利負担をできるだけ抑えたい大口の資金調達については、銀行融資や信用保証協会の制度融資など、より低金利な選択肢を優先的に検討することをお勧めします。
ファクタリングとの比較
急な資金需要への対応策としては、ビジネスローンのほかにファクタリングという選択肢もあります。両者は資金調達までのスピードが速いという共通点がありますが、仕組みは大きく異なります。ビジネスローンは金融機関から資金を借り入れる金銭消費貸借契約であるため、貸借対照表上は借入金として負債に計上され、利息を含めて返済する義務が生じます。これに対してファクタリングは、自社が保有する売掛債権を専門業者に売却して資金化する契約であり、負債として計上されず、返済義務も発生しません。審査の観点にも違いがあります。ビジネスローンは借主自身の信用力や決算内容が審査対象になるのに対し、ファクタリングは売却する売掛債権の債務者である売掛先の信用力が重視されるため、自社の業績が厳しい状況でも、売掛先の信用力が高ければ資金化できる場合があります。コストの負担方法も異なり、ビジネスローンは借入額に対する利息を毎月の返済時に負担するのに対し、ファクタリングは売却する売掛債権の金額から手数料を差し引く形で一括負担します。償還請求権のないファクタリング契約であれば、売却後に売掛先が倒産しても買い戻しの義務を負わない点も特徴です。売掛債権があり短期的な資金化を優先したい場合はファクタリング、売掛債権の有無にかかわらず一定期間にわたって事業資金を確保したい場合はビジネスローンというように、資金需要の性質に応じて使い分けるとよいでしょう。請求書発行や資金化に関するサービスの詳細は、INVOYで確認できます。資金調達手段を含めた経理・資金繰り全般の相談先を探している場合は、OLTAが提供する事業者向けサービスの情報も、自社に合った資金調達方法を比較検討する際の参考になります。
ビジネスローン利用時の注意点
ビジネスローンを利用する際は、金利の低さだけでなく、次のような点にも注意しておくと資金繰りの悪化を防げます。
- 複数のビジネスローンを同時に利用すると、月々の返済総額が膨らみ、資金繰りをさらに悪化させる恐れがあるため、借入は必要最小限にとどめること
- 金利以外に発生する事務手数料、書類作成費用、早期返済時の手数料などを含めた実質的なコストを事前に確認すること
- 契約書に記載された返済条件、遅延時の違約金、担保・保証の条件を契約前に必ず確認し、不明点は申込前に金融機関へ問い合わせること
よくある質問
ビジネスローンは個人事業主でも利用できますか
多くのビジネスローンは法人だけでなく個人事業主も申込対象としています。業歴や直近の確定申告書の内容が審査対象になるため、開業直後で確定申告の実績がない場合は利用できる商品が限られることがあります。業歴1年以上を条件とする商品も多いため、事前に利用条件を確認することをお勧めします。
担保や保証人は必ず必要ですか
ビジネスローンの多くは無担保・無保証人で利用できる設計になっています。ただし、融資額が大きくなる場合や、事業者の信用力に不安がある場合には、代表者本人の連帯保証を求められることがあります。契約前に、担保や保証人の要否を必ず確認しておきましょう。
銀行融資とビジネスローンはどちらを選ぶべきですか
資金需要の緊急性とコストのどちらを優先するかで判断します。数週間から1カ月程度の時間的な余裕があり、できるだけ低い金利で借りたい場合は銀行融資が向いています。数日以内に資金を用意する必要がある場合や、銀行融資の審査条件を満たせない場合は、ビジネスローンが現実的な選択肢になります。
総量規制はビジネスローンにも適用されますか
事業資金としての借入であれば、総量規制の適用除外となるため、年収の3分の1という制限に縛られません。ただし、事業資金であることを説明する書面の提出が必要になるほか、生活費など事業以外の用途に使う場合は総量規制の対象となる点に注意が必要です。
まとめ
ビジネスローンは、銀行融資に比べて審査が早く、担保や保証人を必要としない商品が多いことから、急な資金需要への対応策として活用されている資金調達手段です。銀行系は低金利ながら審査に時間がかかり、ノンバンク系はスピードを重視する分、金利が高めになるという違いがあります。金利相場は銀行系で年1%から15%程度、ノンバンク系で年3%から18%程度が目安で、利息制限法により借入金額に応じた上限金利も定められています。個人事業主が事業資金として借り入れる場合は、総量規制の適用除外となる点も押さえておきたいポイントです。急な支払いに対応したいものの、金利負担や負債計上を避けたい場合は、売掛債権を活用するファクタリングという選択肢も検討する価値があります。自社の資金需要の緊急性、必要な金額、返済負担のバランスを踏まえ、銀行融資、ビジネスローン、ファクタリングを適切に使い分けることが、健全な資金繰りを維持するための鍵になります。金利や審査スピードは金融機関ごとに差が大きいため、複数の商品を比較したうえで、契約内容を十分に理解してから申し込むことが、資金調達の失敗を避ける最も確実な方法といえるでしょう。


カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…