


事業を運営していると、取引先への支払いや従業員の給与、設備投資など、まとまった資金が急に必要になる場面がある。銀行からの融資を検討する前に「事業者ローン」という言葉を目にして、通常の銀行融資とどう違うのか、どのくらいの金利で借りられるのか、審査にはどんな条件があるのかが分からず、判断に迷う経営者や個人事業主は少なくない。本記事では、事業者ローンの定義とビジネスローンとの呼び方の関係、銀行融資との違い、銀行系・ノンバンク系という種類の分け方、金利相場、審査の基準、そして事業者ローンが向いているケースまでを整理して解説する。資金繰りの選択肢を広げるための基礎知識として役立ててほしい。なお、本記事の内容は執筆時点の一般的な情報を整理したものであり、実際に契約する際は各金融機関の最新の公表条件を必ず確認してほしい。
目次
事業者ローンとは何か
事業者ローンとは、法人や個人事業主を対象に、事業に使う資金を貸し付ける融資商品の総称である。運転資金、設備投資資金、開業資金、一時的な資金不足を補うつなぎ資金など、事業に関連する用途であれば幅広く利用できる点が特徴だ。個人が生活費のために借りるカードローンやフリーローンとは異なり、事業者ローンは事業性資金の調達を目的としているため、審査でも決算書や確定申告書といった事業の実態を示す資料が重視される。
事業者ローンとビジネスローンはほぼ同義の呼び方
「事業者ローン」と「ビジネスローン」は、多くの金融機関やメディアで実質的に同じ意味の言葉として使われている。両者を厳密に区別する統一的な定義は存在せず、金融機関ごとに商品名として「事業者ローン」を使うところもあれば「ビジネスローン」を使うところもある、という状況に近い。呼び方の違いはあっても、法人・個人事業主向けに事業資金を融資する商品という点は共通しているため、記事や商品を比較する際は、名称にとらわれず融資条件(金利、融資上限額、審査スピード、担保の有無など)で内容を確認することが実務上は重要になる。本記事では便宜上「事業者ローン」という呼称を用いるが、内容はビジネスローンと呼ばれる商品にもそのまま当てはまる。
事業者ローンと銀行融資の違い
事業者ローンは、一般的な銀行のプロパー融資や信用保証協会付き融資と比較すると、融資までのスピード、審査の柔軟性、必要書類の量、そして金利の面で違いがある。銀行のプロパー融資は、事業計画や担保、保証人の状況を含めて時間をかけて審査するため、申し込みから融資実行まで数週間から1か月以上かかることも珍しくない。一方、事業者ローンは審査項目を絞り込み、決算書や確定申告書、本人確認書類などを中心に審査するため、早ければ数日、ノンバンク系では最短即日で融資が実行されるケースもある。
- 融資スピード:銀行融資は数週間から1か月以上、事業者ローンは最短即日から1週間程度が目安
- 審査の柔軟性:銀行融資は担保・保証人・事業計画を重視、事業者ローンは決算内容と資金使途の説明を中心に審査
- 融資額の上限:銀行融資は数千万円単位の調達も可能だが、事業者ローンは数百万円から1000万円程度が中心的な水準
- 金利水準:銀行融資が最も低く、事業者ローンはその分金利がやや高めに設定される傾向
このように、事業者ローンは「金利は銀行融資より高いが、スピードと手続きの簡便さで優れる」という位置づけの資金調達手段だと理解しておくと、使い分けの判断がしやすくなる。
事業者ローンの種類
銀行系事業者ローン
銀行系の事業者ローンは、銀行や信用金庫、信用組合が自ら提供する事業性ローン商品を指す。銀行が母体となっているため、ノンバンク系と比較して金利が低めに設定されている点が最大の特徴で、目安として年3.0%から15.0%程度の範囲で提供されることが多い。一方で、審査には決算書や事業計画書など複数の書類が必要になり、融資実行までに数日から数週間を要する点は留意しておきたい。
ノンバンク系事業者ローン
ノンバンク系の事業者ローンは、消費者金融や信販会社、クレジットカード会社、事業者ローン専門会社などの貸金業者が提供する商品を指す。銀行系と比べて審査のスピードが速く、最短即日での融資に対応している商品も多い。金利は銀行系よりも高く、目安として年5.0%から18.0%程度の範囲に設定されることが一般的だ。急な資金需要に対応したい場合や、銀行融資の審査を通過しにくい状況にある場合の選択肢として利用されている。
日本政策金融公庫などの公的融資との違い
事業者ローンとしばしば比較されるのが、日本政策金融公庫の融資制度や、地方自治体の制度融資といった公的な資金調達手段である。これらは信用保証協会の保証を組み合わせるものも多く、金利は年1.0%から3.0%程度と事業者ローンよりも大幅に低い一方、申請から融資実行までに数週間から数か月かかることが一般的で、提出書類も多い。緊急性が低く、金利負担を抑えたい場合は公的融資、スピードを優先したい場合は事業者ローンという住み分けで検討するとよい。
事業者ローンとファクタリングの違い
資金調達方法を検討する際、事業者ローンと並んで候補に挙がるのがファクタリングである。ファクタリングは、企業が持つ請求書(売掛金)を専門会社に売却して早期に資金化する手法で、法的には金銭の貸し借りではなく債権の売買(債権譲渡)にあたる。そのため、ファクタリングで調達した資金は決算書上「借入金」として計上されず、信用情報にも影響しない点が事業者ローンとの大きな違いだ。事業者ローンは金融機関からの融資、つまり借金であるため返済義務が生じ、決算書にも借入先の記載が必要になる。
- 資金の性質:事業者ローンは借入(負債)、ファクタリングは売掛金の売却(資産の入れ替え)
- 審査の対象:事業者ローンは自社の決算内容や信用力、ファクタリングは主に売掛先(取引先)の信用力
- コストの目安:事業者ローンは年利ベースの金利、ファクタリングは2社間で8%から18%程度、3社間で2%から9%程度の手数料が目安
- 返済の有無:事業者ローンは分割または一括での返済が必要、ファクタリングは売掛金の回収と同時に完了し追加の返済は発生しない
請求書(売掛金)はあるが手元の資金が不足している、決算内容の悪化で融資の審査に通りにくい、といった状況では、ファクタリングの方が事業者ローンよりも資金化しやすい場合がある。逆に、売掛金が少ない、または設備投資など特定の使途にまとまった資金を確保したい場合は、事業者ローンの方が適している。両者は排他的な選択肢ではなく、資金繰りの状況に応じて組み合わせて活用することも実務上は多い。
事業者ローンの金利相場
事業者ローンの金利相場は、提供する金融機関の種類によって幅がある。銀行系の事業者ローンは年3.0%から15.0%程度、ノンバンク系の事業者ローンは年5.0%から18.0%程度が一般的な目安とされている。金利は借入額や事業者の信用力、決算内容、担保・保証人の有無などによって個別に決定されるため、同じ金融機関でも申込者ごとに適用金利は変わる。
なお、貸金業者が事業者ローンを提供する場合も、利息制限法および貸金業法による上限金利の規制が適用される。利息制限法では、借入額が10万円未満で年20%、10万円以上100万円未満で年18%、100万円以上で年15%が上限とされ、これを超える部分の金利は無効となる。さらに出資法では、これを超える金利での貸付は刑事罰の対象となる年20%が上限として定められている。事業者ローンを検討する際は、提示された金利がこの法定上限の範囲内であるかを確認しておくことも、安全に資金調達を行うための基本的なチェックポイントになる。
事業者ローンの審査基準と必要書類
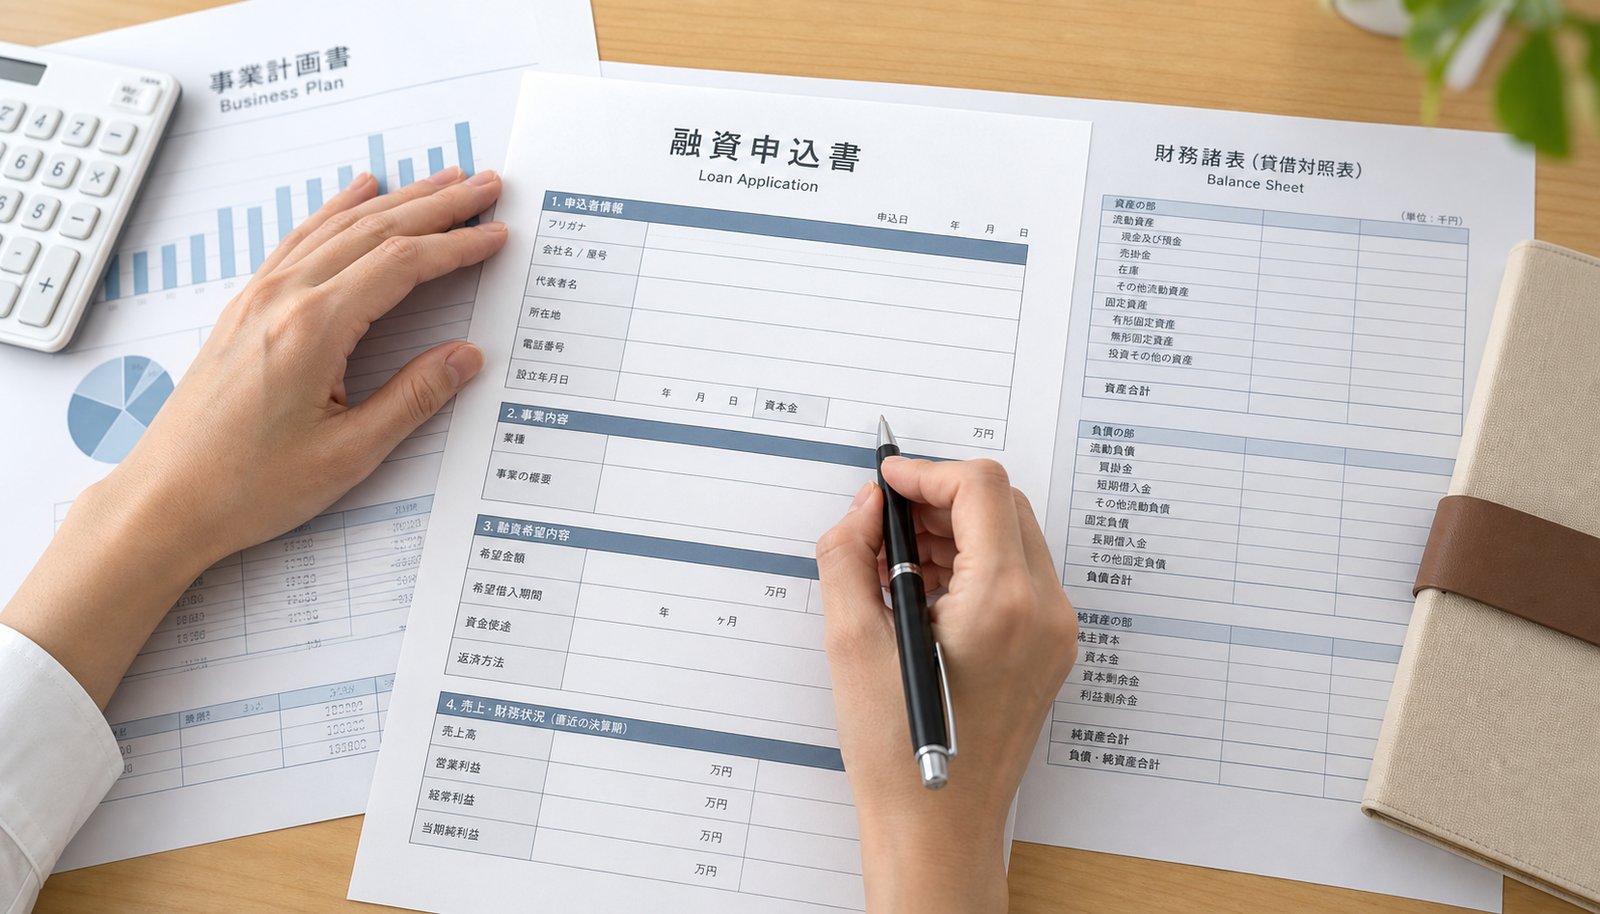
事業者ローンの審査では、経営状況や納税・支払いの滞納の有無、資金の使い道が主な確認項目となる。金融機関は提出された決算書や確定申告書から売上や利益の推移、資金繰りの安定性を確認し、返済能力を判断する。個人事業主の場合は直近2期から3期分の確定申告書、法人の場合はこれに加えて決算書や商業登記簿謄本の提出を求められることが多い。共通して必要になるのは、代表者本人の運転免許証やマイナンバーカードといった本人確認書類だ。
- 本人確認書類(運転免許証、マイナンバーカードなど)
- 確定申告書(個人事業主は直近2期から3期分が目安)
- 決算書、商業登記簿謄本(法人の場合)
- 事業計画書や資金使途を説明する資料(借入額や金融機関により求められる場合がある)
必要書類は金融機関や借入希望額によって異なるため、申し込み前に公式サイトや窓口で最新の条件を確認しておくことをおすすめする。
事業者ローンが向いているケース
事業者ローンは、あらゆる資金調達の場面に最適というわけではない。以下のようなケースでは、銀行融資や公的融資よりも事業者ローンが適していることが多い。
- 取引先からの支払いサイトが長く、給与や仕入れ費用の支払いまでの一時的な資金不足(つなぎ資金)を補いたい場合
- 銀行融資の審査結果を待つ時間がなく、数日から1週間程度で資金を確保する必要がある場合
- 借入額が数百万円程度までの少額から中規模の資金で、担保や保証人を用意することが難しい場合
- 銀行融資の審査に通りにくい創業期や、直近の決算内容が厳しい状況にある事業者が、つなぎとして資金を確保したい場合
逆に、数千万円以上の大口の資金調達や、金利負担を最小限に抑えたい長期の設備投資資金については、銀行のプロパー融資や信用保証協会付き融資、公的融資制度を優先的に検討したほうが総コストを抑えられる可能性が高い。事業者ローンは、あくまで「スピードと柔軟性を優先したいとき」の選択肢として位置づけるのが実務上のバランスの取れた考え方といえる。
事業者ローンを利用する際の注意点
事業者ローンを利用する際は、金利だけでなく、返済期間や返済方式(証書貸付型か極度型か)、遅延した場合の遅延損害金の水準まで含めて比較することが重要だ。極度型は契約時に決めた利用可能枠の範囲内で繰り返し借入・返済ができる仕組みで、資金需要が不定期に発生する事業者に向いている。証書貸付型は審査で決定した金額を一括で受け取る仕組みで、設備投資など使途が明確な資金需要に向いている。
また、複数の事業者ローンを同時に利用すると、月々の返済負担が積み重なり資金繰りをさらに悪化させるリスクがある。借入前に、毎月のキャッシュフローの中で無理なく返済できる金額かどうかを必ずシミュレーションしておきたい。請求書発行や請求書のカード払いなど、日々の資金繰りを見直す手段と組み合わせることで、そもそも急な資金調達に頼らない体制を整えることも有効な対策になる。請求書発行やカード払いによる資金繰り支援の詳細はINVOYで確認できる。
複数の金融機関を比較する際は、金利や融資額だけでなく、事務手数料や保証料といった諸費用が別途かかるかどうかも確認しておきたい。表示されている金利が低くても、諸費用を含めた実質的なコストで見ると他社より割高になっているケースもある。見積もりを取る際は、金利、諸費用、返済期間、返済方式をまとめて比較し、総返済額でシミュレーションしてから契約することが失敗を避けるポイントになる。
よくある質問
事業者ローンとビジネスローンは何が違うのか
明確な定義上の違いはなく、法人・個人事業主向けに事業資金を融資する商品という点で実質的に同じ意味で使われている。金融機関ごとの商品名の違いに過ぎないケースが多いため、名称ではなく金利や融資条件で比較することが重要だ。
個人事業主でも事業者ローンを利用できるか
利用できる。個人事業主向けの事業者ローンも多く提供されており、直近2期から3期分の確定申告書と本人確認書類の提出が基本的な条件となる。開業して間もない場合は、利用できる商品の選択肢が限られることがあるため、事前に条件を確認しておきたい。
事業者ローンの融資までの期間はどのくらいか
銀行系は数日から数週間、ノンバンク系は最短即日から数日程度が目安となる。ただし、審査内容や提出書類の状況によって前後するため、資金が必要な期日が決まっている場合は余裕を持って早めに申し込むことが望ましい。
事業者ローンの金利は交渉できるか
金融機関や借入額、事業者の信用力によっては金利の条件が変わる場合がある。複数の金融機関から見積もりを取り、決算内容や取引実績を示しながら条件を比較することで、より有利な金利での借入につながる可能性がある。
事業者ローンは何のために使う資金でも借りられるか
事業に関連する用途であれば比較的幅広く利用できるが、生活費など事業と無関係な用途には利用できない点に注意したい。運転資金、設備投資資金、仕入れ資金、一時的なつなぎ資金といった事業性の資金使途であることが前提となり、申込時に資金使途を確認されることが多い。使途を偽って申し込むと契約違反となり、一括返済を求められるリスクもあるため、実際の用途を正確に伝えることが基本になる。
事業者ローンとファクタリングはどちらを選ぶべきか
資金の性質が異なるため、優劣ではなく状況に応じた使い分けが基本となる。請求書(売掛金)を保有していて早期に資金化したい場合はファクタリング、設備投資など使途が明確でまとまった資金を借り入れたい場合は事業者ローンが向いている。必要な資金額とスピード、コストのバランスを比較しながら、自社の状況に合う方法を選ぶとよい。
まとめ
事業者ローンとは、法人や個人事業主が事業資金を調達するための融資商品の総称であり、多くの場面でビジネスローンとほぼ同じ意味で使われている。銀行融資と比較すると金利はやや高めになるものの、審査から融資実行までのスピードと手続きの柔軟性に優れており、銀行系は年3.0%から15.0%程度、ノンバンク系は年5.0%から18.0%程度が金利相場の目安となる。いずれの場合も利息制限法・貸金業法による上限金利規制の範囲内で提供されるため、提示条件が法定の範囲内にあるかを確認する視点も欠かせない。事業者ローンは、つなぎ資金や少額から中規模の急な資金需要に適した手段であり、大口・長期の資金調達には銀行のプロパー融資や公的融資制度と使い分けることが、資金繰りを安定させるための基本的な考え方になる。日々の資金繰りそのものを見直したい場合は、請求書発行やカード払いといった仕組みを提供するOLTAのサービスも選択肢の一つとして検討してみてほしい。


カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…