


カードローンの審査に不安があり、「審査なしで借りられるカードローンはないか」と探している方は少なくありません。しかし結論から述べると、日本国内で正規に営業しているカードローンに審査なしのものは存在しません。貸金業を営む事業者は貸金業法によって、契約を結ぶ前に必ず申込者の返済能力を調査することが義務付けられているためです。「審査なし」「審査不要」などをうたって融資を持ちかける業者は、貸金業の登録を受けていない、いわゆるヤミ金融である可能性が高く、利用すると法外な金利や違法な取り立てなど深刻なトラブルに発展するおそれがあります。本記事では、貸金業法が求める審査の内容、審査なしをうたう業者の実態、そして個人事業主や法人が事業資金を確保するための正規の代替手段について、法律の条文に基づいて詳しく解説します。
目次
「審査なしのカードローン」は法律上存在しない
貸金業法第13条第1項は、貸金業者が貸付けの契約を締結しようとする場合、あらかじめ顧客の収入や資力、信用状況、他社からの借入状況、返済計画などの返済能力に関する事項を調査しなければならないと定めています。この調査を返済能力調査といい、貸金業者はこれを行わずに契約を結ぶことができません。調査を怠ったり、意図的に省略したりすれば、貸金業法違反として行政処分や刑事罰の対象になります。つまり「審査なし」という条件そのものが、貸金業法に違反しない限り成立しない仕組みになっているのです。
さらに貸金業法第13条第2項では、個人と貸付契約を結ぶ際に指定信用情報機関が保有する信用情報を使用することが義務付けられており、同条第3項では、貸金業者一社からの借入額が50万円を超える場合、または複数の貸金業者からの借入合計額が100万円を超える場合に、源泉徴収票や確定申告書などの収入を証明する書類の提出を求めることが義務付けられています。これらの規定はいずれも、借主の返済能力を客観的な資料で確認するためのものであり、審査を省略する余地を残していません。
なぜ審査が必須とされているのか
貸金業法がこれほど厳格に審査を義務化している背景には、多重債務問題の再発防止という目的があります。かつて借主の返済能力を無視した過剰な貸付けが横行し、多重債務者や自己破産者が急増したことを受け、貸金業法の改正によって返済能力調査の義務化と総量規制が導入されました。審査は借主を保護するための仕組みであり、貸す側の都合ではなく、貸し過ぎを防ぐための法的な安全装置なのです。
「審査なし」と「審査が甘い・早い」は全く別のもの
「審査なし」を探している方の多くは、実際には「なるべく早く」「できるだけハードルの低い」融資を希望しているケースが多いようです。ここで重要なのは、審査のスピードや基準の緩さと、審査そのものの有無は全く別の話だという点です。正規の貸金業者の中には、システム化やAIによる自動判定を導入することで、最短数十分から即日で結果が分かる商品もあります。しかしこれは審査の手順を短縮しているだけであり、返済能力調査そのものを省略しているわけではありません。
- オンライン申込と本人確認のシステム化により、書類提出から結果通知までの時間を短縮している
- 指定信用情報機関への照会を自動化し、担当者による目視確認の工数を減らしている
- 勤務先への電話による在籍確認を、書類確認など別の方法に代える運用を採用している業者もある
- 少額かつ短期の借入では、提出書類を必要最小限に絞り込むことで審査時間を短縮している
一方で「審査なし」「審査不要」「無条件で融資」といった表現は、返済能力調査を行わないことを意味しており、貸金業法に真正面から違反します。正規の業者がこうした文言を広告に用いることはあり得ません。
総量規制と個人事業主の例外貸付
貸金業法には、借主の借入総額を制限する総量規制という仕組みもあります。総量規制とは、消費者金融やクレジットカードのキャッシングなど貸金業者からの借入合計額を、原則として年収の3分の1以内に制限するルールです。例えば年収300万円の方であれば、貸金業者からの借入総額は100万円までとなります。銀行が提供するカードローンは総量規制の対象外ですが、消費者金融系のカードローンや個人(個人事業主を含む)向けの貸金業者からの借入は総量規制の対象に含まれます(法人向け貸付は総量規制の対象外です)。
個人事業主の場合も原則として総量規制の対象になりますが、事業計画書や収支計画書などにより返済能力が明らかに認められると貸金業者が判断した場合には、年収の3分の1を超える例外貸付が認められることがあります。ただし、この例外貸付を適用するかどうかは貸金業者ごとの判断であり、事前の資料提出と審査が前提になる点は変わりません。「事業資金だから審査なしで借りられる」という説明も誤りであり、個人事業主や法人向けの融資であっても返済能力調査が免除されることはありません。
なお総量規制には、個人事業主向けの例外貸付以外にも、住宅ローンや自動車担保貸付、高額療養費に関する貸付、有価証券担保貸付などを借入総額の算定から外す除外貸付という枠組みがあります。除外貸付と例外貸付はいずれも貸金業法第13条の2に基づく制度ですが、除外貸付はそもそも総量規制の借入総額に加算しない貸付であるのに対し、例外貸付は総量規制の借入総額には加算されるものの、一定の条件を満たせば年収の3分の1を超えて借りることが認められる貸付という違いがあります。いずれの制度も、貸金業者による返済能力の確認が前提であり、審査を経ずに適用されることはありません。
「審査なし」を謳う業者はヤミ金の可能性が高い
ヤミ金の典型的な手口
金融庁は公式サイトで、違法な金融業者への注意を継続的に呼びかけています。金融庁が注意喚起している典型的なキャッチフレーズには「低金利で融資」「他店で断られた方でもOK」「らくらく簡単」「即日融資」などがあり、これらの言葉で審査に不安を抱える利用者を誘い込む手口が確認されています。具体的な手口としては、携帯電話番号だけで正体を隠して違法な高金利で貸し付ける090金融、契約もないまま口座に一方的に金銭を振り込み法外な利息を要求する押し貸し、売掛債権の買取を装って実質的に高金利融資を行うファクタリング偽装、後払いアプリの現金化を利用した実質的な高金利融資などが挙げられます。「審査なし」をうたう業者は、これらの違法な資金提供の手口と結び付いているケースが少なくありません。
無登録営業や高金利には重い罰則がある
貸金業を営むには、内閣総理大臣または都道府県知事への登録が貸金業法第3条により義務付けられています。登録を受けずに貸金業を営んだ場合は、貸金業法第47条により10年以下の懲役もしくは3000万円以下の罰金、またはその両方が科されます。さらに利息についても、年109.5パーセントを超える利息を定めた契約は10年以下の懲役もしくは3000万円以下の罰金、年20パーセントを超える利息の契約についても5年以下の懲役もしくは1000万円以下の罰金が科される重大な犯罪です。なお、正規の貸金業者が適用できる上限金利は利息制限法により年15パーセントから20パーセントの範囲に定められています。これらの罰則の重さそのものが、審査を省略して融資を行うことがいかに異常な行為であるかを物語っています。
正規業者かどうかを確認する方法
融資を検討している業者が正規の貸金業者かどうかは、日本貸金業協会や金融庁が提供している登録貸金業者情報検索サービスで確認できます。会社名や登録番号を入力するだけで、無料かつ数秒で登録の有無を確認できるため、「審査なし」「即日融資」といった広告を見かけた際は、契約前に必ず確認することが重要です。登録情報が見つからない、あるいは登録番号が実在の別の業者と重複している、といった場合は、その時点で利用を見送るべきです。
「審査なし」の広告を見かけたときの対処法
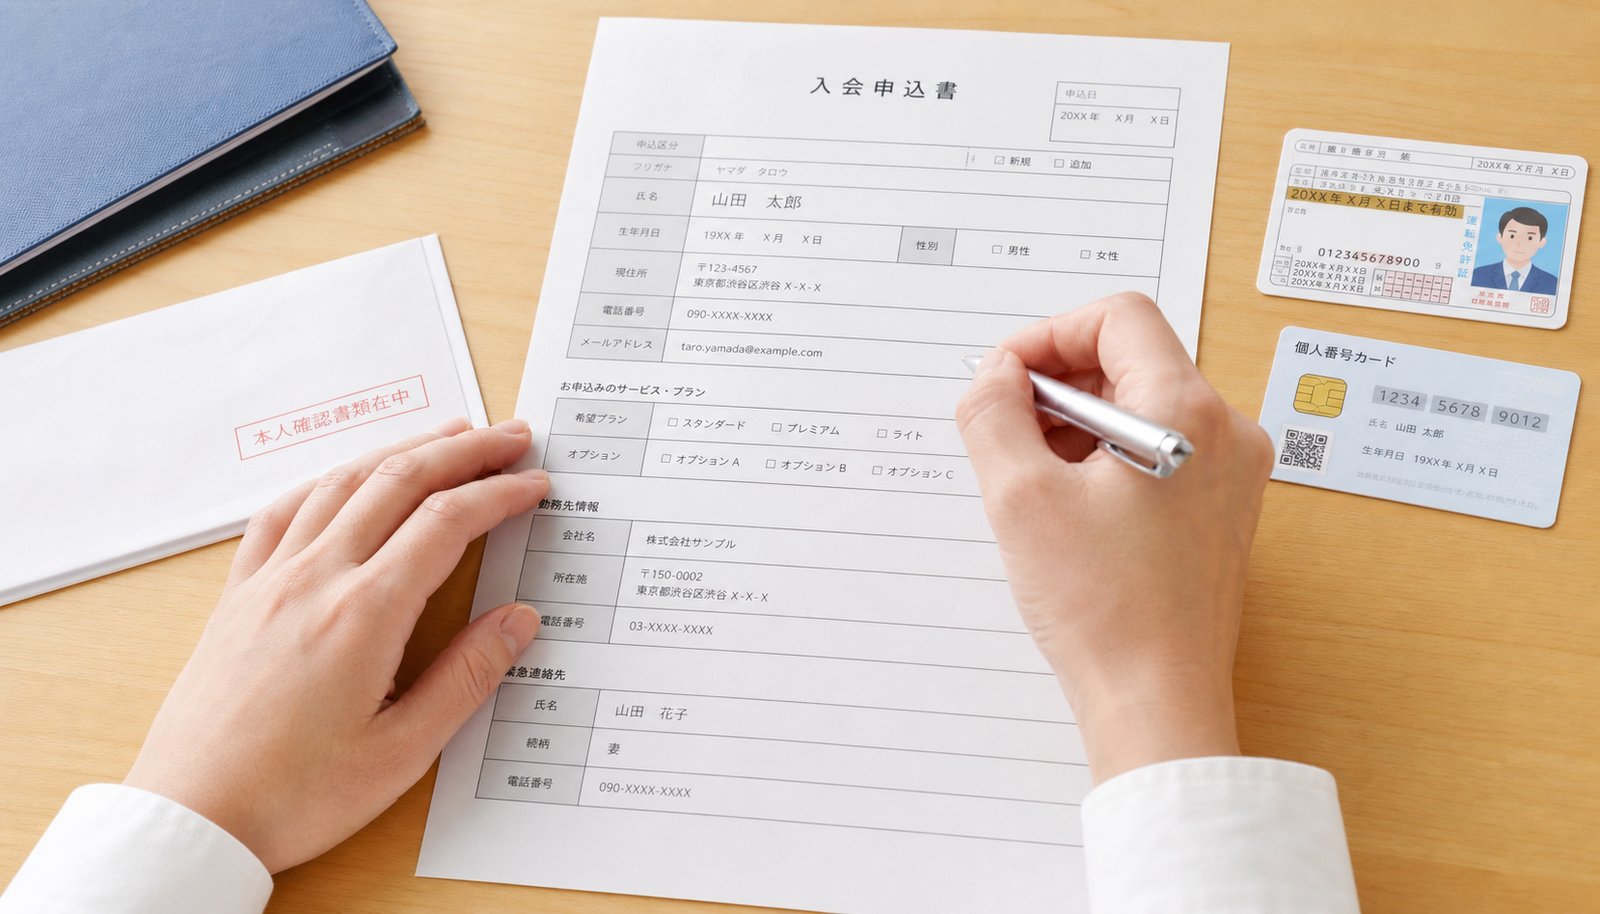
インターネット広告やSNSで「審査なし」「誰でも即日融資」といった文言を見かけた場合、その場で申し込みや会員登録を進めるのは避けるべきです。まず行うべきは、広告主となっている会社名と登録番号を控え、日本貸金業協会または金融庁が公開している登録貸金業者情報検索サービスで、実在する正規の貸金業者かどうかを確認することです。登録番号が見つからない場合や、検索結果の会社名と広告上の名称が一致しない場合は、その業者との接触を続けるべきではありません。また、免許証や保険証などの本人確認書類の写しを送るよう求められた段階で少しでも違和感を覚えたら、契約を進める前に第三者に相談することが推奨されます。
- 金融庁の金融サービス利用者相談室(ヤミ金融や違法業者に関する電話相談を受け付けている)
- 財務省の各地方財務局(貸金業者の登録状況の確認や苦情相談の窓口)
- 日本貸金業協会(登録貸金業者情報検索サービスや相談窓口を提供)
- 警察の生活安全課など(違法な取り立てや押し貸しの被害相談)
- 国民生活センターおよび各地の消費生活センター(消費者トラブル全般の相談窓口)
- 弁護士会や法テラス(日本司法支援センター)(無料法律相談や弁護士紹介の窓口)
すでにヤミ金からの借入れをしてしまった場合も、無理に一人で返済を続けようとせず、上記の窓口に早期に相談することが重要です。年109.5パーセントを超えるような著しい高金利による契約は、貸金業法や出資法に違反するだけでなく、公序良俗に反するとして契約自体が法律上無効と判断される場合もあります。専門家に相談することで、返済方法や取り立てへの対応策が見つかることが少なくありません。
正規のカードローン審査はどのように進むのか
正規のカードローンの審査は、おおむね次のような流れで進みます。
- 申込フォームまたは窓口で氏名、勤務先、年収、他社借入状況などを入力する
- 本人確認書類、必要に応じて収入証明書類を提出する
- 指定信用情報機関への照会により、他社での借入や返済状況を確認する
- 勤務先への在籍確認が行われる場合がある
- 審査結果の通知後、契約手続きを経て利用が開始される
この一連の流れのうち、返済能力調査に関わる部分を省略することは貸金業法上認められていません。審査に不安がある場合は、事前に他社借入の状況を整理し、収入を証明できる書類を準備しておくことで、結果的に審査がスムーズに進むケースが多いといえます。
事業資金が必要な個人事業主・法人が検討できる代替手段
「審査なしで今すぐ事業資金を用意したい」というニーズの背景には、資金繰りの急な悩みがあることが多いはずです。カードローンの審査に不安がある場合でも、個人事業主や法人であれば、消費者金融系の貸金業者からの借入以外にも資金を確保する方法があります。
一つは日本政策金融公庫や信用保証協会付きの制度融資など、公的な融資制度を利用する方法です。創業融資や小規模事業者向けの融資制度は、民間の消費者金融系カードローンに比べて金利が低く、審査においても事業内容や事業計画の実現性が重視される傾向があります。制度融資を利用する場合は、事前に商工会議所や地域の商工会、自治体の相談窓口に相談し、事業計画書や資金使途を明確にした資料を準備しておくと、審査が進みやすくなります。融資の実行までに一定の期間を要する点は消費者金融系カードローンと異なりますが、金利負担を抑えながら資金を確保できるという利点があります。
消費者金融系カードローンほど審査結果が早いわけではないものの、ノンバンク系のビジネスローンも選択肢の一つです。ビジネスローンは事業者向けに特化した貸付であり、決算書や事業計画書の提出を求められる場合が多く、こちらも貸金業法上の返済能力調査の対象になります。総量規制の例外貸付が適用されるかどうかは貸金業者ごとの判断となるため、複数の業者に条件を確認したうえで比較検討することが望ましいでしょう。
もう一つは、借入ではなく売掛債権を活用する方法です。ファクタリングは、取引先に対して発行した請求書や売掛金を専門業者に買い取ってもらうことで、融資を受けずに資金を早期に現金化できる仕組みです。借入ではないため総量規制の対象外であり、決算書上も負債として計上されない点が特徴です。ファクタリングサービスを提供するOLTAのように、オンラインで請求書情報を提出するだけで最短即日での資金化に対応する事業者もあり、急な資金需要への対応策として検討する価値があります。
また、請求書の発行から支払い管理までをオンラインで一本化できるクラウド請求書サービスのINVOYを活用すれば、請求書発行やカード払いによる支払いの管理を効率化し、資金繰りの見通しを立てやすくすることができます。資金調達そのものではありませんが、日々のキャッシュフロー管理を整えておくことは、審査に依存しない資金繰り対策の土台になります。
よくある質問
審査に通らない人でも借りられるカードローンはありますか
貸金業法上、返済能力調査を行わずに融資する正規のカードローンは存在しません。「誰でも通る」「審査ゆるめ」といった表現の業者であっても、返済能力調査自体は必ず行われます。仮に「審査なしで確実に借りられる」と明言する業者があれば、貸金業の登録を受けていない違法業者である可能性を強く疑うべきです。
審査が甘いカードローンはヤミ金と同じですか
審査基準や必要書類の水準は貸金業者ごとに異なり、正規の業者の中にも比較的柔軟な基準を採る会社は存在します。これは違法ではありません。問題になるのは、返済能力調査そのものを行わない、または貸金業の登録を受けていないケースです。見分ける際は、会社名だけでなく登録番号を日本貸金業協会の検索サービスで確認することが確実です。
即日融資をうたう業者はすべて違法ですか
即日融資という言葉自体は違法ではありません。正規の貸金業者でも、必要書類が整っており、信用情報の照会結果に問題がなければ、申込日のうちに審査と契約が完了し、融資が実行されるケースはあります。問題になるのは、即日融資という言葉とあわせて「審査なし」「無条件」といった、返済能力調査を省略することを示す表現が使われている場合です。即日という速さそのものではなく、審査を行うかどうかを基準に見極める必要があります。
個人事業主が事業資金を借りる場合も審査は必要ですか
必要です。個人事業主向けの融資であっても貸金業法第13条の返済能力調査義務は適用されます。総量規制の例外貸付を利用する場合も、事業計画書などの資料提出と審査が前提となり、審査自体が免除されることはありません。
まとめ
「審査なしのカードローン」は、貸金業法が返済能力調査を義務付けている以上、日本国内には存在しません。審査の有無ではなく、審査のスピードや基準の柔軟さで比較検討することが、安全な資金調達の第一歩です。「審査なし」「無条件融資」といった広告を見かけた場合は、日本貸金業協会や金融庁の登録貸金業者情報検索サービスで登録の有無を必ず確認しましょう。個人事業主や法人で事業資金の確保に不安がある場合は、消費者金融系カードローンだけでなく、公的融資制度やファクタリングといった借入以外の選択肢も含めて、複数の手段を比較しながら資金繰りを検討することをおすすめします。



「領収書ファクタリング」とは?請求書ファクタリングとの違いと…
「領収書 ファクタリング」と検索してこのページにたどり着いた方の多くは、実は次のどちらかを知りたいの…