


個人事業主として事業を営んでいると、急な仕入れや取引先への支払い、税金の支払いなど、まとまった資金が必要になる場面が少なくありません。そうした場面で候補に挙がるのが、銀行や消費者金融が提供するカードローンです。ATMやインターネットから手軽に借入れができ、使い道が限定されていない点が魅力ですが、個人事業主がカードローンを事業資金として使うことには、総量規制という法律上の制約や、事業用資金と生活費が混同してしまうリスクなど、知っておくべき注意点が複数存在します。本記事では、カードローンの基本的な仕組みから、総量規制における事業性資金の扱い(貸金業法施行規則第10条の23)、カードローンとビジネスローンの違い、個人事業主が利用する際のメリットとデメリット、そして事業資金の調達にビジネスローンやファクタリングが適している理由まで、体系的に解説します。
目次
カードローンとは何か、個人事業主が使う場面
カードローンの基本的な仕組みと使途の自由度
カードローンは、銀行や信販会社、消費者金融などが提供する個人向けの融資サービスです。あらかじめ設定された利用限度額の範囲内で、必要な時に必要な金額を借入れ、返済すれば再度借入れができるリボルビング方式が一般的です。カード型のローンカードやインターネットバンキング、専用アプリを通じて、コンビニのATMなどから借入れができる手軽さが特徴です。多くの個人向けカードローンは、資金の使い道について生活費や趣味、旅行など幅広い用途を認めており、原則として使途を限定しない、あるいは事業性資金以外であれば自由に使えるとする商品が多く見られます。ただし、この使途自由はあくまで個人の消費目的を前提とした制度であり、事業資金として利用することを想定していない商品がほとんどである点には注意が必要です。
個人事業主がカードローンの利用を検討する主な場面
個人事業主がカードローンの利用を検討する場面としては、取引先からの入金が遅れた際の一時的な立替、急な設備の故障による出費、季節変動による資金の谷間を埋める目的などが挙げられます。とはいえ、多くの個人向けカードローンの契約規定では、事業性資金としての利用を明確に禁止しているケースもあり、事業資金として使う場合は自営業者向け、個人事業主向けを明示したカードローン、いわゆる事業者向けカードローンを選ぶことが前提になります。契約時に交付される規約や契約締結前交付書面で、資金使途に関する記載を必ず確認することが欠かせません。
総量規制と個人事業主への貸付けの関係
総量規制とは何か(年収の3分の1ルール)
総量規制とは、貸金業法13条の2に基づき、貸金業者が個人に対して行う貸付けについて、原則として借入れの残高の合計が年収の3分の1を超えてはならないとするルールです。2010年の改正貸金業法の完全施行によって導入され、消費者金融のカードローンやクレジットカードのキャッシング枠など、貸金業者が提供する貸付けが広く対象となっています。個人事業主であっても、事業を営んでいない個人と同様に、通常の個人向けカードローン契約では原則としてこの年収の3分の1ルールの対象となります。なお、総量規制の対象となるのは貸金業者からの借入れであり、銀行からの借入れは銀行法など別の法体系で規律されるため、直接の総量規制の対象にはなりません。ただし、銀行系カードローンについても、多くの金融機関が自主的に年収の3分の1程度を借入れの目安とする審査基準を設けているのが実務上の運用です。
事業性資金は総量規制の例外になり得る(貸金業法施行規則第10条の23)
総量規制には一定の例外規定が設けられており、その根拠となるのが貸金業法施行規則第10条の23です。同条では、借り手の利益を損なわないと認められる契約の一つとして、事業を営む個人に対する貸付けや、新たに事業を始める個人に対する貸付けについて、事業計画、収支計画、資金計画に基づいて返済能力を超えないと認められる場合には、総量規制の対象外とすることができると定められています。つまり、個人事業主が事業性資金として借入れを行う場合、貸金業者が事業実態や事業計画をきちんと確認したうえで貸付けを行えば、年収の3分の1を超える借入れが例外的に認められるケースがあるということです。ただし、この例外が適用されるのは、貸金業者が事業計画書や収支計画書、資金計画書などの提出を求め、返済能力を個別に審査したうえで事業性資金の貸付けと認定した契約に限られます。通常の個人向けカードローンの契約枠をそのまま事業資金に転用する場合は、この例外の適用を受けられず、総量規制の対象になるのが基本と考えておく必要があります。
- 事業計画書、収支計画書、資金計画書などの提出により事業実態を確認できること
- 提出された計画に照らして、借入れの返済能力を超えないと認められること
- 貸付けが実際に事業のために必要な資金の使途に充てられると確認できること
- 貸金業者が個人の返済能力を個別に審査し、例外契約として明確に契約すること
カードローンとビジネスローンの違い
使途の自由度と契約上の位置づけの違い
カードローンとビジネスローンの最も大きな違いは、資金の使途です。個人向けカードローンは、生活費や耐久消費財の購入など、個人の消費目的での利用を前提とした商品で、事業性資金としての利用を契約上禁止している、あるいは想定していないケースが多く見られます。一方、ビジネスローンは、事業を営む法人や個人事業主を対象に、仕入れ資金や設備資金、納税資金、従業員への給与支払いなど、事業に関連する資金使途に限定して提供される融資商品です。ビジネスローンは、貸金業法施行規則第10条の23が定める事業性資金の例外規定の適用を受けやすい設計になっており、総量規制の対象外として、年収の3分の1を超える借入れが可能な商品が多いのも特徴です。
金利、限度額、審査スピードの違い
金利面では、個人向けカードローンとビジネスローンのいずれも、利息制限法による上限金利の規制を受けます。利息制限法では、借入金額が10万円未満の場合は年20パーセント、10万円以上100万円未満の場合は年18パーセント、100万円以上の場合は年15パーセントを上限金利として定めており、これを超える利息の約定はその超過部分について無効となります。実務上は、個人向けカードローンは年3パーセントから18パーセント程度、ビジネスローンは年1パーセント台から18パーセント程度のレンジで設定される商品が多く、審査に通れば無担保で申込当日から翌営業日程度で資金化できる点は両者に共通するスピード感です。限度額については、ビジネスローンは事業の売上規模や事業計画に応じて数百万円から数千万円規模の借入れが可能な商品もあり、個人向けカードローンよりも高額な資金需要に対応しやすい傾向があります。
個人事業主がカードローンを事業に使うメリットとデメリット
メリット
個人事業主が個人向けカードローンを事業資金の一部として利用することには、次のようなメリットがあります。
- インターネットから申し込みが完結し、最短で申込当日中に資金を調達できる場合がある
- すでにカードローンを契約していれば、限度額の範囲内で追加の審査を待たずに借入れができる
- 少額かつ短期間のつなぎ資金であれば、事業者向けローンより手続きが簡便な場合がある
デメリット(資金の混同リスクなど)
一方で、個人事業主が個人向けカードローンを事業資金として利用することには、無視できないデメリットもあります。
- 多くの個人向けカードローンは契約上事業性資金としての利用を想定しておらず、規約違反となるおそれがある
- 通常の契約では総量規制の対象となり、年収の3分の1という上限があるため、事業規模が大きくなるほど資金需要を満たせない
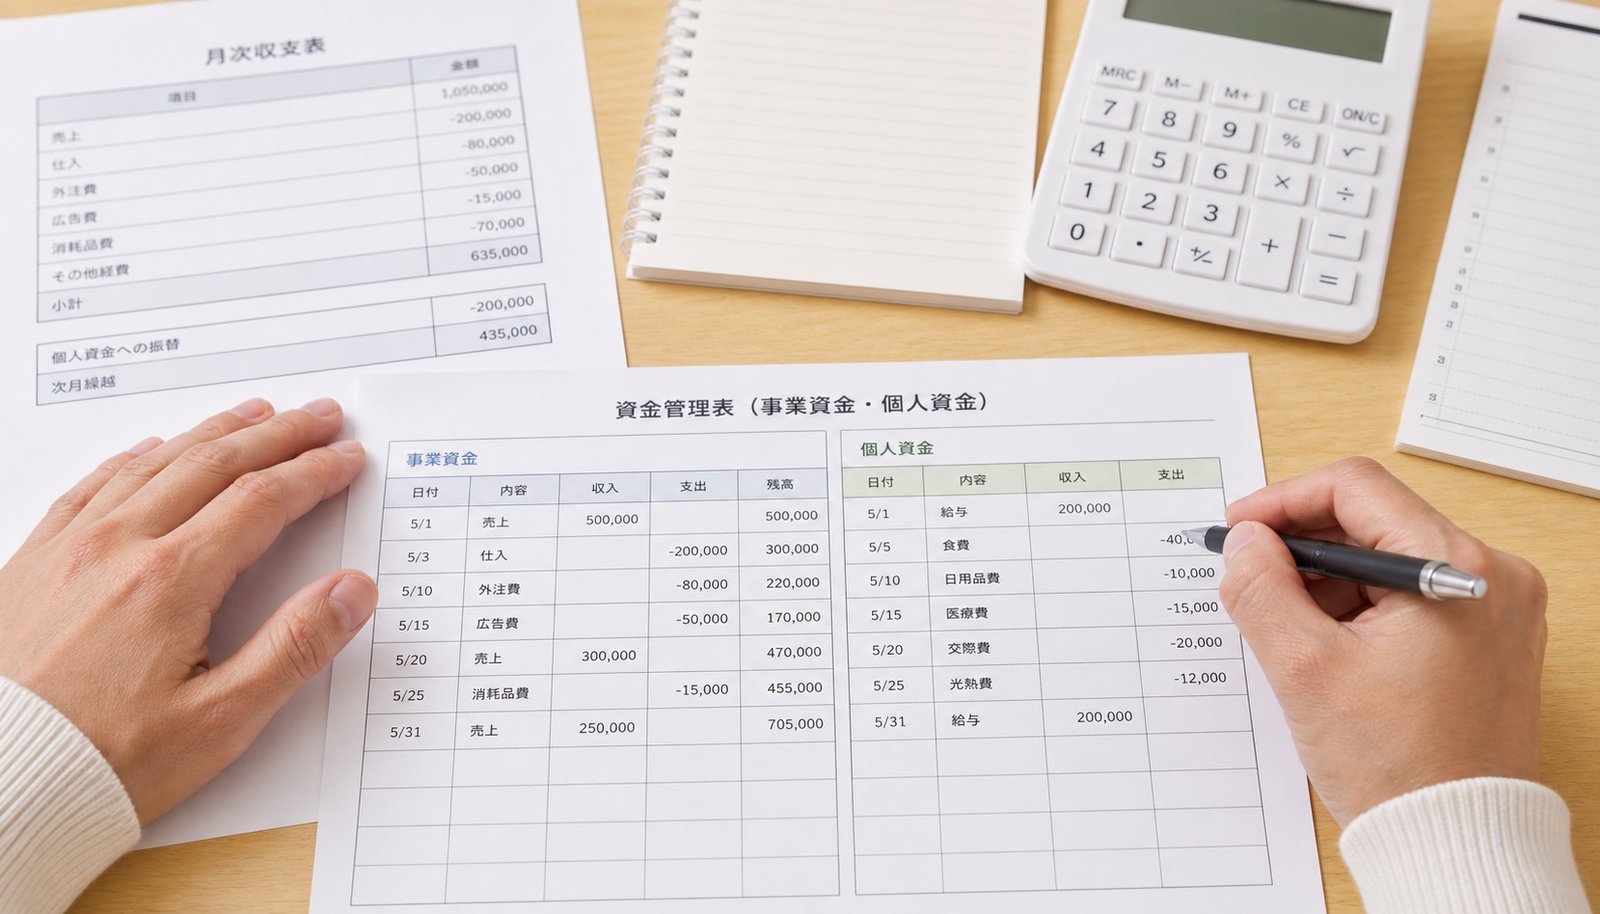
- 事業用資金と生活費の入出金が同じ借入枠や返済計画の中で混ざり合い、事業の資金繰りの実態が見えにくくなる資金の混同リスクがある
- 確定申告や会計処理の際に、借入金の使途を事業用と私用に区分する手間が生じ、経費算入の判断も複雑になる
- カードローンの金利は担保付きの事業性ローンに比べて高めに設定されている商品が多く、借入れが長期化すると金利負担が事業の収益を圧迫する
事業資金にはビジネスローンやファクタリングが適する理由
ビジネスローンが事業資金に適している理由
事業に必要な資金を調達する場合、個人向けカードローンではなく、ビジネスローンを選んだほうが合理的なケースが多くあります。ビジネスローンは、貸金業法施行規則第10条の23が定める事業性資金の例外規定の対象になりやすく、事業計画や収支計画に基づいて審査が行われるため、総量規制の年収の3分の1という上限を超えた借入れが可能になる場合があります。また、契約上も事業資金としての利用が前提となっているため、規約違反のリスクを気にせずに使うことができ、借入金の使途を事業用として明確に区分できるという点も、会計処理や確定申告の観点から大きなメリットです。
売掛金を活用するファクタリングという選択肢
もう一つの有力な選択肢が、ファクタリングです。ファクタリングは、取引先に対して持つ売掛金、つまり未回収の請求書をファクタリング会社に譲渡し、期日前に現金化するサービスで、法律上は借入れではなく売掛金の売買契約に該当します。そのため、貸金業法上の総量規制の対象外であり、個人事業主の年収や既存の借入状況にかかわらず、売掛先の信用力を中心に審査が行われる点が特徴です。融資と異なり返済の必要がなく、信用情報機関に借入れとして記録が残らないこともメリットとして挙げられますが、手数料は売掛金の数パーセントから20パーセント程度と、金融機関からの借入れに比べて割高になりやすい点、調達できる金額が売掛金の範囲内に限られる点はデメリットとして理解しておく必要があります。
事業の資金繰りを安定させるためには、事業専用の資金調達サービスを組み合わせ、個人向けカードローンへの依存から脱却する視点が重要です。株式会社OLTAは、請求書を活用したファクタリングサービスなどを通じて中小企業や個人事業主の資金調達を支援しており、こうした事業専用の資金調達手段を選択肢に加えることで、総量規制やカードローンの契約上の制約を気にせずに資金を確保しやすくなります。また、請求書の発行から管理までを一元化できる請求書発行サービスINVOYを利用すれば、売掛金の状況を正確に把握しやすくなり、ビジネスローンやファクタリングを申し込む際に必要となる事業計画書や資金計画書の作成にも役立ちます。
個人事業主が資金調達で注意すべきポイント
個人事業主がカードローンを含めた資金調達を行う際には、法律上の制約に加えて、日々の資金管理の面でも次のような点に注意する必要があります。
- 事業用の口座と個人の生活費用の口座を分け、資金の流れを可視化する
- 事業資金として借入れを行う場合は、契約書や規約で使途に関する規定を必ず確認する
- 複数の借入れを重ねる前に、事業計画や収支計画を作成し、返済能力を客観的に把握する
- 金利や手数料だけでなく、返済期間や限度額、担保の有無など複数の条件を比較して選ぶ
- 急な資金需要に備えて、ファクタリングや事業者向けカードローンなど複数の調達手段をあらかじめ把握しておく
- 税理士や商工会議所など専門家に相談し、資金計画書や事業計画書の作成についてアドバイスを受ける
よくある質問
個人事業主が個人向けカードローンを事業資金に使うと違法になりますか
借入れ自体が直ちに違法になるわけではありませんが、多くの個人向けカードローンは契約上事業性資金としての利用を想定していないため、規約違反となるおそれがあります。また、通常の契約では総量規制の対象となり、年収の3分の1を超える借入れはできません。事業資金として恒常的に借入れを行うのであれば、事業者向けカードローンやビジネスローンなど、事業性資金の利用を前提とした商品を選ぶことが望まれます。
総量規制の対象外になるのはどのような場合ですか
貸金業法施行規則第10条の23に基づき、貸金業者が事業計画書や収支計画書、資金計画書などによって事業実態と返済能力を確認し、事業性資金の貸付けと認定した契約であれば、総量規制の対象外として年収の3分の1を超える借入れが認められる場合があります。あわせて、売掛金を譲渡するファクタリングは融資ではないため、そもそも総量規制の対象になりません。
ビジネスローンとカードローンはどちらが個人事業主に向いていますか
恒常的な事業資金の調達を目的とする場合は、事業性資金の利用を前提とし、総量規制の例外規定の適用を受けやすいビジネスローンのほうが適しています。ごく短期かつ少額のつなぎ資金で、契約上事業利用が認められている事業者向けカードローンの枠内であれば、カードローンの利便性を活用できる場合もあります。
ファクタリングは総量規制の対象になりますか
ファクタリングは売掛金の売買契約であり、貸金業法が規律する貸付けには該当しないため、総量規制の対象外です。年収や既存の借入残高にかかわらず、売掛先の信用力を中心に審査されるため、カードローンやビジネスローンの利用が難しい場合の資金調達手段としても検討されています。
事業資金と生活費を分けて管理する具体的な方法はありますか
事業用の銀行口座とクレジットカードを個人用と分けて開設し、事業に関する入出金はすべて事業用口座を経由させることが基本です。借入れについても、事業性資金として契約したビジネスローンやファクタリングと、生活費に充てるカードローンを別枠で管理すれば、確定申告の際の経費区分や資金繰りの把握がしやすくなります。
まとめ
カードローンは、使途が限定されにくく手軽に借入れができる一方、個人事業主が事業資金として利用するには、総量規制という法律上の制約と、事業用資金と生活費が混同しやすいという運用上のリスクの両方を理解しておく必要があります。貸金業法施行規則第10条の23が定める事業性資金の例外規定は、事業計画書や収支計画書などに基づいて貸金業者が個別に認定した契約にのみ適用されるものであり、通常の個人向けカードローン契約がそのまま総量規制の対象外になるわけではありません。恒常的な事業資金の調達を考えるのであれば、使途が事業性資金に限定され、総量規制の例外規定の適用を受けやすいビジネスローンや、売掛金を活用し総量規制の対象外となるファクタリングなど、事業専用の資金調達手段を軸に検討することが、資金繰りを安定させ、事業と生活の資金を明確に区分するうえでの近道になります。



「領収書ファクタリング」とは?請求書ファクタリングとの違いと…
「領収書 ファクタリング」と検索してこのページにたどり着いた方の多くは、実は次のどちらかを知りたいの…