


ファクタリングは、企業が保有する売掛債権をファクタリング会社へ売却し、入金期日を待たずに現金化できる資金調達サービスです。借入ではなく債権の売買として扱われるため、負債を増やさずにスピーディーに資金を確保できる手段として、中小企業や個人事業主の利用が広がっています。一方で、安易に導入すると思わぬコストやトラブルを招くこともあり、その特性を正しく理解しないまま契約してしまうと資金繰りをかえって悪化させかねません。
この記事では、ファクタリングのデメリットを正直に整理し、それぞれの回避策、銀行融資との比較、そしてファクタリングが本当に向いているケースまでを網羅的に解説します。導入の是非を冷静に判断したい事業者の方に向けて、誇張のない実態をお伝えします。
目次
ファクタリングの主なデメリットは5つ
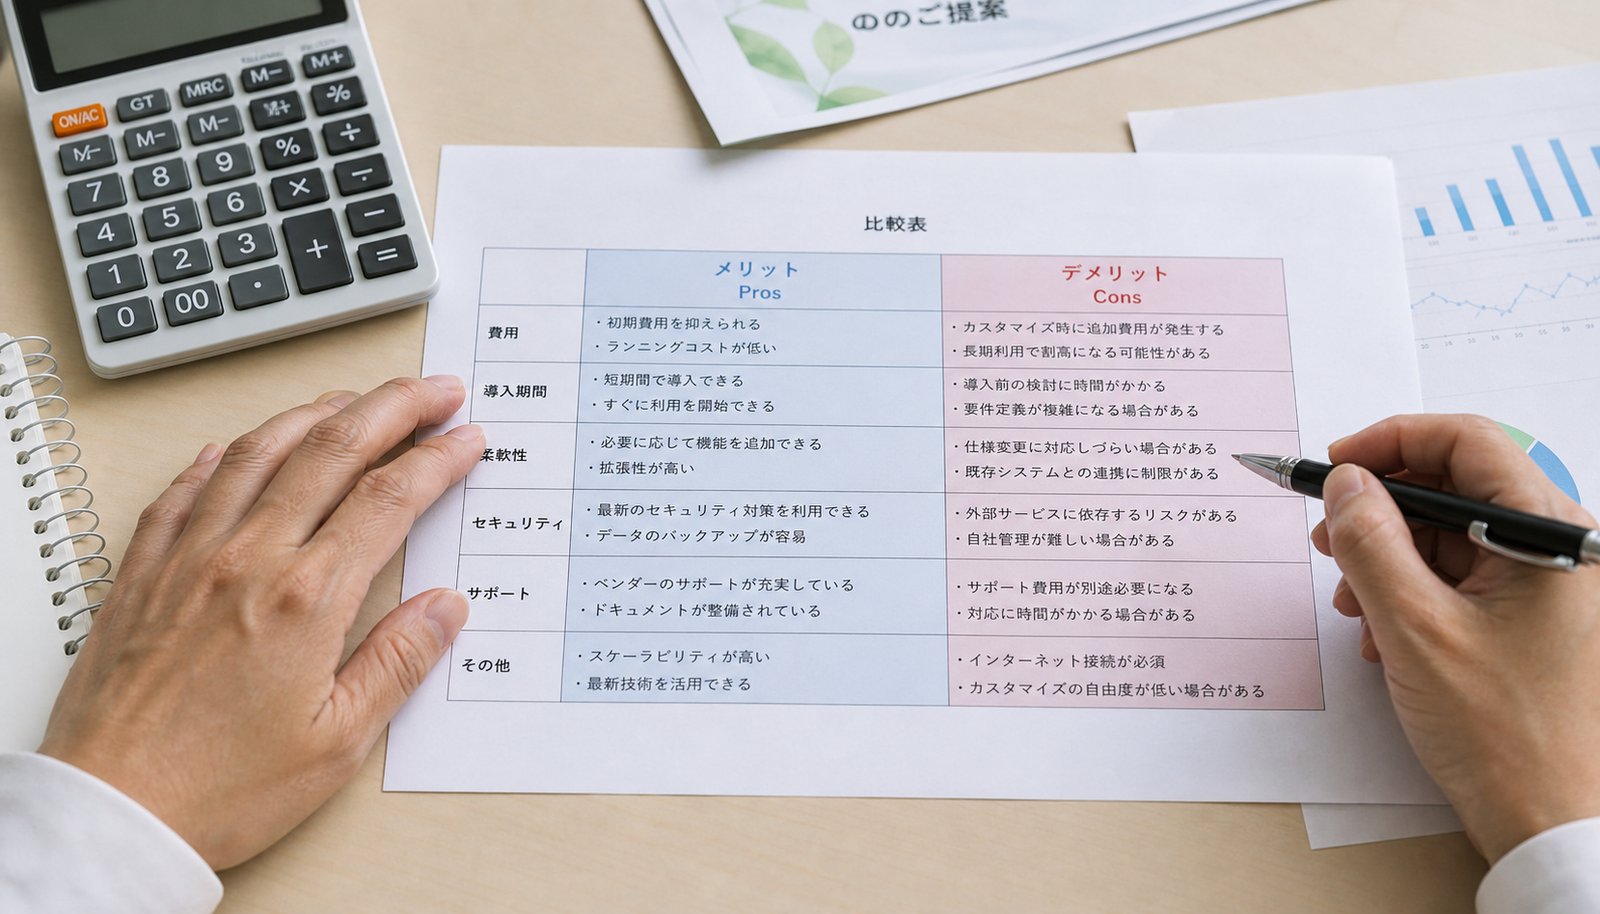
ファクタリングには即日資金化や負債を増やさないといったメリットがある一方で、見過ごせないデメリットも存在します。まずは全体像を把握するために、代表的な5つのデメリットを整理しておきましょう。後の章でそれぞれを詳しく掘り下げ、回避策まで具体的に解説します。
- 手数料が銀行融資の金利に比べて割高であること
- 調達できる金額が保有する売掛債権の範囲内に限られること
- 3社間ファクタリングでは取引先に債権譲渡の事実が知られること
- 契約によっては債権譲渡登記が必要になり、費用と信用面の負担が生じること
- ファクタリングを装った悪質業者・違法業者が紛れ込んでいること
これらはいずれも「制度として致命的な欠陥」というより、仕組みを理解し、適切な業者を選び、使いどころを見極めれば十分にコントロールできる性質のものです。順番に見ていきます。
デメリット1:手数料が割高で実質コストが高くつく
ファクタリング最大のデメリットは、手数料が差し引かれることで本来受け取れる売掛金よりも手元に残る金額が少なくなる点です。ファクタリングは融資ではないため法律上の上限金利という概念がなく、手数料はファクタリング会社が独自に設定します。そのため、銀行融資の金利と比較すると実質的な調達コストが高くなりやすいのが実情です。
2社間と3社間で手数料相場は大きく異なる
手数料の水準は契約形態によって大きく変わります。利用者とファクタリング会社の2社だけで契約する2社間ファクタリングは、売掛先に知られずに利用できる反面、未回収リスクが高いため手数料は8パーセントから18パーセント程度が相場です。一方、売掛先も契約に加わる3社間ファクタリングは、ファクタリング会社のリスクが下がるため手数料は2パーセントから9パーセント程度に抑えられます。同じ売掛金でも契約形態を変えるだけで、手取り額が1割以上変わることも珍しくありません。
年率に換算すると割高さが際立つ
たとえば支払期日まで30日の売掛金を手数料10パーセントでファクタリングした場合、これを年率に単純換算すると120パーセントを超える計算になります。銀行融資の事業性ローンが年率数パーセントから十数パーセント程度であることを考えると、ファクタリングの調達コストがいかに高いかが分かります。短期のつなぎとして一度使うぶんには許容できても、毎月のように繰り返し利用すると手数料負担が累積し、利益を圧迫してしまう点に注意が必要です。
回避策:相見積もりと契約形態の使い分け
手数料を抑えるには、複数のファクタリング会社から相見積もりを取り、条件を比較することが基本です。同じ売掛金でも会社によって提示額は大きく異なります。また、売掛先の理解が得られるなら手数料の低い3社間を選ぶ、売掛先の信用力が高い債権を優先的に売却する、支払期日までの期間が短い債権を選ぶといった工夫で手数料は下げられます。何より、ファクタリングを常態化させず、あくまで一時的な資金繰り対策として位置づけることが、コストを膨らませない最大の防御策です。
デメリット2:調達できる金額は売掛債権の範囲内に限られる
ファクタリングで調達できる資金は、あくまで保有している売掛債権の額面が上限です。さらに手数料が差し引かれるため、実際の手取りは額面を下回ります。たとえば額面300万円の売掛金を手数料10パーセントで売却すれば、手元に入るのはおよそ270万円です。事業拡大のためにまとまった設備投資資金が必要な場合や、保有する売掛金以上の額を調達したい場合には、ファクタリング単独では資金需要を満たせません。
この性質は、借入のように将来の返済能力を見込んで額面を超える資金を調達できる融資とは根本的に異なります。売掛先が少ない、あるいは取引単価が小さい事業者ほど、調達できる金額の天井が低くなる点はあらかじめ理解しておくべきです。
回避策:融資との併用で資金調達手段を分散する
高額の資金を必要とする場面では、ファクタリングを単独の調達手段とせず、銀行融資や日本政策金融公庫の制度融資などと組み合わせるのが現実的です。融資審査を待つ間のつなぎ資金としてファクタリングを使い、本命の調達は低金利の融資で確保するという役割分担が有効です。ファクタリングは負債として計上されないため、融資の審査に影響を与えにくい点も併用を後押しします。資金調達手段を一つに絞らず、複数を使い分ける視点が重要です。
デメリット3:3社間では取引先に知られる
3社間ファクタリングでは、売掛先に対して債権を譲渡する旨の通知や承諾の取得が必要になります。つまり、取引先にファクタリングを利用した事実が必ず知られます。ファクタリング自体は適法な資金調達手段ですが、取引先によっては「資金繰りに窮しているのではないか」という印象を持ち、信用不安につながる懸念があります。場合によっては取引条件の見直しや、最悪の場合は取引そのものの縮小・打ち切りにつながるリスクも否定できません。
回避策:2社間ファクタリングを選ぶ
取引先にどうしても知られたくない場合は、売掛先の関与が不要な2社間ファクタリングを選ぶのが基本的な回避策です。2社間であれば債権譲渡の通知が取引先に届かないため、これまでどおりの取引関係を維持できます。ただし前述のとおり2社間は手数料が高めになるため、取引先への配慮と調達コストはトレードオフの関係にあります。長年の信頼関係がある取引先で、ファクタリングへの理解が得られそうなら3社間で手数料を抑え、そうでなければ2社間で秘匿性を優先するといった判断が求められます。
デメリット4:債権譲渡登記が必要になる場合がある
2社間ファクタリングでは、ファクタリング会社が二重譲渡などのリスクを避けるために、債権譲渡登記を求めることがあります。債権譲渡登記とは、誰がその債権を譲り受けたかを法務局に登録し、第三者に対して権利を主張できるようにする手続きです。この登記には費用と、いくつかの注意点が伴います。
登記には実費がかかる
債権譲渡登記には登録免許税がかかり、譲渡する債権が5000個以下であれば1件の申請につき7500円、5000個を超える場合は1件につき15000円が必要です。加えて、登記手続きは専門知識を要するため司法書士に依頼するケースが多く、その場合は数万円から10万円程度の報酬が発生します。これらの費用は契約によって利用者の実質負担となることが一般的で、手数料とは別のコストとして資金計画に織り込んでおく必要があります。なお、取引終了後に抹消登記を行う際にも、登録免許税1000円と司法書士報酬1万円前後がかかります。
登記簿は第三者が閲覧でき信用面の影響も
債権譲渡登記の登記簿は第三者が閲覧できるため、取引先や金融機関にファクタリングの利用が知られる可能性があります。また、抹消手続きを怠ったまま放置すると、将来の銀行融資の審査時に「債権を譲渡している会社」と見なされ、審査に不利に働くことも考えられます。さらに登記手続きに時間を要することで、ファクタリング会社からの入金が遅れる場合があり、即日資金化というメリットが損なわれることもあります。
回避策:登記不要のサービスを選ぶ
近年は債権譲渡登記を留保、つまり登記なしで利用できるファクタリングサービスが増えています。少額の売掛金や、オンライン完結型のサービスでは登記を求めないケースも多く見られます。登記の有無は手数料や審査条件にも関わるため、契約前に登記が必要かどうか、必要な場合は費用を誰が負担するのかを必ず確認しましょう。登記コストや信用面のリスクを避けたい場合は、登記不要を明示しているサービスを優先的に検討するのが賢明です。
デメリット5:悪質業者・違法業者が存在する
ファクタリング業界には残念ながら、ファクタリングを装って実質的には高金利の貸付けを行う悪質業者や違法業者が紛れ込んでいます。金融庁も注意喚起を行っており、利用者がこうした業者と契約してしまうと、法外な手数料を支払わされたり、悪質な取り立てを受けたりする被害につながります。正規の資金調達のつもりが、かえって資金繰りを破綻させる事態を招きかねない、最も警戒すべきデメリットです。
給与ファクタリングは貸金業に該当し違法
特に注意すべきが給与ファクタリングです。個人が勤務先に対して持つ賃金債権を買い取って金銭を交付し、その個人を通じて資金を回収する行為は、金融庁の見解により貸金業に該当します。貸金業登録のない業者がこれを行えば違法であり、年率換算で数百から千数百パーセントにのぼる手数料を請求されたり、勤務先への連絡などの悪質な取り立てを受けたりする危険があります。事業者向けの売掛債権ファクタリングとは全く別物であり、絶対に利用してはいけません。
偽装ファクタリングの見分け方
事業者向けであっても、経済的に貸付けと同様の機能を持つ取引は貸金業に該当するおそれがあり、これを無登録で行う偽装ファクタリングが存在します。次のような特徴が見られる業者は警戒すべきです。
- 償還請求権あり、つまり売掛先が倒産した場合に利用者へ返済を求める契約になっている
- 分割返済や、利用者から業者への返済を前提とした条件が含まれている
- 契約書を交付しない、または手数料の内訳を明示しない
- 相場を大きく超える手数料や、不自然に審査が緩い
本来のファクタリングは債権の売買であり、売掛先が倒産しても利用者に返済義務が生じないノンリコース、つまり償還請求権なしが原則です。返済を求められる時点でそれは売買ではなく貸付けであり、違法な取引の疑いが濃厚です。
回避策:契約内容と事業者の実在性を確認する
悪質業者を避けるには、契約前に償還請求権の有無、手数料の総額と内訳、契約書の交付の有無を必ず確認することが重要です。会社の所在地や運営実態、口コミ、運営年数なども確認し、少しでも不審な点があれば契約を見送る判断が必要です。手数料が相場からかけ離れて高い、あるいは逆に不自然に安い業者にも注意しましょう。信頼できる事業者を選ぶことが、ファクタリングのデメリットの中でも最も深刻なリスクを回避する最善策です。
メリットと比較してデメリットをどう捉えるか
デメリットを並べると不安に感じるかもしれませんが、ファクタリングには相応のメリットがあり、両者を天秤にかけて判断することが大切です。ファクタリングの主なメリットは次のとおりです。
- 最短即日から数日で資金化でき、急な資金需要に対応できる
- 借入ではなく債権売買のため負債が増えず、貸借対照表を悪化させない
- 審査の中心が売掛先の信用力のため、自社が赤字や税金滞納でも利用しやすい
- ノンリコース契約なら売掛先が倒産しても返済義務がなく、貸し倒れリスクを移転できる
つまりファクタリングは、手数料という割高なコストと引き換えに、スピードと審査の柔軟性、負債を増やさない安全性を手に入れる手段だといえます。銀行融資が低コストでまとまった額を調達できる一方で時間がかかり審査も厳しいのと比べると、両者は対照的な性格を持ちます。重要なのは、どちらが優れているかではなく、自社の状況にどちらが合うかを見極めることです。
ファクタリングが向いているケース・向かないケース
これまで見てきたデメリットとメリットを踏まえると、ファクタリングが力を発揮する場面とそうでない場面がはっきりします。
向いているケース
- 売掛金の支払いサイトが長く、入金までのキャッシュフローが圧迫されている
- 急な受注増で外注費や材料費の先行支払いが必要になった
- 銀行融資の審査結果を待つ間の短期的なつなぎ資金が欲しい
- 赤字や税金滞納があり、新たな借入が難しい状況にある
向かないケース
- 設備投資など、保有する売掛金を大きく上回るまとまった資金が必要
- 低コストでじっくり長期の資金を確保したい
- 毎月の運転資金を恒常的にファクタリングで賄おうとしている
特に最後のケースは要注意です。ファクタリングを資金繰りの常態として組み込むと、毎回の手数料が利益を削り続け、いずれ立ち行かなくなります。あくまで一時的・短期的な手段と割り切り、根本的な資金繰り改善や低コストの調達手段と並行して使うことが、ファクタリングと上手に付き合うコツです。なお、OLTAをはじめとするクラウドファクタリングサービスの詳細は次のサイトも参考になります。OLTA
よくある質問
ファクタリングは違法ではないのですか
事業者が保有する売掛債権を売却する通常のファクタリングは、債権の売買であり適法な取引です。ただし、給与ファクタリングや、実質的に貸付けと同じ機能を持つ偽装ファクタリングは貸金業に該当し、無登録業者が行えば違法です。償還請求権ありの契約や返済を求められる取引は違法業者の疑いがあるため避けてください。
手数料は経費として計上できますか
ファクタリングの手数料は、一般的に売上債権売却損などの勘定科目で営業外費用や経費として処理できるとされています。ただし、具体的な会計処理や税務上の取り扱いは個別の状況によって異なるため、顧問税理士や所轄の税務署に確認することをおすすめします。
取引先に知られずに利用する方法はありますか
利用者とファクタリング会社の2社だけで契約する2社間ファクタリングを選べば、売掛先への通知が不要なため取引先に知られずに利用できます。ただし手数料は3社間より高くなります。また、債権譲渡登記を行うと登記簿が第三者に閲覧されうるため、秘匿性を重視するなら登記不要のサービスを選ぶとよいでしょう。
個人事業主でも利用できますか
多くのファクタリング会社が法人だけでなく個人事業主やフリーランスの利用に対応しています。審査では利用者自身よりも売掛先の信用力が重視されるため、開業間もない事業者でも利用しやすいのが特徴です。請求書や入出金の管理を効率化したい場合は、請求書管理サービスの活用も検討してみてください。
まとめ
ファクタリングのデメリットは、手数料が割高であること、調達額が売掛債権の範囲内に限られること、3社間では取引先に知られること、債権譲渡登記の費用と信用面の負担、そして悪質業者・違法業者の存在という5点に集約されます。いずれも、契約形態の使い分けや相見積もり、登記不要サービスの選択、そして信頼できる事業者の見極めによって、十分にコントロールが可能です。
ファクタリングは、スピードと審査の柔軟性、負債を増やさない安全性と引き換えに割高な手数料を支払う、明確な性格を持った資金調達手段です。万能ではありませんが、支払いサイトの長期化や急な資金需要、つなぎ資金といった場面では大きな力を発揮します。デメリットを正しく理解したうえで、一時的・短期的な手段として賢く活用することが、資金繰りを健全に保つ鍵となります。導入を検討する際は、本記事で整理したデメリットと回避策を一つひとつ照らし合わせ、自社にとって本当に必要な調達手段かを冷静に判断してください。


カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…