


急な支払いに備えて売掛金を早く現金化したいとき、「ファクタリングは請求書のみで申し込めるのか」という疑問を持つ事業者は少なくありません。ネット上には「請求書だけでOK」「書類不要」といった表現も見られますが、実際の審査では請求書以外の書類が求められるのが一般的です。
この記事では、請求書のみでファクタリングが使えるのかという結論から、実務上ほぼ必須となる必要書類、請求書だけで使えるケースの条件、メリットと注意点、そして悪質業者の見分け方までを、最新の手数料相場とあわせて整理します。最小限の書類でできるだけ早く資金調達したい方が、現実的な準備と業者選びの判断をできるようになることを目指します。
目次
結論:ファクタリングは「請求書のみ」では基本的に利用できない
まず結論からお伝えすると、ファクタリングを請求書のみで完結させるのは基本的に難しいと考えてください。ファクタリングは、企業や個人事業主が保有する売掛債権(請求書)をファクタリング会社に売却し、入金期日より前に現金化する資金調達手段です。融資ではなく債権の売買にあたるため、借入のような担保や保証人は不要ですが、買い取る側は「その売掛金が本当に存在し、期日に支払われるか」を見極める必要があります。
請求書は自社で作成できる書類であり、金額や取引先を書き換えることが技術的には可能です。そのため請求書1枚だけでは、売掛金が実在することや過去に同じ取引先からきちんと入金されてきた実績を証明しきれません。ファクタリング会社は貸し倒れリスクを避けるため、入出金の履歴がわかる通帳のコピーや、申込者本人を確認できる書類などを追加で確認します。広告で「請求書のみ」と表現されている場合でも、多くは「請求書を中心に、ごく少ない書類で申し込める」という意味であり、文字どおり請求書1点だけで審査が通るわけではない点に注意が必要です。
実務でほぼ必須となる必要書類
必要書類が少ないことを売りにしているファクタリング会社でも、実務上は次の3点を基本セットとして求めるケースが多く見られます。請求書のみで申し込めると感じても、これらは事前に準備しておくとスムーズです。
- 請求書(売掛金の金額・取引先・入金期日が確定しているもの)
- 通帳のコピーまたは入出金明細(過去の取引実績と入金の事実を確認するため)
- 代表者・申込者の本人確認書類(運転免許証、マイナンバーカード、パスポートなど)
法人と個人事業主で異なる提出書類
提出書類は、申込者が法人か個人事業主かによっても変わります。法人の場合は、請求書と通帳のコピーの2点を中心に審査へ進めるケースが比較的多く、必要に応じて登記事項証明書や決算書が追加されます。一方で個人事業主は、事業の継続性や信用を補う情報が少ないため、請求書と通帳に加えて、開業届の控えや確定申告書、本人確認書類の提出を求められることが少なくありません。たとえばオンライン完結型のOLTAでは、個人事業主の場合に確定申告書(第一表)、直近4カ月分すべての事業用口座(普通預金・当座預金)の入出金明細、入金日が確定した請求書、本人確認書類が求められます。請求書1点だけで完結しないことが、サービス公式の案内からも読み取れます。
なぜ請求書以外の書類が求められるのか
請求書以外の書類が必要とされる理由は、大きく分けて3つあります。1つ目は売掛金の実在性の確認で、通帳の入出金履歴と請求書の取引先名・金額が一致しているかを照合します。2つ目は取引の継続性の確認で、同じ取引先から繰り返し入金されている実績があれば、期日どおりに支払われる可能性が高いと評価されます。3つ目は本人・事業者の特定で、本人確認書類によって申込者がなりすましでないことや、反社会的勢力でないことを確認します。これらはいずれも、利用者が不当に高い手数料を負わされたり、トラブルに巻き込まれたりしないための安全弁としても機能しています。
なお、求められる書類は売掛金の規模や入金期日によっても変わります。たとえば金額が大きい請求書ほど貸し倒れ時の損失も大きくなるため、ファクタリング会社はより慎重に取引先の信用や過去の入金実績を確認しようとします。入金期日が申込日から極端に先(たとえば数カ月先)の場合も、その間に取引先の経営状況が変わるリスクがあるため、追加資料を求められやすくなります。逆に、入金期日が近く、取引先が大手企業で、通帳に同じ取引先からの入金が継続的に記録されているようなケースでは、最小限の書類でスムーズに審査が進みやすくなります。請求書のみでの利用を目指すなら、こうした「審査が通りやすい売掛金」を選んで申し込むことも有効です。
請求書のみ(に近い書類)で使える条件とは
「請求書のみで使える」と感じられるサービスや状況には、いくつかの共通した条件があります。完全に請求書1点というわけではないものの、提出書類を最小限に抑えられる可能性が高いのは次のようなケースです。
- 同じファクタリング会社での2回目以降の利用(初回審査で取引実態が確認済みのため、提出書類が簡素化されやすい)
- オンライン完結型のサービスを利用する場合(書類のアップロードやAI審査により、求められる書類が絞られている)
- 取引先が上場企業や官公庁など信用力の高い相手で、売掛金の回収リスクが低いと判断される場合
- 請求書と通帳の内容が明確に一致しており、取引実績が読み取りやすい場合
特に重要なのが、初回利用と2回目以降の違いです。初回はファクタリング会社にとって相手の取引実態がまったく分からない状態のため、どうしても請求書だけでなく通帳や本人確認書類による確認が必要になります。一方で一度取引を行い、期日どおりに売掛金が入金された実績があれば、2回目以降は請求書の提出のみ、あるいはごく少ない追加書類で利用できる可能性が高まります。最短で現金化したい場合は、信頼できる1社と継続的に取引し、実績を積み上げていくことが、結果的に「請求書のみに近い」スピード感につながります。
申込から入金までの一般的な流れ
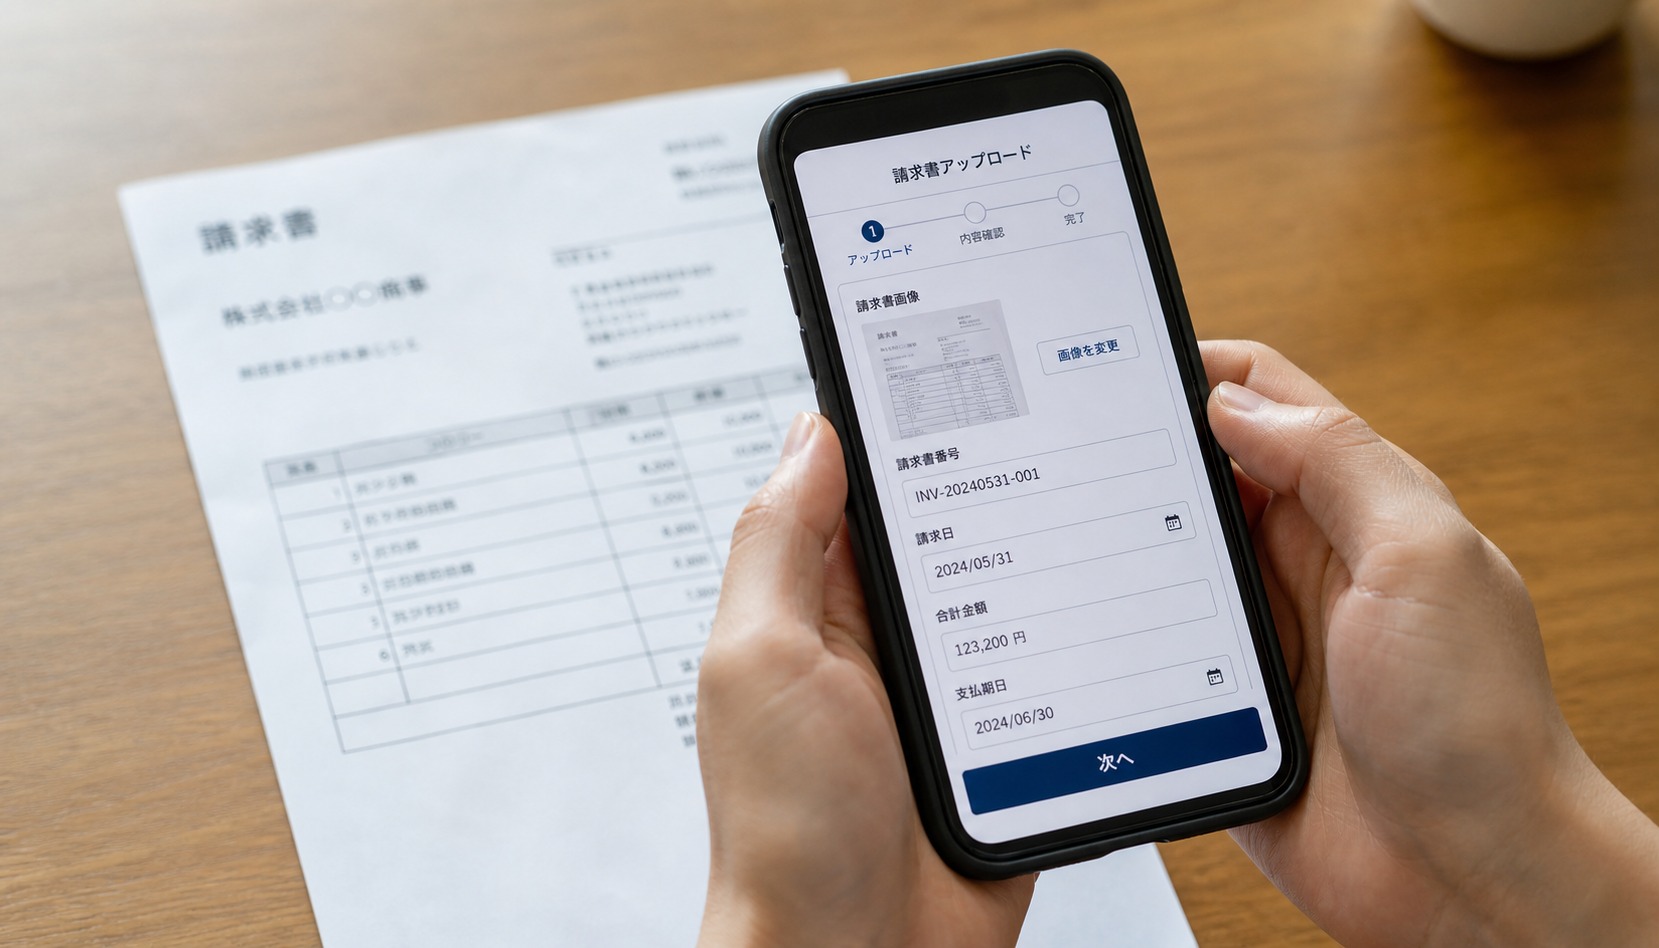
請求書中心で利用する場合の一般的な流れを把握しておくと、必要書類を準備するタイミングがわかりやすくなります。オンライン完結型のサービスでは、おおむね次の手順で進みます。まず公式サイトから申込フォームに必要事項を入力し、請求書・通帳のコピー・本人確認書類などをアップロードします。
次にファクタリング会社が提出書類をもとに審査と見積もりを行い、買取金額と手数料が提示されます。内容に納得できれば契約を締結し、契約後に買取代金が指定口座へ振り込まれます。OLTAの場合、書類が不備なくそろってから24時間以内に見積もり結果が回答され、契約後は即日または翌営業日に入金されます。この流れの中で書類の不備があると審査開始が遅れるため、請求書と通帳の記載内容が一致しているかを事前に確認しておくことが、スピードを左右する大きなポイントになります。
請求書中心で使えるファクタリングのメリット
提出書類を少なく抑えられるファクタリングには、資金繰りに追われる事業者にとって実用的なメリットがあります。代表的なものを整理します。
- スピードが速い:オンライン完結型では最短2時間〜即日での入金に対応するサービスもあり、申込から審査、入金までを当日中に終えられる場合があります
- 準備の手間が少ない:用意する書類が請求書と通帳、本人確認書類程度で済むため、急な資金需要にも対応しやすくなります
- 非対面で完結できる:書類をスマホやパソコンからアップロードでき、来店や郵送が不要なサービスも増えています
- 借入ではない:債権の売買のため負債が増えず、原則として担保・保証人が不要です
- 信用情報に影響しにくい:融資ではないため、銀行融資の審査や信用情報機関の登録に直接影響しにくく、赤字や税金の滞納があっても売掛先の信用が高ければ利用できる場合があります
これらのメリットは、月末や月初の支払いが重なる時期、取引先からの入金より先に仕入れや人件費の支払いが発生する場面で特に効果を発揮します。銀行融資のように審査に数週間かかると間に合わない急な資金需要に対して、請求書という「すでに発生している売掛金」を前倒しで現金化できることが、ファクタリング最大の利点といえます。ただしメリットだけに注目すると手数料負担を見落としやすいため、次のセクションの注意点とあわせて判断することが重要です。
特にオンライン完結型は、運営コストを抑えることで手数料水準を低く設定している傾向があります。たとえばOLTAのクラウドファクタリングは、必要書類をアップロードすると24時間(1営業日)以内に見積もり結果が回答され、手数料は2.0%〜9.0%と明示されています。買取金額に上限・下限を設けていないため、少額の請求書から比較的大きな金額まで柔軟に対応できる点も特徴です。書類の少なさだけでなく、手数料の透明性やスピード、対応できる金額の幅もあわせて確認するとよいでしょう。
あわせて意識したいのが、ファクタリングを単発の資金繰り手段としてだけでなく、日々の請求業務の効率化と組み合わせて考えることです。請求書の発行や入金管理がバラバラになっていると、いざ資金が必要になったときに「どの売掛金がいつ入金されるのか」を即座に把握できず、申込の判断が遅れがちです。普段から請求書をデジタルで一元管理し、入金予定を可視化しておけば、ファクタリングに回せる売掛金をすぐに選び出せ、必要書類の準備も短時間で済みます。資金調達のスピードは、申込時の操作だけでなく、日常の請求管理体制によっても大きく変わります。
見落としがちな注意点と手数料相場
書類が少ないことは便利な反面、注意すべき点もあります。第一に、書類が少ないほど審査時のリスク評価が保守的になり、手数料が高めに設定される傾向があることです。第二に、提出書類が少なくても、最終的に通帳や本人確認書類の追加提出を求められ、想定より時間がかかる場合があります。第三に、「書類不要」「審査なし」と過度に強調する業者には、後述する悪質業者が紛れているリスクがあります。
2社間・3社間の手数料相場
ファクタリングの手数料は、契約形態によって相場が大きく異なります。利用者とファクタリング会社の2者で契約する2社間ファクタリングは、取引先に知られずに利用できる反面、回収リスクが高いため手数料相場はおおむね8%〜18%程度(高い場合は10%〜30%とされることもあります)です。利用者・ファクタリング会社・取引先の3者で契約する3社間ファクタリングは、取引先の承諾を得る分リスクが低く、手数料相場は1%〜10%程度に収まります。一方、オンライン完結型では2社間でも2%〜12%程度と、従来より低い水準を実現しているサービスもあります。「請求書のみ」をうたう手軽さだけで選ばず、手数料率と入金スピードを総合的に比較することが大切です。
悪質業者の見分け方
請求書のみ・書類不要・審査なしといった手軽さを過度に強調する広告には、ファクタリングを装った違法な貸付業者(ヤミ金融)が紛れていることがあります。金融庁も、給与ファクタリングと称して個人の賃金債権を買い取る取引は貸金業に該当し、無登録業者による高額な手数料や悪質な取り立ての危険があるとして注意喚起を行っています。次のような特徴がある業者は避けるべきです。
- 契約書の写しや領収書を渡さず、口約束で取引を進めようとする
- 債権譲渡契約に償還請求権(買戻し義務)が付いている(実態は貸付けの可能性が高い)
- 小切手や手形、担保を差し入れないと取引しないと求めてくる
- 年率換算で数百%にもなるような、相場を大きく超える手数料を提示する
- 会社の所在地や固定電話、登記情報がはっきりせず、連絡先が携帯電話のみである
安全に利用するためには、契約前に手数料や契約形態の説明を書面で受け取ること、償還請求権の有無を確認すること、そして運営会社の所在地や実績を確認することが基本です。給与ファクタリングなど貸金業に該当する取引については、金融庁の登録貸金業者情報検索サービスや、日本貸金業協会の相談窓口(電話0570-051-051)で登録の有無を確認できます。正規のファクタリングは債権の売買であり、原則として買戻しを求められない点を押さえておきましょう。
よくある質問
請求書1枚だけでファクタリングは本当に使えますか?
原則として、請求書1枚のみで審査が完結することはほとんどありません。多くのファクタリング会社では、請求書に加えて通帳のコピーや本人確認書類を確認します。ただし、同じ会社での2回目以降の利用では、取引実態が確認済みのため請求書中心の少ない書類で済む可能性があります。
個人事業主でも請求書のみに近い形で使えますか?
個人事業主は法人より信用情報が少ないため、請求書と通帳に加えて、確定申告書や開業届、本人確認書類を求められることが一般的です。OLTAのように個人事業主も利用できるオンライン型サービスもありますが、その場合でも確定申告書や入出金明細の提出が必要です。請求書だけで完結すると考えず、これらを準備しておくと安心です。
書類が少ないと手数料は高くなりますか?
傾向としては、書類が少ないほどファクタリング会社のリスク評価が保守的になり、手数料が高くなる場合があります。一方で、オンライン完結型のように仕組みで効率化し、書類が少なくても2%〜12%程度の手数料を実現しているサービスもあります。書類の少なさと手数料はセットで比較するとよいでしょう。
審査なし・書類不要をうたう業者は使っても大丈夫ですか?
審査なしや書類完全不要を強調する業者には、ファクタリングを装った違法な貸付業者が紛れていることがあります。償還請求権が付いていたり、契約書を渡さなかったりする業者は避けてください。正規のファクタリングは債権の売買であり、必ず一定の確認と書面の交付が行われます。
まとめ
ファクタリングを請求書のみで完結させるのは基本的に難しく、実務では請求書に加えて通帳のコピーと本人確認書類が求められるのが一般的です。法人は請求書と通帳の2点を中心に進められるケースが多い一方、個人事業主は確定申告書などの追加書類が必要になります。それでも、同じ会社での2回目以降の利用やオンライン完結型サービスの活用、取引実績の積み上げによって、提出書類を最小限に抑え、最短即日に近いスピードで現金化できる可能性は十分にあります。手数料は2社間で8%〜18%程度、3社間で1%〜10%程度が目安で、オンライン型なら2%〜12%程度に収まることもあります。書類の少なさだけで選ばず、手数料の透明性や償還請求権の有無、運営会社の信頼性を確認し、悪質業者を避けることが、安全で賢い資金調達につながります。クラウドファクタリングの仕組みや手数料の詳細はOLTAで確認でき、請求書発行や請求業務の効率化についてはINVOYもあわせて活用すると、日々の資金繰り管理がよりスムーズになります。


カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…