


「ノンバンク」という言葉を、消費者金融のカードローンやビジネスローンの広告などで目にしたことがある方は多いと思います。銀行とは何がどう違うのか、なぜ審査が早いのか、金利はどのくらい高いのか、といった点は意外と整理されていないケースが多いです。特に事業資金の調達を検討する経営者や個人事業主にとっては、銀行融資とノンバンクのビジネスローン、さらにはファクタリングといった手段の違いを理解しておくことが、資金繰りの選択肢を広げることにつながります。本記事では、ノンバンクの定義、銀行との違い、種類、メリット・デメリット、利用時の注意点、総量規制との関係について、分かりやすく解説します。
目次
ノンバンクとは何か
預金業務を行わない金融機関
ノンバンクとは、銀行や信用金庫のように預金の受け入れを行わず、融資などの与信業務に特化した金融機関の総称です。消費者金融会社、信販会社、クレジットカード会社、リース会社、事業者向けローン会社などが該当します。銀行が預金として集めた資金を貸し出すというビジネスモデルを持つのに対し、ノンバンクにはその前提がありません。ノンバンクは自己資本や金融機関からの借入、金融債権の流動化などによって資金を調達し、それを個人や企業に貸し付けることで利益を得ています。
貸金業登録が事業の前提条件
日本国内でノンバンクとして貸付業務を行うには、貸金業法に基づき、内閣総理大臣または都道府県知事への登録が必須です。登録を受けた事業者は登録貸金業者として、金融庁や日本貸金業協会が公開している検索データベースに情報が掲載されます。登録は3年ごとの更新が必要とされており、更新を怠ると登録が失効する仕組みになっています。逆にこの登録を受けずに貸付を行う事業者は違法な貸金業者、いわゆる闇金融であり、利用者は年利にして極めて高い違法な金利を課される危険があるため、契約前に登録の有無を必ず確認する必要があります。
ノンバンクの規制強化の歴史的背景
かつてノンバンクの貸付金利には、利息制限法の上限を超えるものの罰則のない出資法の上限、当時は年29.2パーセントまでの、いわゆるグレーゾーン金利が存在し、これが多重債務問題の一因になっていました。2006年に貸金業法の改正が成立・公布され、出資法の上限金利を利息制限法と同じ水準まで引き下げてグレーゾーン金利を撤廃するとともに、総量規制が新たに導入されました。この改正貸金業法は段階的に施行され、2010年6月18日に完全施行されています。この結果、現在のノンバンクは、個人向けの貸付けについては原則として借り手の年収の3分の1を超える貸付けができない仕組みのもとで運営されています。なお「1社50万円・合算100万円」という金額は、貸金業者が年収を証明する書面の取得を求められる基準であり、総量規制そのものが適用される境界ではありません。
銀行系ノンバンクと独立系ノンバンク
現在の消費者金融大手の多くは、銀行グループの傘下に入っています。大手消費者金融各社はメガバンク系金融グループの子会社や関連会社となっており、銀行本体では対応しにくい小口・無担保の融資ニーズを、グループ内のノンバンクが担う体制が一般化しています。このように銀行とノンバンクは競合関係にあるだけでなく、同じグループ内で役割を分担する関係にもなっている点は、業界構造を理解するうえで重要なポイントです。信販会社やリース会社についても、大手商社や自動車メーカー系列など、特定の親会社を持つケースが多く見られます。
ノンバンクと銀行の違い
適用される法律が異なる
銀行の業務は銀行法によって規律されていますが、ノンバンクの貸付業務は貸金業法によって規律されています。この違いは金利の上限規制や借入総額の制限など、利用者に直接関わるルールの差につながります。銀行の金利は主に利息制限法の枠内で各行が自由に設定しており、ノンバンクも利息制限法の上限を超える金利を設定することはできません。利息制限法の上限は借入額が10万円未満で年20パーセント、10万円以上100万円未満で年18パーセント、100万円以上で年15パーセントと定められており、これはノンバンクにも銀行にも共通する上限です。
資金調達の方法が異なる
銀行は預金者から集めた資金を元に融資を行いますが、ノンバンクは預金業務を行えないため、銀行からの借入や社債発行、金融債権の流動化といった手段で資金を調達し、それを原資として個人や企業への融資に回しています。この資金調達コストの差が、後述する金利の違いに直結しています。
融資スピードと金利の傾向
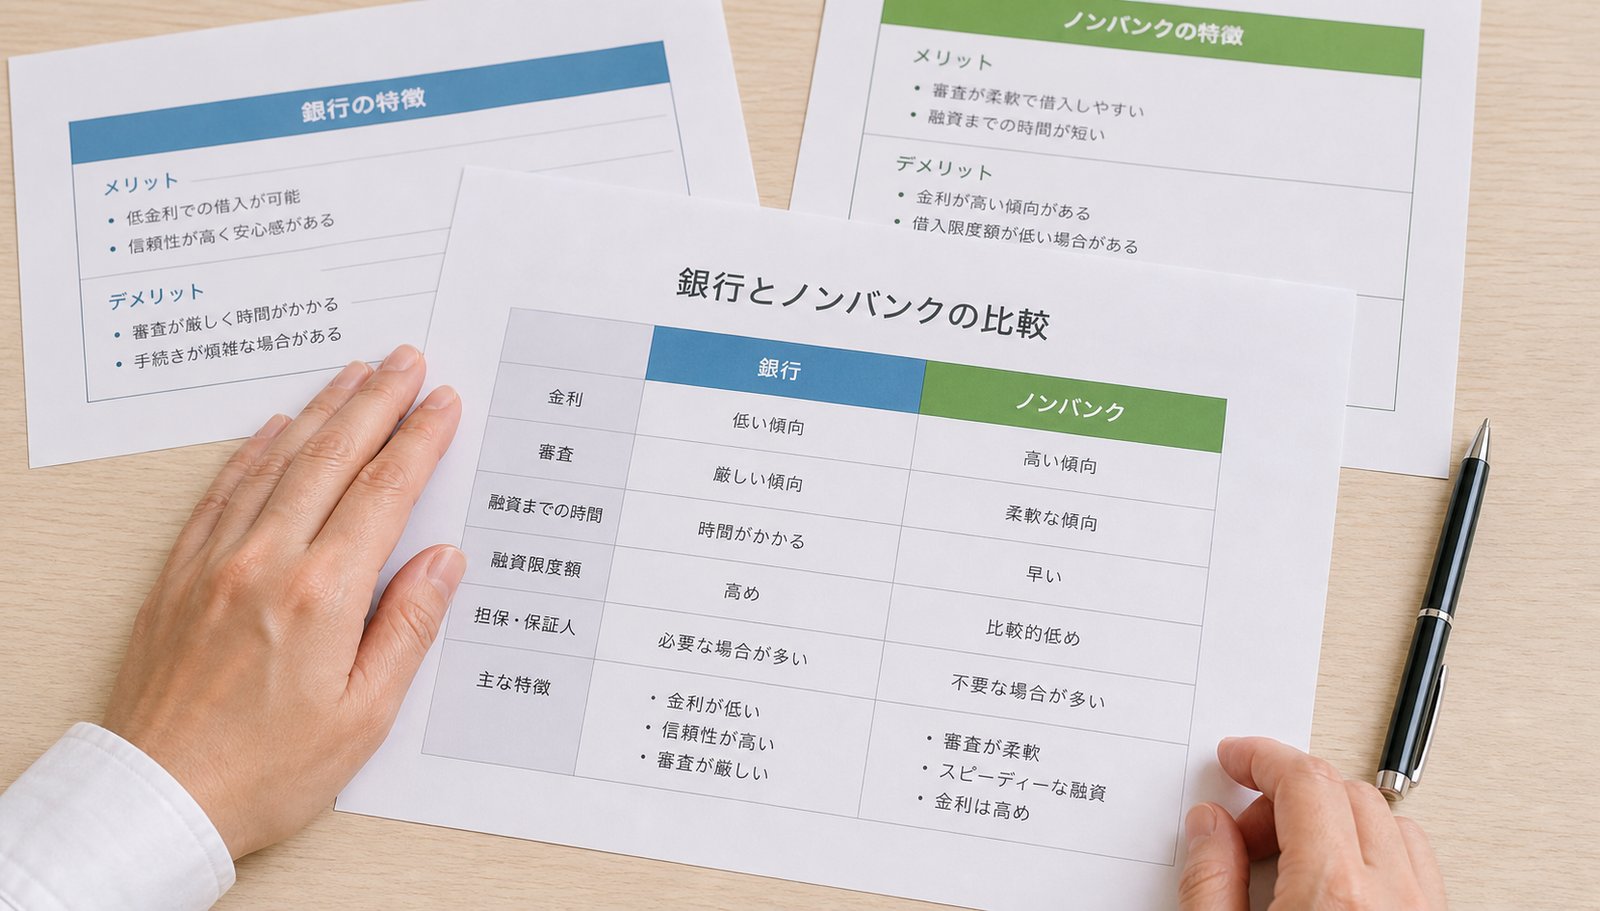
銀行のカードローンは審査に数日から1週間程度かかることが多いのに対し、消費者金融系のノンバンクでは最短で申込当日中に審査結果が出て融資が実行される場合があります。一方で金利は、銀行カードローンが年1.5パーセントから14.5パーセント程度のレンジであるのに対し、消費者金融のカードローンは年3.0パーセントから18.0パーセント程度と、上限に近いレンジで運用されることが多く、銀行よりも金利が高くなる傾向があります。このスピードと金利のトレードオフが、ノンバンクの最大の特徴と言えます。
ノンバンクの主な種類
ノンバンクと一口に言っても、扱う商品やサービスによっていくつかの業態に分かれます。代表的な4つを紹介します。
消費者金融
カードローンやキャッシングなど、個人向けに使途自由な小口融資を提供する業態です。無担保・無保証で借入ができる手軽さが特徴で、総量規制の対象となる代表的な業態でもあります。多くの消費者金融では、初めての利用者向けに一定期間の無利息サービスを設けている場合もありますが、利用条件は会社ごとに異なるため、契約前に必ず確認が必要です。
信販会社・クレジットカード会社
自動車ローンや教育ローンといった目的別ローン、店舗でのショッピングクレジットと呼ばれる分割払い、クレジットカードの発行と決済インフラの提供などを行う業態です。信販会社は目的別ローンや分割払いの信用供与を主な業務とする一方、クレジットカード会社は決済とショッピングの分割・後払い機能の提供を中心に据えている点で役割が異なります。近年はクレジットカード会社が信販機能を併せ持つケースも増え、両者の境界は実務上あいまいになりつつあります。
リース会社
企業が事業に必要な機械設備、OA機器、車両などを購入せずに借りて利用できるようにするリースを提供する業態です。設備の購入資金を一度に用意しなくてよいため、企業のキャッシュフロー改善に寄与します。リースには、契約期間を通じて解約が原則できず設備価格のほぼ全額を回収するファイナンスリースと、より短期の利用を前提としたオペレーティングリースがあり、資産の使い方に応じて選び分けられています。
事業者向けローン会社・ファクタリング会社
中小企業や個人事業主向けにビジネスローンや不動産担保ローンを提供する業態、および企業が持つ売掛金、つまり未回収の請求書を期日前に買い取り、早期に資金化するファクタリングを提供する業態です。ファクタリングは金銭の貸し借りではなく債権の売買契約であるため、貸金業法上の貸付けには該当せず、総量規制の対象外である点が、ローン形態の資金調達との大きな違いです。ファクタリングには、利用企業とファクタリング会社の2者間で契約する2者間ファクタリングと、取引先の同意を得て3者間で契約する3者間ファクタリングがあり、資金化のスピードや手数料の水準が異なります。
ノンバンクを利用するメリット
ノンバンクには銀行にはない強みがあります。事業資金の調達や個人の急な資金需要において、以下のような点がメリットとして挙げられます。
- 審査スピードが速く、最短で申込当日中に資金を受け取れる場合がある
- 銀行に比べて審査基準が柔軟で、個人事業主や創業直後の事業者でも利用できる可能性がある
- 無担保・無保証で利用できる商品が多く、担保となる資産を持たない事業者でも申し込みやすい
- 消費者金融からビジネスローン、リース、ファクタリングまで商品ラインナップが幅広く、資金ニーズに応じた選択肢がある
特に事業者にとっては、銀行融資の審査を待つ間の一時的な資金ショートを回避する手段として、ノンバンクの各種サービスを組み合わせて活用できる点が実務上のメリットになります。
ノンバンクを利用する際の注意点・デメリット
一方で、利用前に理解しておくべき注意点もあります。
- 資金調達コストの高さから、銀行に比べて金利が高めに設定されている傾向がある
- 個人向け融資の多くは総量規制の対象となり、年収の3分の1を超える借入は原則できない
- 借入残高が増えると信用情報機関に記録され、他社からの追加融資や将来のローン審査に影響する可能性がある
- 貸金業登録を受けていない違法業者、いわゆる闇金融が紛れているため、契約前に登録の有無を確認する必要がある
これらの注意点は、ノンバンクが劣っているという意味ではなく、銀行とは異なるリスクとリターンの構造を持つ金融機関であることを理解したうえで、目的に合わせて選択することの重要性を示しています。
総量規制とノンバンクの関係
個人向け融資に適用される総量規制
総量規制とは、貸金業法に基づき、個人が貸金業者から借り入れできる残高の総額を、原則としてその人の年収の3分の1までに制限する規制です。消費者金融やクレジットカードのキャッシング枠など、個人向けの貸付の多くがこの対象となります。総量規制は貸金業法特有の規制であり、銀行の融資には適用されません。同じ人が複数のノンバンクから借入をしている場合は、それぞれの残高を合算して判定されるため、1社ごとの残高だけを見て安心することはできません。
事業者向け融資は原則対象外
法人に対する貸付けは総量規制の対象外です。個人事業主に対する貸付けは原則として総量規制の対象となりますが、事業計画書や収支計画、資金計画などを提出し、事業のための借入であり返済能力があると認められる場合には、年収の3分の1という上限に縛られずに借入ができる例外貸付けの扱いを受けられます。事業資金を調達する個人事業主は、この例外貸付けの制度を理解しておくと選択肢が広がります。
ノンバンクを安全に利用するための確認ポイント
ノンバンクを利用する際は、以下の点を確認しておくと安心です。
- 日本貸金業協会や金融庁の登録貸金業者情報検索サービスで、貸金業登録番号の有効性を確認する
- 契約前に金利、返済期間、遅延時の違約金など契約条件を書面で確認する
- 複数社から同時に借り入れる場合は、総量規制に抵触しないか借入残高の合計を把握しておく
- 事業資金の調達では、ローン以外にファクタリングや法人カードの活用など複数の選択肢を比較検討する
事業資金の調達でノンバンクを検討する際のポイント
中小企業や個人事業主にとって、資金繰りの選択肢はノンバンクのビジネスローンだけではありません。銀行融資は金利が低い一方で審査に時間がかかり、ノンバンクのビジネスローンは審査が速い一方で金利が高めになる傾向があります。加えて、請求書を早期に資金化するファクタリングや、支払いサイトを延ばせる法人カードといった、そもそも借入を行わずに資金繰りを改善する手段も存在します。資金調達コストと調達スピード、返済負担のバランスを比較しながら、自社の状況に合った手段を選ぶことが重要です。例えばOLTA株式会社は請求書を活用した資金調達サービスを提供しており、銀行融資やノンバンクのビジネスローンとは異なる形で事業者の資金繰りを支援しています。また、請求書発行・カード払いサービスINVOYを活用すれば、取引先への支払いをカード払いに切り替えることで支払いサイトを実質的に延ばし、ノンバンクからの借入に依存しない資金繰り改善策としても検討できます。
よくある質問
ノンバンクは違法な業者なのですか
いいえ、ノンバンクという言葉自体は銀行以外の金融機関を指す業界用語であり、違法性を意味するものではありません。貸金業法に基づき正式に登録を受けた貸金業者であれば、消費者金融やビジネスローン会社も含めて合法的な金融機関です。登録を受けていない、いわゆる闇金融と混同しないよう、登録の有無を確認することが重要です。
ノンバンクの金利はどのくらい高いのですか
業態や商品によって異なりますが、消費者金融のカードローンでは年3.0パーセントから18.0パーセント程度、銀行のカードローンでは年1.5パーセントから14.5パーセント程度が目安とされています。いずれも利息制限法の上限、借入額に応じて年15パーセントから20パーセントを超えることはできません。ノンバンクは銀行より高めの金利帯になりやすい一方、審査スピードや柔軟性という別の価値を提供しています。
個人事業主がノンバンクから事業資金を借りる場合、総量規制は関係しますか
個人事業主への貸付けは原則として総量規制の対象ですが、事業計画書や資金計画を提出し、事業性のある借入であることと返済能力が認められれば、年収の3分の1を超える借入が可能な例外貸付けの適用を受けられる場合があります。事業資金の調達を検討する際は、この例外貸付けの仕組みについて貸金業者に確認するとよいでしょう。
ノンバンクを利用すると信用情報にどう影響しますか
ノンバンクを含む貸金業者との契約状況は、指定信用情報機関に登録されます。借入や返済の状況は加盟する金融機関間で共有されるため、複数社からの借入や返済の遅延があると、新たな借入の審査や将来のローン、クレジットカードの審査に影響する可能性があります。健全に利用するためには、返済計画を立てたうえで借入額を必要最小限に抑えることが大切です。
まとめ
ノンバンクとは、預金業務を行わず貸付業務に特化した、貸金業法に基づく登録貸金業者の総称です。銀行に比べて審査スピードが速く柔軟性が高い一方、資金調達コストの高さから金利は銀行より高めに設定される傾向があり、個人向け融資の多くは総量規制の対象となります。消費者金融、信販会社、クレジットカード会社、リース会社、事業者向けローン会社、ファクタリング会社といった多様な業態が存在するため、自分や自社の資金ニーズに合った業態と商品を選ぶことが大切です。利用の際は貸金業登録の有無を必ず確認し、契約条件を十分に理解した上で、必要に応じてファクタリングや法人カードといった資金繰りの選択肢と比較検討することをおすすめします。ノンバンクという言葉の意味を正しく理解しておくことは、個人の借入だけでなく、事業資金の調達手段を広い視野で検討するうえでも役立つはずです。





カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…