


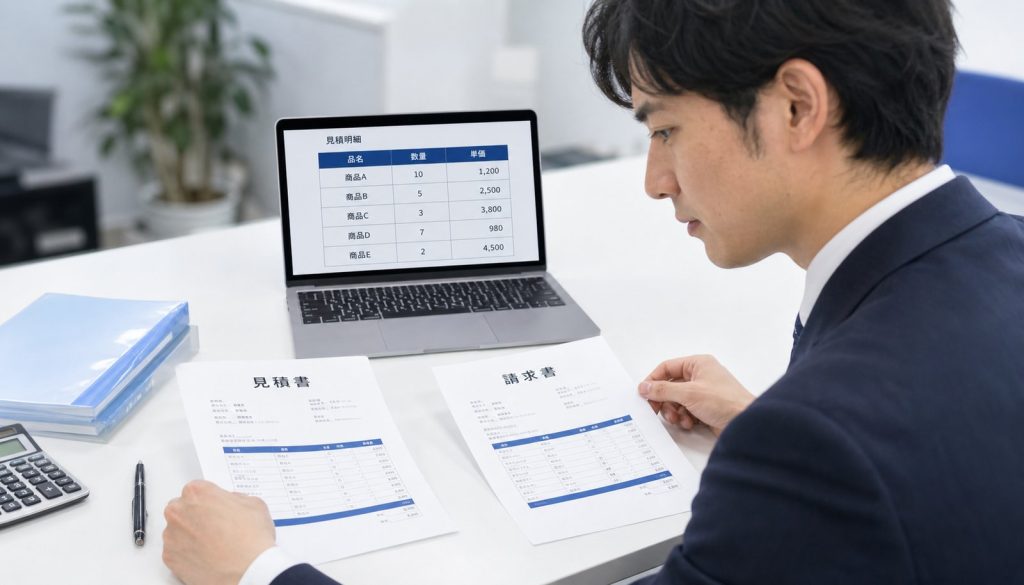
見積書を作ったあとで、まったく同じ品目名と数量と単価を、請求書にもう一度打ち込んでいませんか。書類の種類が変わるだけなのに入力をやり直す作業は、それ自体が時間を食います。しかも桁を1つ打ち間違えれば、入金額が合わずに取引先へ謝る羽目になります。
見積書から請求書への自動変換を使えば、確定した見積の内容をそのまま請求書へ引き継げます。品目も金額も税区分も同じデータを参照するため、写し間違いという事故がそもそも起きません。作業時間も短くなります。同じ数字がそのまま載っているとわかっていれば、送信前の確認も数十秒で終わります。
この記事では、変換で引き継ぐべき項目を洗い出したうえで、見積と請求で金額が変わったときの処理、請求書側にだけ必要になるインボイス制度の記載事項、電子帳簿保存法にそった保存方法までを順に整理します。あわせてツールを選ぶときの確認点と、受注から請求までの運用フローの作り方も紹介します。経理担当が1人しかいない会社や、確定申告まで自分でこなす個人事業主でも、そのまま動かせる手順に落として書きました。
目次
見積書から請求書への自動変換とは何か
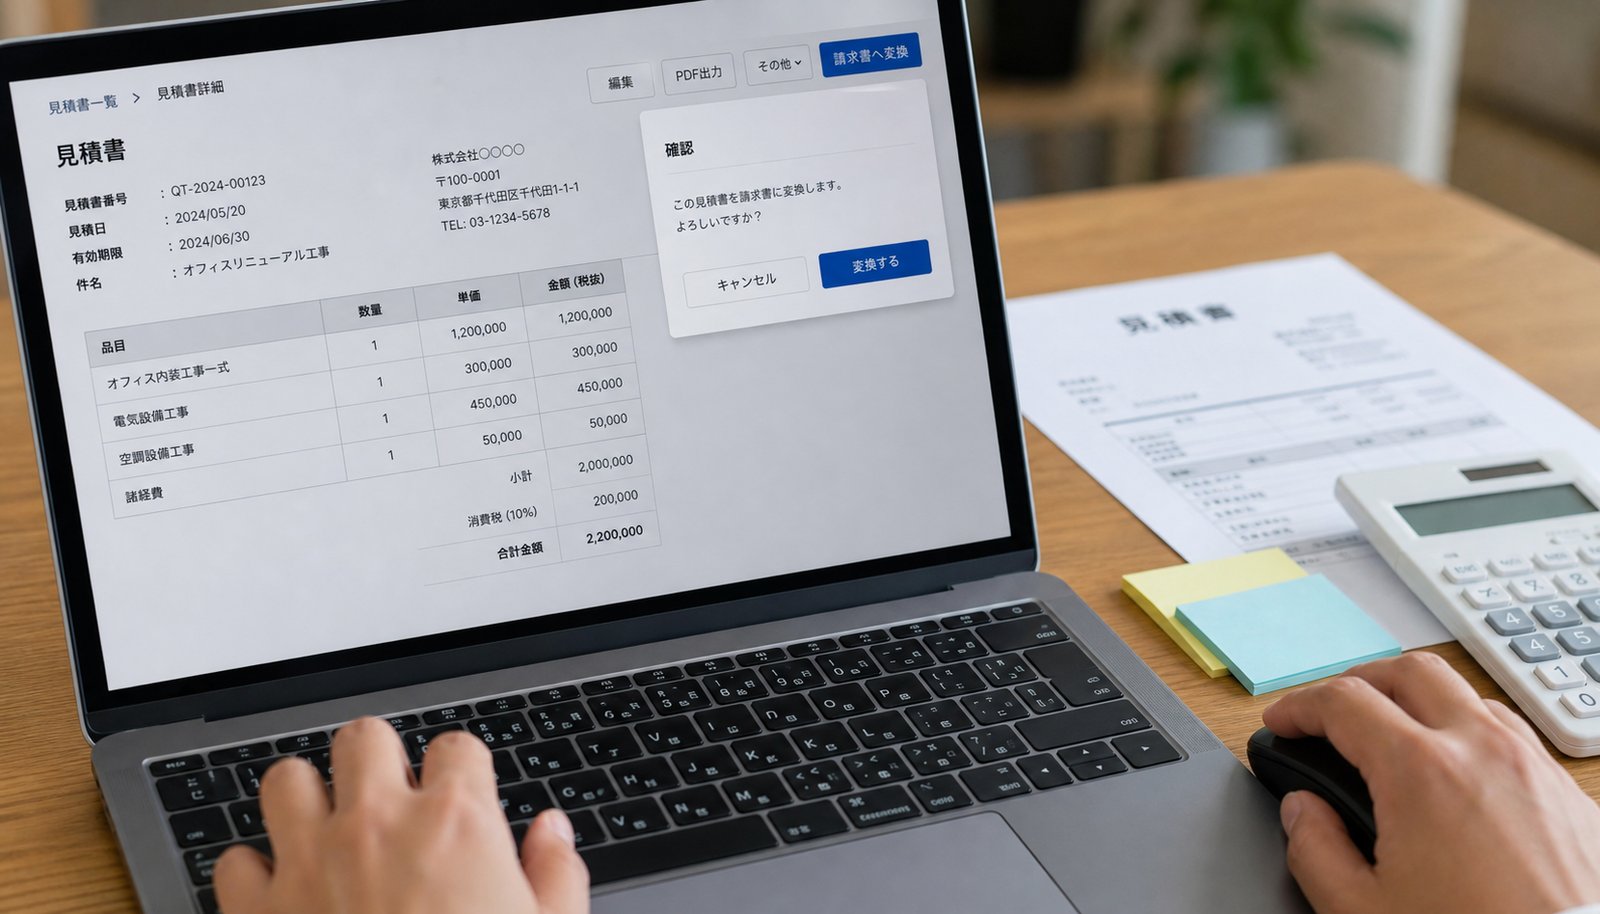
自動変換は、すでに作成した見積書のデータを土台にして、別の帳票を生成する機能です。多くのクラウド請求書サービスに標準で備わっており、見積書の画面から請求書を作る操作は数クリックで終わります。
確定した見積の内容をそのまま流す仕組み
紙やExcelで書類を作る場合、見積書と請求書は別々のファイルとして存在します。同じ取引の書類なのに、データのつながりがありません。一方でクラウドサービスの自動変換は、見積書のレコードを複製し、書類の種類だけを請求書に切り替えます。品目名、数量、単価、税区分、取引先の情報は、見積書に入力した値がそのまま入った状態で開きます。
担当者がやることは、請求日と支払期限を設定し、金額に変更があれば直すことだけです。ゼロから入力する作業と比べると、触る項目の数が大きく減ります。触る項目が少なければ、間違える機会も減ります。
手入力の転記で起きやすい間違い
転記のミスは、集中力を高めれば消えるという性質のものではありません。同じ数字を2回入力する作業そのものに原因があります。数字が並んだ書類を目で追って別の画面に打ち込めば、誰がやっても一定の割合で間違います。実際に多いのは次のような取り違えです。
・単価の桁を1つ落とす、または1つ増やす
・数量を隣の行の値と入れ替える
・軽減税率8%の品目を標準税率10%で計算する
・取引先の会社名を略称で書いてしまう
このうち税区分の取り違えは、金額のズレが小さいために気づかれにくく、あとから消費税の計算をやり直す原因になります。1円のズレでも、取引先の経理システムでは入金の照合が止まります。
二重入力が奪う時間
見積書を1件作るのに10分かかるとすれば、請求書への手入力にもほぼ同じ時間がかかります。月に30件の請求があれば、それだけで5時間が転記に消えます。自動変換に切り替えると、この時間の大部分が空きます。
浮いた時間の使い道は会社ごとに違いますが、入金の確認や未回収の督促に回せば、資金繰りの精度が上がります。転記作業は付加価値を生まない一方、入金管理は現金に直結します。
納品書や領収書へもつながる
帳票のつながりは請求書で終わりません。見積書から納品書を作り、納品書から請求書を作り、入金後に領収書を出すという流れも、同じデータを引き継いだまま進められます。1件の取引に対して書類が4種類あっても、入力は最初の1回で済みます。
見積書そのものの書き方に不安がある場合は、見積書の書き方と法対応をまとめた解説記事で必要項目を確認してから、変換の運用に入ると迷いが少なくなります。
変換で引き継ぐべき項目を整理する
自動変換に任せる範囲を決めるには、どの項目が引き継がれ、どの項目を人が触るのかを分けておく必要があります。ここを曖昧にしたまま運用すると、機能を使っていても確認作業が減りません。
品目名と数量と単価
明細行は変換の中心です。品目名は見積時の表現をそのまま使い、請求書で言い換えないほうが安全です。取引先の担当者は見積書と請求書を並べて照合するため、「Webサイト制作費」が「サイト構築費」に変わっているだけで問い合わせが発生します。
数量と単価も見積の値を維持します。単位の表記も同じにそろえます。「1式」と「1件」が混在すると、請求書を受け取った側で内容を追いにくくなります。
税区分と税率ごとの合計
消費税は標準税率10%と軽減税率8%が併存しています。飲食料品や定期購読の新聞が絡む取引では、明細ごとに税率が分かれます。自動変換では、この税区分が明細行の属性として引き継がれます。
注意したいのは、税率ごとに区分した消費税額の端数処理です。適格請求書では、端数処理は1つの請求書につき税率ごとに1回だけ行います。明細行ごとに消費税を計算して足し上げる方式で見積書を作っていると、請求書側の計算結果と1円単位で食い違うことがあります。切上げ、切捨て、四捨五入のどれを使うかは事業者が選べますが、社内で1つに決めておかないと書類ごとに結果が変わります。
取引先情報と宛名
宛名は正式名称で書きます。株式会社を「(株)」と略さず、部署名と担当者名まで入れると、取引先の社内で書類が回りやすくなります。取引先マスタに登録された情報が引き継がれる仕組みなら、この表記は自動的にそろいます。
住所や送付先が見積時と変わっている場合だけ、変換後に修正します。請求書の送付先が本社経理部で、見積書の宛先が現場担当者というケースは珍しくありません。
自社情報と登録番号
自社の名称、住所、振込先口座、そして適格請求書発行事業者の登録番号は、設定として持っておく項目です。毎回入力するものではありません。登録番号はTのあとに13桁の数字が続く形式で、法人の場合は法人番号がそのまま使われます。
振込先口座は請求書だけに必要な情報で、見積書にはありません。変換後に入っているかどうかを必ず確認します。口座情報の抜けは、入金の遅れに直結します。
見積と請求で金額が変わったときの処理
自動変換の落とし穴は、引き継いだ金額をそのまま信用してしまう点にあります。見積時と実際の作業内容が一致する取引ばかりではありません。
追加作業や仕様変更があった場合
制作や工事の案件では、途中で作業が増えることがよくあります。この場合、増えた分を明細行として追加し、何に対する費用なのかを書き添えます。「追加作業費」だけでは、取引先の担当者が上司に説明できません。「デザイン修正3回分」のように内容を特定できる書き方にします。
金額が増えるときは、請求書を出す前に取引先の合意を取ります。合意のないまま請求書を送ると、支払いが保留され、回収が翌月以降にずれ込みます。メールで見積の変更を伝えて返信をもらう程度でも、記録としては機能します。
値引きと端数処理
値引きは明細行にマイナスの金額で入れる方法と、小計から差し引く方法があります。どちらでも構いませんが、税率が混在する取引では扱いに気をつけます。値引きがどの税率の品目に対するものなのかで、消費税額が変わります。
請求額の端数を切り捨てて「きりのいい金額」にする調整もよくあります。この処理をした場合は、見積書の金額と請求書の金額が意図的に違う状態になります。あとから見返したときに理由がわかるよう、値引きの行として残しておくほうが安全です。
変更の経緯を残す
見積書と請求書の金額が違うとき、その差を説明できる状態になっているかどうかが問われます。税務調査でも取引先からの問い合わせでも、聞かれる内容は「なぜ違うのか」の一点です。
クラウドサービスの多くは、どの見積書から変換したかという関連情報を保持します。この紐づけがあれば、請求書の画面から元の見積書をたどれます。Excelで運用する場合は、ファイル名に案件番号を入れるなどの工夫が必要になります。
請求書側だけに必要になるインボイスの記載事項
見積書と請求書では、法律上求められる記載事項が違います。自動変換を使うときに最も見落としやすいのがこの差です。
適格請求書の6つの記載事項
消費税の仕入税額控除を受けるために、買い手は適格請求書を保存する必要があります。適格請求書として認められるには、次の6項目が記載されていなければなりません。
1. 適格請求書発行事業者の氏名または名称および登録番号
2. 取引年月日
3. 取引内容(軽減税率の対象品目である場合はその旨)
4. 税率ごとに区分して合計した対価の額および適用税率
5. 税率ごとに区分した消費税額等
6. 書類の交付を受ける事業者の氏名または名称
このうち登録番号、適用税率、税率ごとの消費税額は、見積書には入っていないことが多い項目です。自動変換の設定で請求書テンプレートに含まれているかを確認します。記載事項の詳しい考え方と消費税額の計算方法は、適格請求書の記載事項と消費税額の計算を解説した記事で確認できます。
見積書に登録番号を書く必要はあるか
結論として、見積書に登録番号を記載する義務はありません。インボイス制度が求めているのは、仕入税額控除の根拠となる書類の記載事項です。契約前の参考資料である見積書は、その対象に含まれません。
ただし任意で書いておく実務上のメリットはあります。取引先の購買部門が、発注前に相手が適格請求書発行事業者かどうかを確認したいケースが増えました。見積書の段階で登録番号を提示しておけば、その確認のやり取りが省けます。自動変換を前提にすると、見積書のテンプレートにも登録番号を入れておくほうが管理は単純になります。
2026年10月から経過措置の控除割合が70%に
適格請求書発行事業者ではない事業者からの仕入れについては、一定割合を控除できる経過措置があります。この割合が2026年10月1日から変わります。
・2023年10月1日から2026年9月30日まで 80%
・2026年10月1日から2028年9月30日まで 70%
・2028年10月1日から2030年9月30日まで 50%
・2030年10月1日から2031年9月30日まで 30%
経過措置は2031年9月30日で終了し、2031年10月1日以後は免税事業者等からの課税仕入れについて仕入税額控除ができなくなります。免税事業者との取引が多い会社では、10月をまたぐ請求書の税額計算に影響します。なお、経過措置を使うには帳簿と請求書等の保存が要件になります。
電子帳簿保存法にそったデータの残し方
自動変換で作った請求書は、そのまま電子データとして保存する対象になります。紙に印刷して保管する運用は、条件によっては認められません。
データで受け取った書類は紙に戻せない
2024年1月から、電子取引でやり取りしたデータはデータのまま保存することが義務になりました。メールに添付された請求書、クラウドサービス上で受け取った請求書、Webサイトからダウンロードした領収書が該当します。これを印刷して紙のファイルに綴じるだけでは、保存義務を満たしません。
自社が発行した請求書も、PDFをメールで送ったのであれば電子取引にあたります。送信した控えをデータで残します。クラウド請求書サービスを使っていれば、発行した書類はサービス内に残るため、この点は自動的に満たされます。
検索できる状態にする
電子取引データの保存には、真実性の確保と可視性の確保という2つの柱があります。真実性はタイムスタンプの付与か、訂正や削除の防止に関する事務処理規程の備置きで満たします。可視性のうち検索要件は、取引年月日、取引金額、取引先の3項目で検索できる状態にすることを求めています。
ただし基準期間の売上高が5,000万円以下の事業者は、税務職員によるダウンロードの求めに応じられるなら検索要件は不要です。小規模な事業者にとっては現実的な緩和で、フォルダに規則的なファイル名で保存する運用でも対応できます。
保存期間と起算日
保存期間は書類の種類と事業形態で変わります。法人は原則7年で、欠損金の繰越控除を行う事業年度は最長10年です。個人事業主は原則5年ですが、消費税の課税事業者として仕入税額控除を受ける場合は7年になります。
適格請求書については、交付した側も写しを7年間保存する義務があります。この7年は、課税期間の末日の翌日から2か月を経過した日から数えます。決算日の翌日ではないため、うっかり1年早く捨ててしまう事故が起きやすい部分です。
自動変換ツールを選ぶときの確認点
機能名が同じでも、できることの範囲はサービスごとに違います。無料で試せるものが多いため、次の観点で実際の画面を触って比べます。
対応する帳票と変換の方向
見積書から請求書への変換だけでなく、納品書や発注書、領収書に対応しているかを確認します。取引の流れに書類が1つでも足りないと、そこだけ手入力に戻ってしまいます。
変換の方向も見ておきます。見積書から請求書への一方向しかできないサービスと、納品書から請求書、請求書から領収書というように双方向でつなげるサービスがあります。商習慣によって必要な流れは変わるため、自社の書類の順番と合うかを見ます。
税区分の自動計算と端数処理の設定
税率が混在する取引を扱うなら、明細行ごとに税区分を指定できる仕様が必要です。書類全体に1つの税率しか設定できないサービスでは、軽減税率の対象品目を含む請求書が作れません。
端数処理の方法を選べるかどうかも確認します。切上げ、切捨て、四捨五入のいずれかに固定されているサービスもあります。取引先の計算方法と合わないと、毎回1円のズレを説明することになります。
取引先マスタと変換履歴
取引先の情報をマスタとして持てるかどうかで、宛名の表記ゆれが決まります。マスタがあれば、正式名称は1か所を直すだけで全書類に反映されます。
変換履歴も見ておきたい機能です。どの見積書から作った請求書なのかがたどれると、金額の差異を調べる時間が大きく変わります。案件の担当者が異動したあとでも、書類だけで経緯を追えます。
料金と法対応
インボイス制度と電子帳簿保存法への対応は、書類を作る側の必須条件です。JIIMA認証を取得しているサービスなら、保存要件を1つずつ自分で確認する手間が省けます。
料金は、書類の発行件数や利用人数で変わる設計が多くあります。基本機能を無料で使えるサービスもあります。クラウド請求書INVOYの機能一覧のように、対応帳票と料金を並べて公開しているページを見ると比較が進めやすくなります。
受注から請求までの運用フローの作り方
ツールを導入しても、社内の手順が決まっていなければ効果は限定的です。誰が何をどの順番でやるのかを、紙1枚に書ける粒度まで決めます。
見積の段階で確定させておく項目
自動変換の精度は、見積書の作り込みで決まります。品目名を具体的に書き、単位をそろえ、税区分を正しく設定しておけば、請求書側で直す項目はほとんど残りません。逆に「一式」でまとめた見積書からは、内訳のある請求書を作れません。
有効期限と支払条件も見積の段階で書いておきます。支払サイトを見積書に明記していれば、請求書の支払期限は自動的に決まります。あとで交渉になる要素を先に潰しておくと、請求時のやり取りが減ります。
受注が決まったあとの手順
受注が確定したら、その見積書のステータスを更新し、納品や作業の進行に入ります。作業中に仕様が変わったときは、その時点で見積書を改訂するか、変更内容をメモとして残します。請求書を作る段になって思い出そうとすると、必ず抜けが出ます。
納品または作業完了を確認したら、見積書から請求書へ変換します。請求日、支払期限、振込先の3点を確認し、金額に変更があれば明細を直します。ここまでの作業は、慣れれば1件2分程度で終わります。
なお2026年1月1日から、下請法が中小受託取引適正化法(取適法)に改称され、内容も改正されました。発注書面については、受託者の承諾がなくてもメールなどの電磁的方法で交付できるようになりました。手形による支払いは禁止され、紙の約束手形と小切手は2027年3月末までに廃止される方向です。委託取引がある会社は、請求と支払の条件を見直す時期にあたります。
差異チェックを誰がいつ行うか
自動変換で転記ミスはなくなりますが、判断のミスは残ります。そこで請求書を送信する前に、見積書との差異を1人が確認する手順を入れます。確認する項目は多くありません。合計金額、税率ごとの消費税額、振込先、支払期限の4点です。
担当者が1人しかいない場合は、送信前に一晩おく方法が現実的です。作成直後の目は間違いを見つけにくく、時間をおくと気づけます。見積書の基礎知識をまとめた記事一覧も、社内ルールを作るときの確認材料になります。
よくある質問
見積書と請求書で消費税額が1円ずれました。どちらが正しいのでしょうか
適格請求書として正しいのは、税率ごとに1回だけ端数処理をした金額です。明細行ごとに消費税を計算して合計する方式では、端数処理の回数が増えるため結果がずれます。見積書がその方式で作られていた場合、請求書側の金額が正しい扱いになります。取引先に事前に伝えておけば、照合の際の混乱を防げます。社内では、見積書も税率ごとに1回だけ端数処理する設定に統一しておくと、そもそもズレが発生しません。
見積書の有効期限が切れたあとに受注した場合、そのまま変換してよいのでしょうか
有効期限を過ぎた見積書は、価格を保証する効力を失っています。原材料費や外注費が上がっていれば、同じ金額で請け負う理由はありません。実務上は、期限切れの見積書を複製して新しい見積書を作り直し、金額を見直してから受注する流れが安全です。金額に変更がない場合でも、日付を更新した見積書を出し直しておくと、あとから条件を確認しやすくなります。
分割で請求する場合も変換機能は使えるのでしょうか
使えます。着手金と完了時払いのように2回に分ける場合は、同じ見積書から請求書を2件作り、それぞれの明細を該当分に絞ります。件名に「(着手金)」「(完了時)」のように区別を入れておくと、取引先の経理でも突き合わせがしやすくなります。合計額が見積書の金額と一致しているかは、2件目を発行する前に必ず確認します。分割の条件そのものは、見積書の段階で書いておくのが望ましいです。
変換後に請求書だけを修正したら、見積書も書き換わるのでしょうか
一般的なクラウド請求書サービスでは、変換後の請求書は独立した書類として扱われます。請求書の金額を直しても、元の見積書は変わりません。この仕様のおかげで、見積書は提示時点の記録として残ります。ただし関連情報として紐づいているだけの状態なので、見積書の内容を変えたときに請求書へ自動反映されることもありません。仕様変更があった場合は、両方の書類をどう扱うかを決めておきます。
無料のツールでもインボイス制度に対応できるのでしょうか
無料プランでも、適格請求書の6つの記載事項を満たす書類を作れるサービスはあります。判断の基準は料金ではなく、登録番号の表示、税率ごとの区分表示、税率ごとの消費税額の計算に対応しているかどうかです。あわせて、発行した書類のデータが保存され、取引年月日と金額と取引先で検索できるかも確認します。この2つを満たしていれば、無料プランでも制度への対応そのものは可能です。
まとめ
見積書から請求書への自動変換は、確定した内容をそのまま引き継ぐことで、手入力の転記が生む写し間違いをなくす機能です。品目名と数量と単価はもちろん、税区分と取引先情報まで引き継がれるため、請求書側で触る項目は日付と支払条件に絞られます。
一方で、請求書には見積書にない記載事項があります。登録番号、適用税率、税率ごとの消費税額は、請求書のテンプレート側で用意しておく必要があります。2026年10月1日からは免税事業者等からの仕入れに係る経過措置の控除割合が80%から70%に下がるため、10月をまたぐ取引では税額の扱いに注意します。
保存についても押さえておきます。データでやり取りした請求書は、データのまま残すことが2024年1月から義務です。法人は原則7年、個人事業主は原則5年という保存期間を前提に、検索できる状態を保ちます。
ツールを選ぶときは、対応帳票、明細ごとの税区分、端数処理の設定、変換履歴の4点を実際の画面で確かめてください。そのうえで、見積の段階で内容を作り込み、送信前に差異を確認する手順を決めれば、請求業務にかかる時間は目に見えて短くなります。


カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…