


月末になると机の上に請求書が積み上がり、どれが未処理でどれが支払済みなのか分からなくなる。取引先から「入金の確認が取れません」と連絡が入り、調べてみたら社内のどこかで請求書が止まっていた。経理の現場でよく起きるこうした事故は、担当者の注意力が足りないから起きるわけではありません。受け取った請求書をどう扱うかが業務フローとして決まっていないと、処理は人の記憶に依存します。記憶に依存した処理は、繁忙期に必ず抜けます。
受領から保存までの流れを一度きちんと組み立てておくと、月次締めの作業は目に見えて軽くなります。支払漏れや二重支払といった事故も、チェックポイントを置く場所さえ間違えなければ起きにくくなります。この記事では、紙とメールとPDFが入り混じった現場を前提に、受け取った請求書を管理する業務フローを受領から保存まで順に整理します。インボイス制度で必要な確認項目、電子帳簿保存法の保存要件、管理台帳の作り方、Excelで回せる限界とシステム化の判断基準まで扱います。経理担当が1人か2人の会社でも、今日から着手できる粒度に落として説明します。
目次
受取請求書の管理とは何を指すのか
発行側の管理と受領側の管理は目的が違います
請求書の管理と聞くと、自社が発行した請求書の入金確認を思い浮かべる方が多いかもしれません。受け取った側の管理は目的が変わります。発行側の関心は「回収できているか」に集まりますが、受領側の関心は「正しい金額を、正しい期日に、1回だけ支払えているか」と「税務上必要な形で保存できているか」の2点に集まります。
この違いは実務の設計に影響します。発行側の管理は入金という外部からの入力で自動的に答え合わせができますが、受領側は自分で照合の仕組みを作らないと誤りに気づけません。過払いをしても、相手から連絡が来るとは限らないからです。
管理の対象になる書類の範囲
受領側で管理すべき書類は請求書だけではありません。発注書や納品書、検収記録、契約書の支払条件が請求書と結びついていないと、金額の妥当性を判断できません。実務では、請求書1枚に対して「何を発注したか」「実際に届いたか」「単価は契約どおりか」を突き合わせる作業が発生します。この突き合わせを三点照合と呼び、購買部門を持つ企業では標準的な統制になっています。
小規模な事業者であれば、発注書を毎回作るのは現実的ではありません。その場合はメールのやり取りや見積書を証跡として残し、請求書と同じフォルダで管理する運用に置き換えます。
管理が崩れたときに実際に起きること
支払期日を過ぎてしまえば取引先との関係に傷がつきます。それより静かに損失を生むのは、仕入税額控除が取れなくなる事故です。適格請求書の要件を満たさない書類を受け取ったまま放置し、決算間際に気づいて再発行を依頼しても、相手が廃業していれば手の打ちようがありません。控除できなかった消費税額はそのまま自社の負担になります。
もう1つは税務調査での指摘です。電子取引のデータを紙に印刷して原本を捨てていた、あるいはメール添付のPDFをメールボックスに置いたままにしていたという状態は、保存要件を満たしていないと判断される余地があります。日々の運用が積み上がって後から直せなくなる領域なので、早めに手を入れる価値があります。
受領から保存までの業務フローを7ステップに分解する
ステップ1 受付窓口を1つに集約します
最初にやるべきことは、請求書がどこから入ってくるかを棚卸しし、入口を絞ることです。郵送、担当者の個人メール、取引先のWebポータルからのダウンロード、営業担当が手渡しで持ち帰るケースまで、経路は思っているより多岐にわたります。経路が分散したままでは、その先のどのステップを整えても抜けが残ります。
現実的な集約策は、請求書専用のメールアドレスを1つ作り、取引先への案内と社内周知を同時に行うことです。郵送で届いた紙は受領した日にまとめてスキャンし、同じ保管場所に集めます。請求書の受取・受領をクラウドで一元管理する方法のように、受領チャネルを1か所にまとめられるサービスを使う選択肢もあります。
ステップ2 内容と要件を確認します
受領したら、支払の妥当性と書類としての要件を確認します。妥当性の確認は、宛名が自社になっているか、金額と単価が発注内容と一致するか、支払期日と振込先が前回と変わっていないかを見ます。振込先の変更は詐欺の典型的な手口でもあるため、変更があった場合は必ず電話などの別経路で確認する運用にしておきます。
書類としての要件は、後述する適格請求書の記載事項6項目と、登録番号の有効性です。ここで不備を見つけたらすぐに再発行を依頼します。承認や支払まで進んでから差し戻すと、期日に間に合わなくなります。
ステップ3 承認ワークフローを通します
金額と内容を確認した請求書は、権限のある人が承認します。承認者を決めていない、あるいは経理担当が確認と承認を兼ねている状態は、統制として弱くなります。少人数の会社であっても、経理担当が内容を確認し、代表者または部門責任者が支払を承認するという2段階は確保したいところです。
承認の記録は残します。紙であれば承認印と日付、システムであれば承認ログが残ります。誰がいつ承認したかを追えることが、後で問題が起きたときの手がかりになります。金額に応じて承認者を変える基準を作っておくと、少額の請求書で代表者の手を止めずに済みます。
ステップ4 仕訳を起こします
承認後、買掛金や未払金として計上します。役務の提供を受けた期間と請求書の日付がずれる場合は、発生主義で計上時期を判断します。3月決算の会社が3月分の業務委託費を4月に請求書で受け取った場合、費用は3月に計上します。
勘定科目の使い分けで迷いやすいのが買掛金と未払金です。仕入や外注のように営業活動の主目的にかかる債務は買掛金、それ以外の債務は未払金で処理します。未払金と未払費用の違いと仕訳を整理しておくと、月次の科目のばらつきが減ります。
免税事業者から受け取った請求書については、帳簿に「経過措置の適用を受ける旨」を記載する必要があります。この記載が漏れると経過措置が使えず、控除額がゼロになる扱いを受ける余地があります。仕訳の摘要欄に定型文を入れる運用にしておくと確実です。
ステップ5 支払を実行します
支払は期日ごとにまとめます。都度振込をやめて週1回や月2回の支払日にまとめるだけで、振込手数料と作業時間の両方が下がります。振込データを作るときは、承認済みの請求書一覧から作成し、承認前のものが混ざらないようにします。請求書の支払い処理の流れと仕訳を社内の手順書のたたき台にすると、担当が変わったときの引き継ぎが楽になります。
ステップ6 支払ステータスを更新します
振込が完了したら、その日のうちに台帳の支払ステータスを更新します。ここを後回しにすると、二重支払の温床になります。振込完了と台帳更新を1つの作業として扱い、片方だけ終わった状態を作らないことが要点です。
ステップ7 法定の形式で保存します
最後に、電子帳簿保存法の要件を満たす形で保存します。メールで受け取ったPDFは電子取引に該当するため、データのまま保存します。紙で受け取ったものは紙のまま7年間保管するか、スキャナ保存の要件を満たして電子化します。保存の詳細は後の章で扱います。
インボイス制度で受取請求書に必要なチェック項目
適格請求書の記載事項は6項目です
国税庁が示す適格請求書の記載事項は次の6項目です。取引の相手方から交付を受ける請求書等がこれを満たしていなければ、原則として仕入税額控除の対象になりません。
1. 書類作成者の氏名または名称および登録番号
2. 取引年月日
3. 取引内容(軽減税率の対象品目である旨)
4. 税率ごとに区分して合計した税込対価の額および適用税率
5. 税率ごとに区分した消費税額等
6. 書類の交付を受ける事業者の氏名または名称
小売業や飲食業などが交付する適格簡易請求書では、6番目の交付を受ける事業者名の記載が不要になり、適用税率と消費税額等はいずれか一方の記載でよいとされています。受け取る側は、どちらの様式なのかを踏まえて確認します。
登録番号の有効性を確認する方法
登録番号は「T」に13桁の数字が続く形式です。法人の場合、13桁部分は法人番号と一致します。番号が書かれていることを確認するだけでは足りません。国税庁の「適格請求書発行事業者公表サイト」で検索し、その番号が実在し、取引時点で登録されているかを確認します。
登録の取消しや失効は起こります。毎月すべての取引先を確認するのは負担が大きいので、新規取引の開始時と、年に1回の一括確認という頻度で運用する会社が多いようです。確認した日付と結果を台帳に残しておくと、税務調査で説明しやすくなります。
2026年10月から控除率が70%に下がります
適格請求書発行事業者以外からの仕入れについては、一定割合を控除できる経過措置が設けられています。令和8年度税制改正でこの経過措置は延長され、控除割合の引き下げが5段階になりました。
1. 2023年10月1日から2026年9月30日まで、80%
2. 2026年10月1日から2028年9月30日まで、70%
3. 2028年10月1日から2030年9月30日まで、50%
4. 2030年10月1日から2031年9月30日まで、30%
5. 2031年10月1日以降は経過措置が終了
2026年8月時点で参照できる解説記事の一部は、改正前の3段階のスケジュールを載せたままになっています。「2026年10月から50%」という記述を見かけた場合は、改正後の70%が正しい数値です。あわせて金額の上限も引き下げられ、同一の相手先からの課税仕入れの合計額(税込)が1年で1億円を超える場合、その超えた部分には経過措置を適用できない扱いになりました。控除割合の判定は、原則として課税仕入れを行った日で行います。
控除率が80%から70%に下がると、免税事業者への支払1件あたりの実質負担は増えます。税込110万円の支払であれば、控除できない消費税相当額は2026年9月までが2万円、10月以降は3万円です。免税事業者との取引が多い会社は、9月末までに取引条件を見直すかどうかを判断しておくと安全です。
免税事業者からの請求書を受け取ったときの帳簿記載
経過措置を使うには、帳簿に相手方の名称、取引年月日、取引内容、対価の額に加えて、経過措置の適用を受ける旨を記載します。請求書側は、登録番号の記載がない区分記載請求書と同等の事項があれば足ります。登録番号がないこと自体が問題になるわけではないという点を、社内で共有しておくと現場が混乱しません。
電子帳簿保存法に沿った保存要件
電子取引のデータはデータのまま保存します
メールに添付されたPDF、取引先のWebサイトからダウンロードした請求書、EDIで受信したデータは、いずれも電子取引に該当します。2024年1月からは、これらを印刷した紙だけで保存する扱いは認められていません。データを保存したうえで、必要なら紙も併用するという順序になります。
メールボックスに置いたままにする運用は避けたいところです。担当者が退職してアカウントを削除した瞬間に証憑が消えます。共有フォルダかシステムに集約し、個人の環境に証憑を置かないルールにします。
真実性の確保と可視性の確保
電子取引データの保存には、真実性の確保と可視性の確保という2つの柱があります。真実性の確保は、データが後から改ざんされていないことを担保する要件です。タイムスタンプの付与、訂正削除の履歴が残るシステムの利用、あるいは事務処理規程を定めて運用するといった方法のいずれかで満たします。
可視性の確保は、必要なときに誰でも内容を確認できる状態にしておく要件です。ディスプレイやプリンタで速やかに出力できること、システムの概要書類を備え付けること、検索できることが含まれます。中小企業では、無料で公開されている事務処理規程のひな型を使って真実性を満たし、フォルダとファイル名のルールで可視性を満たす組み合わせが取り組みやすい選択になります。
検索要件とファイル名のルール
検索要件では、取引年月日、取引金額、取引先の3項目で検索できる状態が求められます。専用システムがなくても、ファイル名を「20260814_330000_〇〇商事」のように統一し、Excelで索引簿を作れば要件を満たせます。
基準期間(2年前)の売上高が5,000万円以下の事業者は、税務職員のダウンロードの求めに応じられる状態であれば検索機能そのものが不要とされています。この売上基準は令和5年度税制改正で1,000万円以下から引き上げられました。売上が基準を超える見込みの会社は、超える前にファイル名ルールを整えておくと移行が楽です。
なお、要件に従った保存ができないことに相当の理由があり、ダウンロードの求めに応じられる場合には、検索要件などを免除する猶予措置もあります。ただし免除されるのは要件の一部で、保存義務そのものは残ります。「猶予措置があるから紙だけでよい」という理解は誤りです。
紙で受け取った請求書の取り扱い
郵送で届いた紙の請求書は、紙のまま保管しても法令上は問題ありません。電子化したい場合は、スキャナ保存の要件に沿って対応します。一定の解像度と階調でスキャンし、入力期間の制限内に処理し、訂正削除の履歴が残るシステムを使うか、タイムスタンプを付与します。
紙と電子が混在する現場では、保管場所が2つに分かれることが混乱の原因になります。紙も受領時にスキャンして電子の保管場所に登録し、原本は別途まとめて箱で保管するという二層構造にすると、探す場所は1つに保てます。
保存期間は原則7年間
請求書等の保存期間は、その課税期間の末日の翌日から2か月を経過した日から7年間です。3月決算の会社が受け取った請求書であれば、6月1日を起点に7年間となります。6年目と7年目は、帳簿または請求書等のいずれか一方の保存でよいとされています。
欠損金の繰越控除を適用する法人は、帳簿書類の保存期間が10年間になる点にも注意します。制度ごとに年数が違うため、実務では長い方に合わせて10年保管とする会社も少なくありません。
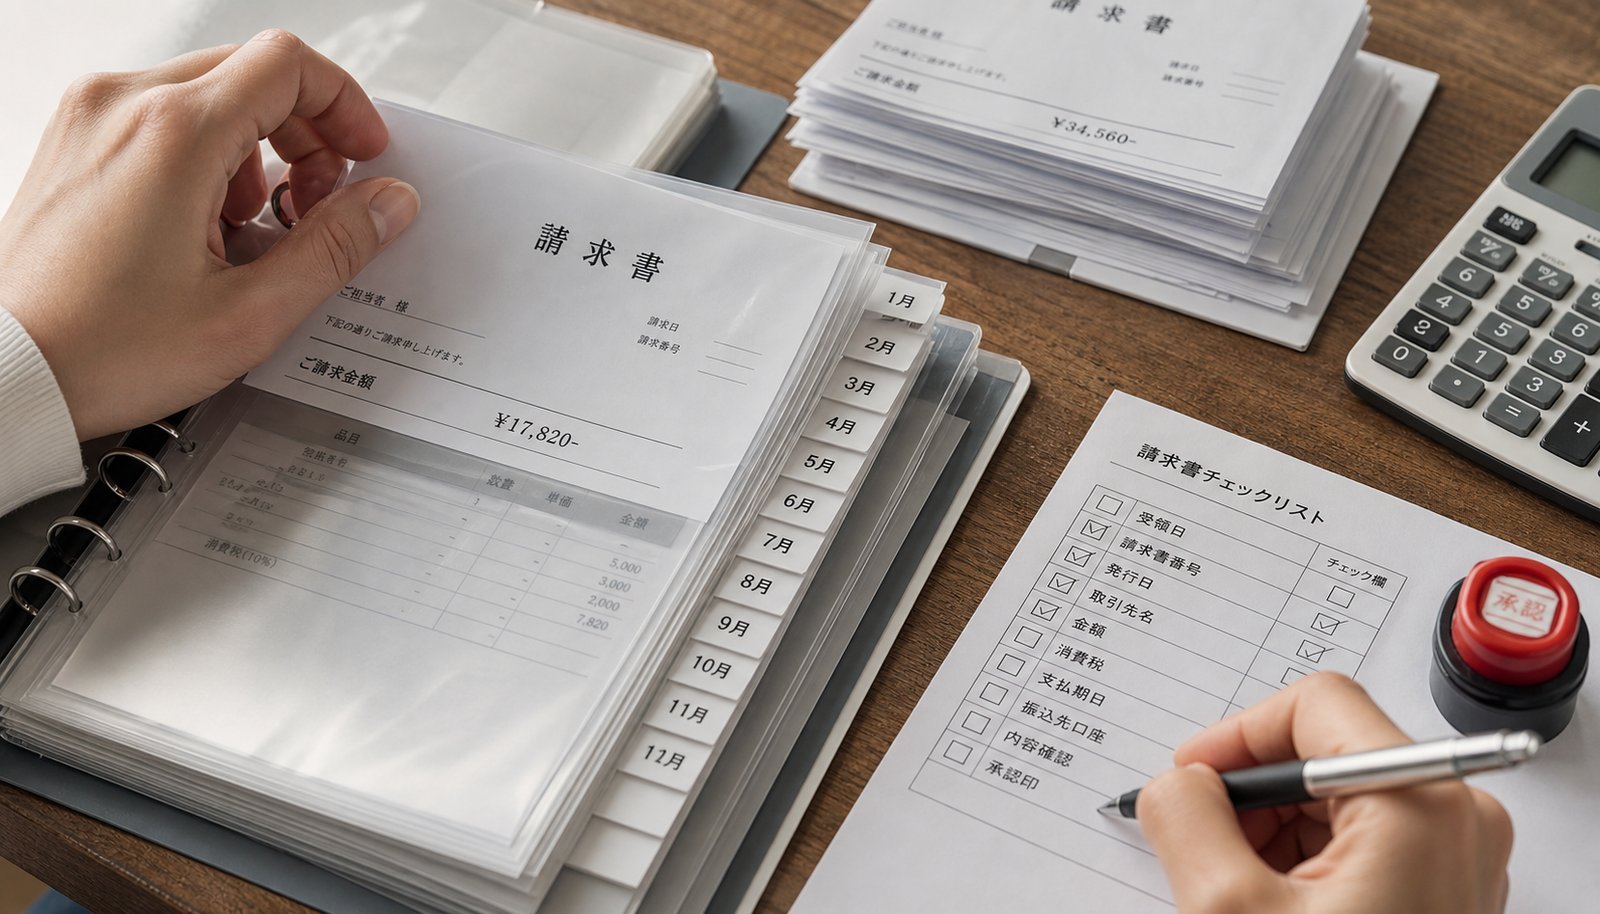
紙とメールとPDFが混在する現場をどう整えるか
経路の分散が生む具体的な不都合
Sansanが2024年4月に公表した請求書の発行業務に関する実態調査では、請求書発行で紙の割合が高いと回答した企業が62.8%、電子の割合が高いと回答した企業が22.5%でした。発行側が紙中心である以上、受け取る側にも紙は届き続けます。紙と電子の両方を扱う前提で運用を組むほかありません。
経路が分散すると、まず「全部そろったか」が分からなくなります。届いていない請求書に気づけないので、月次締めの直前に取引先へ問い合わせる作業が発生します。次に、同じ請求書が郵送とメールの両方で届き、別物として処理される事故が起きます。二重支払の多くはここから生まれます。
集約を進める実務的な打ち手
請求書専用のメールアドレスを作り、取引先への送付先変更を案内します。すべての取引先が一度で切り替わるわけではないので、上位20社から順に依頼し、半年程度かけて移すのが現実的です。個人メールに届いたものは、担当者が専用アドレスへ転送するルールにします。
紙は受領日にスキャンします。スキャンは経理が一括で行う方が品質が安定します。受領日を押印やファイル名で記録しておくと、後から処理の遅れを追跡できます。受領から支払までの手順を1枚の文書にまとめておけば、担当者が不在の週でも処理が止まりません。
ルールを文書にしておく理由
口頭で共有したルールは、担当者が変わった時点で消えます。受付窓口、確認項目、承認者、保存場所、ファイル名の付け方を1枚の文書にまとめ、更新日を入れて共有フォルダに置きます。電子取引データの訂正削除の防止に関する事務処理規程も、この文書と同じ場所に置くと管理しやすくなります。
支払漏れと二重支払を防ぐチェックの仕組み
二重支払が起きる典型パターン
二重支払の原因はおおむね2つに絞れます。1つは同じ請求書が複数の経路で届き、それぞれが処理されるパターンです。もう1つは、支払記録の更新が遅れて未払と誤認されるパターンです。どちらも記録の持ち方が原因で、担当者を入れ替えても同じことが起きます。
請求書番号を台帳のキーにしておくと、同じ番号が2件登録された時点で気づけます。請求書番号が振られていない取引先については、取引先名と請求月と金額の組み合わせで重複を検知します。
支払ステータスを1か所で持つ
未処理、確認済、承認済、支払済という状態を台帳の1列で管理します。状態を複数の場所で持つと必ず食い違います。Excelであれば、ステータス列をドロップダウンにし、支払済に変えた日付を隣の列に自動で残す運用にします。
買掛金残高との月次照合
月末に、会計上の買掛金と未払金の残高を、台帳の未払分の合計と突き合わせます。差額が出たら、計上漏れか支払記録の漏れのどちらかです。この照合を毎月続けると、月次締めの精度が安定します。年に1回の決算でまとめて確認する運用では、差異の原因を特定できません。
承認と支払の分離
請求書を確認する人と、実際に振込を実行する人を分けます。分けられない規模であれば、振込データの作成後に代表者が承認済み一覧と突き合わせて承認する手順を入れます。同じ人が確認から振込まで通す状態は、誤りにも不正にも気づけません。
管理台帳の作り方とシステム化の判断基準
台帳に持たせる項目
Excelで台帳を作る場合、最低限次の項目を持たせます。受領日、取引先名、登録番号、請求書番号、請求日、支払期日、税抜金額、消費税額、税率区分、勘定科目、承認者、承認日、支払ステータス、支払日、保存ファイル名です。
登録番号の列を持つ意味は、確認済みかどうかを可視化できることです。空欄が残っている取引先は、要件確認が終わっていない相手だと一目で分かります。保存ファイル名の列は、台帳から実ファイルへたどる導線になります。
Excel運用が機能する条件
月間の受領件数が数十件までで、担当者が1人か2人であれば、Excelの台帳で十分に回ります。条件は3つあります。台帳の更新を1人に集約すること、ファイル名の付け方を例外なく守ること、月次で買掛金残高と照合することです。
逆に、複数拠点で請求書を受け取る、承認者が3人以上いる、月間件数が100件を超えるといった状況では、Excelの同時編集と更新漏れが問題になります。件数が増えるほど、検索要件を手作業で満たす負荷も上がります。
システム化を検討する判断基準
判断のしやすい目安は、月間の受領件数と経理の人数、それに拠点数です。月100件を超え始めた時点、あるいは承認が拠点をまたぐようになった時点で、システム化の検討に入る価値があります。加えて、税務調査で保存要件の説明に自信が持てない状態が続いているなら、それ自体が投資の理由になります。
システムを選ぶときは、電子取引データの保存要件を満たしているかを確認します。公益社団法人日本文書情報マネジメント協会(JIIMA)の認証を受けているソフトであれば、要件充足の確認を個別に行う手間が減ります。受領から保存までを1つの画面で扱えるサービスなら、台帳と実ファイルが分離して探せなくなる問題も同時に解決できます。
月次締めを早める順序
締めが遅い会社の多くは、原因が「そろわないこと」にあります。全部そろわないと照合ができず、照合が終わらないと締められません。まず受領期限を決めます。たとえば毎月5営業日までに届かないものは翌月処理にするというルールを取引先と社内に共有します。
次に、頻度の高い取引先の仕訳をテンプレート化します。毎月同額の家賃や通信費は、金額の確認だけで計上できる状態にしておきます。ここまで整えると、締めの作業は例外処理だけに絞れます。
よくある質問
受け取った請求書に登録番号がなかった場合はどうすればよいですか
相手が適格請求書発行事業者であれば、記載漏れの可能性があるため再発行を依頼します。免税事業者であれば、記載がないのが正常です。その場合は経過措置の対象として処理し、帳簿に経過措置の適用を受ける旨を記載します。2026年10月以降の取引であれば、控除できるのは消費税相当額の70%です。
請求書のPDFをメールで受け取り、印刷して紙で保管しています。これで問題ありませんか
問題があります。メール添付のPDFは電子取引に該当するため、データのまま保存する必要があります。紙の保管を続けるのは自由ですが、データを削除してしまうと保存義務を満たしません。まずは受信済みのPDFを共有フォルダに移し、ファイル名を統一する作業から始めます。
登録番号は毎回確認しなければならないのですか
法令で頻度が定められているわけではありません。実務では、新規取引の開始時に確認し、その後は年に1回まとめて確認する運用が現実的です。確認日と結果を台帳に残しておけば、いつ時点の情報に基づいて処理したかを説明できます。
少額の請求書にもインボイスの確認は必要ですか
税込1万円未満の課税仕入れについては、一定の要件を満たす事業者に限り、帳簿の保存のみで仕入税額控除を認める少額特例があります。この特例の適用期間は令和11年9月30日までです。適用対象は基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者に限られます。対象外の事業者は、少額でも通常の確認が必要です。
支払漏れを防ぐために最初にやるべきことは何ですか
支払期日の一覧化です。受領した請求書をすべて1つの台帳に載せ、支払期日で並べ替えられる状態を作ります。ここができていれば、翌週に支払うべき請求書がその都度確認できます。台帳がないまま個別のリマインダーで管理しようとすると、件数が増えた時点で崩れます。
まとめ
受け取った請求書の管理は、受付窓口の集約、内容と要件の確認、承認、仕訳、支払、ステータス更新、保存という7つの工程に分けて考えると設計しやすくなります。工程ごとにチェックポイントを置けば、支払漏れと二重支払はほとんど防げます。
制度面では、2026年10月から免税事業者等からの仕入れに係る経過措置の控除割合が80%から70%に下がります。電子帳簿保存法については、電子取引データをデータのまま保存し、真実性と可視性の要件を満たすことが前提です。保存期間は課税期間の末日の翌日から2か月を経過した日から7年間です。
まず手を付けるなら、請求書の入口を1つに絞ることと、支払期日で並べ替えられる台帳を作ることです。この2つが動き出すと、残りの工程は後から順に整えられます。月間の受領件数が100件を超えたり、承認が拠点をまたぐようになったタイミングで、システム化を検討してください。


カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…