


取引先の入金が来月にずれ込み、今週の仕入れ代金や外注費が足りない。そんなときに検索窓へ「少額 融資 審査 なし」と打ち込んでしまう気持ちは、事業をひとりで回している方ほどよくわかると思います。数十万円だけ、数日だけ足りない。だから審査に時間をかけたくない。その切実さ自体は責められるものではありません。ただ、検索結果に並ぶ「審査なし」「ブラックOK」という言葉に手を伸ばすと、資金不足という一時的な問題が、返済不能という取り返しのつかない問題に変わってしまいます。
この記事では、まず法律の条文に立ち返って「審査なしの貸付け」がなぜ存在し得ないのかを説明します。そのうえで、審査なしを掲げる業者が実際に何をしてくるのか、相手が正規の貸金業者かどうかを自分で調べる手順、すでに関わってしまった場合の相談先を具体的に示します。最後に、審査はあるけれど少額から使いやすい公的制度と、借入以外で手元資金を作る方法を、金利と調達期間の目安つきで並べます。数日で使える手段も含めて紹介しますので、期限が迫っている方も読み進めてみてください。
目次
「少額融資 審査なし」が成り立たない法律上の理由
結論を先に書きます。日本で貸金業の登録を受けた正規の業者に、審査なしで貸してくれるところはありません。審査そのものが法律で義務づけられているためです。業者の裁量で省ける工程ではありません。ですから「審査なし」と広告している相手は、法律を守っていない業者か、貸付けに別の名前をつけている業者のどちらかになります。
貸金業法13条が返済能力の調査を義務づけています
貸金業法13条1項は、貸金業者が貸付けの契約を結ぼうとするとき、顧客の収入や資力、信用、借入れの状況、返済計画といった返済能力に関する事項を調査しなければならないと定めています。法務省の資料でも、貸金業者等には返済能力調査が義務づけられていると整理されています。相手が個人であれば、指定信用情報機関が持つ信用情報を使うことも義務です。
つまり審査は、業者がやってもやらなくてもよいサービス工程ではなく、やらなければ法令違反になる行為です。「審査なしで貸します」という言葉は、法律を破りますという宣言と同じ意味になります。無登録で貸金業を営んだ場合の罰則は10年以下の拘禁刑または3,000万円以下の罰金で、法人には1億円以下の罰金が定められています。ここまで重い罰則が用意されている領域だと知っておくと、広告の異常さが見えてきます。
総量規制で年収の3分の1を超える貸付けは原則できません
貸金業法には、個人への貸付けを年収の3分の1までに抑える総量規制もあります。年収を把握しなければ3分の1を計算できませんから、この規制がある限り、収入の確認を省いた貸付けは制度上成り立ちません。個人事業主が事業資金を借りる場合は、事業計画や収支計画、資金計画を出して返済能力が認められれば3分の1を超えて借りられる例外がありますが、これは審査が軽くなる話ではなく、むしろ提出書類が増える話です。
金利の上限も法律で決まっています。利息制限法の上限は、元本10万円未満で年20%、10万円以上100万円未満で年18%、100万円以上で年15%です。出資法では業として年20%を超える利息の契約をした場合に刑事罰の対象となり、年109.5%を超えると罰則がさらに重くなります。少額を借りる場面ほど上限は年20%に近づくため、「年30%でも構わないから貸してほしい」という発想自体が、法律の枠の外に出る依頼になってしまいます。
審査を通さずに資金を作れるのは借入以外の手段です
審査を完全にゼロにはできませんが、「貸付けの審査を受けずに手元資金を増やす」道はあります。売掛金を先に資金化する、支払いを後ろにずらす、固定費を落とすといった方法です。これらは借入れではないため貸金業法の審査とは別の枠組みで動きますし、審査があっても自分の信用情報ではなく取引の中身を見られる形になります。詳しくは後半で扱います。
「審査なし」を掲げる業者の実態
審査なしという言葉が違法性のサインだとわかっても、では実際に借りてしまうと何が起きるのかは想像しにくいものです。金融庁が公表している注意喚起の内容を軸に、起こりやすいことを整理します。
年利数百%から千数百%という水準の利息
金融庁は、貸金業登録を受けていないヤミ金融業者について、年利に換算すると数百から千数百%になるような法外な利息を支払わされる危険性があると注意を促しています。仮に年利1,000%で10万円を借りると、単純計算で1年後の利息は100万円です。少額だから被害も小さいという直感は、この水準の金利では成立しません。
しかも返済のたびに元本がほとんど減らない構造にされることがあります。受け取った金額の一部が最初から手数料として引かれ、返済額が利息にだけ充てられていくと、何度払っても残高が動きません。3万円借りて毎週1万円払い続けている、という状態に陥る方が実際にいます。
執拗な取立てと勤務先や家族への連絡
金融庁は、大声での恫喝や勤務先への連絡といった違法な取立ての被害についても触れています。事業者の場合、取引先に連絡が入ると信用そのものが崩れます。売上が落ちれば返済はさらに苦しくなり、別の業者から借りて穴を埋める流れに入ってしまいます。この段階まで進むと、資金繰りの問題ではなく生活と事業の存続の問題になります。
申込時に渡した情報が次の被害に使われます
申込フォームでは、氏名や住所に加えて、勤務先や家族の連絡先、身分証の画像、通帳の写しまで求められることがあります。集まった情報は名簿として流通し、別の業者からの勧誘に使われます。一度断っても連絡が止まらない、家族の携帯にまで着信がある、といった相談はここから発生します。
給与ファクタリングや後払い現金化を名乗る形態
「融資ではないので審査は不要」と説明する業者にも注意が必要です。金融庁は、業として個人が使用者に対して持つ賃金債権を買い取って金銭を交付し、その個人を通じて資金を回収する行為は貸金業に該当するという見解を示しています。給与ファクタリングという名前でも、登録がなければ無登録営業です。
後払い現金化も同じ構図です。消費者庁や金融庁の注意喚起では、形式的には後払いの商品売買でありながら、商品代金の支払いに先立って購入者が金銭を受け取り、後日に代金を払う仕組みで、商品代金と受け取った金銭の差額が高額になりやすいと説明されています。名前が違っても、実質が貸付けであれば貸金業法の規制対象です。「審査なし」と「融資ではない」が同時に出てきたら、まず立ち止まってください。
正規の貸金業者かどうかを自分で確認する手順
相手が正規の業者かどうかは、その場で調べられます。数分で終わりますので、申し込む前に必ず確認してください。
金融庁の登録貸金業者情報検索サービスで照会します
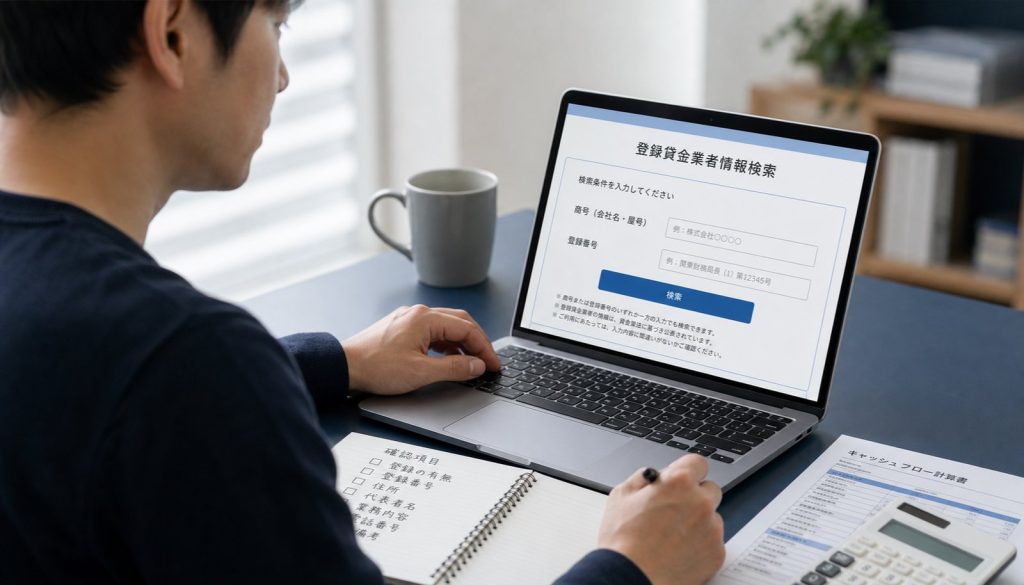
金融庁は「登録貸金業者情報検索サービス」を公開しています。所在地、商号や名称、代表者名、電話番号のいずれかから検索できるため、判明している情報の一部だけでも照会が可能です。業者のサイトに書かれた商号と電話番号を入れて、登録の有無を確かめます。各財務局や都道府県の担当窓口へ電話で確認する方法もあります。
検索でヒットしないなら、その相手は登録業者ではありません。ヒットした場合でも、商号、所在地、電話番号、登録番号のすべてが業者の表示と一致しているかを見てください。実在する登録業者の商号や登録番号だけを借りて名乗る手口があるためです。所在地が登録情報と違う、固定電話が登録されていないのに携帯番号しか案内されない、といった食い違いは危険な兆候です。
登録番号の見方と表示のチェック
登録番号は「関東財務局長(3)第00000号」「東京都知事(2)第00000号」のような形式で、先頭に登録先の行政庁が入ります。かっこ内の数字は登録回数です。貸金業の登録は有効期間が3年で、更新するたびに数字が増えるため、大きいほど営業年数が長い目安になります。番号の桁数が不自然、行政庁名が存在しない、そもそも番号が書かれていないといった表示は、それだけで申込みを止める理由になります。
広告と連絡手段に出る危険なサイン
貸付けの広告には、貸金業法で表示すべき事項が決まっています。実務上は次のような点を見ると判断しやすくなります。
・「審査なし」「ブラックOK」「誰でも借りられる」と書いてある。
・連絡手段がSNSのダイレクトメッセージや携帯番号だけになっている。
・契約書や返済予定表を出さないまま送金を急がせる。
・保証人や身分証の画像を、契約前に大量に求めてくる。
・上限金利を超える利率、あるいは金利をいっさい示さない。
ひとつでも当てはまれば、その場でやり取りを終える判断が妥当です。急いでいる時ほど「今日中に振り込めます」に引かれますが、その速さは審査を省いた結果です。
すでに関わってしまったときの相談先
もう借りてしまった、あるいは断ったのに連絡が続いている場合も、打つ手はあります。相手が違法な業者であれば、こちらが一方的に不利な立場に置かれ続ける必要はありません。
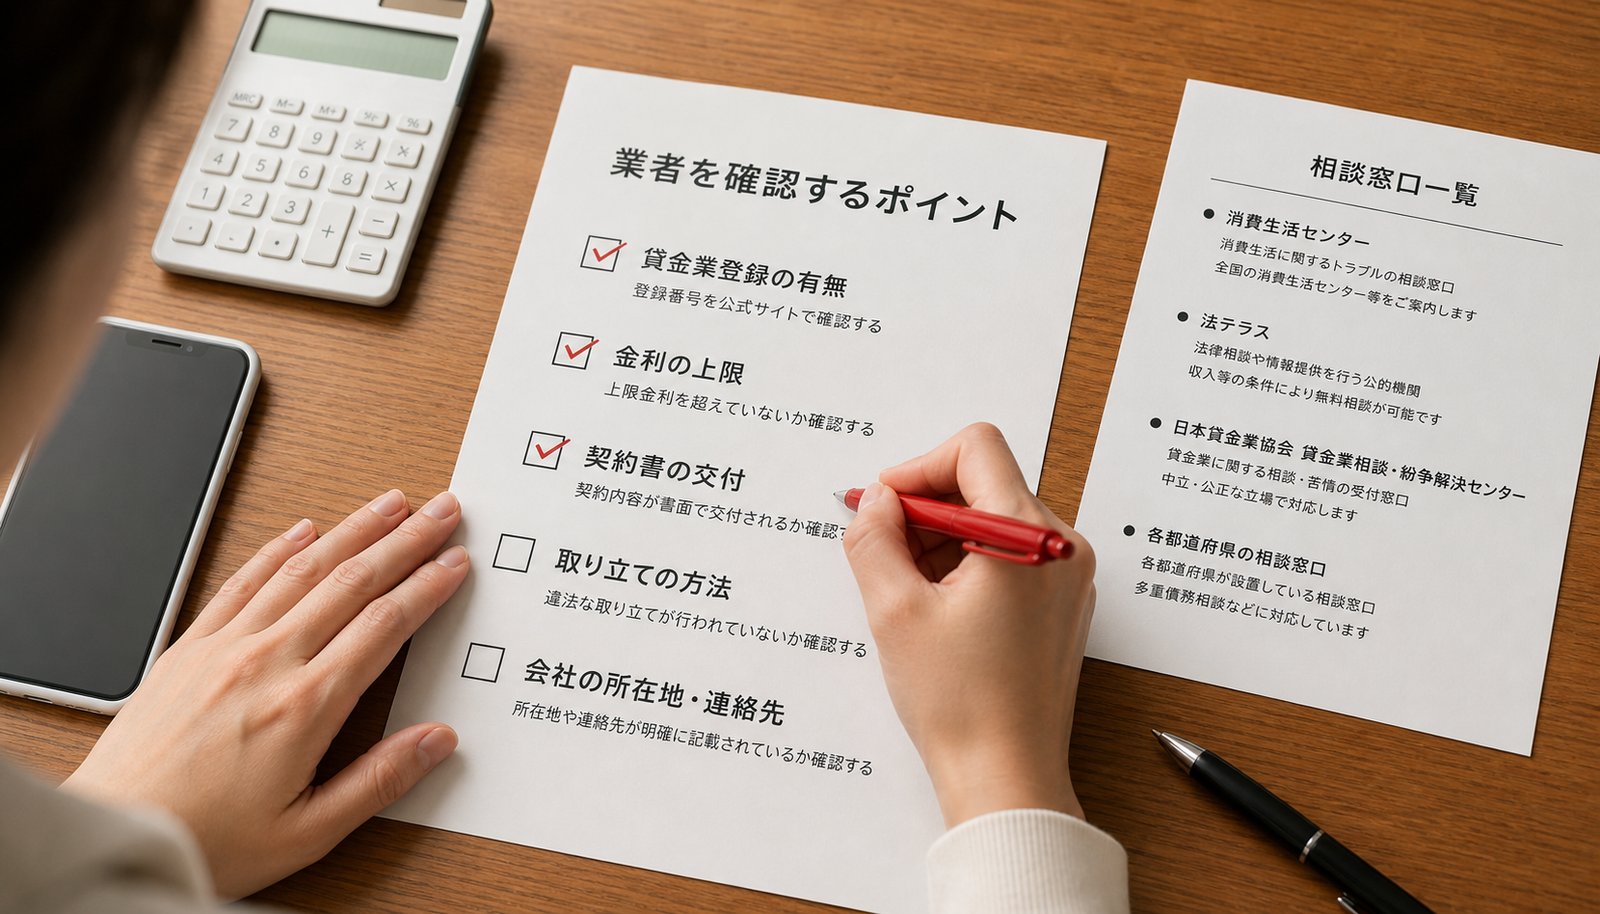
金融庁 金融サービス利用者相談室
金融庁の金融サービス利用者相談室は、電話番号0570-016811(IP電話やPHSからは03-5251-6811)で、平日10時から17時に受け付けています。無登録業者への対応や、どこへ相談すべきかの整理に使えます。ウェブの受付窓口も用意されています。
日本貸金業協会 貸金業相談・紛争解決センター
日本貸金業協会の貸金業相談・紛争解決センターは、電話番号0570-051-051(IP電話やPHSからは03-5739-3861)で、平日9時から17時に対応しています。借入れや返済の相談、貸金業者の業務に関する苦情や紛争解決の窓口で、ヤミ金への対処法についての相談も受け付けています。返済や督促で判断に迷う段階で使える窓口です。
法テラスと警察への相談
法テラスは、収入と資産が一定の基準以下であれば無料の法律相談を利用でき、弁護士や司法書士に依頼する費用の立替制度も用意しています。取立てが続いている、脅されている、という段階なら警察への相談も並行してください。暴力的な取立てや脅迫は刑事事件として扱われる領域です。地域の消費生活センターは消費者ホットライン188からつながります。
相談前にそろえておく記録
相談の質は、手元の記録でほぼ決まります。借入日と借入額、実際に振り込まれた金額、返済した日付と金額、業者の名称と電話番号、やり取りのメッセージ画面、振込明細を時系列で並べておいてください。「いくら借りていくら返したか」が数字で出せると、法定利息に照らした整理が一気に進みます。手数料として先に引かれた金額も、必ず記録に残します。
審査はあるが少額から使いやすい正規の選択肢
審査を避ける方向をやめて、審査があっても少額から通しやすい制度を探す方向へ切り替えます。事業者向けの公的制度は、民間の無担保融資より金利が低く、少額の運転資金にも対応しています。
日本政策金融公庫の小口の制度
小規模事業者向けの代表例が、マル経融資(小規模事業者経営改善資金)です。商工会議所や商工会の経営指導を受けたうえで推薦を得て申し込む制度で、融資限度額は2,000万円、返済期間は10年以内(うち据置期間2年以内)、無担保かつ無保証人という条件です。2026年8月1日時点の利率は年2.70%とされています。年20%が上限の民間少額融資と比べると、負担の差は明確です。
経営指導を受ける前提があるため、申込から入金までは1か月前後を見ておくと現実的です。今週の支払いには間に合いませんが、資金繰りを立て直す軸としては最も効きます。公庫には創業期向けや売上減少に対応する制度もあるため、支店の窓口で相談してみてください。
自治体の制度融資と信用保証協会付き融資
都道府県や市区町村が用意する制度融資は、自治体、金融機関、信用保証協会が組み合わさった仕組みです。自治体が利子の一部や保証料を補助する例があり、実質的な負担を抑えられます。信用保証協会が保証に入ることで、決算内容にまだ不安がある事業者でも金融機関の判断が前向きになりやすくなります。
申込先は自治体の商工担当課か、取引のある金融機関です。関係者が多いぶん審査期間は1か月から2か月ほどかかりますが、金利水準と借入枠の点で有利です。売上が季節で大きく振れる事業なら、資金が必要になる時期の前に枠を作っておく動き方が向いています。
生活福祉資金貸付制度
生活費が先に厳しくなっている場合は、生活福祉資金貸付制度の緊急小口資金という選択肢があります。緊急かつ一時的に生計の維持が困難になった低所得世帯などに対し、10万円以内を無利子、連帯保証人不要で貸し付ける制度です。据置期間は貸付日から2か月以内で、その経過後12か月以内に返済します。実施主体は都道府県社会福祉協議会で、申込先は市区町村の社会福祉協議会です。限度額や運用は地域によって異なる場合があるため、窓口で確認してください。
事業の資金と生活の資金が混ざっていると、判断が鈍ります。生活費はこの制度や自治体の相談窓口で支え、事業資金は公庫や制度融資で組む、という切り分けをすると、どちらの手続きも進みやすくなります。
事業者向けの少額ビジネスローン
民間の金融機関やノンバンクにも、事業者向けの少額ビジネスローンがあります。オンライン完結型なら数日で結論が出るものもあり、公的制度より速いのが利点です。一方で金利は高めで、少額であれば利息制限法の上限に近い水準になることも珍しくありません。使うなら、必ず登録貸金業者情報検索サービスで登録を確認し、返済シミュレーションを見て総支払額を把握してから判断してください。
選択肢を金利と期間で並べます
調達手段|金利の目安|調達までの期間の目安|申込先
マル経融資|年2.70%(2026年8月1日時点)|1か月前後|商工会議所・商工会を経て日本政策金融公庫
自治体の制度融資|自治体の利子補給により低め|1か月から2か月|自治体の商工担当課・取引金融機関
信用保証協会付き融資|金利に加えて保証料が必要|3週間から2か月|取引金融機関・信用保証協会
緊急小口資金|無利子(10万円以内)|1週間から2週間|市区町村の社会福祉協議会
事業者向けビジネスローン|利息制限法の上限に近い場合あり|数日から2週間|登録貸金業者・金融機関
期間は目安です。書類のそろい具合や決算内容で前後します。急ぎでも、まず公庫や自治体に電話で状況を伝えると、想定より早く進む制度を案内されることがあります。
借入以外で資金を作る方法とそのコスト
借入れは選択肢のひとつにすぎません。すでに手元にある売掛金や、これから出ていく支払いのタイミングを動かすほうが、期限が近い場面では速く効きます。
請求書のカード払いで支払いを後ろにずらす
支払う側の請求書をクレジットカードで決済し、代行会社が取引先へ振込を行うサービスがあります。取引先はいつもどおり銀行振込を受け取るため、カード決済に対応していなくても使えます。カードの締め日と支払日の関係により、実際の出金を後ろにずらせるのが要点です。INVOYの請求書カード払いは手数料が支払額の3%で、1万円未満の場合は300円です。申込後は2営業日以内に取引先へ振込が行われ、カードの引き落としは最大60日後になります。仕組みの詳細は請求書カード払いで支払いを最大60日延ばす仕組みで確認できます。
借入れではないため、信用情報に借入残高として載りません。ただし手数料は資金を動かすコストです。3%を60日繰り延べるコストとして見ると年率換算では低くありませんから、恒常的に使うのではなく、入金と支払いのずれを埋める用途に絞ると効果的です。
ファクタリングで売掛金を早期に資金化する
すでに発生した売掛金を売却して先に受け取る方法です。審査の対象は自社の信用より売掛先の支払い能力になるため、赤字や税金の滞納があっても利用できる場合があります。即日で入金される事例もあり、数日単位で足りないときに向いています。使い方と手数料の考え方は個人事業主が即日でファクタリングを使う方法が参考になります。
注意点は手数料の水準と業者選びです。手数料は取引の形態や売掛先によって幅があり、繰り返し使うと利益を削ります。また、ファクタリングを名乗りながら実質的に貸付けを行う業者もいます。買い戻しの義務を負わせる、売掛先が存在しなくても契約するといった条件が出てきたら、貸付けの疑いがあると考えて契約を見送ってください。
経費の見直しと支払期日の交渉
地味ですが確実な手です。サブスクリプションの重複、使っていない回線や保守契約、稼働に見合わない広告費は、探すと月数万円単位で出てきます。固定費を1万円削れば、年間12万円の資金を作ったことになります。
支払期日の交渉も現実的です。取引先へ早めに事情を伝え、来月分を翌々月にまとめて払う相談をすると、通ることがあります。期日を過ぎてから連絡するのと、期日の2週間前に連絡するのでは、相手の受け取り方がまったく違います。税金や社会保険料も、納付が難しい段階で税務署や年金事務所に相談すれば、換価の猶予や分割の相談ができます。放置して差押えに進むより、先に相談したほうが選択肢が残ります。
コストの比べ方をそろえます
手段ごとに料率の表現が違うので、比べるときは基準をそろえてください。年率に換算し、調達額と期間を掛け合わせた実額で並べると判断しやすくなります。50万円を30日だけ必要とするなら、年2.70%の融資では利息は約1,100円ですが、手数料3%の繰り延べサービスでは1万5,000円です。逆に、公的融資が間に合わず支払いを落として取引先を失うなら、1万5,000円は安い出費になります。実務では、金額の大小よりも期限と代替手段の有無で決まります。即日で使える手段の全体像は即日で使える個人向けの資金調達手段の比較にまとまっています。
審査に通る確率を上げるために整えること
審査は運ではありません。見られる項目はおおむね決まっていますので、先に整えておけば結果は変わります。
決算書と試算表を最新にします
金融機関が最初に見るのは、直近2期から3期の決算書と、期中の試算表です。決算から半年以上たっているのに試算表が出てこないと、現状が判断できないため保守的な結論になりがちです。月次で試算表を締める習慣があるだけで、審査の進み方は変わります。個人事業主なら確定申告書の控えと収支内訳書、または青色申告決算書がこれに当たります。
資金使途と返済原資を数字で説明します
「運転資金として300万円」では説明が足りません。何にいくら使い、その結果としてどの月からいくらの入金が増え、そこから毎月いくら返すのかを、数字でつなげてください。例えば、仕入代金200万円と外注費100万円に充て、納品は2か月後、入金は3か月後に420万円、そこから月8万円を返済する、という形です。売掛金の入金予定表と受注済みの契約書があれば、説明の裏づけになります。
税金と社会保険料の納付状況を確認します
税金や社会保険料の滞納は、公的融資でも制度融資でも重く見られます。納税証明書の提出を求められることもあります。滞納がある場合は、隠さずに納付計画を示すほうが評価されます。前述のとおり、税務署や年金事務所で猶予や分割の相談をしておき、その事実を説明できる状態にしておくと話が進みます。
信用情報を自分で開示して確かめます
自分の信用情報は、指定信用情報機関に開示請求すれば確認できます。CICはインターネット開示で500円、その日のうちに結果を確認できます。JICCはスマートフォンからの申込みで700円、全国銀行個人信用情報センターはインターネット開示で1,000円が目安です。数百円で自分の状況が把握できるので、審査に落ちた理由が思い当たらないときは先に開示してみてください。
延滞の記録が残っていれば、その記録が消えるまでの期間を踏まえて、借入れ以外の手段へ軸を移す判断ができます。思い込みで「自分は通らない」と決めていた方が、開示したら問題なしだった例もあります。「審査なし」を探す前に、1度見ておく価値はあります。
よくある質問
審査なしで借りられる少額融資は本当にないのでしょうか
正規の貸金業者にはありません。貸金業法13条が返済能力の調査を義務づけているため、審査を省いた貸付けは法令違反になります。「審査なし」と広告している相手は、無登録の違法業者か、貸付けを別の名前で呼んでいる業者と考えるのが妥当です。無登録営業には10年以下の拘禁刑または3,000万円以下の罰金が定められています。
5万円や10万円といった小さな額でも危険は同じですか
金額が小さいほど、上限金利は年20%に近づきます。一方で違法業者の実勢は年利数百から千数百%の水準になり得ると金融庁が注意喚起しています。10万円を年利1,000%で借りれば1年の利息は100万円相当です。少額だから被害も小さい、という関係にはなりません。
赤字や税金の滞納があると正規の融資は無理でしょうか
無理と決まっているわけではありません。信用保証協会の保証を使う制度融資や、公庫の相談窓口で状況に応じた制度を案内される道があります。滞納がある場合は、税務署や年金事務所で猶予や分割の相談を済ませ、納付計画を説明できる状態にしてから申し込むと評価が変わります。売掛先の信用を見るファクタリングも、自社の決算が弱い局面で使いやすい手段です。
今週の支払いに間に合う正規の手段はありますか
公的融資は1か月前後かかるため、数日で必要な場面では別の手を組み合わせます。売掛金があればファクタリングで早期資金化する、支払う側の請求書をカード払いにして出金を後ろにずらす、取引先に期日の相談をする、という順で検討してください。並行して、次に同じ状況を招かないよう公庫や制度融資の枠づくりを進めておくと、資金繰りが安定します。
業者が正規かどうか、いちばん早く確かめる方法は何ですか
金融庁の登録貸金業者情報検索サービスで、商号や電話番号から照会するのが最短です。ヒットしなければ登録業者ではありません。ヒットしても、商号、所在地、電話番号、登録番号のすべてが一致しているかを確認してください。判断に迷うときは、各財務局や都道府県の窓口、日本貸金業協会の相談センターに電話で確かめられます。
まとめ
「少額 融資 審査 なし」という条件を満たす正規の融資は存在しません。貸金業法13条が返済能力の調査を義務づけ、総量規制が年収の3分の1という枠を設け、利息制限法と出資法が金利の上限を定めています。この枠を守る業者は必ず審査をしますし、守らない業者は年利数百から千数百%という水準と違法な取立てを伴います。
代わりに動かせるものは複数あります。マル経融資は2026年8月1日時点で年2.70%、限度額2,000万円、無担保無保証人という条件です。自治体の制度融資や信用保証協会付き融資は金利面で有利で、生活費が先に厳しいなら緊急小口資金が10万円以内を無利子で貸し付けます。数日単位で足りないときは、ファクタリングによる売掛金の早期資金化や、請求書のカード払いによる支払いの繰り延べが現実的です。
そして、審査の通りやすさは準備で変わります。試算表を最新にし、資金使途と返済原資を数字でつなぎ、税金の納付状況を整え、信用情報を数百円で開示して確かめる。ここまでやってから正規の窓口に相談すれば、選べる制度は思っているより多いはずです。すでに違法業者と関わってしまった場合は、金融庁の金融サービス利用者相談室、日本貸金業協会の貸金業相談・紛争解決センター、法テラス、警察に連絡してください。返済に追われる前に相談するほど、残る選択肢は多くなります。





カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…