


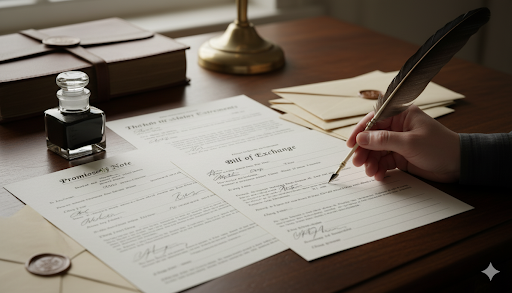
手形には、約束手形や為替手形のほか、受取手形・支払手形、回し手形など複数の呼び方があります。まずは早見表で全体像を押さえましょう。なお、多くの金融機関では2026年9月末を手形・小切手の最終振出期限としているため、仕組みとあわせて移行準備も必要です。
目次
手形の種類 早見表
支払いの約束の形で分ける場合
手形を大きく分けると、まず「誰が、誰に、どのように支払う約束をするか」という分類があります。ここで中心になるのが、約束手形と為替手形です。どちらも将来の支払いを示す有価証券ですが、関係する当事者の数と支払いの流れが異なります。
| 区分 | 当事者の数 | 登場人物 | 基本の考え方 | 主な利用場面 |
| 約束手形 | 2者間 | 振出人、受取人 | 振出人が受取人に直接支払いを約束します | 商品の仕入れ代金や外注費など、一般的な企業間取引 |
| 為替手形 | 3者間 | 振出人、名宛人、受取人 | 振出人が名宛人に、受取人への支払いを指図します | 3者間の債権債務をまとめて決済したい場合や貿易取引 |
約束手形は「自社が支払います」という形です。為替手形は「あの会社があなたに支払います」という形です。実務で見かける機会が多いのは約束手形ですが、為替手形も手形の基本分類として知っておく必要があります。
自社の立場で分ける場合
同じ手形でも、自社が受け取る側なのか、支払う側なのかによって会計上の呼び方が変わります。受取手形と支払手形は、約束手形や為替手形と並ぶ別の形式ではなく、自社から見た勘定科目上の呼び名です。
| 区分 | 自社の立場 | 会計上の性質 | 具体例 |
| 受取手形 | 手形を受け取る側 | 資産 | 商品を販売し、代金として手形を受け取った場合 |
| 支払手形 | 手形を振り出す側 | 負債 | 商品を仕入れ、代金として手形を振り出した場合 |
たとえば、A社がB社に約束手形を振り出した場合、A社にとっては支払手形、B社にとっては受取手形になります。1枚の手形でも、見る立場によって呼び方が変わる点が重要です。
振出の目的や状態で分ける場合
実務では、手形の目的や状態に応じた呼び方も使われます。経理処理やリスク判断では、以下の言葉も押さえておくと理解しやすくなります。
| 区分 | 意味 | 注意点 |
| 商業手形 | 実際の商品売買やサービス取引にもとづいて振り出される手形 | 通常の商取引で使われる基本形です |
| 融通手形 | 実際の商取引がない、または乏しい状態で資金調達のために振り出される手形 | 信用リスクが高いため、受け取りには慎重な判断が必要です |
| 不渡手形 | 支払期日に決済されなかった手形 | 受取人の資金繰りに影響し、振出人の信用にも大きく関わります |
| 回し手形(裏書手形) | 受け取った手形を裏書して、別の支払いに回したもの | 裏書した会社にも支払い責任が残ります |
| 先日付手形 | 実際の作成日より後の日付を振出日として記載した手形 | 期日管理や取引実態の確認が重要です |
| 白地手形 | 金額や受取人など一部が空欄のまま振り出された手形 | 後から補充されるため、管理を誤ると大きなリスクになります |
| 単名手形 | 手形上の債務者が振出人1名だけの手形 | 手形貸付などで使われ、支払いを担保する者が1名にとどまります |
| 複名手形 | 振出人のほかに裏書人や引受人、保証人など、手形上の債務者が2名以上いる手形 | 債務者が多いほど支払いの確実性は高まりますが、責任関係の確認が必要です |
3つの分類軸は重なるものです
ここまでの分類は、互いに完全に分かれるものではありません。たとえば「約束手形」であり、受け取った会社にとっては「受取手形」であり、さらに取引にもとづいて振り出された「商業手形」でもある、というように重なります。
つまり、手形を理解するときは「法的な形」「自社の立場」「目的や状態」の3つを分けて見ると整理しやすくなります。名前だけを暗記するのではなく、どの視点から付いた呼び名なのかを確認すると、経理処理や資金繰りの判断で混乱しにくくなります。
そもそも手形とは?基本の仕組み
手形の定義と法的根拠
手形とは、将来の特定の日に、決められた金額を支払うことを示す有価証券です。現金そのものではありませんが、手形を持つ人は、期日に手形金額の支払いを受ける権利を持ちます。
手形は、企業間の信用を前提にした決済手段です。商品やサービスを受け取った時点ですぐに現金を支払うのではなく、一定期間後に支払う約束を紙面上に明確にします。支払う側は資金を準備する時間を得られ、受け取る側は売掛金よりも形式が明確な債権を持てます。
手形の基本的なルールは手形法に定められています。法的に有効な手形として扱われるためには、単なるメモや請求書では足りません。手形であることがわかる文言、支払金額、支払期日、受取人、振出日、振出人の署名など、必要な事項を満たす必要があります。
手形と小切手の決定的な違い
手形とよく似たものに小切手があります。どちらも紙の証券を使う決済手段ですが、役割は大きく異なります。最も大きな違いは、現金化できるタイミングです。
小切手は、受け取った人が銀行に持ち込むと原則としてすぐ現金化できます。一方、手形は券面に記載された支払期日が来るまで、原則として決済されません。
| 比較項目 | 手形 | 小切手 |
| 支払時期 | 将来の支払期日に支払われます | 呈示後、原則としてすぐ支払われます |
| 振出時の残高 | 支払期日までに資金を用意します | 振出時点で当座預金の残高が必要です |
| 主な用途 | 支払いを一定期間先に延ばす信用取引 | 現金の代わりに使う即時決済 |
| 資金繰りへの影響 | 振出人は支払いを先延ばしできます | 振出人はすぐに資金を用意する必要があります |
| 受取人の注意点 | 期日まで資金化を待つ必要があります | 早く現金化できますが、残高不足のリスクはあります |
この違いから、小切手は現金の代わりに近いもの、手形は支払いを先延ばしにする信用の証と考えると理解しやすくなります。
必要記載事項の基本イメージ
手形は、必要な記載事項を満たしてはじめて機能します。約束手形を例にすると、基本的な確認ポイントは以下のとおりです。
| 記載項目 | 確認する内容 |
| 手形であることを示す文言 | 「約束手形」または「為替手形」と記載されているか |
| 手形金額 | 支払われる金額が明確か |
| 支払期日 | いつ支払われるかが明確か |
| 支払地 | どこで支払われるかがわかるか |
| 受取人 | 誰が支払いを受けるかが明確か |
| 振出日・振出地 | いつ、どこで振り出されたかがわかるか |
| 振出人の署名など | 誰が支払いを約束したかが明確か |
図解すると、手形は「金額」「期日」「受取人」「振出人」を中心に、支払いの約束を1枚にまとめた書面です。金額の訂正や記載漏れがあると、銀行で取り扱えない場合があります。受け取った時点で、形式面を必ず確認することが大切です。
使われてきた理由
手形が長く使われてきた理由は、支払いの猶予と信用の証明にあります。振出人にとって最大の利点は、商品やサービスを受け取った時点で現金を用意できなくても、支払期日までに資金を準備すればよい点です。
受取人にとっても、単なる口約束より支払いの内容が明確になります。手形は法律にもとづく形式を持つため、誰が、いつ、いくら支払うのかを確認しやすくなります。
ただし、手形は便利な一方で、受取人が現金化まで待つ必要があります。手形を受け取ることは、相手の将来の支払い能力を信用することでもあります。そのため、手形取引では仕組みだけでなく、取引先の信用力や期日管理も重要になります。
約束手形とは|2者間取引の基本
登場人物と取引の流れ
約束手形は、振出人が受取人に対して、支払期日に一定の金額を支払うと約束する手形です。関係する当事者は、基本的に振出人と受取人の2者です。
| 登場人物 | 役割 |
| 振出人 | 手形を作成し、支払いを約束する側です |
| 受取人 | 手形を受け取り、支払期日に代金を受け取る側です |
たとえば、A社がB社から商品を仕入れ、代金を後日支払う場合を考えます。A社はB社に約束手形を渡します。B社は支払期日まで手形を保管し、期日が来たら金融機関を通じて取立を依頼します。期日にA社の当座預金から決済されると、B社は代金を受け取れます。
取引の流れは、次のように整理できます。
| ステップ | 内容 |
| 1 | A社がB社から商品やサービスを購入します |
| 2 | A社が金額・支払期日などを記載した約束手形を振り出します |
| 3 | B社が手形を受け取り、支払期日まで管理します |
| 4 | 支払期日にA社の当座預金からB社へ代金が支払われます |
約束手形は仕組みが比較的シンプルなため、国内の商取引で広く使われてきました。振出人が自ら支払いを約束するため、受取人は振出人の信用力を重視します。
支払期日までの期間の考え方
手形サイトとは、手形を振り出してから支払期日までの期間を指します。言い換えると、振出人が支払いを猶予される期間です。手形サイトが長いほど、振出人は資金を準備する時間を得られます。
一方で、受取人は現金化まで待つ必要があります。売上は発生しているのに現金が入らないため、仕入れ代金や人件費の支払いに影響する場合があります。手形が中小企業の資金繰り負担になりやすい理由は、この支払期日までの待ち時間にあります。
手形サイトを確認するときは、単に「何日後に支払われるか」だけでなく、自社の入金予定や支払予定と照らし合わせることが大切です。期日が月末に集中している場合、数日のずれでも資金繰りに影響します。
約束手形を受け取った際の領収書の扱いは、取引内容によって確認が必要です。関連する実務は、約束手形を受け取ったときの領収書でも解説しています。
為替手形とは|3者間取引を円滑にする仕組み
登場人物と取引の流れ
為替手形は、振出人が名宛人に対して、受取人へ支払うよう指図する手形です。約束手形が「自分が支払います」という形であるのに対し、為替手形は「第三者が支払います」という形になります。
| 登場人物 | 役割 |
| 振出人 | 手形を作成し、名宛人に支払いを指図する側です |
| 名宛人 | 振出人から支払いを求められる側です |
| 受取人 | 手形代金を受け取る側です |
為替手形では、名宛人が支払いを引き受けることで、支払人としての立場になります。振出人、名宛人、受取人の3者に債権債務の関係がある場合、支払いをまとめて処理できる点が特徴です。
たとえば、A社がB社に代金を支払う必要があり、同時にA社がC社から代金を受け取る権利を持っている場合を考えます。A社はC社を名宛人、B社を受取人とする為替手形を振り出します。C社が引き受けると、支払期日にC社からB社へ直接支払われます。
この流れにより、A社を経由せずに2つの債権債務を整理できます。現在の国内取引では約束手形ほど一般的ではありませんが、貿易決済などでは為替手形が使われることがあります。
約束手形との違い
約束手形と為替手形の違いは、支払いを約束する人と、支払いを実行する人の関係にあります。実務では、以下の表で押さえると整理しやすくなります。
| 比較項目 | 約束手形 | 為替手形 |
| 当事者数 | 2者間 | 3者間 |
| 基本構造 | 振出人が受取人に直接支払いを約束します | 振出人が名宛人に受取人への支払いを指図します |
| 主な登場人物 | 振出人、受取人 | 振出人、名宛人、受取人 |
| 支払いを行う人 | 振出人 | 引受後の名宛人 |
| 使う場面 | 一般的な企業間の後払い取引 | 三者間の債権債務を整理したい取引 |
| 実務での見かけやすさ | 比較的多く使われてきました | 国内では限定的で、貿易取引などで使われます |
どちらも手形である点は同じですが、約束手形は構造がわかりやすく、為替手形は三者間の関係を整理できる点に特徴があります。為替手形の活用場面をさらに知りたい場合は、為替手形のメリット・デメリットも参考になります。
会計上の呼び方|受取手形と支払手形
資産としての受取手形/負債としての支払手形
受取手形と支払手形は、手形の形式そのものを分ける言葉ではありません。自社がどの立場で手形取引に関わるかを示す会計上の呼び方です。
受取手形は、自社が商品やサービスを販売し、その代金として受け取った手形を処理する勘定科目です。将来、支払期日に現金を受け取る権利を持つため、会計上は資産に分類されます。
支払手形は、自社が商品やサービスを仕入れ、その代金として振り出した手形を処理する勘定科目です。将来、支払期日に現金を支払う義務を負うため、会計上は負債に分類されます。
同じ1枚の約束手形でも、振出人から見れば支払手形、受取人から見れば受取手形です。この関係を理解しておくと、貸借対照表や仕訳を読むときに混乱しにくくなります。
主な仕訳例
ここでは、実務でよく出てくる仕訳を要約します。勘定科目名や処理方法は、取引内容や会計方針によって確認が必要です。
| 取引内容 | 借方 | 貸方 | 考え方 |
| 商品を販売し、手形を受け取った | 受取手形 | 売上 | 将来入金される権利を資産として計上します |
| 商品を仕入れ、手形を振り出した | 仕入 | 支払手形 | 将来支払う義務を負債として計上します |
| 受取手形を裏書譲渡した | 買掛金など | 受取手形 | 保有していた手形を支払いに充てます |
| 受取手形が決済されなかった | 不渡手形など | 受取手形 | 通常の受取手形から回収リスクのある債権へ振り替えます |
たとえば、商品100万円を販売し、代金として約束手形を受け取った場合は、借方に受取手形100万円、貸方に売上100万円を記録します。反対に、商品100万円を仕入れ、代金として約束手形を振り出した場合は、借方に仕入100万円、貸方に支払手形100万円を記録します。
支払手形は、買掛金と同じく将来の支払い義務ですが、手形という証券を振り出している点が異なります。支払手形の勘定科目や電子記録債務との違いを詳しく確認したい場合は、支払手形の仕訳と電子記録債務との違いで解説しています。
受け取った手形の3つの使い道
期日まで待って現金化する「取立」
受け取った手形の基本的な使い道は、支払期日まで保管し、金融機関を通じて取立を行うことです。取立とは、手形を銀行に依頼して、支払期日に振出人の当座預金から代金を受け取る手続きです。
取立を選ぶメリットは、手形割引のような割引料がかからない点です。支払期日まで待てるだけの資金余力があれば、額面どおりの金額を受け取れる可能性があります。
一方で、期日まで現金化できない点には注意が必要です。売上は立っていても現金が入らないため、仕入れや給与の支払いが先に来ると資金繰りが苦しくなる場合があります。手形を受け取った時点で、支払期日、金額、取立に出す期限を資金繰り表へ反映させることが大切です。
期日前に現金化する「手形割引」
手形割引とは、支払期日前の受取手形を銀行などの金融機関に買い取ってもらい、早めに現金化する方法です。額面金額から割引料が差し引かれ、その残額を受け取ります。
割引料は、支払期日までの期間や振出人の信用力などによって変わります。一般に、支払期日までの日数が長いほど、割引料の負担は大きくなります。手元資金を早く確保できる一方で、額面満額を受け取れるわけではありません。
また、手形割引では振出人の信用力が重視されます。金融機関は、手形を割り引く会社だけでなく、支払期日に実際に決済する振出人の支払い能力も確認します。
重要なのは、手形割引をしてもリスクが完全になくなるわけではない点です。振出人が支払期日に決済できなかった場合、割引を依頼した会社が金融機関から買戻しを求められることがあります。手形割引は、手形を完全に売って終わる取引というより、手形を使った資金調達に近い性質を持ちます。
支払いに回す「裏書譲渡(回し手形)」
裏書譲渡とは、取引先から受け取った手形を、自社の仕入先や外注先への支払いに回す方法です。手形の裏面に必要事項を記入し、署名や押印をして譲渡するため「裏書」と呼ばれます。
このように支払いに回された手形は、回し手形または裏書手形と呼ばれます。つまり、回し手形と裏書手形は、実務上ほぼ同じ意味で使われる言葉です。
裏書譲渡のメリットは、現金を使わずに支払いができる点です。手元資金を温存しながら買掛金などを決済できるため、資金繰りの調整に使われてきました。
ただし、手形は額面を自由に分割できません。支払いたい金額と手形の額面が一致しない場合は、差額を現金で調整するなどの対応が必要です。また、支払い先が裏書手形の受け取りを承諾しなければ使えません。
割引・裏書に付きまとう「遡及義務」
手形割引や裏書譲渡を使うと、期日前の資金化や現金を使わない支払いができます。しかし、どちらにも遡求義務が関わります。ここでいう遡求義務とは、手形が決済されなかった場合に、手形を渡した人へ支払いを求められる責任のことです。
裏書譲渡では、手形を裏書した会社が、支払いの保証人に近い立場になります。振出人が期日に決済できない場合、最終的に手形を持っている人は、裏書した会社に支払いを求めることがあります。
手形割引でも、振出人が決済できなかった場合、金融機関から買戻しを求められることがあります。早めに現金化できても、振出人の信用リスクを完全に切り離せるわけではありません。
受取手形を活用するときは、資金繰りの改善効果だけでなく、将来発生しうる支払い責任も確認する必要があります。特に、融通手形や裏書が多数連続している手形は、背景に資金繰り上の問題がある可能性もあります。手形を受け取る段階で、振出人と裏書人の信用を確認することが重要です。
手形にかかる印紙税の一覧
課税対象になる手形
約束手形や為替手形を作成する場合、記載金額に応じて印紙税がかかります。印紙税は、契約書や領収書など一定の文書に課される税金です。手形では、額面金額に応じた収入印紙を貼り、消印するのが基本です。
印紙税は、手形の金額が大きくなるほど高くなります。ただし、記載金額が10万円未満のものは非課税です。また、一覧払の手形など一定の手形については、記載金額が10万円以上であっても一律200円とされています。
印紙が貼られていないからといって、ただちに手形の支払約束そのものが消えるわけではありません。しかし、税務上の不備になります。手形を振り出す側は、金額に応じた印紙税額を確認し、貼付漏れや消印漏れを防ぐ必要があります。
記載金額別の印紙税額表
以下は、国税庁の「約束手形又は為替手形」に関する印紙税額にもとづく一覧です。
| 記載された手形金額 | 印紙税額 |
| 10万円未満 | 非課税 |
| 10万円以上100万円以下 | 200円 |
| 100万円を超え200万円以下 | 400円 |
| 200万円を超え300万円以下 | 600円 |
| 300万円を超え500万円以下 | 1,000円 |
| 500万円を超え1,000万円以下 | 2,000円 |
| 1,000万円を超え2,000万円以下 | 4,000円 |
| 2,000万円を超え3,000万円以下 | 6,000円 |
| 3,000万円を超え5,000万円以下 | 10,000円 |
| 5,000万円を超え1億円以下 | 20,000円 |
| 1億円を超え2億円以下 | 40,000円 |
| 2億円を超え3億円以下 | 60,000円 |
| 3億円を超え5億円以下 | 100,000円 |
| 5億円を超え10億円以下 | 150,000円 |
| 10億円を超えるもの | 200,000円 |
| 金額の記載がないもの | 非課税(後日金額を補充した人が納税義務者となります) |
実務で確認したいポイント
印紙税額を確認するときは、まず手形金額が明確に記載されているかを見ます。金額が10万円未満であれば非課税ですが、10万円以上になると金額区分ごとに印紙税がかかります。
白地手形のように、振出時点で金額が空欄になっている場合は扱いに注意が必要です。あとから金額が補充されると、補充後の金額に応じた印紙税の確認が必要になります。
また、印紙は貼るだけでは足りません。印紙と手形にまたがる形で消印し、再利用できない状態にします。経理担当者は、手形を振り出す前に「金額」「印紙税額」「貼付」「消印」の4点を確認すると、実務上のミスを減らせます。
手形の最大のリスク「不渡り」
不渡りの3分類(0号・1号・2号)と銀行取引停止処分
不渡りとは、支払期日に手形代金が決済されないことです。受け取る側は予定していた入金を得られず、振り出した側は信用を大きく損ないます。特に資金不足による不渡りは、企業の資金繰り悪化を外部に示す重大なサインになります。
| 区分 | 主な原因 | 信用への影響 |
| 0号不渡り | 記載不備、署名相違、取立手続きの不備など | 振出人の信用問題とは限りません |
| 1号不渡り | 当座預金の残高不足、取引なしなど | 信用低下に直結しやすい区分です |
| 2号不渡り | 偽造、盗難、契約上の争いなど | 個別事情の確認が必要です |
最も注意が必要なのは1号不渡りです。資金不足などが原因で手形を決済できないため、金融機関や取引先から支払い能力を疑われます。
また、一定期間内に不渡りを重ねると銀行取引停止処分につながります。処分を受けると、当座預金取引や銀行からの借入が大きく制限され、事業継続に深刻な影響が出ます。手形取引では、手形を受け取る側だけでなく、振り出す側も期日ごとの資金管理を徹底する必要があります。
不渡りの詳しい流れや、発生後の対応は、不渡りの仕組みと事後対応をくわしく見るで解説しています。
受け取る側のチェックポイント
手形を受け取る側は、期日まで待てば必ず現金化できるとは考えず、受取時点でリスクを確認することが大切です。確認すべき点は、大きく「形式」「信用」「期日管理」の3つです。
- 金額、支払期日、振出人名、受取人名に誤りがないかを確認します。
- 金額が訂正されていないかを確認します。
- 収入印紙の貼付や消印に不備がないかを確認します。
- 振出人の業績、支払い状況、取引履歴を確認します。
- 裏書手形の場合は、裏書の連続と裏書人の信用を確認します。
- 支払期日と自社の資金繰り表を照らし合わせます。
特に、裏書が何度も続く手形や、取引実態がはっきりしない手形は慎重に扱う必要があります。支払いに回される過程で複数の会社が関わっているため、どこかで不渡りが起きると回収が複雑になります。
受取手形は資産ですが、現金とは違います。期日までの間は未回収の債権であり、振出人の信用リスクを抱えています。手形を受け取ったら、保管するだけでなく、支払期日、取立依頼の手続き、入金予定を一覧で管理しましょう。
紙の手形はいつまで使える?廃止までの確定スケジュール
2026年1月1日以降 取適法の施行で手形払いが原則禁止に
2026年1月1日から、下請法は中小受託取引適正化法、いわゆる取適法に変わりました。取適法の対象となる取引では、支払手段としての手形払いが原則として禁止されています。
重要なのは、単に「長い手形サイトが問題」という段階から、手形払いそのものを避ける制度へ進んでいる点です。従来は、支払期日までの期間が長すぎる手形が問題視されてきました。取適法では、中小受託事業者の資金繰り負担を減らすため、手形を交付する支払いが認められにくくなっています。
また、電子記録債権やファクタリングであっても、支払期日までに手数料などを含めた満額を得ることが難しいものは認められません。振込手数料を中小受託事業者に負担させることも禁止されています。
2026年9月30日前後 多くの銀行で手形・小切手の振出が終了
多くの金融機関では、紙の手形・小切手の最終振出期限を2026年9月30日前後に設定しています。期限は金融機関ごとに異なるため、自社の取引銀行がいつまで振出を受け付けるかを確認する必要があります。
全国銀行協会は、金融機関によっては最終振出期限を設定しており、2026年10月1日以降は原則として手形・小切手を用いた当座勘定からの支払いができなくなると案内しています。
そのため、2026年9月末を過ぎてから手形を受け取る場合は特に注意が必要です。振出日、支払期日、取引金融機関の取扱方針を確認しないまま受け取ると、期日に資金化できないおそれがあります。
2027年3月31日 電子交換所での交換が廃止
2027年3月31日には、電子交換所における手形・小切手の交換が廃止されます。全国銀行協会が掲げてきた「2026年度末までに交換をゼロにする」という目標の期限が、この2027年3月末にあたります。2026年中に一律で終わるという意味ではありません。
電子交換所は、金融機関間で手形や小切手のデータをやり取りし、決済を行う仕組みです。この交換が廃止されることで、紙の手形をこれまでどおり金融機関経由で処理することは難しくなります。
2027年4月1日以降の扱い
2027年4月1日から紙の手形が一律に無効になるわけではありません。全国銀行協会も、同日から手形・小切手が使用できなくなるものではないと説明しています。
ただし、2027年4月1日以降は電子交換所を介さない決済になります。金融機関が郵送などで個別に対応する相対決済へ移るため、金融機関ごとに取扱可否や手続きが変わる可能性があります。
実務では、「法的に紙の手形がただちに消えるか」よりも、「取引銀行が扱うか」「取引先が受け取るか」「期日に資金化できるか」が重要です。手形が残っている会社は、期日が2027年3月31日をまたぐものを早めに洗い出しましょう。
スケジュール早見表
| 時期 | 起きること | 実務で必要な対応 |
| 2026年1月1日 | 取適法が施行され、対象取引で手形払いが原則禁止になります | 取適法対象取引の支払条件を確認します |
| 2026年9月30日前後 | 多くの金融機関で手形・小切手の最終振出期限が到来します | 取引銀行の期限と当座勘定規定を確認します |
| 2027年3月31日 | 電子交換所での手形・小切手の交換が廃止されます | 残っている手形の期日と取立方法を確認します |
| 2027年4月1日以降 | 電子交換所を介さない相対決済へ移ります | 金融機関ごとの取扱可否を確認します |
| 2029年6月末 | 手形・小切手以外の一部証券も電子交換所での交換廃止が予定されています | 対象となる証券を扱う場合は別途確認します |
制度の背景や企業がとるべき対応を深く確認したい場合は、手形廃止の背景と企業がとるべき対応も参考になります。
手形に代わる支払手段
でんさい(電子記録債権)
でんさいは、紙の手形に代わる支払手段として利用が進んでいる電子記録債権です。紙の証券を発行せず、電子的な記録によって債権の発生、譲渡、支払いを管理します。
でんさいの利点は、紙の手形で発生していた作成、押印、郵送、保管、取立依頼などの事務負担を減らせる点です。紙を使わないため、紛失や盗難のリスクも抑えられます。印紙税がかからない点も、紙の手形との大きな違いです。
また、紙の手形は額面を分けて譲渡しにくい一方、でんさいは分割して譲渡や割引ができる場合があります。受け取った債権の一部だけを支払いに回すなど、資金繰りに合わせた使い方がしやすくなります。
ただし、でんさいなら取適法上すべて問題ない、とはいえません。取適法対象取引では、中小受託事業者が支払期日までに手数料などを含む満額を得られるかが重要です。導入時は、利用条件、手数料、支払期日を確認しましょう。
インターネットバンキングによる振込
最もわかりやすい移行先は、インターネットバンキングによる銀行振込です。紙の手形を作成する必要がなく、支払日を指定してオンラインで処理できます。
振込へ移行すると、受け取る側は期日に現金で入金を確認しやすくなります。支払う側も、手形帳の管理や印紙、郵送、取立に関するやり取りを減らせます。経理担当者にとっては、支払予定と入出金明細を照合しやすくなる点も利点です。
一方で、手形のように長い支払猶予を確保しにくくなる場合があります。これまで手形サイトによって資金繰りを調整していた会社は、単に振込へ変えるだけでは資金不足が起きる可能性があります。支払条件の見直し、入金サイトの短縮交渉、資金繰り表の更新を同時に進めることが重要です。
支払サイトの猶予をどう確保するか
手形から移行するときに支払う側が悩みやすいのは、資金繰りの猶予をどう確保するかです。手形は、支払期日までの期間を使って現金の支出を先に延ばす機能を持っていました。振込やでんさいに移ると、この猶予の設計を見直す必要があります。
まず、取引先との支払条件を確認しましょう。支払日を月末にそろえる、入金予定に合わせて支払日を設定する、前払いと後払いを組み合わせるなど、取引条件の調整で負担を減らせる場合があります。
次に、請求書ベースの支払いをカード払いに置き換える方法もあります。たとえばINVOYの請求書カード払いでは、取引先へは銀行振込で支払いながら、自社のカード引き落とし日まで支払いを後ろ倒しできます。詳しくは、請求書のカード払いで支払いを先延ばしするで確認できます。
手形からの移行チェックリスト(ダウンロード可)
まず棚卸しする項目
手形からの移行は、支払手段だけを入れ替えれば終わるものではありません。受け取っている手形、振り出している手形、取引先ごとの支払条件、取引銀行の取扱方針をまとめて確認する必要があります。
以下の項目を一覧化すると、移行漏れを防ぎやすくなります。
| 確認項目 | 確認する内容 | 担当 |
| 未決済の受取手形 | 金額、振出人、支払期日、取立予定 | 経理 |
| 未決済の支払手形 | 金額、支払期日、当座預金残高 | 経理 |
| 2027年3月31日をまたぐ手形 | 取引銀行が扱うか、相対決済になるか | 経理・財務 |
| 取引銀行の最終振出期限 | 2026年9月30日前後か、別日か | 財務 |
| 取適法対象取引 | 手形払いが残っていないか | 管理部門 |
| 取引先との移行交渉 | でんさい、振込、カード払いなどの候補 | 営業・購買 |
| 社内の運用変更 | 承認フロー、支払予定表、会計処理 | 経理 |
取引先との確認事項
移行時に大切なのは、自社だけで完結しない点です。手形をやめるには、支払う側と受け取る側の双方で合意が必要です。取引先ごとに、いつからどの支払手段へ切り替えるか、手数料を誰が負担するか、支払日はどうするかを確認しましょう。
特に、支払条件の変更は資金繰りに直結します。受け取る側は現金化が早まる一方、支払う側は資金を早く用意する必要があります。移行交渉では、相手の事情も踏まえながら、支払日、締め日、請求書の発行方法を整理すると進めやすくなります。
請求書の発行・管理に使う書式を整えたい場合は、請求書テンプレート(無料)も活用できます。
移行後に見直す管理方法
手形を使わなくなると、管理すべきものも変わります。紙の手形の保管や取立管理は減りますが、代わりに振込予定、でんさいの期日、カード払いの引き落とし日を管理する必要があります。
移行後は、支払予定表を月次ではなく週次で確認することをおすすめします。入金予定と支払予定のずれを早めに見つけられるためです。手形廃止への対応は制度対応であると同時に、資金繰り管理を見直す機会にもなります。
よくある質問
Q1. 手形は結局いつまで使えますか?
2027年4月1日から紙の手形が一律に無効になるわけではありません。ただし、2027年3月31日に電子交換所での手形・小切手の交換が廃止されます。2027年4月1日以降は、金融機関ごとの判断で相対決済などの扱いになります。多くの銀行では2026年9月30日前後に最終振出期限を設定しているため、取引銀行への確認が必要です。
Q2. 手形の種類は全部でいくつありますか?
数え方によって変わります。法的な基本分類では、約束手形と為替手形が中心です。会計上は、受け取る側から見た受取手形、支払う側から見た支払手形という呼び方もあります。さらに、目的や状態によって商業手形、融通手形、不渡手形、回し手形などの呼び名があります。1枚の手形に複数の分類が重なる点がポイントです。
Q3. 回し手形と裏書手形は違うものですか?
回し手形と裏書手形は、実務上ほぼ同じ意味で使われます。受け取った手形を、手形の裏面に署名や押印をして別の取引先へ譲渡し、支払いに充てるものです。ただし、裏書した会社はその後も責任を負う場合があります。振出人が不渡りを出すと、最終所持人から支払いを求められる可能性があるため、信用確認が欠かせません。
Q4. 約束手形と為替手形はどちらが多く使われていますか?
国内の一般的な企業間取引では、約束手形のほうが見かけやすいです。約束手形は、振出人が受取人へ直接支払いを約束するため、構造がシンプルです。為替手形は、振出人、名宛人、受取人の3者が関わるため、三者間の債権債務を整理する場面や貿易取引などで使われます。実務では、まず約束手形を理解すると整理しやすくなります。
Q5. 2026年1月以降、下請事業者への手形払いは違法になりますか?
2026年1月1日以降に発注される取適法対象取引では、支払手段として手形を交付することが原則として禁止されています。すべての企業間取引を一律に同じ扱いにするものではありませんが、中小受託事業者との取引では特に注意が必要です。対象取引に該当する可能性がある場合は、手形払いを残さず、振込や適切な電子的決済手段へ切り替えましょう。
Q6. でんさいなら取適法上は問題ありませんか?
でんさいなら常に問題ない、とはいえません。取適法では、電子記録債権であっても、中小受託事業者が支払期日までに手数料などを含めた満額を得ることが難しいものは認められません。移行先をでんさいにする場合でも、支払期日、手数料負担、資金化の条件を確認する必要があります。形式を変えるだけでなく、受け取る側の資金繰り負担を減らす設計が重要です。
Q7. 受け取った手形が期日前に廃止されたらどうなりますか?
紙の手形が期日前に自動で消えるわけではありません。ただし、2027年3月31日に電子交換所での交換が廃止されるため、期日が2027年4月1日以降の手形は、従来どおりに取立できない可能性があります。金融機関ごとに相対決済の扱いや受付可否が変わるため、受け取った時点で取引銀行に確認しましょう。最終振出期限後の手形は、受け取り前の確認が特に重要です。
INVOYで請求書の作成・管理をかんたんに
請求書の発行と受取管理を一元化できます
手形から振込やカード払いへ移行すると、請求書の発行、受取、支払予定の管理がより重要になります。INVOYは、請求書の作成から受取、支払いまでをクラウド上で管理できるサービスです。
請求書を作成する場合は、必要な項目を入力するだけで帳票を作成できます。取引先への共有や、過去の請求書の確認もしやすくなります。紙の手形中心の管理から、請求書と入出金を軸にした管理へ変えると、支払期日や入金予定の見落としを減らせます。
INVOYのサービス内容は、INVOYで請求書の作成・受取を管理するで確認できます。
カード払いで支払予定を調整できます
手形の利用が減ると、支払う側は資金繰りの猶予を別の方法で確保する必要があります。INVOYの請求書カード払いを使うと、取引先には銀行振込で支払いながら、自社の支払いはカードの引き落とし日まで後ろ倒しできます。
支払期日の迫った請求書にも対応しやすく、資金繰りの調整手段として使えます。手形の代替として検討する場合は、手数料、カードの利用枠、引き落とし日を確認し、自社の資金繰り表に反映しましょう。
まとめ
要点の再確認
手形の実務で最も注意すべきリスクは、不渡りです。受け取る側は、形式不備、振出人の信用、裏書の連続、支払期日を確認し、入金予定を資金繰り表に反映する必要があります。
紙の手形をめぐる制度は大きく変わっています。2026年1月1日から取適法が施行され、対象取引では手形払いが原則禁止されています。多くの金融機関では2026年9月30日前後に最終振出期限が設定され、2027年3月31日には電子交換所での交換が廃止されます。
ただし、2027年4月1日から紙の手形が一律に使えなくなるわけではありません。実務上は、金融機関ごとの取扱可否と相対決済の方法を確認することが大切です。
今後は、でんさい、インターネットバンキングによる振込、請求書カード払いなどへ移行しながら、支払サイトと資金繰りの管理を見直す必要があります。未決済の手形を棚卸しし、取引先と支払条件を確認することから始めましょう。



「領収書ファクタリング」とは?請求書ファクタリングとの違いと…
「領収書 ファクタリング」と検索してこのページにたどり着いた方の多くは、実は次のどちらかを知りたいの…