


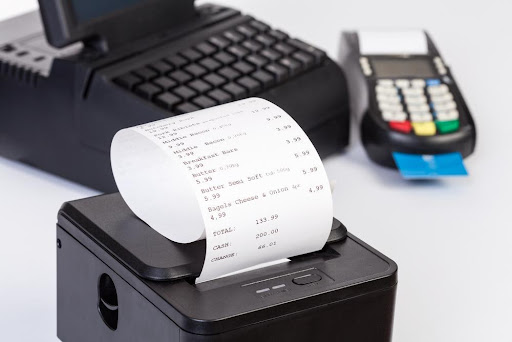
領収書の宛名が空欄だったり、宛名欄のないレシートを受け取ったりしたとき、「このまま経費精算に使えるのか」「消費税の仕入税額控除は受けられるのか」と迷う方は多いでしょう。
結論からいうと、宛名なしの扱いは、発行元の業種、取引金額、判断する税目によって変わります。インボイス制度後は、法人税や所得税の経費計上と、消費税の仕入税額控除を分けて考える必要があります。
3行で整理すると、次のとおりです。
・小売業や飲食店業など、適格簡易請求書を交付できる事業の書類は、宛名なしでも仕入税額控除に使える場合があります。
・対象業種以外の領収書は、原則として宛名を含む適格請求書の記載事項が必要です。
・宛名なしでも損金や必要経費になる余地はありますが、消費税の仕入税額控除とは別の制度として判断します。
領収書全体の役割は、領収書とは何かを解説した記事も参考になります。
目次
宛名なしの領収書とは?3つのパターン
ひと口に宛名なしの領収書といっても、実務ではいくつかのパターンがあります。消費税の仕入税額控除に使えるかを判断する前に、まずは手元の書類がどのタイプに当たるのかを整理しましょう。
宛名欄が空欄のまま渡された領収書
もっとも注意が必要なのは、領収書の書式には宛名欄があるのに、その欄が空欄のまま渡されたケースです。あとから買手が自由に書き込める状態に見えるため、社内経理や税務調査で確認対象になりやすい書類です。簡易インボイス対象業種ではない発行元では、宛名が空欄のままだと仕入税額控除の要件を満たさない可能性があります。
「上様」と書かれた領収書
「上様」は相手の正式名称を省略する表記です。少額の現金取引では見かけますが、取引先を特定しにくいため、法人や個人事業主の経理では原則として避けるべきです。簡易インボイス対象業種では宛名が不要になる場合がありますが、登録番号や税率区分まで不要になるわけではありません。詳しくは上様の領収書に関する解説を参照してください。
レシートや利用明細など宛名欄がない書類
コンビニやスーパー、飲食店などでは、宛名欄のないレシートを受け取ることがあります。発行元が適格簡易請求書を交付できる事業で、登録番号、取引年月日、取引内容、税率ごとの対価の額、消費税額等または適用税率などを満たしていれば、宛名欄がなくても仕入税額控除に使える場合があります。コンビニの扱いは、コンビニ領収書の取り扱いも参考になります。
宛名なし領収書の3ステップ判定表
宛名なしの領収書を受け取ったら、次の順番で確認します。最初に発行元の業種、次に金額と少額特例、最後にどの税目の話かを確認します。
| ステップ | 確認すること | Yes の場合 | No の場合 |
| 1 | 発行元は簡易インボイスを交付できる事業か | 宛名なしでも仕入税額控除の要件を満たしうるため、登録番号など他の記載事項を確認します | ステップ2へ進みます |
| 2 | 税込1万円未満の取引で、自社が少額特例の対象事業者か | 帳簿のみの保存で控除できる場合があります。令和11年(2029年)9月30日までの経過措置です | ステップ3へ進みます |
| 3 | 上記いずれにも該当しないか | 原則として仕入税額控除は受けられません。発行元に宛名入りの再交付を依頼します | 該当する制度を再確認します |
ステップ1は発行元の業種確認
最初に確認するのは、発行元が適格簡易請求書、いわゆる簡易インボイスを交付できる事業かどうかです。対象に当たる場合、適格簡易請求書では「書類の交付を受ける事業者の氏名又は名称」の記載が不要です。宛名がないこと自体を理由に仕入税額控除ができないとは限りません。
ステップ2は少額特例の確認
発行元が簡易インボイス対象事業ではない場合でも、税込1万円未満の課税仕入れは、少額特例の対象になる可能性があります。対象は、基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5千万円以下の事業者です。少額特例は、令和5年(2023年)10月1日から令和11年(2029年)9月30日までの経過措置で、1万円未満かどうかは一回の取引の税込金額で判定します。
ステップ3は原則処理
簡易インボイス対象事業にも少額特例にも当たらない場合、消費税の仕入税額控除では、原則として宛名を含む適格請求書等の保存が必要です。発行元に宛名入りの領収書または修正した書類の交付を依頼しましょう。ただし、消費税で控除できない場合でも、事業関連性や支出の事実を示せれば損金や必要経費として検討できることがあります。
宛名の記載が不要になる業種と法的根拠
インボイス制度では、適格請求書の記載事項として、原則として「書類の交付を受ける事業者の氏名又は名称」が求められます。一方、不特定かつ多数の者を相手にする一定の事業が交付できる適格簡易請求書では、宛名にあたる氏名又は名称の記載が不要です。
適格簡易請求書を交付できる事業
適格簡易請求書を交付できるのは、不特定かつ多数の者に課税資産の譲渡等を行う一定の事業です。具体的には、小売業、飲食店業、写真業、旅行業、タクシー業、駐車場業のうち不特定かつ多数の者に対するもの、およびこれらに準ずる事業が挙げられます。
| 事業 | 想定される場面 | 宛名の扱い |
| 小売業 | スーパー、コンビニ、量販店 | 記載不要 |
| 飲食店業 | レストラン、居酒屋、カフェ | 記載不要 |
| 写真業 | 写真スタジオ、証明写真 | 記載不要 |
| 旅行業 | 旅行代理店 | 記載不要 |
| タクシー業 | タクシー、ハイヤー | 記載不要 |
| 駐車場業 | コインパーキングなど、不特定かつ多数の者に対するもの | 記載不要 |
| これらに準ずる事業 | 不特定かつ多数の者に資産の譲渡等を行う事業 | 記載不要 |
| 上記以外 | 継続取引の外注先、士業への報酬、法人間の個別取引など | 原則として記載が必要 |
この区分は、消費税法57条の4第2項と消費税法施行令70条の11に基づく考え方です。実務では、単に「お店のレシートだから大丈夫」と判断せず、発行元の事業内容と取引実態を確認することが重要です。
簡易インボイスで宛名が不要になる理由
国税庁の案内では、適格請求書の記載事項には「書類の交付を受ける事業者の氏名又は名称」が含まれます。一方、小売業、飲食店業、タクシー業などが交付する適格簡易請求書では、この記載が不要です。宛名なしでも仕入税額控除ができるという話は、業種を問わず認められる一般論ではなく、簡易インボイスを交付できる事業に限った例外です。詳しくは簡易インボイスの記載事項の解説を参照してください。
宛名は不要でも登録番号は必要
適格簡易請求書では宛名が不要ですが、登録番号まで不要になるわけではありません。発行事業者の氏名又は名称、登録番号、取引年月日、取引内容、税率ごとに区分した対価の額、税率ごとに区分した消費税額等または適用税率などが必要です。適格簡易請求書では「税率ごとに区分した消費税額等」または「適用税率」のいずれか一方の記載で足りますが、登録番号や税率区分がなければ要件を満たさない可能性があります。適格請求書との違いは、適格請求書と適格簡易請求書の違いも参考にしてください。
対象業種以外は原則として宛名が必要
外注先への業務委託費、士業への報酬、設備購入、法人間の継続取引などは、通常、簡易インボイスの対象とは考えにくい取引です。このような場合、宛名が空欄の領収書では、消費税の仕入税額控除に必要な書類として不十分になる可能性があります。高額な支出や継続取引では、発行時点で正式名称を伝え、宛名入りの書類を受け取りましょう。
消費税の控除と経費計上は別の話
宛名なしの領収書をめぐる誤解で多いのが、「仕入税額控除に使えないなら経費にもできない」「経費にできるなら仕入税額控除もできる」という混同です。消費税の仕入税額控除と、法人税・所得税の損金や必要経費は別制度です。仕入税額控除には、帳簿および適格請求書等の保存が必要で、保存期間は原則7年間です。
税目別の判定マトリクス
| 消費税の仕入税額控除 | 法人税・所得税の損金や必要経費 | |
| 根拠となる要件 | 適格請求書等と帳簿の保存 | 事業関連性と支出の事実の立証 |
| 宛名の扱い | 原則必要です。簡易インボイス対象事業では不要です | 領収書の宛名だけで決まるものではありません |
| 宛名なしの結論 | 対象業種や少額特例に当たらなければ控除できない可能性があります | 取引の事実を客観的に示せれば認められうる場合があります |
| 補強手段 | 帳簿記載、要件を満たす適格請求書等の保存 | レシート、カード明細、出金伝票、稟議書、業務メモなど |
この表のとおり、宛名なしの領収書は、消費税では厳格に見る必要があります。一方、法人税や所得税では、事業に必要だったこと、実際に支払ったこと、金額や相手先が確認できることが重要です。
宛名なしでも経費になりうる理由
法人税や所得税では、領収書の宛名そのものが唯一の判断材料ではありません。出張時の交通費や会議用の飲食代について、レシート、カード明細、出金伝票、参加者メモ、稟議書などがそろっていれば、事業関連性を説明しやすくなります。ただし、私的な支出との区別がつかないもの、支払先や取引内容が不明なもの、金額が高いものは否認リスクが高まります。
3万円未満の帳簿のみ特例は廃止済み
「3万円未満なら領収書がなくても帳簿だけでよい」と聞いたことがある方もいるかもしれません。しかし、旧制度である区分記載請求書等保存方式にあった、3万円未満の課税仕入れについて帳簿のみで仕入税額控除が可能とされる扱いは、2023年10月1日のインボイス制度開始で廃止されています。
現在も帳簿のみの保存で仕入税額控除が認められる取引はありますが、国税庁が示す9類型に限られます。公共交通機関による一定の旅客運送、自動販売機からの一定の商品購入、従業員に支給する通常必要な出張旅費等などです。「一般に3万円未満なら宛名なしでも大丈夫」と処理するのは避けましょう。
少額特例は令和11年9月30日まで
少額特例は、税込1万円未満の課税仕入れについて、一定の事業者が帳簿のみの保存で仕入税額控除を受けられる経過措置です。対象になるのは、基準期間における課税売上高が1億円以下、または特定期間における課税売上高が5千万円以下の事業者です。
適用期間は、令和5年(2023年)10月1日から令和11年(2029年)9月30日までです。使う場合でも、取引年月日、相手先、取引内容、金額などを帳簿に正しく記載し、支出の内容を説明できるようにしておきます。
宛名なしの領収書を受け取ったときの対応
宛名なしの領収書を受け取ったときは、制度上の可否を判定し、必要に応じて発行元や社内経理に確認します。自己判断で宛名を書き足すより、発行時点で正しい書類にしてもらうほうが安全です。
まずは発行元に宛名の記載を依頼する
宛名欄が空欄の領収書を受け取ったら、その場で発行元に宛名の記載を依頼しましょう。正式な会社名、屋号、部署名をメモやスマートフォン画面で見せると、聞き間違いや表記ゆれを防ぎやすくなります。支払時に宛名を伝える習慣をつけると、後日の再発行依頼を減らせます。
自分で宛名を書き加えるのは避ける
宛名が空欄だからといって、受け取った側が自分で会社名を書き加えるのは避けるべきです。領収書は発行者が作成する取引証明書類であり、買手が勝手に追記すると、文書を偽造または変造したと疑われるリスクがあります。インボイス制度でも、記載事項に不足がある場合は、原則として売手側に修正した書類の交付を依頼します。関連する注意点は、領収書を勝手に作る場合の注意点も確認してください。
例外的に買手側の修正が認められる場面
実務上、買手側で修正内容を明示し、売手の確認を受けることで、保存書類として扱える場合があります。ただし、これは「空欄なら自由に書いてよい」という意味ではありません。再交付が難しい場合でも、メールや書面で売手の確認を残し、誰が、いつ、どの内容を確認したのかを説明できる状態にします。訂正実務の詳細は、領収書の訂正方法の記事に委ねます。
レシートやカード明細で取引を補強する
宛名入りの領収書を受け取れなかった場合でも、取引の事実を補強する資料を残すことはできます。レシート、カード明細、出金伝票、注文確認メール、納品書、稟議書、会議の参加者メモなどです。ただし、補強資料があれば常に仕入税額控除が受けられるわけではありません。領収書がない場合の処理は、領収書がない場合の経費精算も参考にしてください。
高額な支出は宛名入りで受け取る
高額な支出では、宛名なしの領収書をそのまま保管するのは避けましょう。設備購入、広告出稿、外注費、接待交際費などは、発行元に宛名入りの書類を依頼し、契約書や発注書、納品書、稟議書とあわせて保存します。金額が大きいほど、誰のための支出か、事業に必要だったかを確認されやすくなります。
社内規程で宛名必須の場合
税務上は一定の余地がある支出でも、社内規程で宛名入り領収書を必須としている場合があります。従業員側は自己判断せず、会社の精算ルールを確認しましょう。経理側も、少額のレシート、簡易インボイス、高額な個別取引を分けて社内ルール化しておくと、処理のばらつきを減らせます。
宛名の記載を断られたときの対応
店舗や事業者によっては、「宛名は書けません」「レシートのみです」と言われることがあります。断られたときは、発行元の業種や書類の内容を確認し、代替資料を残します。一般的な対応は、業者が領収書をくれないときの対処法も参考になります。
断られる典型的な理由
宛名の記載を断られる理由には、レジシステムがレシート形式に固定されている、店員に個別記入の権限がない、簡易インボイスの対象業種として宛名なしで運用している、といったものがあります。個別の法人取引や高額取引で断られた場合は、そのまま処理せず、担当者や本部への確認を依頼しましょう。
その場でできる依頼のしかた
その場でできる対応として、まず正式名称をメモに書いて渡します。次に、宛名欄がないレシートでも、登録番号や税率区分が記載されているかを確認します。さらに、手書き領収書や再発行が可能かを聞きます。後日問い合わせる場合に備え、日時、店舗名、レシート番号、金額を控えておくと話が進みやすくなります。
それでも断られた場合の社内処理
それでも宛名入りの書類を受け取れない場合は、レシートや利用明細を保存し、業務目的を説明するメモを残します。会議費なら参加者や目的、出張費なら訪問先や日程、備品購入なら使用部署などです。消費税の控除可否と、損金や必要経費としての処理は分けて判断し、判断過程を残しましょう。
宛名なしの領収書を発行する側の注意点
領収書を発行する側も、宛名を省略できるかを正しく理解しておく必要があります。発行側の運用ミスが、取引先の経費精算や仕入税額控除に影響することがあります。
宛名を省略できる事業の確認
宛名を省略できるのは、適格簡易請求書を交付できる事業に該当する場合です。不特定かつ多数の者に課税資産の譲渡等を行う事業であっても、登録番号や税率ごとの区分などは必要です。対象業種ではない事業者が宛名なし領収書を常用すると、取引先が仕入税額控除を受けられない可能性があります。
相手から求められた場合
簡易インボイス対象事業であっても、相手から宛名入りの領収書を求められた場合は、可能な範囲で対応するほうが円滑です。対応できない場合は、なぜ宛名なしの形式なのか、登録番号や税率区分がどこにあるのかを説明できるようにしておきます。
宛名欄を空けたまま渡さない
宛名欄のある領収書を空欄のまま渡す運用は避けましょう。あとから誰でも記入できるように見え、不正利用や二重請求の疑いを招きます。宛名を省略するなら、宛名欄のないレシート形式で必要事項を満たす、または簡易インボイス対応の発行システムを使うことが望ましいです。
税務調査で宛名なしの領収書はどう見られるか
税務調査では、宛名なしという一点だけで機械的にすべて否認されるわけではありません。ただし、相手先、内容、事業関連性を確認しにくい書類は、追加説明を求められやすくなります。
否認されやすい3つのパターン
否認されやすいのは、第一に、私的な支出との区別がつかない領収書です。第二に、金額が高いのに宛名や取引内容が不明な領収書です。第三に、同じ日付、同じ店舗、似た金額の領収書が重複している場合です。二重請求や重複精算の疑いを避けるため、社内チェックが欠かせません。
二重請求や不正利用のリスク
宛名なしの領収書は、誰の支出かが見えにくいため、二重請求や不正利用のリスクが高まります。同じレシートの複数回精算、個人利用の混入、空欄への後日記入を疑われないよう、原本管理、電子保存時の重複チェック、カード明細との突合を行いましょう。
反面調査に備えた証拠の残し方
税務調査では、必要に応じて取引先側の記録と照合されることがあります。レシート番号、店舗名、担当者名、注文番号、メール履歴、納品書、契約書などを保存しておくと説明しやすくなります。宛名なしの領収書を受け取った時点で、あとで説明できる資料を残しましょう。
領収書の宛名の書き方の基本
宛名なしのリスクを避けるには、発行時点で正しい宛名を書いてもらうことが最も確実です。法人名や屋号の表記を誤ると、再発行や訂正が必要になることがあります。
御中と様の使い分け
法人や部署宛ては「御中」、個人名宛ては「様」を使います。株式会社の位置にも注意しましょう。「株式会社〇〇」と「〇〇株式会社」では正式名称が異なります。屋号で活動する個人事業主の場合は、屋号または氏名のどちらで経理処理するかを確認すると、表記ゆれを防げます。
「上様」は原則避ける
「上様」は、相手先を具体的に示さない表記です。少額の店頭取引で使われることはありますが、法人の経費精算では、取引の帰属が不明確になりやすいため原則として避けましょう。簡易インボイス対象業種のレシートで宛名が不要な場合でも、「上様なら常に問題ない」という意味ではありません。
宛名を間違えた場合
宛名を間違えた場合は、発行元に訂正や再交付を依頼するのが基本です。買手側が独断で修正したり、修正液で書き換えたりすると、書類の信頼性が損なわれます。この記事では、自分で勝手に直さないことを押さえておきましょう。
領収書の宛名を間違えたときの訂正方法
発行後に宛名を間違えたと気づいた場合は、二重線を引いて訂正印を押し、空いているところに正しい宛名を書きます。訂正そのものは認められていますが、受け取る側の心証はよくありません。金額の大きな取引や継続的な取引先には、訂正ではなく再発行で対応するのが望ましいです。再発行する場合は、間違えた領収書を回収します。
やってはいけない訂正方法
訂正の原則は「二重線+訂正印」です。次の方法は改ざんを疑われるため避けてください。
修正液・修正テープを使う。受け取ったあとで書き換えたと疑われる要因になります。
サンドペーパーで削って書き直す。訂正方法として認められていません。
消せるボールペンで書く。あとから記載を変更できるため、正しい宛名に直した場合でも改ざんの可能性ありと判断されます。
金額や日付の訂正も含めた手順は、領収書の訂正方法の記事で解説しています。
受け取った側が自分で加筆してよいか
領収書の記入と修正は発行側が行うものです。受け取った側が加筆したり修正したりすることは控えてください。
自分で加筆した領収書を経費計上すると、税務調査で指摘されることがあります。加筆した領収書が経費として認められなければ、その分を除いて申告し直す必要も出てきます。
なお、宛名のない領収書がそのまま使えることはここまで説明したとおりで、加筆が必要になる場面は多くありません。一方、発行者・日付・金額・但し書きは記入してもらう必要があります。但し書きについては、店舗名から飲食代や交通費と判断できる場合、記載がなくても処理できることがあります。
領収書は受け取ったその場で記載を確認するのが基本です。あとから記入漏れに気づいても、自分で書き足すことは控えましょう。
宛名なしの領収書に関するよくある質問
領収書の宛名が空欄でも経費にできますか?
法人税や所得税の損金・必要経費としては、宛名だけで結論が決まるわけではありません。事業関連性、支出の事実、金額、取引内容を客観的に説明できれば、経費として認められうる場合があります。
ただし、消費税の仕入税額控除では別です。簡易インボイス対象業種や少額特例などに当たらない場合は、宛名なしでは控除できない可能性があります。
宛名欄に自分で会社名を書いてもよいですか?
原則として避けるべきです。領収書は発行者が作成する書類であり、受け取った側が勝手に宛名を書き加えると、書類の信用性が損なわれ、法的なトラブルを疑われるリスクがあります。
宛名が必要な場合は、発行元に再交付や修正を依頼してください。やむを得ず修正内容を残す場合でも、売手の確認を受け、確認履歴を保存することが重要です。
3万円未満なら宛名なしでも大丈夫ですか?
現在の制度では、「一般に3万円未満なら帳簿のみで仕入税額控除ができる」という扱いはありません。旧制度の3万円未満の特例は、2023年10月1日のインボイス制度開始で廃止されています。
現在は、帳簿のみで認められる取引は限定されています。別途、税込1万円未満の少額特例がありますが、対象事業者の要件があり、令和11年(2029年)9月30日までの経過措置です。
コンビニやスーパーのレシートは使えますか?
コンビニやスーパーは小売業に該当するため、適格簡易請求書を交付できる事業に当たります。登録番号や税率区分など必要な記載事項を満たすレシートであれば、宛名がなくても仕入税額控除に使える場合があります。
ただし、登録番号がない、取引内容が不明、税率ごとの区分が確認できないといった場合は注意が必要です。社内規程で宛名入り領収書を求めている場合もあります。
店員に宛名は書けないと言われたらどうしますか?
まず、宛名入りの手書き領収書や再発行が可能かを確認します。難しい場合は、レシートに登録番号、取引年月日、取引内容、税率区分などが記載されているかを確認しましょう。
それでも不十分な場合は、カード明細、業務目的のメモ、稟議書などを残し、社内経理に相談します。消費税の控除可否と、損金や必要経費としての処理は分けて判断します。
「上様」と書かれた領収書は使えますか?
「上様」は取引先を具体的に示さないため、法人や個人事業主の経理では避けるのが原則です。簡易インボイス対象業種の取引では宛名なしでも仕入税額控除に使える場合がありますが、上様と書けば常に認められるわけではありません。
高額な支出や継続取引では、正式な会社名や屋号を宛名として記載してもらいましょう。
税務調査で否認されますか?
宛名なしという理由だけで、すべての支出が直ちに否認されるわけではありません。ただし、取引内容、相手先、業務目的を説明できない領収書は、否認リスクが高まります。
簡易インボイス対象業種か、少額特例に当たるか、事業関連性を示す資料があるかを確認し、判断過程を残しておくことが大切です。
発行する側は宛名を省略してもよいですか?
宛名を省略できるのは、適格簡易請求書を交付できる事業に該当する場合です。対象業種以外では、原則として宛名を含む適格請求書の記載事項を満たす必要があります。
また、宛名を省略できる場合でも、登録番号や税率ごとの区分などは必要です。宛名欄のある領収書を空欄で渡す運用は、不正利用の疑いを招くため避けましょう。
領収書の発行や受け取りを効率化するならINVOY
領収書の宛名、登録番号、取引年月日、金額、税率区分などを毎回確認する作業は、件数が増えるほど負担になります。インボイス制度後は、宛名だけでなく、適格請求書や適格簡易請求書として必要な項目がそろっているかを確認することも重要です。
INVOYを使えば、領収書や請求書の作成、受け取り、保管に関する業務をクラウド上で効率化できます。必要な項目を漏れなく管理し、スマートフォンからも作成や確認ができるため、外出先や急ぎの経理処理にも対応しやすくなります。
電子帳簿保存法にもとづくクラウド管理にも対応しているため、紙の領収書やレシートの保管に悩んでいる事業者にも適しています。宛名なし領収書の扱いを個別判断に任せるのではなく、社内で確認しやすい仕組みを整えることが大切です。
まとめ
宛名なしの領収書は、すべてが無効になるわけではありません。小売業、飲食店業、写真業、旅行業、タクシー業、一定の駐車場業など、適格簡易請求書を交付できる事業では、宛名がなくても仕入税額控除に使える場合があります。
一方で、対象業種以外の取引では、原則として宛名を含む適格請求書等の保存が必要です。また、税込1万円未満の少額特例は、対象事業者に限られるうえ、令和11年(2029年)9月30日までの経過措置です。旧制度の3万円未満特例は、2023年10月1日のインボイス制度開始で廃止されています。
判断で迷ったら、発行元の業種、取引金額、消費税と法人税・所得税のどちらの話かを分けて確認しましょう。宛名を自分で書き加えるのは避け、必要に応じて発行元に再交付や修正を依頼し、レシートやカード明細などの補強資料を残すことが実務上の基本です。


カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…