


カードローンという言葉は目にするものの、実際にどうやってお金が動くのかまでは、あまり説明されていません。ATMで引き出すだけで借入になるのか、返した分はまた借りられるのか、金利は誰がどう決めているのか。この記事では、契約から返済までの流れを順番にたどります。読み終えたときに、自分の言葉で説明できる状態になっていれば十分です。
はじめて調べる方がつまずくのは、たいてい同じ場所です。カードローンは「1回だけお金を借りる契約」ではない、という点です。ここさえ押さえておけば、限度額も金利も総量規制も、すべて同じ話の続きとして読めます。逆にここが曖昧なままだと、各社の条件表を見比べても何が違うのか判断がつきません。
この記事は借入を勧めるものではありません。仕組みを正確に知ったうえで、借りない判断も含めて自分で選べるようになることを目的にしています。記載は2026年8月時点の法令にもとづきます。
目次
カードローンとは何かを契約の形から確認する
カードローンは、あらかじめ決められた上限額の範囲内で、必要なときに繰り返し借入と返済ができる契約です。この上限額を極度額と呼びます。1回の申込で枠を作り、その枠の中なら何度でも使えます。
極度方式基本契約という枠組み
貸金業法では、この形の契約を極度方式基本契約と呼んでいます。同法第2条第7項の定義は、あらかじめ定められた条件に従った返済が行われることを条件として、顧客の請求に応じ、極度額の限度内において貸付けを行うことを約するもの、というものです。硬い言い回しですが、中身は「枠を先に作っておき、請求があるたびに枠内で貸す」という約束にすぎません。
この定義からは2つのことが読み取れます。ひとつは、契約した時点ではまだお金を借りていないこと。もうひとつは、実際の借入は枠を使った個別の取引として扱われることです。契約と借入が分かれているので、契約したまま残高ゼロで置いてある状態もありえます。
1回ごとに契約する証書貸付との違い
住宅ローンや自動車ローン、日本政策金融公庫の融資などは、借入額と返済期間を決めて契約書を交わし、その1回で完結します。実務ではこの形を証書貸付と呼びます。100万円を借りたら100万円を返して終わりで、返済が進んでも新たに使える枠が生まれることはありません。
カードローンでは、返した分だけ枠が空きます。追加の申込をしなくても再び使えるので、急な不足の穴埋めには向いています。ただし同じ性質があるために、残高がゼロに近づかないまま何年も付き合ってしまうことも起こります。使いやすさと抜けにくさは、どちらも枠が復活する仕組みから生じています。
契約から返済までお金がどう動くのか
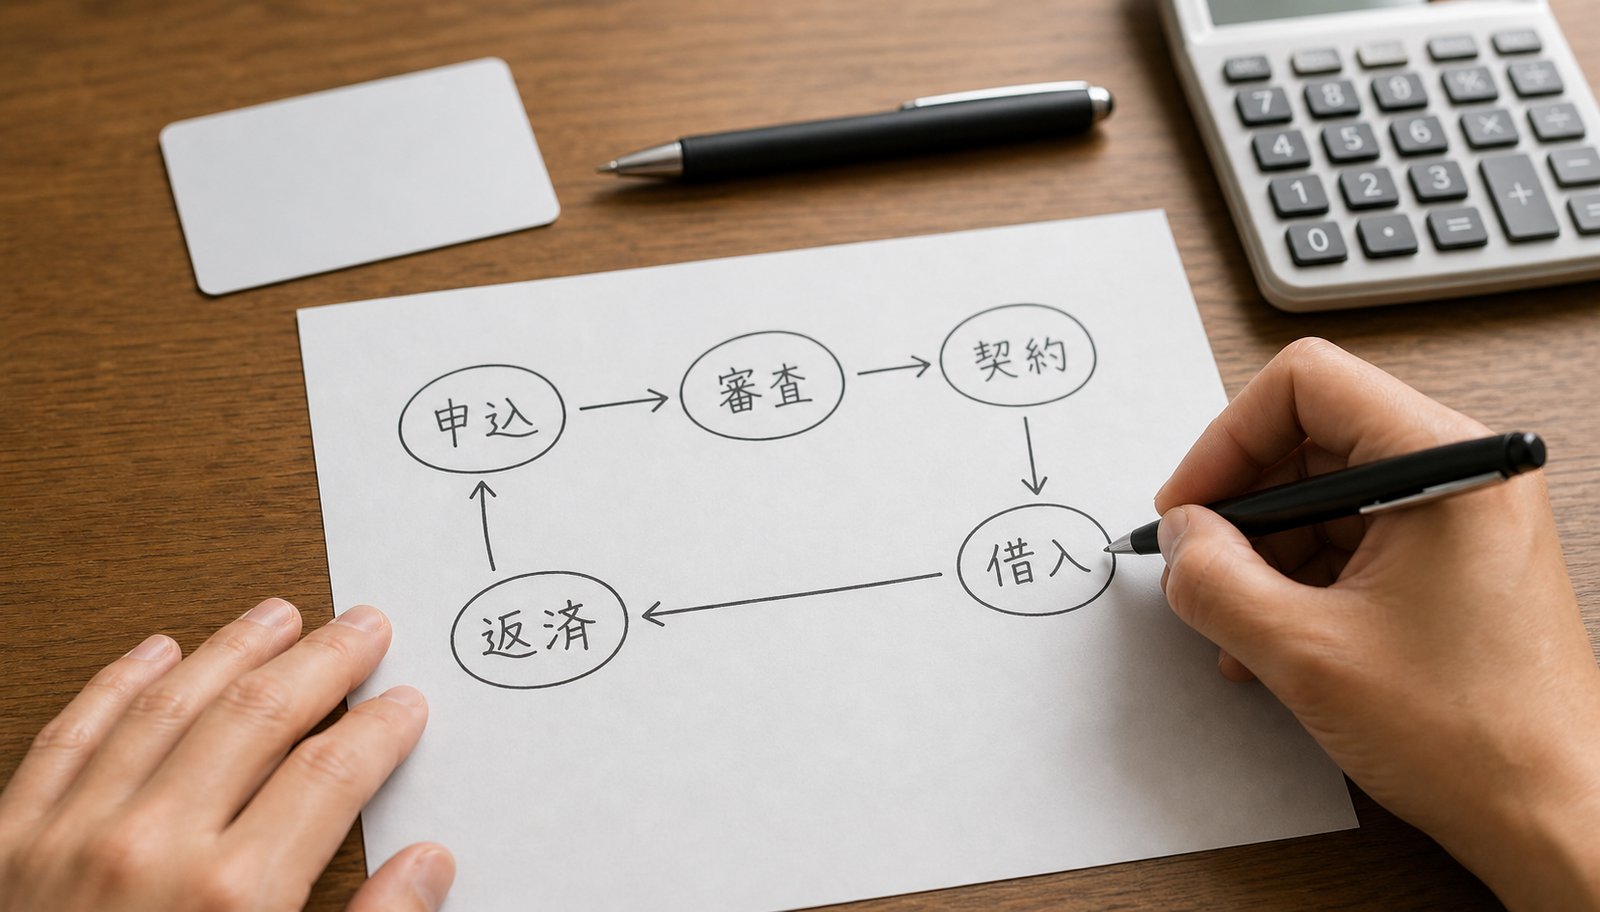
段階に分けると、動きは大きく4つです。申込と審査、極度額の設定、借入、返済と枠の復活。順に見ていきます。
申込から利用可能枠が決まるまで
まず申込を行い、審査を経て契約します。この段階で決まるのが極度額です。年収、他社での借入状況、勤務形態などをもとに算定されるため、希望した額がそのまま通るとは限りません。
契約が済むと、カードが発行されるか、アプリ上で借入操作ができるようになります。ここまでで動いた金額はゼロ円です。契約しただけでは利息も発生しません。
借入と返済、そして枠の復活
実際に借りるのは、ATMで引き出したときか、指定口座への振込を依頼したときです。50万円の枠のうち10万円を借りれば、残りの利用可能枠は40万円になります。
返済は毎月の約定返済日に口座から引き落とされるのが一般的です。10万円の残高に対して1万円を返済すると、残高は9万円前後まで減り、減った分だけ利用可能枠が戻ります。ここで「前後」と書いたのは、返済額の一部が利息に充てられるためです。1万円払っても元本が1万円減るわけではありません。この差がどれくらいになるかは、後半の計算例で数字にします。
提供している3つの主体と適用される法律
同じ「カードローン」という名前でも、どこが出しているかで適用される法律が変わります。ここを混同したままだと、総量規制の話が理解できません。
銀行が扱うカードローン
銀行、信用金庫、信用組合、労働金庫が扱うものは、銀行法などにもとづく融資です。これらは貸金業者ではないため、貸金業法は適用されません。したがって極度方式基本契約という貸金業法上の用語も、銀行のカードローンにはそのまま当てはまりません。仕組みとしては同じ枠型の貸付でも、根拠となる法律が違います。
消費者金融が扱うカードローン
消費者金融会社は貸金業者として登録し、貸金業法の規制を受けます。契約形態は極度方式基本契約にあたり、契約書面の交付義務、返済能力の調査義務、取立ての規制など、貸金業法上のルールが適用されます。
クレジットカード会社のキャッシング枠
すでに持っているクレジットカードのキャッシング枠も、貸金業法上の貸付けです。買い物に使うショッピング枠とは別で、ショッピングが割賦販売法の領域であるのに対し、キャッシングは貸金業法の側に入ります。手元のカードにキャッシング枠が付いていると、本人が使っていなくても借入余力として扱われます。
3類型の違いを整理する
3つの違いは、根拠となる法律と、そこから派生するルールに現れます。
・銀行のカードローンは銀行法などが根拠で、総量規制は適用されません。
・消費者金融のカードローンは貸金業法が根拠で、総量規制の対象です。
・クレジットカードのキャッシング枠も貸金業法が根拠で、総量規制の対象です。
金利の水準や審査の所要時間といった表面的な違いは、この根拠法の差から派生している部分が少なくありません。商品を比べる前に、まず相手がどの類型なのかを確認すると、条件の意味が読み取りやすくなります。
審査では何が確認されるのか
審査は「返せる見込みがあるか」と「契約して差し支えない相手か」を確かめる作業です。手順はおおむね共通しています。
信用情報機関への照会
申込を受けた金融機関は、信用情報機関に登録された情報を照会します。他社での借入残高、過去の返済の遅れ、直近の申込履歴などが対象です。ここで見られるのは本人の申告ではなく登録データなので、申込書に書き漏らしても照会でわかります。
返済能力の調査と収入の確認
貸金業者には返済能力の調査が義務づけられており、一定額を超える借入では年収を証明する書類の提出を求められます。源泉徴収票や確定申告書、直近の給与明細などが該当します。銀行にも同様の運用があり、金額の基準は各社で異なります。
在籍確認と本人確認
勤務先に在籍しているかどうかの確認と、本人確認書類の提出も一般的な手順です。方法は電話に限らず、書類の提出で代えられる場合もあります。
銀行の場合に加わる警察庁データベースへの照会
銀行には、消費者金融にはない手順が加わります。全国銀行協会は反社会的勢力との関係を断つ取り組みとして、預金保険機構を介して警察庁の暴力団情報データベースへ接続する枠組みを整え、2018年1月4日から運用を始めました。対象は新規の個人向け融資などで、個人の申込者が照会されます。
この照会が入るぶん、銀行のカードローンは審査完了までに時間がかかりやすくなります。申込から契約までの速さに差が出るのは、手順そのものが違うからです。
金利はどのように決まるのか
貸す側が自由に決められるわけではなく、法律で天井が決まっています。
利息制限法が定める上限
利息制限法では、元本の大きさに応じて上限が3段階に分かれます。
・元本10万円未満は年20%が上限です。
・元本10万円以上100万円未満は年18%が上限です。
・元本100万円以上は年15%が上限です。
これを超える約定は、超過部分が無効になります。あわせて出資法でも上限が年20%と定められ、こちらを超えると刑事罰の対象です。2010年6月18日の改正で出資法の上限が年29.2%から年20%へ引き下げられ、いわゆるグレーゾーン金利はなくなりました。
限度額が大きいほど上限金利が下がる理由
商品説明で金利が下限と上限の幅で書かれているのは、借入残高によって適用できる上限が動くためです。実際の借入残高が100万円以上になれば、利息制限法の天井は年15%まで下がります。残高が10万円未満のうちは、年20%まで設定できる余地が残ります。
つまり提示された金利の幅は、交渉次第で動く数字ではなく、契約条件から決まる数字です。上限に近い数字が出ているときは、枠が小さいことの裏返しでもあります。
返済の仕組みと利息の内訳
返済方式を知らないまま使うと、返しているのに残高が減らないという感覚に陥りがちです。
リボルビング方式が中心である理由
カードローンの返済は、残高に応じて毎月の返済額が決まるリボルビング方式が中心です。残高10万円のときは月5,000円、30万円になると月1万円というように、残高の区分ごとに最低返済額が決められている商品もあります。金額の刻み方は商品によって異なります。
毎月の負担が読みやすい反面、返済額が小さいほど返済期間は伸びます。途中で追加の借入をすれば残高が増え、完済の時期はさらに後ろへ動きます。
毎月の返済額に含まれる利息を計算する
利息は残高と日数から計算されます。式は「残高 × 年利 ÷ 365 × 経過日数」です。
30万円の残高に年15.0%が適用され、30日が経過した場合を計算します。300,000 × 0.15 ÷ 365 × 30 で、利息は約3,698円です。ここで月1万円を返済すると、元本に充てられるのは約6,302円にとどまります。
残高が減れば利息も減るので、後半になるほど元本の減りは速くなります。ただし返済の途中で新たに借りれば、この効果は打ち消されます。同じ返済額でも、完済までの総支払額は借り方によって変わります。
総量規制はどこまでかかるのか
借入額の上限を語るときに必ず出てくる言葉ですが、かかる相手は限られています。
貸金業者に適用される年収の3分の1
貸金業法第13条の2は、個人顧客の年収などの3分の1を超える貸付けを原則として禁じています。同条第2項では、貸付残高の合算額が基準額を超える契約を個人過剰貸付契約とし、基準額を給与などの定期的な収入の合算額に3分の1を乗じた額と定めています。年収300万円なら100万円が目安です。
対象は、消費者金融やクレジットカード会社のキャッシングなど貸金業者からの借入です。複数社から借りている場合は合算して判定されます。なお住宅ローンや自動車ローンのように残高に算入されない借入もあり、事業者向けの貸付けについても返済能力が認められる場合の例外が置かれています。
銀行は対象外でも独自の基準がある
銀行や信用金庫は貸金業者にあたらないため、総量規制の対象外です。法律の文言だけを見れば、年収の3分の1を超える借入も成立しえます。
ただし対象外であることと、上限がないことは別です。全国銀行協会が2017年に申し合わせを行って以降、銀行側も年収に対する比率や年収証明書の取得について自主的な基準を設けています。対象外という言葉から「銀行なら多く借りられる」と読むのは、実際の審査とはずれた理解になります。
向いているケースと向いていないケース
検討する余地があるとき
入金の遅れなど、原因と解消の時期がはっきりしている短期の不足に、少額を使い切りで充てる場合は仕組みと相性が合います。返済の見通しが立つなら、いつ残高がゼロになるかを先に決められます。
いったん立ち止まったほうがよいとき
毎月の生活費が構造的に足りない状態や、他社への返済に充てるための借入は、残高が積み上がりやすい使い方です。返済のために借りる形になっていると気づいた時点で、条件の比較より先に収支の見直しが要ります。
返済が難しくなりそうなときに使える相談窓口もあります。貸金業者からの借入は日本貸金業協会の貸金業相談・紛争解決センター、銀行取引は全国銀行協会の相談室、家計全般や法的な整理については法テラスや自治体の消費生活センターが相談先です。延滞してから動くより、見通しが怪しくなった段階で相談したほうが、選べる手段は多く残ります。
事業資金として使えるのか
個人向け商品の資金使途
個人向けのカードローンは、多くの商品が資金使途から事業資金を除外しています。生活費や急な出費には使えても、仕入れや設備投資には使えないという建て付けです。使途を偽って借りれば契約違反にあたり、一括返済を求められることもあります。
事業資金を前提に探すのであれば、対象は事業者向けの商品になります。事業者向けの貸付けは、審査で見られる書類も決算書や確定申告書が中心で、判断の材料が個人向けとは異なります。名前が似ていても別の商品だと考えたほうが実態に合います。
借入以外の選択肢も並べて比べる
売掛金の入金待ちで一時的に資金が足りないケースなら、借入以外の手段も候補に入ります。個人・フリーランス向けの即日資金調達の比較で、手段ごとの向き不向きを整理しています。
すでに複数の借入がある状態なら、全体像を把握してからでないと判断を誤ります。個人事業主の借入を管理する方法と融資審査に通りやすくなる準備もあわせて読むと、選択肢を広く取れます。
よくある質問
契約しただけで信用情報に記録は残りますか
極度額が設定された時点で、契約の情報が登録されます。残高がゼロでも契約自体は記録されるため、ほかのローンを申し込む際に利用可能枠が考慮されることがあります。
使わない枠は放置しても問題ないですか
借りていなければ利息は発生しません。ただし借入余力として扱われる点は変わらないので、住宅ローンなどを今後検討する予定があるなら、使っていない枠を残しておく意味は薄くなります。
「審査なし」「誰でも借りられる」という案内は本当ですか
正規に登録された貸金業者には返済能力の調査が義務づけられており、審査を行わずに貸すことはできません。審査不要をうたう案内については、登録のない業者である可能性を疑ったほうが安全です。登録の有無は、金融庁の登録貸金業者情報検索や都道府県の登録一覧で確認できます。
金利は途中で変わることがありますか
極度額の増額や減額にあわせて適用金利が見直される商品もあります。契約時の条件がそのまま固定されるとは限らないため、規定を確認しておく必要があります。
借入と返済を繰り返すと信用情報にどう記録されますか
毎月の残高や返済状況が定期的に登録されます。期日どおりに返済していれば、その記録が残ります。遅れが生じた場合も同様に記録され、一定期間は残ります。
まとめ
カードローンの仕組みは、極度額という枠を先に作り、その範囲で借入と返済を繰り返す契約だという1点に集約されます。貸金業法でいう極度方式基本契約がこの形で、1回で完結する証書貸付とは性質が違います。
提供元は銀行、消費者金融、クレジットカード会社の3類型に分かれ、銀行だけが貸金業法の外側にあります。この違いが、総量規制の適用や審査手順の差として表に出ます。金利は利息制限法の年20%、年18%、年15%という3段階の天井の内側で、借入残高に応じて決まります。
返済はリボルビング方式が中心で、毎月の返済額のうち利息に回る分は残高と日数から計算されます。30万円を年15.0%で30日使えば利息は約3,698円、月1万円の返済なら元本は約6,302円しか減りません。この算数を先に知っておくと、借入額と返済期間の関係を自分で見積もれます。
枠と金利と返済方式の3つが分かっていれば、使う判断も使わない判断も自分で下せます。数字の見通しが立たないうちは、公的な相談窓口を早めに使ってください。





カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…