


毎月の約定返済を続けているのに残高が思うように減らない、という状態は珍しくありません。約定返済で支払った額のうち元金に回る分は一部だからです。繰り上げ返済で入れたお金は、多くの場合その全額が元金に充てられます。以後の利息計算の元になる残高が、入金した額の分だけ直接小さくなります。
とはいえ、入れる手段や入金が反映される日付は会社ごとに違います。入れる日を1週間ずらせば利息の対象日数も変わります。そして手元資金を削ってまで返した結果、翌月に借り直して残高が元に戻ってしまうことも起こります。
読み終えたときに決められるようにしたいのは、どの手段で入金するか、いつ入れるか、いくら入れるか、そして今回は見送るという判断をどこで下すか、この4つです。利息がどれだけ変わるかは計算例を1つだけ置きます。返済中の個人事業主や会社員が、次に資金が入る日までに動ける内容にまとめました。
目次
カードローンの繰り上げ返済とは何を指すのか
毎月の約定返済とは別に行う入金
カードローンの返済には、毎月決まった日に決まった額を支払う約定返済と、それとは別に任意のタイミングで入金する繰り上げ返済があります。会社によっては随時返済、追加返済、任意返済などと呼びます。約定返済は自動で引き落とされるか、指定日までに入金する形が一般的です。繰り上げ返済は利用者が自分で判断して動く入金なので、放っておいても発生しません。
金額の下限が決まっている場合もあります。1,000円以上、1万円以上といった単位で受け付ける会社が多く、ATMの取扱単位に合わせて千円単位や万円単位になることもあります。
入金額が全額元金に充当される
繰り上げ返済で入れたお金は、多くの場合その全額が元金の返済に充てられます。約定返済は利息と元金の両方に配分されるため、支払った金額のうち元金が減る分は一部にとどまります。ここが両者の差です。
カードローンの利息は、借入残高に年利をかけて日割りで計算します。元金が減れば、翌日以降の計算に使われる残高が小さくなります。金利そのものは変わりませんが、掛ける対象が小さくなるため、同じ日数でも発生する利息は少なくなります。
参考として上限金利を確認しておくと、利息制限法第1条は元本10万円未満で年20%、10万円以上100万円未満で年18%、100万円以上で年15%を上限としています(2026年8月時点)。契約している金利がこの帯の上限近くにあるなら、残高を減らした効果は金額として見えやすくなります。
一部繰上返済と全額繰上返済
繰り上げ返済は2種類に分かれます。残高の一部を入れる一部繰上返済と、残高すべてを入れて完済する全額繰上返済です。手続きの重さが違います。一部なら入金するだけで済むことが多いのに対し、全額の場合は当日までの利息を含めた完済金額を確認する必要があるため、事前の照会が入ります。
繰り上げ返済の手続きにはどんな方法があるか
ATMや銀行振込で入金する
提携ATMや自社ATMにカードを入れて返済を選ぶ方法です。営業時間内なら即時に入金が反映される扱いが多く、その日付で元金が減ります。手数料はATMの種類や時間帯で変わり、無料の会社もあります。
ATM利用料には法令上の上限があります。利息制限法第6条第2項第3号と利息制限法施行令第2条により、現金自動支払機の利用料としてみなし利息の対象外になるのは、1万円以下の入出金で110円、1万円を超える入出金で220円までです(いずれも消費税相当額を含む)。これを超える金額を受け取ると利息とみなされるため、ATM手数料がこの水準を大きく上回ることは通常ありません。
銀行振込を使う場合は、指定口座への振込になります。振込手数料は利用者の負担が一般的で、着金が翌営業日になると、その分だけ元金が減る日付も後ろにずれます。
アプリや会員サイトから手続きする
会員向けのウェブサービスやアプリで返済額を指定する方法です。24時間受け付けている会社が増えていますが、受付と実際の入金処理は別です。金融機関の稼働時間外に手続きすると、処理日が翌営業日になる場合があります。日数を稼ぐつもりで動くときは、この差が効いてきます。
口座振替の増額と事前連絡が必要なケース
毎月の引き落とし額を一時的に増やす形で繰り上げ返済に充てる方法もあります。これは自動では変わらないため、引落日の数営業日前までに申し出る必要があるのが一般的です。締切を過ぎると翌月扱いになります。
全額繰上返済も事前連絡がほぼ必須です。完済金額は元金に加えて入金日当日までの利息を含むため、日付が変われば金額も変わります。多くの会社は電話か会員サイトで完済金額の照会に応じています。
手数料と反映タイミングを先に確認する
手続きの選択肢と手数料、反映日は会社ごとに違います。契約時の書面や会員サイトの返済方法のページに書いてあるので、初回の繰り上げ返済の前に一度読んでおくと迷いません。とくに見ておきたいのは、入金の受付単位、手数料の有無、入金がいつの日付で処理されるかです。
繰り上げ返済のタイミングはどう決めるか
資金ができた時点で入れるほど利息の対象日数が減る
利息は日割りで計算されます。返済日の直前まで待ってから入れるより、資金ができた時点で入れたほうが、減った残高で利息が計算される日数が長くなります。
金額にすると小さく見えることもあります。10万円を年18.0%の借入に充てる場合、1日あたりの利息は100,000×0.18÷365で約49円です。入金を10日早めれば約493円の差になります。1回では大きくありませんが、繰り上げ返済を何度か重ねるなら積み上がっていきます。
一方で、入金を早めることが常に有利とは言えません。月末に支払いが集中する事業者なら、月初に入れてしまって資金が足りなくなるほうが困ります。早く入れる利点は、手元資金に余裕があるときに成り立つ話です。
賞与や入金が集中した月に寄せる
繰り上げ返済を毎月の習慣にすると、生活費や運転資金を圧迫しやすくなります。賞与が出た月や、売掛金の入金がまとまった月に限って実行する形にすれば、通常月の資金繰りを崩さずに残高を減らせます。年に2回か3回でも、元金が早く減れば利息の計算対象は小さくなります。
端数を残さない金額の決め方
入金額は、ATMや振込の取扱単位に合わせて決めると手間が減ります。千円単位や万円単位で受け付ける会社が多いため、余裕資金が12万3,000円なら12万円を入れて、残りは手元に置くという判断がしやすくなります。
全額繰上返済を狙う場合は端数の扱いに注意が必要です。照会した完済金額より少ない額を入れると残高が数円単位で残り、完済にならないことがあります。完済したつもりだったのに翌月も利息が付いていたというケースは、この端数が原因になりがちです。
全額繰上返済と一部繰上返済では何が変わるか
完済金額の照会から入金までの流れ
全額繰上返済では、まず完済金額を確認します。内訳は元金と、前回の返済日から入金日までに発生した利息です。返済が遅れていた期間があれば遅延損害金も加わります。遅延損害金の水準も法令で上限が決まっており、営業的金銭消費貸借については利息制限法第7条により、年20%を超える部分が無効とされています(2026年8月時点)。
照会した金額は入金日を前提にした金額です。入金が翌日にずれると1日分の利息が足りなくなるため、照会時に伝えた日付で入金するか、日付が変わる場合は再度確認します。
完済証明書と残高0円の確認
完済後は、残高が0円になっていることを取引明細で確認します。完済証明書の発行に応じる会社は多いものの、様式や名称は統一されていません。残高0円の明細や解約通知で代える会社もあります。住宅ローンなど他の審査で完済の証明を求められる可能性があるなら、発行できるかを完済の時点で聞いておくと、後から探し直す手間がなくなります。
契約を残すか解約するか
残高が0円になっても、カードローンの契約は自動では終わりません。借入枠が残るため、カードや会員サイトから再び借りられる状態が続きます。契約を終わらせるには、別に解約の手続きが必要です。
どちらが良いかは状況で変わります。枠を残しておけば急な支出に対応できますが、手元にある枠は使ってしまいやすいものでもあります。借入を繰り返した経緯があるなら、解約して物理的に借りられなくする選択に意味があります。一方、解約したあとで再度借りる必要が出れば新規の申込と審査になり、以前と同じ条件で借りられるとは限りません。
一部繰上返済で利息はどれくらい変わるか
残高30万円に10万円を入れた場合の1か月の利息
条件をそろえて1つだけ計算してみます。借入残高30万円、金利は年18.0%、期間は30日とします。
繰り上げ返済をしない場合、30日分の利息は300,000×0.18×30÷365で約4,438円です。ここで10万円を繰り上げ返済して残高が20万円になった場合は、200,000×0.18×30÷365で約2,959円になります。差は約1,479円です。
この数字をそのまま当てはめない
上の計算は残高が30日間変わらない前提で出しています。実際には約定返済でも元金が少しずつ減りますし、金利や日数の数え方、利息の計算方法は契約によって違います。手元の契約書に書かれた金利と、会員サイトに表示された残高で計算し直したほうが実態に近い数字になります。
金額の受け取り方も人によります。1,479円を1か月で削れるなら大きいと感じる人もいますし、10万円を手元から出す判断の見返りとしては小さいと感じる人もいます。判断材料になるのは利息の差だけではありません。同じ10万円を手元に残しておいた場合に何ができるかも、あわせて見る必要があります。
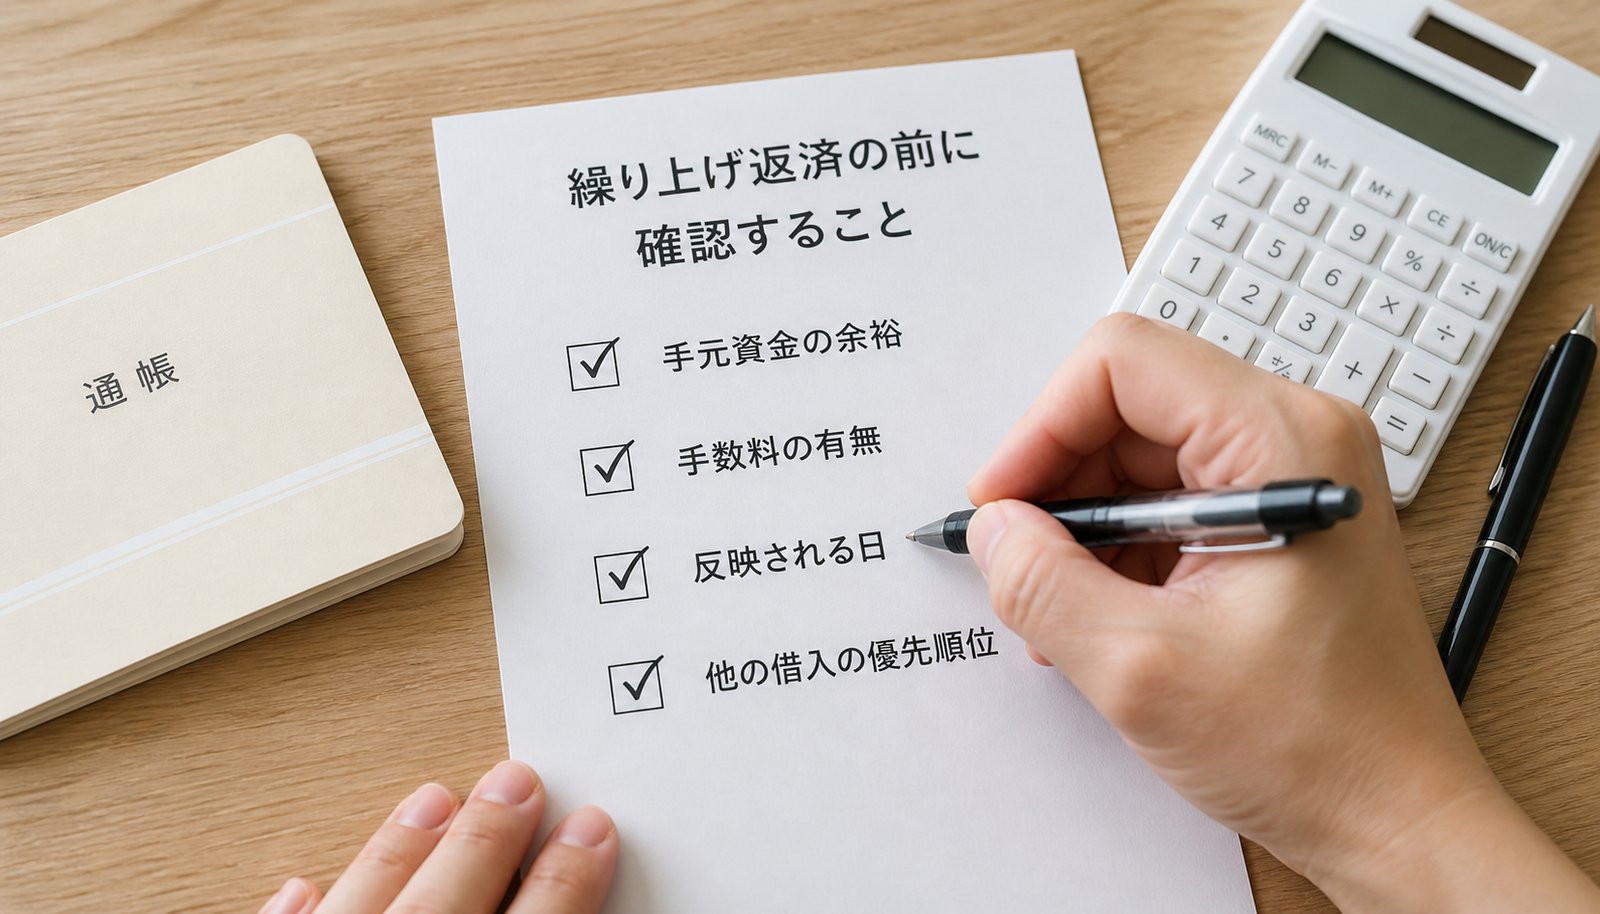
繰り上げ返済を見送ったほうがよいケース
生活費や運転資金を削って返すと借り直しになりやすい
繰り上げ返済で残高が減っても、借入枠は残ります。生活費や仕入れの資金を削って入金した結果、翌月に足りなくなって同じ枠から借り直せば、残高は元に戻ります。利息の負担は減らず、入金と借入の手数料や手間だけが増えます。
繰り上げ返済が効くのは、返した資金を再び借りずに済む場合です。返済後の数か月の収支を先に見て、借り直しが起きないと言える範囲で金額を決めるほうが安全です。
手元にいくら残すかを先に決める
順番としては、繰り上げ返済に回せる額を計算する前に、手元に残す額を決めます。一般には生活費や事業の固定費の数か月分を目安に置く考え方が使われますが、収入の安定度や取引先の支払サイトによって必要な水準は変わります。医療費や機材の故障のような突発的な支出も、この枠から出ていきます。
手元資金が薄い状態で残高だけを減らすと、次に何かあったときの選択肢がカードローンの再借入しか残らなくなります。個人事業主の借金管理の考え方も踏まえて、返済と手元資金のどちらを優先するかを決めてください。
金利の高い借入から順に考える
複数の借入があるなら、金利の高いものから減らすほうが利息の総額は小さくなります。カードローンの金利は年15%から18%の帯に収まることが多く、事業性の借入と比べると高い水準です。ビジネスローンと法人向けカードローンの違いを見ると、同じ借入でも金利帯が違うことがわかります。
ただし、金利だけで順番を決められない場合もあります。担保や保証人が付いている借入、期限が近い支払い、すでに遅延している借入があるなら、そちらの処理が先です。
事業者が繰り上げ返済を判断する手順
資金繰り表で余剰資金を確認する
事業をしているなら、繰り上げ返済の判断は資金繰り表から始めます。今月の残高ではなく、向こう3か月から6か月の入金予定と支払予定を並べて、どの月にいくら余るかを見ます。今日口座にある金額は、来週支払う仕入代金を含んだ金額かもしれません。
作り方から確認したい場合は資金繰り表の作り方と活用のポイントが参考になります。
入金と支払いのズレを見る
売掛金の回収が翌月末、仕入代金の支払いが当月末というように、入金と支払いの間にズレがあると、帳簿上は利益が出ていても現金が足りなくなります。繰り上げ返済に回せるのは、このズレを吸収したうえで残る資金です。月末に入金が集中する事業なら、月初の残高を見て判断すると誤りやすくなります。
税金や社会保険料の支払いを先に確保する
所得税や住民税、消費税、社会保険料は、支払期限が決まっていて交渉の余地が小さい支出です。まとまった金額が動く月があるなら、その分を先に確保してから繰り上げ返済の金額を決めます。順番を逆にすると、納税資金のために借り直すことになりかねません。
返済が苦しいときの相談先
まず借入先に連絡する
返済が難しくなりそうなときは、期日を過ぎる前に借入先へ連絡します。返済額の調整や返済計画の見直しに応じる会社もあります。連絡せずに遅延すると遅延損害金が発生し、信用情報にも記録が残ります。繰り上げ返済を検討する場面とは順序が逆で、この状況では手元資金を守るほうが先です。
日本貸金業協会の相談窓口
貸金業者からの借入について、返済の悩みや業者とのトラブルを相談できる窓口として、日本貸金業協会の貸金業相談・紛争解決センターがあります。電話番号は0570-051-051で、受付は平日の9時から17時です(土日祝と年末年始を除く)。相談や苦情処理手続の申立てに手数料はかかりません。
法テラスの無料相談
返済の見通しが立たない場合は、法的な整理の選択肢を含めて相談することになります。日本司法支援センター(法テラス)では、収入などの条件を満たす場合に無料の法律相談を受けられます。任意整理や個人再生といった手続きはそれぞれ影響が違うため、専門家に事情を伝えて判断材料をそろえるところから始めるのが現実的です。
繰り上げ返済についてよくある質問
繰り上げ返済をすると毎月の返済額は下がりますか
残高に応じて約定返済額が決まる契約であれば、繰り上げ返済で残高が下の区分に移った時点で、次回以降の約定返済額が下がる場合があります。1回あたりの負担は軽くなりますが、毎月払う元金も同時に減るため、完済までの期間は思ったほど短くなりません。負担を軽くしたいのか、早く終わらせたいのかで扱いが変わります。返済額を下げずに続けたい場合は、同じ額を払い続けられるか会社に確認しておくと安心です。
繰り上げ返済に手数料はかかりますか
入金の手段によって変わります。ATMを使う場合の利用料は、利息制限法施行令第2条で1万円以下の入出金は110円、1万円を超える入出金は220円が上限とされています(消費税相当額を含む、2026年8月時点)。無料で入金できる窓口を用意している会社もあります。銀行振込を選ぶと振込手数料は利用者の負担になるのが一般的です。数百円の手数料でも、入れる金額が小さいと利息の減少分と釣り合わないことがあるため、少額を何度も入れるより、ある程度まとめて入れるほうが無駄が出にくくなります。
少額でも繰り上げ返済する意味はありますか
元金が減る分だけ利息の計算対象は小さくなるので、金額が小さくても効果自体はあります。判断が分かれるのは手数料と手間の兼ね合いです。1回の入金に220円かかる状況で1万円を入れる場合、年18%なら1万円の利息は1日あたり約5円です。手数料を回収するまでに1か月半ほどかかる計算になります。手数料が無料の手段があるなら少額でも入れやすく、有料しか選べないならまとめる判断になります。
複数のカードローンがある場合はどれから返しますか
利息の総額を抑える観点では、金利の高い契約から減らすのが基本です。ただし遅延している契約や、期限が迫っている支払いがあるなら、そちらの解消が先になります。契約が多くて全体像がつかめない状態なら、まず残高と金利、返済日を一覧にして書き出してください。順番を決める前に、どれをいくら借りているかを自分で把握できているかが分かれ目になります。
まとめ
カードローンの繰り上げ返済は、入金した額がそのまま元金に充てられるため、以後の利息計算の元になる残高を直接減らせます。手続きはATM、振込、アプリ、口座振替の増額などがあり、受付単位や手数料、入金が反映される日付は会社ごとに違います。全額繰上返済では完済金額の照会が必要で、完済証明書の扱いや契約を残すかどうかも確認しておく項目です。
タイミングは、資金ができた時点で早めに入れるほど日割り利息の対象日数が減ります。ただし手元資金を削ってまで返すと借り直しにつながり、利息の負担は減りません。事業をしているなら資金繰り表で数か月先まで見て、余剰資金の範囲で金額を決めてください。返済が苦しい状況であれば、繰り上げ返済より先に借入先や日本貸金業協会、法テラスへの相談を検討する場面です。





カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…