


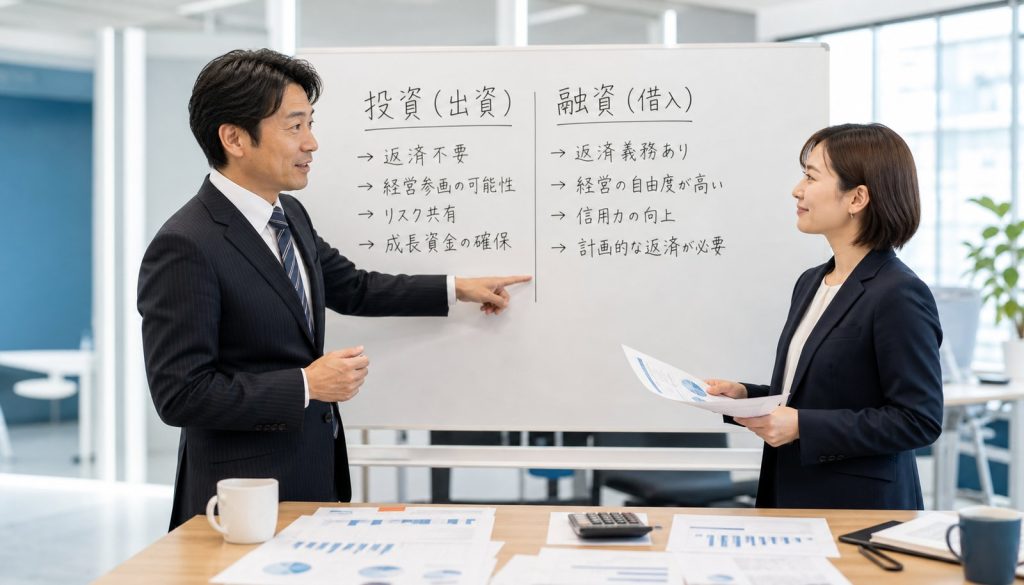
銀行から借りるか、投資家から出してもらうか。資金調達の入口でこの二択に迷う経営者は多いです。どちらも手元の現金が増える点は同じですが、契約の性質はまったく別物です。融資はお金を借りる取引で、期日が来れば返さなければなりません。出資は株式と引き換えに資金を受け入れる取引で、返す必要はない一方、会社の一部を手放すことになります。
この記事では、返済義務・調達コストの性質・経営への関与・調達までの期間・審査で見られる点・調達可能額・失敗したときの帰結という7つの切り口で両者を並べます。貸借対照表のどこに載るのか、法人税の計算でどう扱われるのか、自社の成長段階ではどちらが合うのかまで踏み込みます。
創業間もない赤字期なら融資は通りにくい、堅実に黒字を積んでいるなら出資より借入れのほうが安く済む、といった判断も具体的な数字で示します。専門用語には都度説明を添えました。読み終えたときには、金融機関の担当者や投資家と話す前に、自社が取るべき方向の当たりがついている状態を目指します。
目次
投資と融資の違いは「返す義務」と「渡すもの」で決まります
融資は借入れなので返済義務が伴います
融資は金融機関などからお金を借りる取引です。契約時に元金、利息、返済期間、担保や保証の条件が決まります。会社は約定どおりに返す義務を負い、返し終われば貸し手との関係は終わります。貸し手は株主になりませんから、経営の意思決定に票を持ちません。
事業が伸びて利益が10倍になっても、貸し手が受け取る金額は契約した利息のままです。反対に事業が傾いても返済義務は消えません。貸し手は上振れの果実を受け取らない代わりに、下振れのリスクも取りません。
調達コストは金利という形で明示されます。日本政策金融公庫の国民生活事業では、担保なしで借りる場合の基準利率が年3.60〜5.30%とされています(2026年8月3日時点)。担保を差し入れる場合は年2.60〜4.90%です。信用力や担保の有無でコストが上下する点は、融資の性格をよく表しています。
出資は返済義務がない代わりに株式を渡します
出資は、会社が新しく株式を発行し、その株式と引き換えに資金を受け入れる取引です。受け取った資金に返済期限はありません。ただし株式には議決権が付いていますから、渡した分だけ会社の決定権を分け合うことになります。
投資家が期待するのは利息ではありません。株式価値が上がり、将来の上場やM&Aで持ち分を売却して利益を得ることです。だから投資家は事業計画の成長率を厳しく見ます。年10%ずつ着実に伸びる会社より、数年で10倍を狙える会社を選びます。
返済義務がないことを「タダ」と受け取ると判断を誤ります。株式を20%渡せば、将来生まれる企業価値の20%を渡したことになります。会社が10億円で売れる未来なら、その20%は2億円です。融資の利息総額と比べれば、出資のほうが高くつく場面は珍しくありません。
「投資」「出資」「融資」という言葉の使い分け
日常会話では投資と出資がほぼ同じ意味で使われます。厳密には、出資は会社に資本を払い込んで株主になる行為を指し、投資は利益を期待して資金を投じる行為の総称です。株式を取得するのも投資、社債を買うのも投資に含まれます。
資金を受け入れる会社側から見れば、論点は「株式を渡すのか」「借りるのか」の二択に整理できます。前者をエクイティファイナンス、後者をデットファイナンスと呼びます。本記事では、株式と引き換えの資金受け入れを出資、その総称として投資という語を使います。
7つの観点で並べた比較
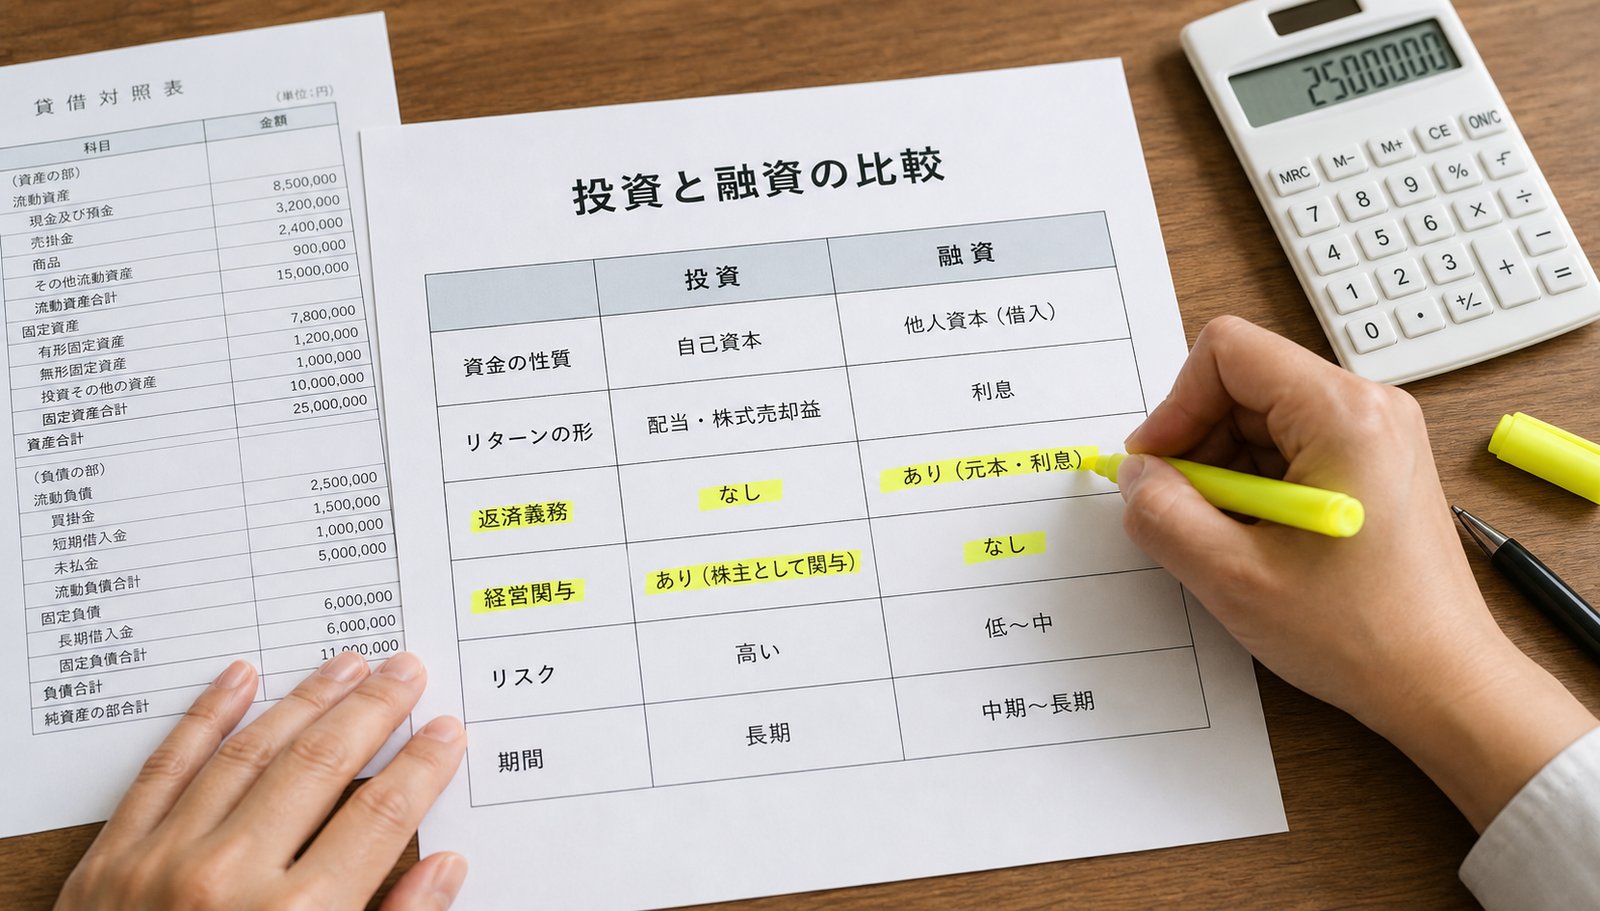
返済義務について。融資は元金と利息の返済義務があります。出資は返済義務がありません。ただし出資には、投資家が持ち分を換金できる出口を用意する事実上の責任が伴います。
調達コストの性質について。融資のコストは利息で、金額が契約時に確定します。出資のコストは株式の希薄化で、金額は将来の企業価値次第です。今は見えないコストが後で膨らむ点が出資の特徴です。
経営への関与について。金融機関は原則として経営に口を出しませんが、財務制限条項が付く場合は配当や追加借入れに制約がかかります。投資家は株主として議決権を持ち、取締役の派遣や重要事項の事前承諾を求めることがあります。
調達までの期間について。公庫や制度融資は申込みから入金まで1か月から2か月程度が一般的です。既存取引のある銀行の追加融資はもっと早く進みます。出資は投資家探しから条件交渉、デューデリジェンス、契約締結を経るため、半年前後かかる例が多いです。
審査で見られる点について。融資は返済能力を見ます。過去の決算、直近の試算表、資金繰り表、担保、代表者の信用情報が材料です。出資は将来の成長性を見ます。市場規模、競合優位、経営チーム、既存顧客の利用状況が材料になります。
調達可能額の考え方について。融資は返済できる範囲が上限です。年間の返済額が営業キャッシュフローを超える計画は通りません。出資は企業価値の評価額に対する割合で決まります。評価額が2億円で20%を渡せば4,000万円という組み立てです。
失敗したときの帰結について。融資は返せなければ延滞となり、担保の処分や保証人への請求に進みます。出資は返す必要がないため、事業が止まっても投資家への支払いは発生しません。ただし株主が残るため、会社の清算や事業譲渡には株主の同意が必要になります。
資金調達の選択肢はこの2つだけではありません。手段ごとの位置づけを俯瞰したい方は資金調達の方法と種類の全体像も参考になります。
貸借対照表への表れ方と自己資本比率への影響
融資は負債、出資は純資産に計上されます
同じ1,000万円を調達しても、貸借対照表に載る場所が変わります。融資で得た1,000万円は、資産に現金1,000万円、負債に借入金1,000万円が計上されます。返済期限が1年以内なら短期借入金、1年を超えるなら長期借入金です。
出資で得た1,000万円は、資産に現金1,000万円、純資産に資本金や資本準備金として1,000万円が計上されます。負債は増えません。会計上の扱いはここで分かれます。
純資産は返済しなくてよい資金の塊です。会社が赤字を出したとき、その損失を吸収するクッションとして働きます。負債で調達した資金にはこの機能がありません。赤字が続けば返済原資が足りなくなり、資金繰りが先に詰まります。
自己資本比率の変化を数字で確認します
自己資本比率は、純資産を総資産で割った値です。総資産3,000万円のうち純資産が600万円の会社なら、自己資本比率は20%です。
この会社が1,000万円を融資で調達すると、総資産は4,000万円、純資産は600万円のままです。自己資本比率は15%に下がります。同じ1,000万円を出資で受け入れると、総資産4,000万円、純資産1,600万円となり、自己資本比率は40%に上がります。
手元現金はどちらも同額なのに、財務指標は15%と40%に分かれます。出資は財務の安全性を高め、融資は他人資本でレバレッジを効かせます。
金融機関は自己資本比率をどう読むか
金融機関は融資審査で自己資本比率を重視します。比率が低い会社は損失への耐性が薄いと判断され、金利が上がるか稟議が通りません。純資産がマイナスの債務超過に陥ると、新規の借入れはほぼ止まります。
ここに実務上の順序が生まれます。出資で純資産を厚くしておくと、その後の融資枠が広がります。自己資本比率が40%まで上がった会社は、20%の会社より低い金利で借りられる可能性があります。出資と融資は択一ではなく、順番を設計する対象です。
会計処理と税務上の扱いはどこが違うのか
借入金と支払利息の処理
融資を受けたときは、借入金という負債勘定で処理します。毎月の返済では元金部分と利息部分を分けます。元金の返済は負債の減少なので、費用にはなりません。利息は支払利息という費用勘定で処理します。
法人税の計算でも、支払利息は損金に算入されます。法人税法第22条第3項は、販売費や一般管理費その他の費用を損金の額に算入すると定めており、借入金の利息はここに含まれます。損金になるということは、課税所得を減らす効果があるという意味です。
具体的に見ます。年利4%で1,000万円を借りると、年間の利息は約40万円です。この40万円は損金なので、課税所得が40万円減ります。中小法人の年800万円以下の所得に適用される税率は特例で15%とされていますから、法人税だけで見ても約6万円の負担が減ります。地方税を含めた実効税率で考えれば、軽減額はさらに大きくなります。なお令和7年度の改正でこの特例は適用期限が2年延長され、所得の金額が年10億円を超える事業年度については、年800万円以下の部分の税率が17%とされました。
資本金と資本準備金の振り分け
出資を受けたときは、払い込まれた金額を資本金として処理します。会社法第445条は、払込みや給付に係る額の2分の1を超えない額を資本金に計上しないことができ、その額は資本準備金に計上しなければならないと定めています。
1,000万円の払込みなら、資本金1,000万円とすることも、資本金500万円と資本準備金500万円に分けることもできます。分けても純資産の合計は変わりません。それでも実務では分けるのが一般的です。理由は資本金の額が税制上の区分に使われるからです。
資本金1億円以下の会社は原則として税務上の中小法人に該当し、軽減税率や交際費の損金算入枠など複数の特例を使えます。資本金1億円を超えると外形標準課税の対象となり、赤字でも付加価値割と資本割の負担が生じます。大型の出資を受ける場面では、資本金をいくらに設定するかが実質的な節税判断になります。
利息は損金、配当は損金不算入
融資と出資は、資金提供者へのリターンの支払い方も税務上の扱いが違います。利息は費用なので損金になります。株主への配当は損金になりません。
根拠は法人税法第22条第5項です。同項は、資本金等の額の増減を生ずる取引と、法人が行う利益または剰余金の分配などを資本等取引と定義しています。損金の対象は資本等取引以外の取引に係るものですから、剰余金の配当は損金から外れます。配当は税引後利益の処分だと理解すると分かりやすいです。
会社側で損金にならない配当は、受け取る法人側では二重課税の調整が入ります。法人税法第23条の受取配当等の益金不算入制度です。完全支配関係にある完全子法人株式等からの配当は全額が益金不算入となります。発行済株式の3分の1を超えて保有する関連法人株式等は、政令で定める利子相当額を控除した後の全額が対象です。5%超3分の1以下のその他の株式等は50%、5%以下の非支配目的株式等は20%が益金不算入となります。
資金を受け入れる側にとっての含意はシンプルです。利息は税負担を軽くしてくれますが、配当は軽くしてくれません。同じ金額を資金提供者に払うなら、税引後の負担は配当のほうが重くなります。
出資を受けるときに発生する手続きコスト
出資には登記費用がかかります。募集株式の発行で資本金が増えた場合、登録免許税は増加した資本金の額の0.7%です。計算結果が3万円に満たないときは3万円が下限となります。増加資本金が約428万円を超えると0.7%のほうが大きくなる計算です。
手続きも融資より重くなります。取締役会を置かない株式会社が第三者割当増資を行う場合、株主総会の特別決議が必要です。特別決議は議決権の過半数を有する株主が出席し、出席株主の議決権の3分の2以上の賛成で成立します。払込期日などの効力発生日から2週間以内に、発行済株式総数と資本金の変更登記を申請します。
投資契約や株主間契約の作成には弁護士費用も発生します。融資の契約書は金融機関の書式で進むため、この種の実費は出資のほうが大きくなります。
出資の主な種類と受け入れ方
エンジェル投資家からの出資
エンジェル投資家は個人で出資する投資家です。元経営者や事業売却の経験者が多く、創業直後のシード期に数百万円から数千万円を出します。判断が速く、実績のない段階でも会って数週間で決まる例があります。
事業経験に基づく助言や人材紹介を得られる点も価値です。ただし個人の資金なので金額の上限があります。株主として長く関わる相手ですから、事業観が合わない投資家を受け入れると後の意思決定が重くなります。
ベンチャーキャピタル(VC)からの出資
ベンチャーキャピタルは、投資家から預かった資金をファンドとして運用し、成長企業に出資する会社です。1件あたりの金額はエンジェルより大きく、数千万円から数十億円の規模になります。
VCはファンドの満期までに投資先を売却して分配する必要があります。だから上場やM&Aという出口が見える事業でなければ検討の対象になりません。市場が小さい、利益率が安定しているが急成長しない、といった事業は評価されにくいです。
市場環境の影響も受けます。国内スタートアップの資金調達総額は、2025年の集計でデットを除き7,613億円と報告されています。調達社数は前年から減少しており、投資家の選別が進んでいる局面です。事業計画の精度は以前より厳しく問われます。
CVCと事業会社からの出資
CVCは事業会社が設けた投資部門やファンドです。財務リターンだけでなく、本業とのシナジーを目的に出資します。販路の提供や共同開発といった事業面の支援が期待できます。
注意点は、出資元の競合との取引が難しくなる場合があることです。業界の大手から出資を受けると、その競合が顧客になりにくくなり、将来の売却先候補も狭まります。株式を渡す前に、事業上の制約がどこまで及ぶかを確認しておく必要があります。
第三者割当増資という手続き
第三者割当増資は、特定の相手に新株を割り当てて資金を受け入れる方法です。エンジェル、VC、CVCからの出資は多くがこの形式で行われます。
既存株主の持株比率は下がります。創業者が100%持っていた会社が20%を新株で発行すれば、創業者の比率は約83%に落ちます。これを何度か重ねると、いつの間にか過半数を割ることがあります。定款変更や合併などの重要事項は特別決議が必要で、3分の2以上の賛成が要件です。3分の1超を外部株主が握れば、これらの決議を単独で止められます。何%までなら渡せるかを先に決めておくことが交渉の前提になります。
融資の主な種類と借り方
日本政策金融公庫の融資
日本政策金融公庫は政府系の金融機関です。創業期や実績の浅い会社にも融資しやすい制度を持ち、創業融資の入口として使われます。新規開業・スタートアップ支援資金では、融資限度額が7,200万円です。返済期間は設備資金が20年以内、運転資金が10年以内で、いずれも5年以内の据置期間を設けられます。
無担保で借りる場合の基準利率は年3.60〜5.30%(2026年8月3日時点)です。女性、35歳未満または55歳以上の方が対象となる制度では、特別利率が適用される場合があります。申込みから入金までは1か月から2か月程度が目安です。融資全体の進め方や審査で見られる点は融資を受ける手順と審査のポイントで整理されています。
制度融資と信用保証協会の保証付き融資
制度融資は、地方自治体、金融機関、信用保証協会の3者が連携する仕組みです。信用保証協会が保証人の役割を担うため、金融機関は貸倒れリスクを抑えられます。実績の乏しい会社でも借りやすくなる理由がここにあります。
自治体が利子や保証料の一部を補助する制度もあり、実質負担が下がる場合があります。手続きに3者が関わるため、申込みから入金までは2か月から3か月と長めで、急ぎの資金には向きません。
プロパー融資
プロパー融資は、信用保証協会の保証を付けず、金融機関が自らのリスクで貸す融資です。保証料がかからず、金利も抑えられる傾向があります。融資額の上限も保証付きより柔軟です。
その代わり審査は厳しくなります。複数期の黒字、健全な自己資本比率、安定した資金繰りが求められます。取引実績のない会社が最初からプロパー融資を引き出すのは難しく、保証付き融資で実績を積んでから移行するのが一般的な流れです。
ビジネスローン
ビジネスローンは、銀行やノンバンクが提供する事業者向けの小口融資です。審査が速く、最短で数日、早いものは即日で入金される商品もあります。無担保で借りられる点も特徴です。
金利は他の融資より高く、年10%を超える設定も見られます。限度額も数百万円から1,000万円程度に収まることが多いです。つなぎ資金として短期間だけ使うのは合理的ですが、設備投資のような長期資金を高金利で借りると返済が重くのしかかります。
自社に合う調達手段を選ぶ4つの判断軸
事業の成長カーブで考える
数年で市場を取りに行く事業なら出資が向きます。先に人を採り、開発に投じ、赤字を掘ってから一気に回収する形は、返済期限のある資金と相性が悪いです。返済が始まる時期に、まだ利益が出ていない可能性が高いからです。
売上が年10%から20%で着実に伸びる事業なら融資が向きます。返済原資が読めるので審査も通りやすく、株式を渡さずに済みます。手堅い成長を続ける会社が出資を受けると、投資家の期待する成長率と実績が乖離し、後の関係が難しくなります。
担保や実績の有無で考える
不動産や設備を持ち、決算で黒字を出しているなら融資の条件は良くなります。担保があれば金利は下がり、実績があれば限度額も伸びます。この状態で株式を渡すのは、コストの高い選択です。
創業1期目、担保なし、実績なしという状態では融資の選択肢が狭まります。公庫や制度融資が候補に残りますが、金額は限られます。事業の将来性で評価してもらえる出資のほうが、必要額に届く可能性が高くなります。
経営権を維持したいかで考える
自分の判断で長く経営したいなら融資を軸にすべきです。金融機関は株主にならないので、議決権を持ちません。返済を続けている限り、経営の方向性に外部の同意は不要です。
出資を受けると株主が増えます。取締役の派遣や重要事項の事前承諾が投資契約に入ることもあります。会社が3分の1超の株式を外部に渡すと、定款変更や組織再編を単独で決められなくなります。渡してよい比率の上限を先に決め、その範囲で調達額を組み立てる進め方が安全です。
資金使途と回収期間を合わせる
資金使途と返済期間が合っているかを確認します。3か月で回収できる仕入資金を10年ローンで借りると、返済が終わる前に資金が別の用途に消えます。10年使う設備を1年の短期借入れで買うと、初年度に資金繰りが破綻します。
回収まで年数がかかる研究開発や、そもそも回収時期が読めない新規事業は、返済期限のない出資が適しています。使途と期間のミスマッチは、調達額の大小より資金繰りを壊しやすい要因です。
エクイティとデットを併用する方法
出資で純資産を厚くして融資枠を広げる
実務では出資と融資を組み合わせるのが標準です。先に出資を受けて純資産を増やし、自己資本比率が改善した状態で融資を申し込むと、審査が通りやすくなり金利も下がります。
自己資本比率20%の会社が出資で40%まで改善した例で考えます。この会社が同じ金融機関に同じ金額を申し込めば、以前より有利な条件が出る可能性があります。出資1,000万円が、追加の融資枠という形で二重に効くわけです。
資本性ローンという中間的な選択肢
資本性ローンは、契約上は借入れですが、金融機関の資産査定で自己資本とみなされる融資です。日本政策金融公庫の挑戦支援資本強化特別貸付が代表例です。
条件を確認します。融資限度額は7,200万円で、他の制度とは別枠です。返済期間は5年1か月以上20年以内、返済方法は期限一括返済で、期間中は利息だけを払います。無担保無保証人で、利率は融資後1年ごとに直近の業績で変わります。税引後当期純利益が0円以上なら返済期間に応じて年3.25〜3.95%、0円未満なら一律0.50%です。
赤字のときに金利が下がる設計は、通常の融資と逆です。償還期限まで5年以上ある債務は残高の100%を自己資本とみなせるとされ、残存期間が5年を切ると1年ごとに20%ずつみなせる割合が減ります。株式を渡さずに自己資本を厚くしたい会社が検討する制度です。
併用するときの順番
順番を間違えると条件が悪くなります。融資枠を先に使い切ってから出資を探すと、財務が痛んだ状態で投資家と交渉することになり、企業価値の評価が下がります。渡す株式の比率は増えます。
出資で純資産を固めてから融資に進めば、両方の条件が良くなります。設備投資は融資、赤字を伴う開発投資は出資、という使途による切り分けも有効です。返済原資を説明できる用途は融資に寄せ、説明できない用途は出資に寄せると判断がぶれません。
混同されやすい資金調達用語の整理
補助金と助成金
補助金と助成金は、国や自治体から交付される返済不要の資金です。出資と違って株式を渡しません。ここが大きな利点です。
ただし制約もあります。原則として後払いなので、先に自己資金や融資で支出する必要があります。使途が公募要領で細かく決まっており、自由に使えません。補助金は採択件数に上限があるため、申請しても受けられない場合があります。会計上は原則として収益に計上され、法人税の課税対象になります。返済しない調達手段を整理して比べたい場合は返済不要の資金調達方法の一覧が参考になります。
クラウドファンディング
クラウドファンディングは、インターネットを通じて多数の人から資金を集める手法です。型によって性質がまったく違います。
購入型は商品やサービスを対価として提供する形で、実質的には前受金です。寄付型は対価がなく、受贈益となります。株式投資型は少額の出資を多数から受ける形で、これはエクイティファイナンスです。融資型は資金を借りる形で、デットファイナンスに当たります。名前が同じでも、貸借対照表に載る場所は型ごとに変わります。
売掛金の資金化
売掛金の資金化は、入金前の売掛債権を使って現金を先に受け取る手法です。ファクタリングは売掛債権を売却する取引で、法的には債権譲渡です。借入れではないため、原則として負債は増えません。
出資でもないので株式も渡しません。既存の資産を現金に変えているだけで、調達可能額は保有している売掛債権の範囲に収まります。手数料は業者や債権の内容で変わり、短期のつなぎ資金として使われます。中小企業がこうした選択肢をどう組み合わせているかは中小企業の資金調達手段の比較で確認できます。
よくある質問
出資は返済不要なので融資より有利ですか
金額の総額で見ると、出資のほうが高くつく場面が多いです。年利4%で1,000万円を5年借りた場合の利息総額は100万円台に収まります。一方、株式20%を渡した会社が将来10億円で売却されれば、渡した価値は2億円です。返済不要という表現は、キャッシュフローの負担がないという意味に限定して受け取るべきです。事業が急成長する見込みが高いほど、出資の実質コストは膨らみます。
赤字でも融資を受けられますか
受けられる場合があります。赤字の理由が説明でき、改善の道筋が数字で示せるかどうかが分かれ目です。創業期の投資による赤字、一時的な特別損失による赤字は、事情を説明できれば審査で不利になりすぎません。公庫や制度融資は、民間金融機関より柔軟に見てもらえる傾向があります。資本性ローンのように、赤字時に金利が下がる設計の制度もあります。ただし債務超過に陥っている場合は、新規の借入れは難しくなります。
何%まで株式を渡してよいですか
明確な正解はありませんが、目安として2つの水準を意識します。1つは3分の2です。特別決議は出席株主の議決権の3分の2以上で成立するため、創業者側が3分の2を維持していれば定款変更などを単独で決められます。もう1つは過半数です。取締役の選任などの普通決議に必要な水準です。複数回の調達を重ねる予定があるなら、1回の調達で20%を大きく超える希薄化は慎重に判断したほうがよいでしょう。
出資を受けた資金に法人税はかかりますか
払い込まれた資金そのものに法人税はかかりません。資本金や資本準備金への計上は資本等取引に当たり、益金に算入されないためです。払込額をどう資本金と資本準備金に振り分けるかは、その後の税務上の区分に影響するため、税理士と相談して決めるのが安全です。
まとめ
融資と出資は、返す義務があるかどうかで分かれます。融資は元金と利息を返す約束で、貸し手は株主になりません。コストは金利として確定します。出資は返済義務がない代わりに株式を渡し、コストは将来の企業価値の一部として後から確定します。
貸借対照表では、融資が負債、出資が純資産に載ります。総資産3,000万円で純資産600万円の会社が1,000万円を調達すると、融資なら自己資本比率15%、出資なら40%になります。この差が、その後の融資審査の通りやすさに直結します。
税務では、支払利息が損金になり、株主への配当は資本等取引として損金になりません。年40万円の利息は課税所得を同額減らし、中小法人の軽減税率15%なら約6万円の税負担軽減につながります。同じ金額を払うなら、税引後の負担は配当のほうが重くなります。
選ぶ基準は4つです。事業の成長カーブ、担保や実績の有無、経営権を維持したいか、資金使途と回収期間が合っているか。自社に当てはめれば方向はおおむね決まります。
出資と融資は択一ではありません。出資で純資産を厚くしてから融資枠を広げる順番、赤字時に金利が下がる資本性ローンのような中間的な制度もあります。用途ごとに手段を振り分け、渡してよい株式の比率を先に決めてから交渉に臨んでください。





カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…