


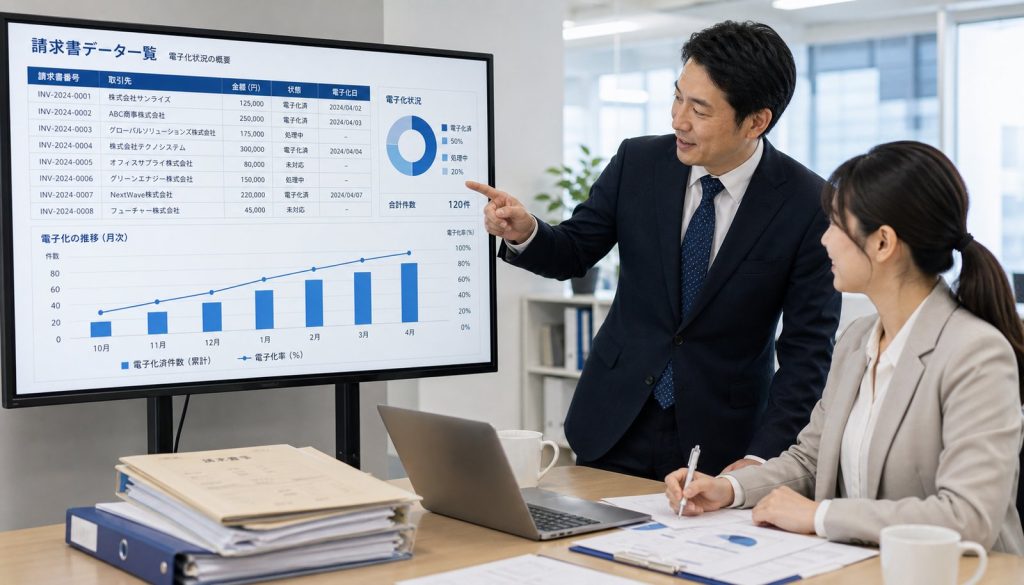
請求書の電子化を検討しているものの、「取引先が紙を求めてくる」「法律の要件が複雑で判断できない」という理由で止まっている経理担当者は少なくありません。日本企業の請求書電子化は、電子帳簿保存法とインボイス制度という2つの制度に押されて、この数年で大きく前進しました。それでも紙の請求書が消えないのは、自社が電子化を決めても取引先の運用が変わらなければ紙が届き続けるからです。
この記事では、日本企業における請求書電子化の到達点を公表データで確認したうえで、2026年8月時点で押さえるべき法制度、電子化で得られる効果と現実に立ちはだかる障壁、そして5つのステップに分けた進め方を整理します。読み終えたときには、自社が今どの段階にいて、次に何から手をつければよいかがはっきりします。
大企業のように専任チームを置けない会社でも、順番を間違えなければ電子化は進みます。効果が出やすいのは、自社が発行する請求書から着手して、受け取る側を後追いで整えていく順序です。特別な体制も大きな初期投資も前提にしていません。自社が毎月発行する請求書の枚数と、取引先の数を数えるところから始められます。
目次
日本企業の請求書電子化はどこまで進んだのか
現場の感覚では「まだ紙が多い」と映りますが、公表されている調査データはそれより先を示しています。数字にずれがある分、社内の議論も噛み合わなくなります。
電子契約の利用率は初めて8割を超えました
日本情報経済社会推進協会(JIPDEC)が2026年1月に実施した「企業IT利活用動向調査2026」では、電子契約の利用率が80.2%となり、初めて8割を超えました。2025年調査の78.3%から着実に伸びています。契約書は請求書よりも慎重に扱われる書類ですから、その電子化がここまで進んだ事実は、請求書の電子化にとって追い風になります。
社内の稟議で「まだ一般的ではない」という反論が出たときには、この数字が反証になります。書類を電子でやり取りする運用は、すでに多数派になりました。
「実施済みまたは検討中」は75.6%に達しています
請求書に絞ったデータもあります。Sansanが2025年2月に全国の経理担当者1,000名へ実施した調査では、請求書の電子化を「実施済みまたは検討中」と回答した割合が75.6%でした。2024年9月の前回調査では42.0%でしたから、わずか半年で30ポイント以上動いたことになります。
電子化を実施した担当者のうち92.4%が何らかのメリットを感じていると答えている点も見逃せません。導入前の不安と導入後の評価には、はっきりした差があります。
半年で急に動いた引き金は郵便料金でした
同じ調査では、電子化を検討したきっかけとして「郵便料金の値上げが影響した」と答えた人が62.9%を占めました。2024年10月、定形郵便物の料金は84円から110円へ改定されています。およそ30年ぶりの大幅な引き上げでした。
1通あたり26円の差は小さく見えますが、毎月500通発行する会社なら年間で15万円以上の増加になります。封筒代、用紙代、印刷代、封入作業の人件費を足せば、負担はさらに膨らみます。法律の要件よりも、この目に見えるコストが担当者を動かしました。
それでも紙が残り続けている理由
数字の上では検討が進んでいても、実際の運用では紙と電子が混在している会社が大半です。自社が電子化を決めても、取引先が紙で送ってくれば受領側は紙のままになります。請求書は相手との合意がないと切り替えが完了しない書類です。発行側だけを見て「電子化できた」と判断すると、受領側に紙が残っていることを見落とします。
電子化を後押しする3つの法制度
制度を正しく理解しないまま仕組みを選ぶと、あとから保存方法をやり直す事態になります。押さえるべき制度は3つです。
電子帳簿保存法は2024年1月から電子データ保存が原則です
電子帳簿保存法では、電子取引でやり取りした請求書や領収書などのデータを、電子データのまま保存することが原則になりました。2023年12月31日で宥恕措置が終了し、2024年1月からは紙に印刷して保存する扱いが原則として認められていません。
メールにPDFを添付して受け取った請求書、Webサイトからダウンロードした請求書、クラウドサービス上で受領した請求書はいずれも電子取引に該当します。保存には真実性の確保と可視性の確保という2つの要件があり、真実性はタイムスタンプの付与や訂正削除の履歴が残るシステムの利用、あるいは事務処理規程の整備で満たします。可視性は、ディスプレイやプリンタで速やかに出力できることと、日付、金額、取引先名で検索できることを求めます。制度の全体像は電子帳簿保存法の対象書類と適用要件の解説で確認できます。
なお、基準期間(個人事業者は前々年、法人は前々事業年度)の税抜売上高が5,000万円以下の事業者は、検索機能の要件が不要になります。中小企業や個人事業主にとっては現実的な緩和策です。ただしデータそのものは残し、税務調査でダウンロードの求めに応じられる状態にしておく必要があります。
猶予措置は恒久的な制度ではありません
宥恕措置に代わって2024年1月から設けられたのが猶予措置です。所轄税務署長が電子データを保存できない「相当の理由」があると認め、かつ税務調査でデータのダウンロードと書面の提示に応じられる場合に、保存要件を満たさない保存が認められます。システム対応が間に合っていない、資金繰りが厳しい、人手が足りないといった事情が想定されています。
この措置には今のところ明確な終期がありません。そのため「まだ大丈夫」と受け取られがちですが、本来は本則対応へ移るまでの救済策です。猶予を前提に運用を組むと、終期が示された時点で慌てて対応することになります。猶予期間は準備期間として使うほうが安全です。
インボイス制度は2026年10月から控除割合が70%に下がります
インボイス制度では、仕入税額控除を受けるために適格請求書の保存が必要です。ここで注意したいのが、免税事業者などからの課税仕入れに認められている経過措置の控除割合です。
国税庁が公表している改正後のスケジュールでは、2026年10月1日から2028年9月30日までが70%、2028年10月1日から2030年9月30日までが50%、2030年10月1日から2031年9月30日までが30%となり、2031年10月1日以降は控除できません。2026年9月30日までは80%ですから、2026年10月を境に控除できる額が減ります。
Web上には「2026年10月から50%」と書かれた記事が今も多く残っていますが、これは令和8年度税制改正前の古いスケジュールです。あわせて適用上限も設けられました。同一のインボイス発行事業者以外の者からの課税仕入れの合計額(税込)が、その年または事業年度で1億円を超える場合、超えた部分には経過措置を適用できません。
税込1万円未満の課税仕入れについて帳簿の保存だけで控除を認める少額特例は、令和11年9月30日までが適用期限です。個人事業者向けには、納付税額を売上税額の3割にできる3割特例が新設され、令和9年分と令和10年分の確定申告が対象になります。
控除割合が段階的に下がると、取引先が適格請求書発行事業者かどうかを請求書ごとに判定する作業が増えます。紙の束を1枚ずつ確認する運用では、この判定が経理の負担として積み上がります。電子化して登録番号を機械的に照合できる状態にしておくと、この負担を抑えられます。
電子インボイス(Peppol・JP PINT)という国際規格
3つめが電子インボイスです。デジタル庁は、請求データをシステム間で直接やり取りするための標準仕様として、国際規格Peppolの日本版である「JP PINT」を整備しています。仕様は継続的に更新されており、2026年6月8日にVer. 1.1.3が公表されました。国内に本社を置く認定Peppolサービスプロバイダーは、2026年4月24日更新の一覧で10社が掲載されています。送受信の環境そのものは整ってきました。
PDFの請求書をメールで送る方式は、紙の郵送に比べれば大きな前進です。ただし受け取った側は結局PDFを目で読んで会計システムへ入力します。JP PINTに沿った電子インボイスなら、データが構造化された状態で届くため、この転記が不要になります。仕組みの詳細はデジタルインボイスの仕組みとメリットで整理しています。
一方で、日本の商習慣に特有の処理がPeppolの仕様と合わない場面もあります。複数取引をまとめる合計請求、仮請求と本請求の区分、値引きや割戻しの扱いなどです。法的な導入義務がないため、コストに見合うかを慎重に見ている企業も少なくありません。中小企業がいま急いで対応する必要はありませんが、将来の選択肢として頭に入れておく価値はあります。
請求書を電子化すると実務がどう変わるのか
制度対応は電子化の理由の一部にすぎません。担当者が毎月の業務で実感する変化は、次の4点に集まります。
郵送コストと作業時間が直接減ります
紙の請求書1通には、用紙代、印刷代、封筒代、切手代、そして印刷から投函までの人件費がかかります。切手代が110円になった今、1通あたり200円前後は珍しくありません。月200通なら年間で48万円規模です。
電子化すると、この費用のうち郵送に関わる部分がほぼゼロになります。月末月初に発生していた印刷と封入の作業もなくなり、担当者の残業が減ります。効果が金額で示しやすいため、社内の合意を得やすい変化でもあります。
入金確認と督促が早くなります
紙の請求書は、投函から相手方の担当者に届くまで数日かかります。郵便の配達日数が見直された影響で、以前より到着が遅くなるケースも出ています。到着が遅れれば、社内承認と支払処理も後ろにずれます。
電子送付なら発行と同時に届きます。開封や閲覧の記録が残るサービスを使えば、「届いていない」という主張への確認もその場でできます。未入金の把握が早まると、督促の連絡も早く出せます。資金繰りに余裕のない中小企業ほど、この差は大きく効きます。
保管と検索の負担が軽くなります
請求書の保存期間は、法人の場合は原則7年、欠損金の繰越控除を受ける事業年度は10年です。紙で保管すれば、その年数分のファイルと保管スペースが必要になります。数年前の1枚を探すために倉庫へ行った経験がある担当者も多いはずです。
電子データなら、日付、金額、取引先名で検索できます。税務調査で特定の取引について尋ねられた場面でも、その場で提示できます。テレワーク中に「あの請求書を確認したい」という要望が出ても、出社せずに対応できます。
内部統制と入力ミスの防止にもつながります
紙の請求書は、承認の経路が見えにくいという弱点があります。誰がいつ承認したのかを追うには、押印の並びから推測するほかありません。電子化すると承認の履歴が記録として残り、二重払いや架空請求のチェックが効くようになります。
会計システムと連携すれば、金額や取引先の転記も自動化できます。手入力を減らせば、桁の間違いや消費税の端数処理のずれも起きにくくなります。基本的な考え方は請求書の電子化の基本と法対応のポイントにまとめています。
電子化が途中で止まる4つの障壁
進まない会社には、共通したつまずき方があります。
取引先が紙の請求書を求めてきます
最も多い障壁がこれです。自社が電子送付に切り替えても、取引先の経理規程が「原本の郵送」を前提にしていると、紙での発行を求められます。相手が大企業で、購買システムが紙の運用に紐づいている場合もあります。
この場合は全社一律の切り替えを目指さず、応じてくれる取引先から順に移していきます。全体の7割が電子に移れば、印刷と封入の作業量は7割減ります。100%を目指して身動きが取れなくなるより、部分的な移行を積み上げるほうが早く成果が出ます。
押印の慣習が残っています
「請求書には角印が必要」という認識は、いまも根強く残っています。法律上、請求書に押印の義務はありません。押印がなくても請求書は有効で、インボイス制度の記載要件にも印鑑は含まれていません。
それでも相手の社内規程が押印を求める場合はあります。その場合は電子印鑑の画像をPDFに載せる方法で対応できます。押印の有無を理由に電子化を止める必要はありません。
受け取る側は形式がそろいません
発行側の電子化は自社の判断で進められますが、受領側は相手の都合に左右されます。紙で届くもの、PDFがメールで届くもの、取引先のWebサイトからダウンロードするもの、専用ポータルにログインして取得するものが混在します。
保存方法もそれぞれ違うため、担当者の頭の中だけで整理されがちです。受領側こそ、届いた経路を問わず1か所に集める仕組みが必要になります。この論点は請求書のペーパーレス化で業務を効率化する手順でも触れています。
担当者が足りず、運用が属人化します
中小企業では、経理を1人か2人で回している会社が多くあります。新しいシステムの選定と設定にあてる時間がとれず、検討が止まります。導入できても、操作を知っているのが1人だけという状態になりがちです。
対策は、初期設定が軽いサービスを選ぶことと、手順を短い文書に残すことです。マニュアルは完璧である必要はありません。画面の順番と例外時の連絡先が書かれていれば十分に機能します。
請求書電子化の進め方5ステップ
順番を決めずに始めると、途中で手戻りが発生します。次の5段階で進めます。
ステップ1 現状の請求書フローを棚卸しします
まず現状を紙に書き出します。毎月発行する請求書の枚数、受け取る枚数、取引先の数、紙とPDFの比率、承認者、保管場所、保管方法を一覧にします。
この作業を省いて製品比較から始めると、自社に不要な機能に費用を払うことになります。棚卸しの結果、「発行は50通だが受領は300通」と判明すれば、力を入れるべきは受領側だと分かります。
ステップ2 発行側から着手します
発行は自社の判断だけで変えられるため、最初の対象に向いています。請求書作成サービスを使えば、テンプレートに沿って作成し、そのままメールやリンクで送付できます。適格請求書の記載要件を満たしたひな形が用意されている点も、確認作業を減らします。
成果が数字で出るのもこの領域です。郵送費と作業時間の削減額は月単位で計算できるため、次の投資の判断材料になります。
ステップ3 保存要件を満たす仕組みを決めます
発行と送付が動いたら、保存を整えます。電子帳簿保存法の要件を満たすには、訂正削除の履歴が残るシステムを使うか、事務処理規程を定めるかを選びます。規程は国税庁がサンプルを公開しているため、自社名と運用に合わせて修正すれば作成できます。
保存場所は1か所に決めます。共有フォルダに置く場合は、ファイル名の付け方を「日付_取引先名_金額」のように統一します。検索要件が免除される事業者でも、探せない保存は実務で困ります。
ステップ4 取引先へ案内します
切り替えの前に、取引先へ案内を送ります。開始時期、送付元のメールアドレス、受信できないときの連絡先を書きます。適格請求書発行事業者の登録番号も明記しておくと、相手側の確認が省けます。
紙を希望する取引先には、当面は紙で送ると伝えます。選択肢を残したほうが、結果として移行は進みます。案内から切り替えまでは1か月ほど空けると、相手の社内調整に間に合います。
ステップ5 受け取る側を段階的に電子化します
最後が受領側です。請求書の受け取り用に専用のメールアドレスを1つ用意し、社内の全員がそこへ転送する運用にします。紙で届いたものはスキャンして同じ場所に保存します。
受領枚数が多い会社は、請求書受領サービスの利用も選択肢になります。紙とPDFを問わず1か所に集約し、データ化まで代行するサービスです。ここまで整えば、電子化は日常の運用として定着します。
中小企業と個人事業主が現実的に取れる選択肢
専任の情報システム部門がある会社と、経理担当者が1人の会社では、選ぶべき手段が変わります。ここでは後者を前提に整理します。
クラウドの請求書サービスから始めます
自社サーバーを構える方式は、初期費用と運用の手間が大きくなります。クラウドサービスなら、申し込んですぐ使い始められ、法改正への対応も提供側が行います。無料プランや月額数千円のプランから始められるサービスも複数あります。
選ぶときは、適格請求書の記載要件に対応しているか、電子帳簿保存法の保存要件に対応しているか、会計ソフトと連携できるかの3点を確認します。機能の多さよりも、毎日使う画面の分かりやすさを重視したほうが定着します。
紙と電子の併用を前提に設計します
「いつ完全に紙をなくすか」を目標にすると、達成できないまま疲れます。紙と電子が並走する期間が数年続く前提で運用を組むほうが現実的です。
併用で気をつけたいのは二重管理です。紙で届いたものをスキャンして電子側へ寄せるか、電子で届いたものを印刷して紙側へ寄せるか、どちらか一方に決めます。ただし電子取引データを紙に印刷して保存する方法は原則として認められていないため、寄せる先は電子側にします。
投資回収の考え方
判断に迷ったら、削減できる金額を計算します。郵送費は「通数×約200円×12か月」で概算できます。作業時間は「1通あたりの処理時間×通数×時間単価」で出します。この合計が月額費用を上回れば、導入は費用面で見合います。
数字に表れない効果もあります。月末の残業が減り、書類を探す時間もなくなります。担当者が休んだ日でも別の人が請求書を確認できる状態になれば、引き継ぎのときの負担も軽くなります。こうした変化は定着してから実感するものなので、導入前の試算には入れにくい部分です。
よくある質問
紙で受け取った請求書はスキャンすれば捨ててよいのでしょうか
紙で受け取った請求書は、スキャナ保存の要件を満たして電子化すれば、原本を廃棄できます。解像度や階調に関する基準、タイムスタンプの付与または訂正削除の履歴が残るシステムの利用など、定められた要件があるため事前に確認してください。要件を満たさないままスキャンしただけでは、原本の保存義務は残ります。判断に迷う場合は、当面は原本も保管しておくと安全です。
メールで受け取ったPDFを印刷して保存する方法は認められますか
原則として認められません。メールで受け取ったPDFは電子取引に該当し、2024年1月以降は電子データのまま保存することが原則です。ただし猶予措置の要件を満たす場合は、保存要件を満たさない形での保存も認められています。その場合でもデータ自体は残し、ダウンロードの求めに応じられる状態にしてください。印刷した紙は、あくまで社内で確認するための控えという位置づけになります。
電子化すると印鑑は不要になりますか
請求書への押印は法律上の義務ではありません。インボイス制度が定める適格請求書の記載要件にも、印鑑は含まれていません。したがって電子化にあたって押印をやめても、請求書の効力に影響はありません。取引先の社内規程で押印を求められる場合は、電子印鑑の画像をPDFに配置する方法で対応できます。
免税事業者から受け取った請求書はどう扱えばよいですか
免税事業者からの課税仕入れは、経過措置の範囲で仕入税額控除ができます。控除できる割合は2026年9月30日までが80%、2026年10月1日から2028年9月30日までが70%です。適用にあたっては、帳簿に「80%控除対象」などと経過措置の適用を受ける課税仕入れである旨を記載し、あわせて区分記載請求書等と同様の記載事項を満たす請求書等を保存する必要があります。記号や番号で示し、その意味を帳簿の別の場所に明記する方法も認められています。適格請求書でなくてもよい点は押さえておいてください。なお、同一の発行事業者以外からの課税仕入れの合計額が年間1億円を超える部分には適用できません。
電子インボイス(Peppol)に今すぐ対応する必要がありますか
法律上の義務はありません。取引先から要請されていない中小企業が、いま急いで対応する必要はありません。まずは電子帳簿保存法の保存要件を満たすことと、発行側の電子送付を整えることを優先してください。ただし、利用している請求書サービスが将来的にJP PINTへ対応する可能性はあります。サービスを選ぶ段階で対応方針を確認しておくと、あとからの乗り換えを避けられます。
電子化に補助金は使えますか
IT導入補助金など、業務のデジタル化を対象とした支援制度があります。対象となるツールや補助率は年度ごとに変わるため、申請を考える場合は最新の公募要領を確認してください。補助金の採択を待って導入時期を決めると判断が遅れるため、まずは自社の負担で始められる範囲を見極めることをおすすめします。
まとめ
日本企業の請求書電子化は、制度と経済の両面から押し出されて進んでいます。電子契約の利用率は2026年1月時点で80.2%に達し、請求書の電子化を実施済みまたは検討中と答えた経理担当者は75.6%を占めます。2024年10月の郵便料金改定で1通84円が110円になったことが、検討を実行へ変えた直接の引き金でした。
制度面では、2024年1月から電子取引データの電子保存が原則となり、猶予措置はあくまで救済策として残っている状態です。インボイス制度では2026年10月1日から経過措置の控除割合が70%へ下がり、適用上限として1億円が設けられました。判定と保存の作業量は今後さらに増えます。
進め方は、現状の棚卸しから始め、発行側、保存要件、取引先案内、受領側の順に整えていきます。紙と電子の併用が続く前提で設計し、無理に100%を目指さないほうが定着します。手をつける場所に迷ったら、自社が毎月発行する請求書の枚数と、そこにかかっている郵送費を計算してみてください。金額が出れば、月額費用と比べる判断ができます。


カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…