


請求書の書式は法律で決まっていません。それでも取引先から差し戻される請求書があります。日本の請求書には、法律で明確に要求されている部分と、法律のどこにも書かれていないのに取引先が当然と考えている部分が混ざっているためです。この2つを切り分けて理解できれば、差し戻しや入金の遅れはかなり減ります。
この記事では、適格請求書として認められる6つの記載事項から始めて、2026年10月に控除率が70%へ下がる経過措置、月末締め翌月末払いや押印といった国内独自の商習慣、電子帳簿保存法にもとづく保存ルールまでを一本の流れで整理します。取引先が海外企業で、日本式の請求書に初めて向き合う担当者が読んでも順番に追えるように構成しました。
経理の実務経験が浅い方でも問題ありません。判断が必要になる場面ごとに、根拠となる制度名と期限を添えています。手元の請求書テンプレートを開いて、足りない項目にチェックを入れながら読み進めるのが一番の近道です。読み終えたときには、自社の請求書のどこを直せばよいかが具体的に見えている状態を目指します。
目次
日本の請求書はどのような書類なのか
請求書に発行義務はあるのでしょうか
日本の法律には「請求書を発行しなければならない」と定めた条文がありません。売買契約が成立していれば代金を請求する権利は発生しますし、口頭の請求でも法律上は有効です。それでも請求書を交わすのは、金額と支払期日を書面に残しておかないと、後から食い違いが出たときに立証できないからです。
例外があります。消費税の課税事業者が適格請求書発行事業者として登録している場合、取引先から求められたらインボイスを交付する義務が生じます。また、返品や値引きが発生したときは返還インボイスの交付も必要です。つまり請求書そのものの義務ではなく、消費税法上の交付義務という形で登場します。
請求書が担う役割
請求書は代金の請求のためだけに存在するわけではありません。買い手側は請求書を根拠に支払処理を進め、経理は仕訳を起こし、消費税の申告では仕入税額控除の証拠書類として扱います。1枚の書類が社内の複数の手続きを同時に動かしています。
だからこそ、記載漏れの影響が請求元だけで止まりません。登録番号が抜けたインボイスを受け取った側は仕入税額控除を受けられず、経理から差し戻すしかなくなります。発行側の小さな不備が、相手先の税負担に直結する構造になっています。
納品書や領収書とはどう違うのか
日本の商取引では、見積書、注文書、納品書、請求書、領収書という順で書類が流れます。混同されやすいのが納品書と請求書、それに領収書です。
・納品書は、納めた品物や作業の内容と数量を伝える書類です。
・請求書は、支払うべき金額と期日、振込先を伝える書類です。
・領収書は、代金を受け取った事実を証明する書類です。
納品書と請求書を1枚にまとめた「納品書兼請求書」も広く使われています。書式が自由だからこそ、こうした兼用書類が成り立ちます。ただし兼用にする場合も、インボイスとして扱うなら後述の記載事項をすべて満たす必要があります。
記載が必要な項目とインボイス制度の6要件
適格請求書に必要な6つの記載事項
国税庁は適格請求書の記載事項として次の6つを示しています。1つでも欠けると、受け取った側は原則として仕入税額控除を受けられません。
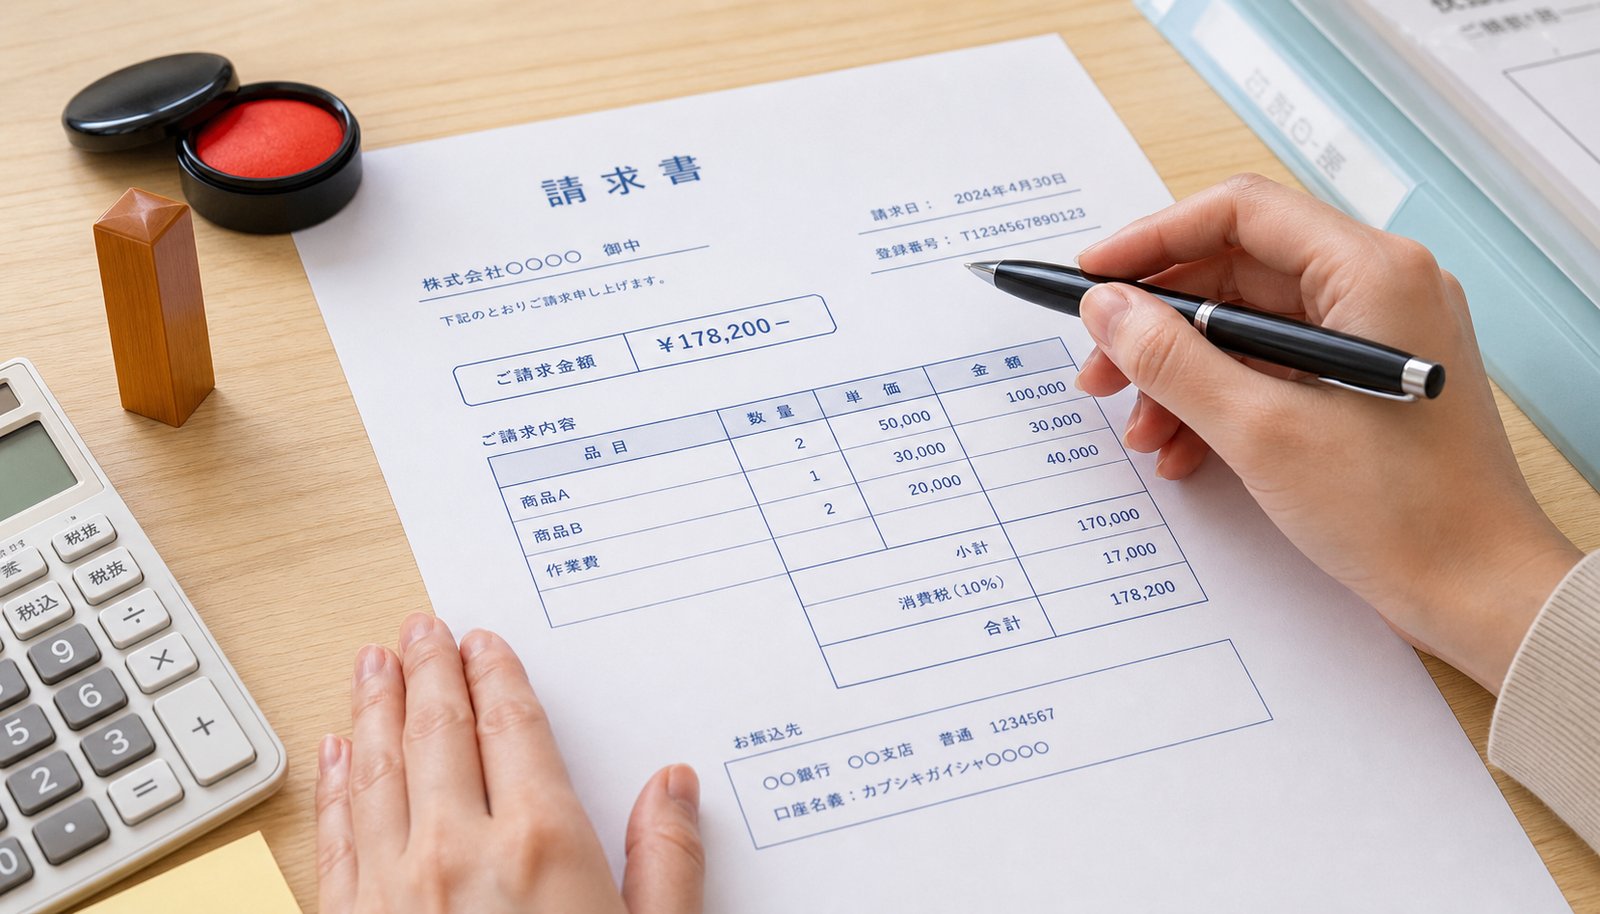
・適格請求書発行事業者の氏名または名称および登録番号
・取引を行った年月日
・取引の内容(軽減税率の対象品目である場合はその旨)
・税率ごとに区分して合計した対価の額と、適用した税率
・税率ごとに区分した消費税額等
・書類の交付を受ける事業者の氏名または名称
インボイス制度の開始前に使われていた区分記載請求書と比べると、増えたのは登録番号、適用税率、税率ごとの消費税額という3点です。既存のテンプレートを使い続けている場合、この3点が抜けていないかを最初に確認してください。登録番号は「T」に続く13桁で、国税庁の公表サイトから取引先の番号を照会できます。
記載事項の詳しい書き方や登録の進め方は適格請求書の書き方と申請方法の解説記事にまとめています。
簡易インボイスが使える業種
小売業、飲食店業、写真業、旅行業、タクシー業、駐車場業のように、不特定かつ多数の相手と取引する事業では適格簡易請求書が認められています。通常のインボイスとの違いは2点です。交付を受ける相手の氏名や名称を省略できること、そして消費税額等と適用税率のどちらか一方の記載で足りることです。
コンビニのレシートに宛名がないのは、この簡易インボイスの仕組みによるものです。逆に、法人相手の継続取引では原則どおり6項目すべてを記載します。自社がどちらに該当するのかを最初に決めておくと、テンプレートの設計で迷わなくなります。
消費税の端数処理は税率ごとに1回
見落としが多いのが端数処理です。1つのインボイスにつき、端数処理は税率ごとに1回だけ行います。商品ごとに消費税額を計算して端数を処理する方法は認められていません。
具体例で見てみます。税抜1,485円の商品と2,735円の商品を、どちらも標準税率10%で販売したとします。商品ごとに切り捨てで計算すると148円と273円になり、合計は421円です。一方、税率ごとにまとめてから計算すると、税抜合計4,220円に10%を掛けて422円になります。同じ取引で1円の差が出ます。認められるのは後者です。
金額が小さいと軽視されがちですが、明細行が数十行に及ぶ請求書では差が積み上がります。請求書作成ツールを使っている場合は、端数処理の設定が明細単位になっていないかを確認しておくと安全です。
2026年10月に変わる経過措置と70%控除
免税事業者からの仕入れは70%控除へ
インボイス制度には、登録していない免税事業者からの仕入れについて一定割合を控除できる経過措置があります。制度開始から令和8年9月30日までは80%控除でしたが、令和8年(2026年)10月1日以降は70%控除に切り替わります。
その後のスケジュールは、令和8年10月1日から令和10年9月30日までが70%、令和10年10月1日から令和12年9月30日までが50%、令和12年10月1日から令和13年9月30日までが30%と段階的に下がり、令和13年10月に経過措置が終了します。当初は令和11年9月末で打ち切る予定でしたが、令和8年度税制改正で2年間延長され、引き下げのペースも緩やかになりました。
インターネット上には「2026年10月から50%」と書かれた古い解説が残っています。改正前のスケジュールを前提にした記述なので、社内の経理マニュアルを更新するときは国税庁の資料で確認してください。
金額で見ると影響がはっきりします。免税事業者から税込110,000円で仕入れた場合、消費税相当額は10,000円です。80%期間なら8,000円を控除できましたが、70%期間では7,000円に減ります。1件あたり1,000円、年間100件なら10万円の差です。
年間1億円の上限が新設されます
令和8年度税制改正では、控除割合の引き下げと同時に適用上限が設けられました。令和8年10月1日以降、経過措置を適用できるのは、一の免税事業者等からの課税仕入れの合計額が年間1億円までです。同じ相手先からの仕入れがこの額を超えた部分には、経過措置が使えません。
たとえば1社の免税事業者への支払が年間1億2,000万円ある場合、1億円までは70%控除を適用できますが、同じ相手先への残る2,000万円分については控除できなくなります。支払が複数の免税事業者に分かれていれば、1社あたりの額で判定します。仕入先の多くがインボイス未登録という業種では、この上限が実質的な負担増になります。取引金額の大きい仕入先から順に、登録状況を洗い出しておく価値があります。
個人事業主向けの3割特例
売り手側にも経過措置があります。免税事業者から課税事業者になった人が納付税額を売上税額の一定割合で計算できる特例で、これまでは2割でした。令和8年度税制改正により、対象を個人事業者に限定したうえで割合を3割に変更し、令和9年分と令和10年分の申告まで延長されます。
負担は2割から3割へ増えますが、原則計算や簡易課税と比べれば事務負担は軽いままです。売上規模と経費の構成によって有利不利が変わるため、判断に迷う場合は税理士に相談してください。
なお、税込1万円未満の課税仕入れについては、帳簿の保存だけで仕入税額控除を認める少額特例があります。適用期限は令和11年9月30日までです。基準期間の課税売上高が1億円以下などの要件を満たす事業者が対象です。
日本の請求書に残る商習慣と海外との違い
月末締め翌月末払いという支払サイクル
日本の請求書実務でもっとも特徴的なのが締め日の考え方です。月内の取引をまとめて月末で締め、翌月に1枚の請求書を発行し、翌月末に振り込むという流れが広く定着しています。いわゆる月末締め翌月末払いです。
海外では、この慣行はほとんど見られません。欧米の取引で使われるのは請求書の日付を起点にした支払条件で、Net30なら請求書日付から30日以内、Net60なら60日以内という書き方をします。1件の納品ごとに請求書を発行するのが基本で、月単位でまとめる発想自体が薄いのです。
この違いは請求書のフォーマットにも表れます。日本の請求書には「御請求書」という表題、締め日、そして「20日締め翌月10日払い」のような支払条件が並びます。海外企業と取引するときは、締め日という概念から説明が必要になる場面が出てきます。
押印と角印の慣習
日本の請求書には会社の角印が押されているものが多く、押印がないと差し戻す運用の会社も残っています。ただし押印は法律上の義務ではありません。インボイス制度の記載事項にも、電子帳簿保存法の保存要件にも押印は含まれていません。
つまり印鑑のない電子請求書でも法的には問題なく通ります。取引先の社内規程で求められる場合に応じるという整理で十分です。押印の位置づけや電子印鑑の扱いは請求書の印鑑と押印のルール解説で詳しく取り上げています。
振込手数料と源泉徴収の扱い
日本の支払方法は銀行振込が中心です。ここで毎回問題になるのが振込手数料の負担です。民法では弁済の費用は債務者、つまり支払う側の負担が原則とされています。それでも実務では受注側が負担する慣習が根強く、請求書に「振込手数料は貴社にてご負担ください」と一文を添えるかどうかで揉めることがあります。契約書か発注書の段階で決めておくのが確実です。
もう1つ、個人事業主との取引では源泉徴収が絡みます。原稿料、デザイン料、講演料などを個人に支払う場合、支払者は所得税を源泉徴収します。税率は1回の支払額が100万円以下の部分で10.21%、100万円を超える部分で20.42%です。請求書に源泉徴収税額を明記し、差引後の入金額まで書いておくと、支払側の確認作業が軽くなります。
日本語での書式や必須項目の並べ方に迷う場合はパソコンで請求書を作成する手順の記事が参考になります。
保存のルール:電子帳簿保存法と保存期間
電子取引データは電子のまま保存します
2024年1月1日から、電子取引で受け渡しした請求書などのデータを電子のまま保存することが義務になりました。対象になるのはメール添付のPDF、クラウドサービス上でやり取りしたデータ、EDI取引のデータ、Webサイトからダウンロードした請求書です。
紙に印刷して保管し、元のデータを削除する運用は要件を満たしません。ここは制度開始前の実務と大きく変わった点で、個人事業主やフリーランスも対象に含まれます。相当の理由があって対応が間に合わない事業者向けの猶予措置は残っていますが、恒久的な免除ではありません。
法人7年、個人5年という保存期間
保存期間は事業形態で変わります。法人が受け取った、あるいは発行した請求書は、法人税法と消費税法により原則7年間の保存が必要です。欠損金を翌年度以降に繰り越して控除する場合は最長10年間に延びます。
個人事業主の場合、所得税法にもとづく原則は5年間です。ただし課税売上高が1,000万円を超えて消費税の課税事業者になると、消費税法上の保存義務が加わって7年間になります。適格請求書については、交付した日が属する課税期間の末日の翌日から2か月を経過した日から7年間という数え方をします。
年数が入り混じるため、実務では全書類を7年で統一して保管する会社が多いです。判断コストを減らす意味では合理的な運用です。
検索要件を満たしておく
電子取引データの保存では、取引年月日、取引金額、取引先の3項目で検索できる状態にしておくことが求められます。日付か金額については範囲を指定した検索ができること、2つ以上の項目を組み合わせた検索ができることも要件です。
ファイル名に日付、取引先名、金額を含めて命名規則を統一する方法が手軽です。件数が増えてくると管理が追いつかなくなるため、検索要件に対応したシステムへ移す判断が必要になります。発行側の対応範囲は電子帳簿保存法と請求書発行側の対応をまとめた記事で解説しています。
2026年1月施行の取適法が支払条件に与える影響
下請法から取適法への改称
2026年1月1日、下請法が改正され、名称が中小受託取引適正化法(取適法)に変わりました。規制の対象範囲も広がっています。従来の資本金基準に加えて、常時使用する従業員数が300人(製造委託等の場合)または100人(役務提供委託等の場合)という基準が導入され、どちらかの基準を満たせば適用対象になります。委託の類型にも特定運送委託が追加されました。請求書の支払条件に直接関わる改正なので、発注側も受注側も内容を押さえておく必要があります。
手形払いの禁止と60日ルール
大きな変更は手形払いの禁止です。約束手形や小切手による支払が禁じられ、紙の手形は2027年3月31日までに廃止される方向で進んでいます。
これまでは、給付を受けてから60日以内に手形を振り出し、その手形の満期が60日後という組み合わせで、現金化までに120日かかる取引がありました。手形払いが禁止されると、支払期日までの60日がそのまま現金を受け取るまでの期間になります。受託側の資金繰りには大きな改善です。
価格交渉を拒むことも違反になります
新しいルールとして、受託側からの価格交渉の求めに応じず、一方的に代金を決める行為が違反に位置づけられました。原材料費や人件費が上がったときに協議の場を設けないことが、それ自体で問題になります。
発注側は、支払条件の見直しと価格協議に応じる社内フローの整備が必要です。受託側は、請求書や見積書に単価の根拠を残しておくと交渉の材料になります。取引条件を書面に残していないと、協議に応じたかどうかを後から示せません。
海外企業が日本式の請求書を扱うときに押さえる点
国外取引にインボイスは原則不要です
海外から商品や資材を輸入する取引は国外取引に当たるため、相手先に適格請求書の発行を求める必要は原則ありません。日本の消費税の枠外にある取引だからです。
ただし例外があります。取引先が海外企業でも、日本国内に恒久的施設(PE)を持っている場合や、取引そのものが国内で行われる場合は国内取引に該当し、消費税が課税されます。日本法人を通じた取引なのか、海外本社との直接取引なのかで扱いが変わるため、契約の当事者を確認してください。
デジタルインボイスの広がり
日本では国際標準規格Peppolに準拠したデジタルインボイスの仕組みが整備されています。国内向けの標準仕様がJP PINTで、デジタル庁とデジタルインボイス推進協議会が策定しました。デジタル庁は2021年9月に日本のPeppol管理局となり、Peppol自体は30か国以上で採用されています。
もっとも、日本でデジタルインボイスの利用は義務ではありません。導入コストに見合う効果が読めないという見方も業界にはあり、普及の速度は業種によって差があります。海外拠点との請求書のやり取りを標準化したい企業には検討する余地があります。
言語、通貨、宛名の書き方
日本語の請求書には決まった書式がなく、英語併記も認められています。適格請求書の記載事項を満たしていれば、英語表記の請求書でもインボイスとして扱えます。外貨建ての場合は、消費税額を円換算して記載する必要があります。
宛名の書き方には慣習があります。会社名の後に「御中」、個人名の後に「様」を付けるのが一般的で、部署宛と個人宛で使い分けます。株式会社を「(株)」と略さず正式名称で書くのも定着した書き方です。細かい点ですが、取引先の経理担当者が最初に目にする部分です。
よくある質問
インボイスの登録番号が抜けていた請求書はどうすればよいですか
受け取った側は仕入税額控除を受けられないため、発行元に修正インボイスの交付を依頼します。買い手が自分で追記して処理することは認められていません。発行側が修正版を出し直すのが原則の対応です。免税事業者からの仕入れであれば、経過措置の対象として一定割合の控除を検討します。
請求書はPDFのメール送付でも問題ありませんか
問題ありません。請求書の交付方法に紙の指定はなく、PDFの電子データでも適格請求書として成立します。ただし送った側も受け取った側も、そのデータを電子帳簿保存法の要件に沿って保存する義務が生じます。紙で郵送した場合と保存方法が変わる点に注意してください。
適格請求書発行事業者の登録は現在どのくらい進んでいますか
制度開始から3か月後の令和5年12月末時点で、国税庁が公表した登録件数は4,268,910件でした。制度開始前後に登録が集中し、その後も個人事業主を中心に増えています。取引先が登録済みかどうかは、国税庁の公表サイトで登録番号を入力すれば確認できます。
消費税の軽減税率が混在する請求書の書き方を教えてください
標準税率10%の対象と軽減税率8%の対象を明細で分け、それぞれの税抜合計額、適用税率、消費税額を記載します。軽減税率の対象品目には「※」などの記号を付け、記号の意味を欄外に注記する書き方が一般的です。飲食料品や新聞の定期購読が軽減税率の対象になります。
請求書の日付は発行日と締め日のどちらを書きますか
適格請求書の記載事項として求められているのは取引を行った年月日です。月まとめの請求書であれば、対象期間の記載と締め日を明記する方法が広く使われています。発行日も併記しておくと、取引先の支払処理で日付の解釈が分かれません。書き方は社内で1つに決めておくと、月次の締め作業が早く終わります。
まとめ
日本の請求書は書式が自由な一方で、消費税法が求める記載事項と、取引の現場で期待される慣習が重なっています。整理すると次のとおりです。
適格請求書には6つの記載事項が必要で、既存テンプレートで抜けやすいのは登録番号、適用税率、税率ごとの消費税額です。端数処理は1つの請求書につき税率ごとに1回だけ行います。
免税事業者からの仕入れに関する経過措置は、2026年10月1日から控除率が80%から70%へ下がり、年間1億円の上限も加わります。控除率のスケジュールは令和13年9月まで段階的に続きます。売り手側では、個人事業者を対象とする3割特例が令和10年分まで延長されました。
保存については、2024年1月から電子取引データの電子保存が義務です。保存期間は法人が原則7年、個人事業主が原則5年で、検索要件を満たす管理方法を用意しておく必要があります。
支払条件では、2026年1月施行の取適法により手形払いが禁止され、支払期日までの60日がそのまま現金化までの期間になりました。押印や月末締め翌月末払いは法律ではなく慣習ですが、取引先の期待値を知っておくと余計な差し戻しを避けられます。制度の期限が近づくたびに、国税庁の一次情報で確認する習慣をつけてください。


カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…