


担保に出せる不動産がない。保証人を頼める相手もいない。小規模な事業を続けていると、この2つで資金調達をあきらめる場面が出てきます。マル経融資は、その両方を外した制度です。正式名称を小規模事業者経営改善資金といい、商工会議所や商工会の推薦をもとに、日本政策金融公庫が無担保・無保証人で貸し付けます。2026年8月時点の金利は年2.70%、限度額は2,000万円です。
ただし、思い立った日に申し込める制度ではありません。商工会議所などの経営指導を原則6か月以上受けていることが条件で、推薦がなければ手続きが始まりません。これを知らずに公庫の窓口へ行き、入金が数か月遅れる事業者が毎年います。
条件と金利、要件の中身、入金までにかかる時間、必要書類、他制度との比較、審査で見られる点をまとめました。自社がいま申し込める段階なのか、6か月前の準備から動き直す必要があるのかは、読み進めれば判断できます。返済額の試算も載せましたので、借りるかどうかを決める材料に使ってください。
目次
マル経融資はどういう制度なのか
商工会議所の推薦を受けて公庫が貸す仕組み
マル経融資は、小規模事業者が経営改善に取り組むための資金を、無担保・無保証人で調達できる国の制度です。お金を出すのは日本政策金融公庫の国民生活事業ですが、申込の入口は商工会議所や商工会になります。経営指導員が事業の状況を見て、返済していける見込みがあると判断した事業者を公庫へ推薦します。この推薦が制度の中核です。
一般的な融資では、金融機関が単独で企業の信用力を評価します。マル経の場合は、日ごろ経営を見ている地域の支援機関が間に入ります。決算書の数字だけでは見えにくい部分、たとえば経営者の取り組み姿勢や販路の広げ方を、指導の過程で公庫へ伝えられる設計になっています。
担保も保証人も求められません
マル経融資では、担保も保証人も必要ありません。信用保証協会の保証も不要です。法人の代表者が個人保証を負うこともないため、事業と個人の財産を切り離したまま借りられます。
小規模事業者にとって、この点の意味は小さくありません。信用保証協会付きの制度融資では、経営者保証を外すために一定の条件を満たす必要があります。マル経は制度の設計として最初から無保証人です。
経営指導を6か月以上受けていることが前提です
利用できるのは、商工会・商工会議所・都道府県商工会連合会が実施する経営改善普及事業に基づく経営指導を、原則6か月以上受けている事業者です。指導といっても座学の講習ではなく、経営指導員との面談を重ねながら決算内容や資金繰りを整理していく形が中心になります。
この6か月が、制度をよく知らないまま急いで資金を探している事業者にとっての最大の壁です。今月の支払いに困ってから相談しても間に合いません。当面の資金繰りが読めているうちに、地域の商工会議所へ相談を始めておく価値があります。資金繰りがどこから崩れるかについては資金ショートの原因と前兆も参考になります。
融資条件を数字で確認する(2026年8月時点)
限度額は2,000万円
融資限度額は2,000万円です。災害の影響を受けた事業者向けには、この枠とは別に1,000万円の別枠が用意されています。
2,000万円は小規模事業者向けの制度としては大きい部類ですが、実際にいくら借りられるかは事業規模と返済能力で決まります。年商が数千万円規模の事業者が満額を引き出せるわけではありません。なお、この限度額と返済期間の取り扱いは、2027年3月31日の公庫受付分までとされています。
返済期間は10年以内、据置は2年以内
返済期間は運転資金・設備資金ともに10年以内で、うち据置期間を2年以内で設定できます。据置期間中は元金の返済が止まり、利息だけを払う形になります。
設備を入れてから売上に反映されるまで時間がかかる場合、この据置が効きます。ただし据置を長く取るほど、その後の元金返済は重くなります。据置2年をフルに使えば、残り8年で元金を返す計算です。
金利は特別利率Fの年2.70%
適用されるのは特別利率Fです。2026年8月3日現在で年2.70%となっています。同じ時点の公庫の基準利率は、無担保で税務申告を2期終えている場合に年3.60〜5.30%ですから、1%前後から2%以上低い水準です。
利率は情勢に応じて改定されます。2026年6月時点では年2.60%でしたが、8月3日付で年2.70%へ引き上げられました。数か月単位で動くため、申し込む時点の利率は日本政策金融公庫の金利情報ページか、相談先の商工会議所で確認してください。
賃上げに取り組むと当初2年間は0.5%下がります
賃上げ貸付利率特例制度を併用できます。事業開始後3か月以上の事業者で、雇用者給与等支給額の総額が直近の決算期と比べて2.5%以上増える見込みがある場合、貸付日から2年間、利率が0.5%引き下げられます。引き下げ後の下限は0.3%です。
年2.70%なら、当初2年間は年2.20%で済みます。従業員の賃金を上げる予定があるなら、申込前に経営指導員へ伝えておくと手続きがそろいます。
使える事業者の要件
従業員は20人以下、商業・サービス業は5人以下
常時使用する従業員が20人以下であることが条件です。商業またはサービス業(宿泊業と娯楽業を除く)の場合は5人以下になります。パートやアルバイトの扱いは働き方によって判断が分かれるため、人数がぎりぎりのときは事前に確認してください。
同じ地区で1年以上事業を続けている
最近1年以上、商工会・商工会議所の地区内で事業を行っていることも要件です。開業したばかりの事業者は対象になりません。創業期の資金は、新規開業・スタートアップ支援資金など別の制度が受け皿になります。
税金を完納している
所得税、法人税、事業税、都道府県民税や市町村民税(均等割を含む)を、原則としてすべて完納していることが求められます。分納中や滞納がある状態では、推薦の段階で止まります。
納税証明書で確認されるため、心当たりがあるなら6か月の指導期間中に整理しておくのが現実的です。
商工業者であること
商工業者であり、公庫の国民生活事業の非対象業種でないことも条件になります。金融業や投機的な事業などは対象外です。自分の業種が該当するか判断がつかない場合は、商工会議所の窓口で業種名を伝えれば確認できます。
申込から入金までの流れと時間の目安
手続きの順番
1. 地域の商工会議所または商工会に相談します。
2. 経営指導員から経営・金融の指導を受けます(原則6か月以上)。
3. 融資を申し込む意向を伝え、推薦を依頼します。
4. 商工会議所の審査会で推薦の可否が決まります。
5. 推薦を受けて日本政策金融公庫へ申し込みます。
6. 公庫の審査と面談を経て、融資が実行されます。
かかる期間はどれくらいか
推薦が出てから公庫の審査を経て入金までは、おおむね1〜2か月を見ておくと安全です。指導期間を含めて逆算すると、初めて相談する事業者なら8か月前後を見込むことになります。
他の制度より時間がかかるのは、推薦という工程がひとつ増えるためです。公庫の融資制度には申込から2週間〜1か月程度で結論が出るものもありますから、急ぎの資金には向きません。融資全般の進め方は運転資金の融資の種類と申込手順で整理しています。
準備する書類
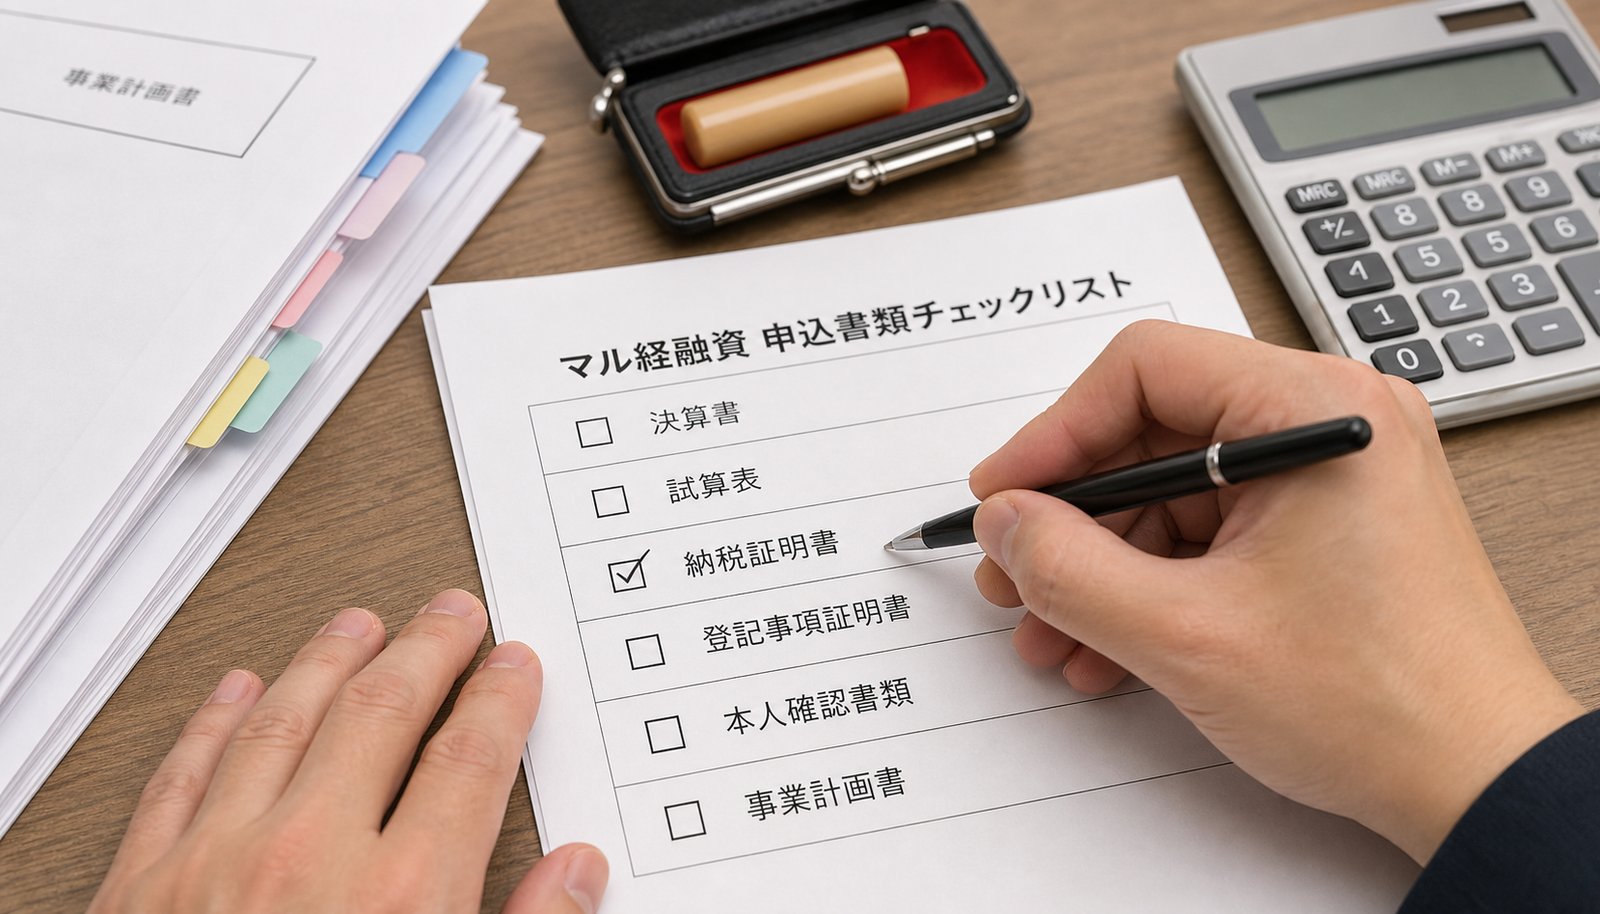
必要書類は商工会議所や公庫の支店によって細部が変わりますが、おおむね次のものを求められます。
・直近2期分の決算書または確定申告書
・試算表(決算から時間が経っている場合)
・借入金の一覧と返済予定表
・納税証明書
・設備資金なら見積書
・資金繰り表や事業計画に関する資料
・本人確認書類、印鑑証明書、法人は履歴事項全部証明書
指導期間中に決算書と資金繰り表を整えておくと、推薦の判断も公庫の審査も進みが早くなります。書類が足りないまま推薦を依頼すると、そこで数週間止まります。
他の資金調達手段と比べてどうか
公庫の一般貸付との違い
一般貸付は、ほとんどの業種の中小企業が使える汎用的な制度です。限度額は運転資金・設備資金それぞれ4,800万円、特定設備資金は7,200万円と大きい一方、金利は基準利率で、担保と保証人は相談のうえ決まります。返済期間は運転資金が5年以内(特に必要な場合は7年以内)、設備資金が10年以内です。
枠の大きさと使いみちの自由度では一般貸付、金利と保証の負担ではマル経、という住み分けになります。
新規開業・スタートアップ支援資金との違い
新たに事業を始める方、または事業開始後おおむね7年以内の方が対象です。限度額は7,200万円、設備資金は20年以内、運転資金は10年以内で、据置は5年以内まで取れます。
マル経は同一地区で1年以上という要件があるため、創業直後はそもそも申し込めません。開業から間もない時期はこちらが選択肢になります。
信用保証協会付きの制度融資との違い
自治体と信用保証協会、金融機関が連携する制度融資は、民間金融機関から借りる点がマル経と違います。1企業あたりの保証限度額は普通保証2億円、無担保保証8,000万円で、金額の上限は比較になりません。
一方で信用保証料が別途かかります。料率は企業の財務区分や利用する制度によって差があり、責任共有制度の対象となる保証では年0.2%台から2.3%程度まで開きます。この保証料が金利に上乗せされる形で実質的な負担になります。法人の場合は経営者保証を求められることもあります。
4つの制度を金利・限度額・保証人で並べる
| 制度 | 限度額 | 金利の目安 | 担保・保証人 |
| :—- | :—- | :—- | :—- |
| マル経融資 | 2,000万円 | 特別利率F 年2.70% | 不要(保証協会の保証も不要) |
| 公庫の一般貸付 | 運転・設備 各4,800万円(特定設備7,200万円) | 基準利率 年3.60〜5.30% | 相談のうえ決定 |
| 新規開業・スタートアップ支援資金 | 7,200万円 | 基準利率(要件該当で特別利率) | 相談のうえ決定 |
| 信用保証協会付き制度融資 | 無担保保証8,000万円・普通保証2億円 | 金融機関の金利+信用保証料 年0.2〜2.3%程度 | 経営者保証を求められる場合あり |
利率と保証料率はいずれも2026年8月時点の水準です。基準利率は返済期間や担保の有無で変わります。
審査で見られる点と、通らなかったときの選択肢
返済していける根拠を示せるか
無担保・無保証人ということは、返せなくなったときに回収する手段が乏しいということでもあります。そのぶん、返済原資の説明は丁寧に求められます。
見られるのは、直近の利益と減価償却費から年間いくら返済に回せるか、その水準で申込額を10年以内に返しきれるかという点です。赤字が続いている場合は、なぜ赤字なのか、いつ黒字に戻る見込みなのかを数字で説明できるかどうかが分かれ目になります。審査全般の考え方は融資審査の基本と通過のポイントにまとめています。
資金の使いみちが具体的か
運転資金として、という説明だけでは足りません。何の支払いに、いつ、いくら充てるのかを示す必要があります。設備資金なら見積書、仕入資金なら発注の予定と回収サイクルというように、裏づけの資料があるほど話が早く進みます。
既存の借入と返済状況
他の借入の返済が遅れていると、推薦の段階で難しくなります。返済条件を変更している最中も同じです。既存借入がある事実そのものは問題になりませんが、約定どおり返せているかは見られます。
通らなかった場合にどうするか
推薦が出ない、あるいは公庫の審査で否決された場合、同じ内容ですぐ再申込をしても結果は変わりにくいものです。指摘された点を改善したうえで期間を置くのが基本になります。
当面の資金が必要なら、公庫の一般貸付、自治体の制度融資、取引金融機関のプロパー融資が候補です。売掛金があるならファクタリングで入金を前倒しする方法もありますが、手数料を年利に換算すると高くつく場合があるため、金額と期間を計算してから判断してください。補助金や助成金は精算払いが基本のため、当座の資金繰りには使えません。
借りる前に返済負担を確かめる
毎月いくら返すことになるか
年2.70%で借りた場合の返済額を、元利均等返済で試算します。
500万円を7年で返す場合、毎月の返済はおよそ6万5,000円、利息の総額はおよそ49万円です。
2,000万円を10年で返す場合、毎月の返済はおよそ19万円、利息の総額はおよそ284万円になります。
金利が低い制度でも、元金は減りません。毎月の固定費が19万円増えることに耐えられる収益構造かどうかを、申し込む前に確かめてください。据置期間を2年取れば当初の負担は軽くなりますが、その後の8年で元金を返すことになり、月々の返済額は上がります。
借りない判断も選択肢に入れる
資金が足りない原因が売上の一時的な落ち込みなら、借入でつなぐ意味があります。原因が構造的な赤字や過大な在庫なら、借入は問題を先送りするだけです。
判断の目安は、借りた資金で増える利益が返済額を上回るかどうかです。設備投資なら投資回収の年数、運転資金なら回収サイトの改善余地を先に計算してください。数字が合わないまま借りると、10年間の返済だけが残ります。
よくある誤解と質問
小規模事業者なら誰でも使えますか
使えません。従業員数などの形式要件を満たしていても、経営指導を6か月以上受けていることと、商工会議所の推薦を得ることの2つが必要です。制度の名前だけを見て公庫の支店へ直接行っても、マル経としては受け付けられません。
推薦は必ず出るものですか
出ないこともあります。推薦は商工会議所の審査会で決まるもので、返済の見込みが立たないと判断されれば見送られます。指導を6か月受けたことが推薦を保証するわけではありません。
赤字でも申し込めますか
申込自体はできます。赤字であること単体で門前払いになる制度ではありません。ただし、赤字の理由と改善の道筋を数字で説明できることが前提になります。説明のつかない赤字が続いている状態では、推薦も審査も通りにくくなります。
他の借入があっても使えますか
使えます。既存借入の有無は要件に入っていません。ただし返済が遅れている、返済条件を変更している最中といった状況は不利に働きます。合計の返済額が返済能力を超えていないかも確認されます。
申し込めば必ず借りられますか
借りられるとは限りません。マル経は要件を満たした事業者が申し込める制度であって、融資を保証する制度ではありません。推薦と審査という2つの関門があります。金融機関の判断で希望額より減額されることもあります。
個人事業主でも使えますか
使えます。法人・個人の別は要件になっていません。従業員数、事業歴、納税、経営指導と推薦という条件を満たしていれば、個人事業主も対象です。確定申告書を2期分そろえられるかが実務上の確認点になります。
まとめ
マル経融資は、商工会議所や商工会の経営指導を原則6か月以上受けた小規模事業者が、推薦を得て日本政策金融公庫から無担保・無保証人で借りられる制度です。2026年8月時点の金利は特別利率Fの年2.70%、限度額は2,000万円、返済期間は10年以内で据置は2年以内。賃上げ特例を使えば当初2年間は0.5%下がります。
要件は、従業員20人以下(商業・サービス業は5人以下)、同一地区で1年以上の事業歴、税金の完納、商工業者であること。推薦から入金までは1〜2か月、初めて相談する場合は指導期間を含めて8か月前後を見ておくと予定が立てやすくなります。
金利の低さは魅力ですが、2,000万円を10年で借りれば毎月19万円の返済が10年続きます。返済原資を確保できるかを先に確かめ、そのうえで地域の商工会議所に相談してみてください。制度の最新の条件は、日本政策金融公庫と商工会議所の案内で必ず確認をお願いします。





カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…