


今日の夕方までに振込をしなければならないのに、口座の残高が足りない。そんな状態で「即日融資」を検索している経営者の方に、最初にお伝えしたいことがあります。銀行や日本政策金融公庫の融資は、今日申し込んで今日実行されることはありません。審査に数週間から1か月以上かかるのが通常です。ここを勘違いしたまま銀行の担当者に電話をかけ続けると、動ける時間だけが減っていきます。
この記事では、当日から数日で資金を用意できる可能性がある手段を、資金化までの時間とコストで並べます。あわせて、当日入金を成立させるための実務条件、避けたほうがよい業者の見分け方、支出側を止めて当日を乗り切る方法も扱います。読み終えたときに、今日打つ手と明日以降に回す手を切り分けられる状態を目指します。金利や手数料は数値で示しますので、割高な手段は割高だと分かったうえで選べます。
資金繰りが詰まる経験は、業績が伸びている会社にも起こります。入金より先に支払いが来る構造であれば、利益が出ていても現金は足りなくなります。焦って条件の悪い契約を結ぶより、相場を知ってから決めたほうが、その後の1年がずいぶん軽くなります。
目次
即日融資を探す前に押さえておきたい前提
急いでいるときは、どの手段が物理的に間に合うのかを確認する前に電話をかけ始めてしまいます。間に合わない相手に時間を使うと、残り時間だけが減ります。
銀行融資と日本政策金融公庫は当日には出ません
銀行のプロパー融資、信用保証協会付き融資、日本政策金融公庫の融資は、いずれも当日実行の商品ではありません。日本政策金融公庫の場合、初めて借り入れる事業者が申込から入金までに要する期間は3週間から1か月程度が目安とされ、書類の不備や面談日程の調整、申込が集中する時期が重なると1か月半ほどかかることもあります。信用保証協会を経由する融資も、金融機関の審査と保証協会の審査が二段になるため、さらに時間を見る必要があります。
つまり、今日の支払いに銀行融資を充てる計画は成立しません。銀行への相談は「来月以降の資金」を作るための行動として、今日の資金対策とは別に進めるのが現実的です。すでに取引のある銀行に対しては、当座貸越の枠が残っていないか、既存借入の返済条件を一時的に見直せないかを聞くほうが、当日の役に立つ可能性があります。
「即日」という言葉が指す範囲は3つに分かれます
広告で使われる「即日」には、少なくとも3つの意味が混ざっています。ひとつ目は、当日中に審査結果が出るという意味です。ふたつ目は、当日中に契約手続きまで完了するという意味です。3つ目が、当日中に自社口座へ着金するという意味で、実務で必要なのはこれだけです。
審査は通ったのに契約書の返送が翌日になり、着金も翌日になるという流れは珍しくありません。問い合わせのときは「今日の何時までに申し込めば、今日中に着金しますか」と時刻で聞いてください。この質問に即答できない相手は、当日入金の実績が乏しい可能性があります。
最初に確定させる3つの数字
手段を選ぶ前に、不足額、支払期日、その日の締め時刻を確定させます。不足額が30万円なのか300万円なのかで、候補はまったく変わります。期日が今日なのか3営業日後なのかでも変わります。
見落としやすいのが締め時刻です。振込の受付が15時までなのか、インターネットバンキングで24時間受け付けられるのかによって、逆算できる時間が数時間単位で違ってきます。この3つを紙に書き出してから、次の比較表を見てください。
即日から数日で資金化できる手段を並べて比べる
手段は大きく3種類に分かれます。借りる方法、売掛金を売る方法、そして支出を後ろにずらす方法です。負債になるかどうか、コストがいくらかで性質が違います。
資金化スピードとコストの一覧
以下は一般的な条件での目安です。実際の条件は事業者や案件ごとに変わります。
・ビジネスローンは最短即日から数営業日で、金利は年5.0%から18.0%程度、借入なので負債になります。
・カードローンは最短即日で、金利は年14.0%から18.0%程度、こちらも負債になります。
・クレジットカードのキャッシングは即時から当日で、実質年率15.0%から18.0%程度が中心です。
・2社間ファクタリングは最短即日で、手数料は8%から18%程度、売掛金の売却なので負債にはなりません。
・3社間ファクタリングは数日から2週間程度で、手数料は2%から9%程度に下がります。
・請求書のカード払いは申込から数営業日で振込され、手数料は2.5%から4.0%程度、支払いを後ろにずらす方法です。
・手形割引は数日程度で、割引料は金融機関や振出人の信用力で大きく変わります。
借りる方法は金利が低い順に当たります
事業者向けのビジネスローンは、ノンバンク系で年5.0%から18.0%程度、銀行系で年3.0%から15.0%程度に設定されていることが多いとされます。審査が速い無担保商品は、貸し倒れリスクを織り込むため上限に近い年18.0%前後になりやすい傾向があります。
個人事業主の場合、事業性資金であればカードローンより事業者向けローンのほうが金利面で有利になりやすいです。法人代表者が個人名義のカードローンやキャッシングで一時的に立て替える方法もありますが、金利が年18.0%近くになるうえ、個人の信用情報に借入として残ります。金額が小さく、数日で返せる見込みがあるときの最後の手段と考えてください。
売掛金を売る方法は速い代わりに高くつきます
ファクタリングは、支払期日前の売掛金を売却して現金化する取引です。売掛先に通知しない2社間方式は最短即日の入金に対応する事業者があり、手数料の相場は8%から18%程度とされています。売掛先の承諾を得る3社間方式は手数料が2%から9%程度に下がりますが、承諾を取る時間がかかるため当日には向きません。
手形割引は、受け取った手形を満期前に金融機関などへ譲渡して現金化する方法です。ただし全国銀行協会は、電子交換所での手形と小切手の交換を2027年3月31日をもって廃止すると決めており、大手銀行では新規の手形帳と小切手帳の発行受付が順次終了しています。2027年4月1日以降も手形と小切手が使えなくなるわけではありませんが、電子交換所を介さない相対決済になるため、金融機関ごとに取扱いが変わる可能性があります。手形を前提にした資金調達は、電子記録債権への切り替えを含めて見直す時期に入っています。
支出を後ろにずらす方法は負債になりません
請求書のカード払いは、支払代行会社が自社に代わって取引先へ振込を行い、その金額と手数料が後日カードから引き落とされるしくみです。手数料は2.5%から4.0%程度が一般的で、カードの締め日と支払日の組み合わせによって支払いを最大60日程度先に延ばせます。借入ではないため負債は増えず、信用情報にも借入として記録されません。請求書カード払いの仕組みとメリット・デメリットを先に押さえておくと、判断が速くなります。
注意点は、当日着金の手段ではないことです。申込から取引先への振込までに数営業日を要するサービスが一般的なので、支払期日の数日前に動く必要があります。今日の支払いには間に合わなくても、来週や来月の支払いを後ろにずらせば、今日必要な金額そのものを小さくできます。
コストは年率に直してから比べます
手数料率と金利をそのまま並べても比較にはなりません。手数料は1回あたりの率、金利は1年あたりの率なので、対象としている期間が違います。同じ土俵に載せるには、手数料率を年率に換算します。
利息制限法と出資法が定める上限
貸付金利には法律上の上限があります。利息制限法では、元本10万円未満で年20%、10万円以上100万円未満で年18%、100万円以上で年15%が上限です。この上限を超える利息の約定は、超過部分が無効になります。
出資法は業として金銭の貸付けを行う場合の上限を年20%と定めており、2010年6月18日以降はこの水準に引き下げられ、いわゆるグレーゾーン金利は撤廃されました。年20%を超える利率での貸付けを業として行った場合の罰則は5年以下の拘禁刑もしくは1,000万円以下の罰金、またはその併科とされ、年109.5%を超える場合はさらに重い罰則が定められています。年20%を大きく超える金利を提示する相手は、その時点で違法の可能性が高いと判断してください。
手数料率を年率に換算すると桁が変わります
ファクタリングは貸付けではないため、上限金利の規制は直接には及びません。ただし負担の重さを比べるには年率換算が有効です。支払期日まで30日の売掛金を手数料10%で売却した場合、10%×365日÷30日で年率121%程度の負担に相当します。同じ10%でも、期日まで90日あれば年率40%程度に下がります。
一方、請求書のカード払いで手数料3.0%を払い、支払いを60日先に延ばした場合は、3.0%×365日÷60日で年率18%程度の負担です。ビジネスローンの上限金利と同じ水準に収まります。速さを買うほどコストは上がるという関係を、この換算で数字として確認できます。
総量規制と事業性資金の関係
貸金業者からの借入れには総量規制があり、個人の場合はすべての貸金業者からの借入残高が年収の3分の1以内に収まることが求められます。ここで押さえておきたいのが、個人事業主の事業性資金は例外的な扱いを受ける点です。事業計画や収支計画から返済能力を超えないと認められる場合には、年収の3分の1を超える借入れが可能とされています。
法人名義の借入れは総量規制の対象外です。ただし代表者個人が保証人になるケースが多く、実質的な負担は個人にも及びます。「総量規制対象外」という広告文言だけを見て、返済負担の検討を省略しないようにしてください。
当日入金を成立させるための実務条件
同じ商品でも、動く時間帯と書類の準備状況で結果が変わります。当日着金を狙うなら、次の4点を押さえてください。
午前中に申し込みます
審査担当者は当日の受付分を順に処理します。午前中に申し込めば、追加書類の依頼や在籍確認、条件のすり合わせに時間の余裕が生まれます。午後3時を過ぎてからの申込で当日着金まで到達するのは、書類が完璧にそろっている場合に限られます。
複数社に同時に申し込むかどうかは、慎重に判断してください。事業者向けローンを短期間に何社も申し込むと、信用情報の照会履歴から資金繰りの窮迫を読み取られることがあります。優先順位をつけて2社程度に絞るほうが通りやすい場面もあります。
必要書類を先にそろえます
書類の不足は、当日入金を落とす最大の原因です。事業者向けの申込では、次のようなものが求められます。
・代表者の本人確認書類
・直近2期分または3期分の決算書
・確定申告書の控え(個人事業主の場合)
・法人の履歴事項全部証明書
・入金先となる事業用口座の通帳やインターネットバンキングの画面
・納税証明書
・ファクタリングを使う場合は請求書と入出金履歴
スキャンよりスマートフォンの撮影で足りることも多いので、まず全ページを撮ってフォルダにまとめてください。この作業を申込前に終えているかどうかで、審査の進み方が変わります。
振込の締め時刻と入金反映のしくみ
全銀システムのコアタイムは平日8時30分から15時30分で、この時間内に処理が完了すれば当日扱いになります。2018年10月に稼働したモアタイムシステムにより、平日夜間や土日祝日でも即時振込が可能になり、2026年1月時点の参加金融機関は1,070行を超えています。
ただし、送金側と受取側の双方がモアタイムに対応している必要があります。地域金融機関や一部のネット専業銀行では対応時間が異なる場合があるため、自社の入金口座がどの時間まで即時反映されるかを事前に確認してください。この確認だけで、翌日着金を当日着金に変えられることがあります。
オンライン完結型と口座の準備
来店や郵送が必要な商品は、当日には間に合いません。オンラインで申込から契約締結、入金までを完結できる商品を選んでください。電子契約に対応していれば、契約書の押印と返送にかかる日数がなくなります。
入金先の事業用口座も準備しておきます。屋号名義の口座を新規開設しようとすると数日から数週間かかるため、既存の口座を指定するのが現実的です。インターネットバンキングの利用登録が済んでいない場合は、着金の確認と支払いの実行が窓口の営業時間に縛られます。
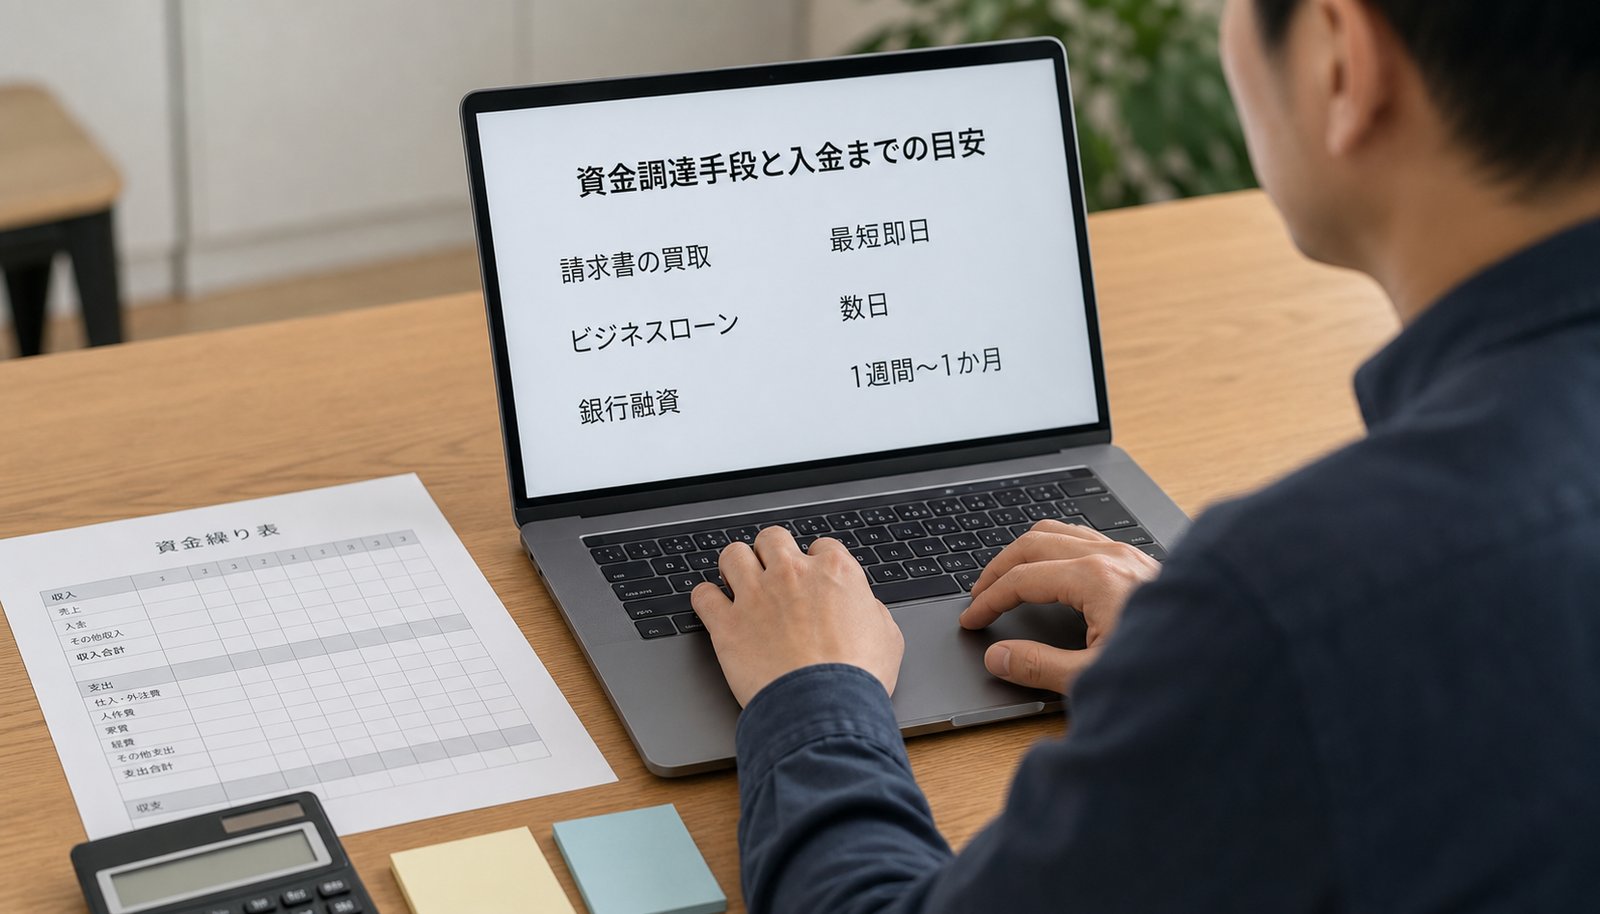
急いでいるときこそ避けるべき選択
支払期日が迫っていると、契約書を読み込む時間も相見積もりを取る時間もありません。その状態の事業者を狙う業者が実際にいます。
「審査なし」「必ず借りられる」をうたう相手
貸金業者は貸金業法に基づき返済能力の調査を義務づけられています。審査を行わずに貸し付けると法令に反するため、「審査なし」「ブラックでも必ず融資」といった表示は、正規の貸金業者では成立しません。この文言を見た時点で、無登録業者を疑う理由になります。
無登録で貸金業を営んだ場合の罰則は重く、10年以下の拘禁刑もしくは3,000万円以下の罰金、法人には1億円以下の罰金が定められています。それでも違法業者が存在するのは、追い込まれた事業者が確認を省くからです。確認は数分で終わります。
給与ファクタリングを装ったヤミ金融
金融庁は、給与の買取りをうたう取引について明確な見解を示しています。業として個人が使用者に対して有する賃金債権を買い取って金銭を交付し、その個人を通じて資金を回収する行為は貸金業に該当するという整理です。登録を受けずにこれを行う業者からは、年利に換算して数百パーセントから千数百パーセントに相当する負担を求められたり、違法な取立てを受けたりする危険があります。
同様の手口は事業者向けにも広がっています。売掛金の買取りを名目にしながら、実質は返済義務のある貸付けになっている契約は珍しくありません。買い戻し義務がある、売掛先が支払わなかった場合に自社が負担する、担保や保証人を求められる、こうした条件が入っているなら、それは売買ではなく貸付けの可能性があります。
貸金業登録は金融庁のサイトで確認できます
相手が正規の貸金業者かどうかは、金融庁の登録貸金業者情報検索サービスで調べられます。商号や登録番号、所在地から検索でき、検索して見つからない場合は、新規登録直後であるか、登録を行っていない無登録業者である可能性があります。契約前にこの確認を済ませてください。
登録番号を名乗っていても、他社の番号を流用しているケースがあります。番号で検索して出てきた商号、所在地、電話番号が、相手から示された情報と一致するかまで見てください。日本貸金業協会は悪質業者の実例を検索できるページも公開しています。
法外な手数料と契約書のない取引
手数料が売掛金額の20%を超えるファクタリング、契約書を交わさない取引、入金前に保証金や調査料の名目で先に送金を求める相手は避けてください。手数料を差し引いた入金額が事前の説明と違う、契約書の控えをもらえない、担当者の氏名と所属が曖昧、といった兆候も判断材料になります。
同じ手形や売掛債権を複数の相手に譲渡する、いわゆる二重譲渡を勧められた場合も、その場で断ってください。詐欺罪に問われる可能性がある行為です。当日の支払いを乗り切るために刑事責任を負うのは、どう考えても割に合いません。
支出側を止めるという発想
資金を増やすより、出ていく金額を減らすほうが速く、そして安く済むことがあります。今日の不足額は、支出側を動かすと小さくなります。
支払期日の延伸を交渉します
取引先に支払期日の延期を申し入れる行為は、信用を落とすと考えて避けられがちです。ただ、無断で振込が遅れるほうが信用を損ないます。期日前に連絡し、いつまでにいくら払えるかを具体的に示せば、応じてもらえる場合があります。
優先順位をつけてください。遅らせると事業が止まる支払い、たとえば仕入代金や家賃、給与は先に確保します。関係が長く事情を説明しやすい取引先から相談するのが現実的です。分割払いの提案も選択肢に入ります。
支払いをカード払いに切り替えます
すでに振込予定になっている請求書のうち、カード払いに切り替えられるものがあれば、その分の現金支出を後ろにずらせます。手数料は2.5%から4.0%程度かかりますが、年率換算で見ればファクタリングよりかなり低い水準に収まります。支払いを最大60日延長できるINVOYの請求書カード払いのように、既存のカード枠を使って振込を代行するサービスが選べます。
カード枠の残高も確認してください。枠が足りない場合は、カード会社に一時的な増枠を相談できることがあります。増枠の審査には日数がかかるため、平常時に済ませておくほうが確実です。
税金と社会保険料は猶予制度を相談します
納税や社会保険料の支払いが重なって資金が足りない場合、税務署や年金事務所に納付の猶予について相談できます。要件を満たせば分割納付や延滞税の軽減が認められる制度があります。無申告のまま放置すると滞納処分に進むため、期限前の相談が前提です。
高い金利を払って借り入れて納税するより、猶予制度を使ったほうが負担が軽くなるケースがあります。まず相談し、そのうえで不足分の調達を考える順番にしてください。
当日調達に追い込まれない資金繰りをつくる
今回を高い手数料で乗り切ったとしても、同じ月末が来月も来ます。資金繰りの構造を変えないまま短期の調達を繰り返すと、手数料の支払いが固定費のように積み上がっていきます。
資金繰り表を13週先まで作ります
月次の試算表だけでは、月の途中の資金ショートは見えません。週単位で入金と支出を並べ、13週先までの残高を追う表を作ってください。残高が薄くなる週が事前に見えれば、金利の低い手段を選ぶ時間が生まれます。資金繰り表の作り方と黒字倒産を防ぐ管理術を参考に、まずは自社の主要な入出金だけで始めて構いません。
精度は後から上げられます。最初の1枚を作ることのほうが重要です。表を毎週更新する習慣がつくと、資金ショートの予兆に2か月前に気づけるようになります。
入金サイトと支払サイトの差を縮めます
売上の入金が翌々月末で、仕入の支払いが翌月末であれば、その差の1か月分は常に自社が立て替えていることになります。この構造を放置したまま売上を伸ばすと、必要な運転資金だけが増えていきます。建設業のように支払サイトが60日から90日に及ぶ業種では、この差が資金繰りを直撃します。
請求書の発行を遅らせていないか、検収の確認に時間がかかっていないか、締め日の設定が取引先に有利になっていないかを見直してください。新規の取引先とは、契約時に入金サイトを交渉できます。資金繰りを改善する具体的な方法と事例から、自社で着手できるものを選んでください。
平常時に借入枠を用意します
資金が足りている時期のほうが、審査は通りやすくなります。当座貸越や極度型のローンで枠を確保しておけば、必要になった日に引き出せます。枠を用意するだけなら利息は発生しません。
日本政策金融公庫の国民生活事業では、2026年8月3日現在の基準利率が担保ありで年2.60%から4.90%、担保なしで年3.60%から5.30%とされています。要件を満たせばさらに低い特別利率が適用される制度もあります。年18%のビジネスローンと比べれば、利息の負担はまったく別の水準です。同じ会社であっても、申し込む時期によって使える手段と金利は変わります。
よくある質問
個人事業主でも当日に事業資金を借りられますか
事業者向けのビジネスローンには、個人事業主を対象とする商品があり、最短即日での融資に対応するものもあります。ただし審査があるため、必ず借りられるとは言えません。確定申告書の控えと本人確認書類、入金口座の情報を先にそろえ、午前中に申し込むことが条件になります。事業性資金であれば、総量規制の例外として年収の3分の1を超える借入れが認められる場合もありますが、返済計画を示せることが前提です。
赤字決算や税金の滞納があっても審査に通りますか
赤字や滞納があると審査は厳しくなりますが、必ず否決されるわけではありません。ノンバンク系のビジネスローンやファクタリングは、決算内容よりも直近の入出金や売掛先の信用力を重視する場合があります。特にファクタリングは自社ではなく売掛先の支払能力が審査の中心になるため、赤字でも利用できることがあります。ただし手数料は高くなる傾向があるので、年率換算で負担を確認してください。
ファクタリングと融資はどちらを先に検討すべきですか
コストだけで見れば融資が有利です。ビジネスローンの上限が年18.0%程度である一方、2社間ファクタリングの手数料8%から18%は、期日までの日数が短ければ年率換算で三桁になることもあります。時間に余裕があるなら融資を先に当たり、当日中に現金が必要で融資が間に合わない場合の選択肢としてファクタリングを位置づけるのが基本です。
手形しか持っていない場合はどうすればよいですか
満期前の手形は、金融機関や手形割引業者で割引して現金化できます。割引料は振出人の信用力と満期までの日数で決まるため、事前に見積もりを取ってください。ただし紙の手形は2026年度末までの利用廃止が進んでおり、大手銀行では新規の手形帳の発行受付が終了しています。今後は電子記録債権への切り替えを前提に、資金化の手段を組み直す必要があります。
個人間融資やSNSでの勧誘は使えますか
使わないでください。金融庁と政府広報オンラインは、SNS上の個人間融資を装ったヤミ金融について注意を呼びかけています。法外な利息を請求されたり、違法な取立てを受けたり、口座や身分証を犯罪に使われる被害が報告されています。低金利をうたっていても、無登録業者であれば違法です。金融庁の登録貸金業者情報検索サービスで確認できない相手とは、契約しないという線を引いてください。
まとめ
当日中の資金確保を考えるとき、まず銀行融資と日本政策金融公庫を候補から外します。これらは3週間から1か月半程度を要するため、今日の支払いには使えません。当日から数日で動く可能性があるのは、事業者向けビジネスローン、カードローンやキャッシング、2社間ファクタリング、手形割引です。
コストは年率に直して比べてください。ビジネスローンは年5.0%から18.0%程度、2社間ファクタリングの手数料8%から18%は期日までの日数が短いほど年率換算で重くなります。請求書のカード払いは手数料2.5%から4.0%程度で、60日繰り延べれば年率18%程度に収まります。速さを買うほど負担が増えるという関係を、数値で確認したうえで選ぶことが大切です。
当日入金を狙うなら、午前中の申込、書類の事前準備、オンライン完結型の商品、入金口座の即時反映対応という4条件をそろえます。そして「審査なし」「必ず借りられる」をうたう相手、給与の買取りを名目にする業者、契約書を交わさない取引は避けてください。金融庁の登録貸金業者情報検索サービスでの確認は、契約前の数分で終わります。
支出側を止める発想も忘れないでください。支払期日の延伸交渉、請求書のカード払いへの切り替え、税金と社会保険料の猶予相談によって、今日必要な金額そのものを小さくできます。そして今回を乗り切ったら、13週先までの資金繰り表と平常時の借入枠を用意してください。日本政策金融公庫の基準利率は2026年8月3日現在で担保ありなら年2.60%からです。資金に余裕がある時期に動けば、この水準で調達できる可能性があります。





カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…