


カードローンの申込結果が「今回はご希望に沿えませんでした」の一文だけで届くと、何が問題だったのか分からないまま取り残された気持ちになります。支払期日が迫っているときほど、その空白は重くのしかかります。そして厄介なことに、この状態の人を狙って「審査なし」「ブラックでも即日融資」といった広告が近づいてきます。
この記事は、カードローンの審査落ちを経験した個人事業主や会社員の方に向けて、落ちる理由として何が挙げられるのか、落ちた直後に何をしてはいけないのか、そしてどこに相談すれば正規のルートに戻れるのかを整理したものです。読み終える頃には、次の一手を自分で選べる状態になっているはずです。
先にひとつだけはっきりさせておきます。誰でも必ず審査に通る方法は存在しません。そう名乗る業者や情報があれば、それは正規の貸付ではない可能性が高いと考えてください。この記事では審査を通過するテクニックではなく、事実を確認する手順と、安全に相談できる公的な窓口を扱います。なお、本文の制度内容や金額は2026年8月時点の情報です。
目次
カードローンの審査に落ちる主な理由
貸金業者は、貸金業法第13条によって、契約を結ぼうとする際に顧客の収入や資力、信用、借入の状況、返済計画などを調査する義務を負っています。つまり審査は業者の気分ではなく、法律で義務づけられた手続きです。落ちる背景には、この調査の結果として返済能力に疑問が残った、という共通の構図があります。
信用情報に延滞や債務整理の記録が残っている
もっとも影響が大きいのが、信用情報機関に登録された返済の履歴です。クレジットカードやローンの返済が長期間遅れた記録、代位弁済、任意整理や自己破産といった債務整理の記録が残っていると、返済能力の評価は大きく下がります。
こうした記録には保有期間があります。株式会社シー・アイ・シー(CIC)の場合、クレジット情報は契約期間中および契約終了後5年間保有されると案内されています。期間の数え方や登録内容は機関ごとに異なるため、記憶ではなく実際の登録内容を確認するのが確実です。
総量規制の上限に近づいている
貸金業法第13条の2は、個人の借入総額が年収の3分の1を超えるような貸付を禁じています。いわゆる総量規制です。年収300万円の方であれば、貸金業者からの借入合計はおおむね100万円が目安になります。
すでに他社で年収の3分の1近くまで借りている場合、返済能力の有無以前に、法律上その貸付ができません。これは業者が意地悪をしているのではなく、法令遵守の結果です。なお銀行のカードローンは貸金業法の適用外ですが、各行が自主規制として同様の基準を設けている例が多く、無制限に借りられるわけではありません。
他社からの借入件数と金額が積み上がっている
金額が上限に届いていなくても、借入先の件数が多いこと自体が評価を下げる要因になります。複数社から少額ずつ借りている状態は、返済管理が難しくなっているサインと読まれやすいためです。件数が3社、4社と増えるほど、新規の申込は通りにくくなる傾向があります。
申込内容に不備や事実と違う記載がある
年収、勤務先、勤続年数、他社借入額といった申告内容は、書類や信用情報と照合されます。単純な入力ミスでも、照合が合わなければ確認作業が発生し、結果として否決につながることがあります。
他社借入額を実際より少なく書く、年収を多めに書くといった行為は、確認すれば分かることがほとんどです。詳しくは後述しますが、これは審査以前の問題を抱え込むことになります。
在籍確認が取れていない
勤務先や事業の実態を確認する在籍確認が完了しないと、審査はそこで止まります。電話に誰も出ない、担当者が不在で折り返しがない、申告した勤務先の情報が古いといった理由で、本人に落ち度がなくても手続きが進まないことがあります。個人事業主の場合は、確定申告書や事業に関する書類で実態を示す方法が取られることもあります。
収入が不安定、または勤続年数が短い
毎月の返済に充てられる収入が安定して見込めるかどうかは、審査の中心にある論点です。転職や開業から間もない、月ごとの売上の振れ幅が大きい、収入を証明する書類が揃わないといった状況では、返済能力を評価する材料が足りません。金額の大小より、継続性が見られていると考えると理解しやすくなります。事業者の方は、融資審査で見られるポイントの整理も参考になります。
落ちた理由は貸金業者から開示されません
ここまで理由を並べてきましたが、大切な前提があります。カードローンの審査に落ちた理由を、貸金業者が申込者に説明することはまずありません。問い合わせても「審査の内容についてはお答えできません」と返ってくるのが一般的です。
審査基準が公表されない背景
審査基準は各社の営業上のノウハウであり、公開すれば基準に合わせた申告を招きます。そのため、どの項目がどれだけ影響したかという内訳は外部から見えません。この記事に書いた理由も、法令上の枠組みと一般的に知られている評価項目から整理した推測の域を出ないものです。
推測を事実として扱わない
「他社借入が2件あったから落ちた」と決めつけて2件を1件にまとめても、実際の要因が別のところにあれば結果は変わりません。原因の候補を絞り込む唯一の現実的な方法は、自分の信用情報を開示して事実を確認することです。その手順は後の章で説明します。
「必ず通る方法」を掲げる情報との距離
理由が非開示だからこそ、その空白を埋める形で「審査に確実に通る裏技」を語る情報が出回ります。しかし返済能力の調査が法律上の義務である以上、調査をすり抜けて誰でも通す仕組みは正規の貸付には存在しません。そう主張する相手ほど警戒してください。
審査に落ちた直後にやってはいけないこと
落ちた直後は、とにかく次を探したくなります。この時期の行動が、状況をさらに悪くすることがあります。
短期間に何社も申し込む
申込をした事実そのものが信用情報に登録されます。CICでは申込情報の保有期間は6か月とされており、この間は他社からも申込の履歴が見えます。
短期間に何件も申込が並ぶと、資金繰りに相当な無理が生じている状態と受け取られやすくなります。1社落ちたので次、また落ちたので次、と続けるほど不利になる構造です。落ちたときは間隔を空けるほうが賢明です。
申込内容を偽る
他社借入を隠す、年収を水増しする、勤務先を実際と違うものにする。こうした虚偽の申告は、発覚すれば契約解除や一括返済を求められる可能性があり、内容によっては詐欺として刑事責任を問われることもあります。目先の1回を通すために負うリスクとしては、あまりに割に合いません。
「審査なし」「ブラックでも融資」を掲げる業者に連絡する
これがもっとも避けたい行動です。貸金業法第13条により返済能力の調査は義務ですから、審査をしないと明言する貸付は、その時点で法令に反しています。「ブラックOK」「他社で断られた方も歓迎」「即日振込・書類不要」といった文言は、無登録営業、いわゆるヤミ金融でよく使われるものです。
ヤミ金融に連絡すると、法外な利息を請求されます。返済が遅れれば勤務先や家族にまで取り立てが及び、渡した個人情報が別の業者に回されることもあります。お金の問題が、そのまま人間関係の問題に変わってしまいます。すでに連絡してしまった場合は、後述する相談窓口にできるだけ早くつないでください。同じ構図は事業者向けの資金調達でも起きており、ファクタリングで「審査なし」が危険とされる理由にも共通点があります。
相手が正規の貸金業者か確認する方法
連絡する前に確認できる手段があります。金融庁が「登録貸金業者情報検索サービス」を公開しており、誰でも無料で照会できます。
金融庁の検索サービスで照会する
金融庁のサイト(fsa.go.jp)内にある登録貸金業者情報検索サービスでは、所在地、商号や名称、代表者名、電話番号のいずれかから、現在登録されている貸金業者を検索できます。手元の広告やメールに書かれた社名と電話番号を入力し、結果が出るかどうかを見てください。
検索しても出てこない業者は、登録を受けていない無登録業者である可能性があります。無登録での貸金業は法律で禁じられています。
登録番号の表記を照らし合わせる
正規の貸金業者は「関東財務局長(3)第00000号」「東京都知事(1)第00000号」のような登録番号を持ち、広告や契約書に記載しています。かっこ内の数字は登録の更新回数で、3年ごとの更新で1つずつ増えます。番号がどこにも書かれていない、書かれていても検索結果と一致しないという場合は、そこで取引を止めてください。
なりすましに注意する
実在する登録業者の商号や登録番号をそのまま名乗るヤミ金融も確認されています。社名が検索で見つかったとしても、電話番号や所在地が登録情報と一致しているかまで照合する必要があります。ずれがあれば別の業者です。判断に迷ったら、財務局や都道府県の貸金業担当窓口に問い合わせれば確認できます。
金利から違法性を見分ける
金利も判断材料になります。利息制限法の上限は、元本10万円未満で年20パーセント、10万円以上100万円未満で年18パーセント、100万円以上で年15パーセントです。これを超える利息の約定は民事上無効になります。
さらに出資法の上限は年20パーセントで、これを超える金利での貸付は刑事罰の対象です。「10日で3割」といった提示は年利に直すと桁違いの水準になり、明確な違法行為です。
まず確認したいのは自分の信用情報です
推測を止めて事実を見るために、自分の信用情報を開示請求します。本人が請求できる正式な手続きで、審査に不利になることはありません。
3つの信用情報機関の役割
日本には主要な信用情報機関が3つあります。CICは主にクレジットカード会社や信販会社が加盟しています。株式会社日本信用情報機構(JICC)は消費者金融会社などが多く加盟しています。全国銀行個人信用情報センター(KSC)は銀行と信用金庫などが加盟しています。
どの機関に何が登録されているかは利用してきた金融サービスによって変わるため、心当たりがある範囲で複数に請求するのが確実です。
開示請求の手順と費用
いずれの機関もインターネットまたは郵送で請求できます。CICの場合、インターネット開示の手数料は500円、郵送開示は1,500円です。インターネット開示ならスマートフォンで結果まで確認でき、郵送の場合は申込から1週間から10日ほどで報告書が届きます。JICCとKSCも同様に手数料がかかりますので、金額と本人確認の方法は各機関の公式サイトで確認してください。
開示報告書のどこを見るか
報告書を受け取ったら、返済状況を示す欄に遅れの記録がないか、契約が残っているのに完済済みと思い込んでいたものがないか、他社借入の合計が自分の認識と合っているかを見ます。身に覚えのない契約が載っていれば、名義の不正利用の可能性もあるため、その機関と該当社に問い合わせてください。
事実が分かると、待つべきなのか、額を下げるべきなのか、そもそも借入以外の手を打つべきなのかが判断できるようになります。
借入を続ける場合に検討できる正規の選択肢
事実を確認したうえで、それでも資金が必要な場合に検討できる正規のルートを挙げます。いずれも審査はありますし、必ず利用できると約束するものではありません。
時間を置いてから申し込み直す
申込情報が6か月で消えることを踏まえると、直近に複数申込がある方は、半年ほど空けてから改めて検討する選択肢があります。その間に延滞を解消し、既存の借入を減らしておけば、評価の前提そのものが変わります。急がば回れが実際に効く場面です。
希望額を下げて申し込む
希望額が大きいほど、求められる返済能力の水準も上がります。50万円が難しくても、10万円なら判断が変わる場合があります。必要な金額を洗い出し、本当に借りる必要がある分だけに絞ると、無理のない申込になります。
事業者向けの公的な融資制度を使う
個人事業主や法人であれば、日本政策金融公庫の融資が現実的な候補です。政府系の金融機関で、創業間もない事業者や小規模事業者向けの制度が用意されています。
自治体が金融機関や信用保証協会と連携して行う制度融資、信用保証協会の保証を付けた保証付き融資も選択肢になります。いずれも事業計画書や試算表などの準備に時間がかかりますが、金利はカードローンより低い水準で設定されるのが一般的です。事業資金として借りる場合、個人事業主向けの貸付は総量規制の例外として扱われる余地があり、返済能力の確認方法も個人向けとは異なります。準備の進め方は個人事業主が融資審査を通しやすくするための考え方が参考になります。
生活が苦しい場合は公的な貸付と相談窓口へ
生活費に困っている状況であれば、生活福祉資金貸付制度があります。厚生労働省が定め、各都道府県の社会福祉協議会が実施している制度で、低所得世帯、障害者世帯、高齢者世帯などが対象です。連帯保証人を立てられる場合は無利子、立てられない場合でも年1.5パーセントという水準で、民間の借入とは条件が大きく異なります。
住まいや仕事の問題が絡む場合は、自治体の生活困窮者自立支援制度の窓口も使えます。借りることが最善とは限らないため、家計全体を見てもらったうえで判断するほうが安全です。
借入以外で資金を作る方法
資金が足りない状態への対処は、借りることだけではありません。事業者の場合はとくに、手元の資産と支払条件を動かすほうが早いことがあります。
売掛金を早期に資金化する
入金待ちの売掛金があるなら、期日を待たずに資金化する方法があります。売掛債権を売却するファクタリングのほか、取引先と交渉して入金サイトを短くしてもらう方法もあります。ファクタリングは手数料が発生し、業者によって水準の差が大きいため、契約前に手数料率と債権譲渡の条件を必ず確認してください。ここでも「審査なし」を掲げる相手は避けます。手段の全体像は資金調達の方法と選び方の整理にまとまっています。
支払期日を交渉する
支払う側の期日をずらせないかを検討します。仕入先や外注先に事情を説明し、分割払いや期日の延長を相談する方法です。税金や社会保険料についても、一括での納付が難しい場合の猶予制度が用意されています。滞納して督促を受けるより、先に窓口へ相談したほうが選べる手が多く残ります。
固定費と経費を見直す
すぐに現金が増えるわけではありませんが、毎月の支出を削れば必要な借入額そのものが下がります。使っていないサブスクリプションや、稼働していない設備のリースは見落とされがちです。ひとつずつは小さくても、月単位で積み上げると数万円の差になります。借りる額が下がれば、審査の前提も変わります。
公的な支援制度を確認する
補助金や助成金、給付金には返済が不要なものがあります。事業者向けであれば、業種や地域ごとに公募されている制度を商工会議所や自治体の窓口で確認できます。申請から入金までは時間がかかるため、当座の資金には向きませんが、数か月先を見据えるなら検討する価値があります。
一人で抱えないための相談先
お金の悩みは相談しにくいものですが、無料で使える公的な窓口があります。とくにヤミ金融に連絡してしまった、すでに取り立てを受けているという場合は、できるだけ早く連絡してください。
日本貸金業協会 貸金業相談・紛争解決センター
貸金業に関する相談を受け付けている窓口です。電話番号は0570-051-051で、受付時間は9時から17時まで、土日祝日と年末年始は休みです。登録業者かどうかの確認、契約内容の疑問、ヤミ金融への対処法などを相談できます。相談や苦情処理の申立てに手数料はかかりません。借入をこれ以上増やさないようにする貸付自粛制度の申告も、この窓口が扱っています。
法テラス(日本司法支援センター)
法的なトラブル全般の総合案内窓口です。サポートダイヤルは0570-078374で、平日は9時から21時、土曜は9時から17時に受け付けています。収入と資産が一定の基準以下であれば、無料の法律相談や、弁護士や司法書士の費用を立て替える民事法律扶助を利用できます。債務整理を検討する段階になったら、まずここに連絡するのが早道です。
消費生活センター(消費者ホットライン188)
契約や取引に関するトラブルの相談窓口です。局番なしの188に電話すると、住んでいる地域の消費生活センターにつながります。相談は無料で、専門の相談員が対応します。違法な取り立てや不審な契約について、どこに相談すればいいか分からないときの最初の一歩として使えます。
自治体の生活相談窓口
家賃や光熱費、食費に困っている状況であれば、市区町村の生活困窮者自立支援窓口が総合的な相談に応じます。家計の立て直しの支援、住居確保給付金、就労支援など、借入以外の制度につないでもらえる場合があります。生活福祉資金貸付制度の窓口である社会福祉協議会と連携していることも多く、あわせて相談できます。
カードローンの審査に関するよくある質問
審査に落ちた記録はいつまで残りますか
落ちたという結果そのものが記録されるわけではありませんが、申し込んだ事実は信用情報に残ります。CICでは申込情報の保有期間は6か月です。この期間が過ぎれば、申込の履歴は他社から見えなくなります。
「審査が甘いカードローン」は本当にありますか
審査の基準や重視する項目は会社ごとに違うため、A社で通らずB社で通ることはあります。ただしそれは基準の違いであって、審査がないわけではありません。返済能力の調査は貸金業法第13条で義務づけられていますから、調査を省く業者は正規の貸金業者ではないと考えてください。「審査なし」と「基準が違う」はまったく別の話です。
家族に知られずに相談できますか
紹介した相談窓口は、いずれも本人からの電話相談を受け付けています。相談内容が家族に通知されることはありません。ヤミ金融からの取り立てが家族に及んでいる場合も、その状況を含めて相談できます。一人で抱えているほうが、結果的に周囲に影響が及びやすくなります。
事業用の資金でも総量規制は適用されますか
個人事業主が事業のために借りる場合、事業計画や収支計画から返済能力を超えないと認められれば、総量規制の例外として扱われる余地があります。ただし判断するのは貸金業者であり、確定申告書などで事業の実態を確認する手続きが必要です。事業資金であれば無条件に上限がなくなるという意味ではありません。
落ちた直後にどうしても資金が必要な場合はどうすればいいですか
まず、その支払いが本当に今日でなければならないのかを確認します。支払先に事情を伝えて期日をずらせるケースは少なくありません。そのうえで、事業者なら売掛金の資金化、生活費なら自治体や社会福祉協議会の窓口という順で検討します。焦って「審査なし」の広告に連絡することだけは避けてください。
まとめ
カードローンの審査落ちには、信用情報の記録、総量規制の上限、他社借入の件数、申込内容の不備、在籍確認の未完了、収入の不安定さといった理由が考えられます。ただし貸金業者が個別の理由を開示することはないため、外から語れるのはあくまで可能性です。
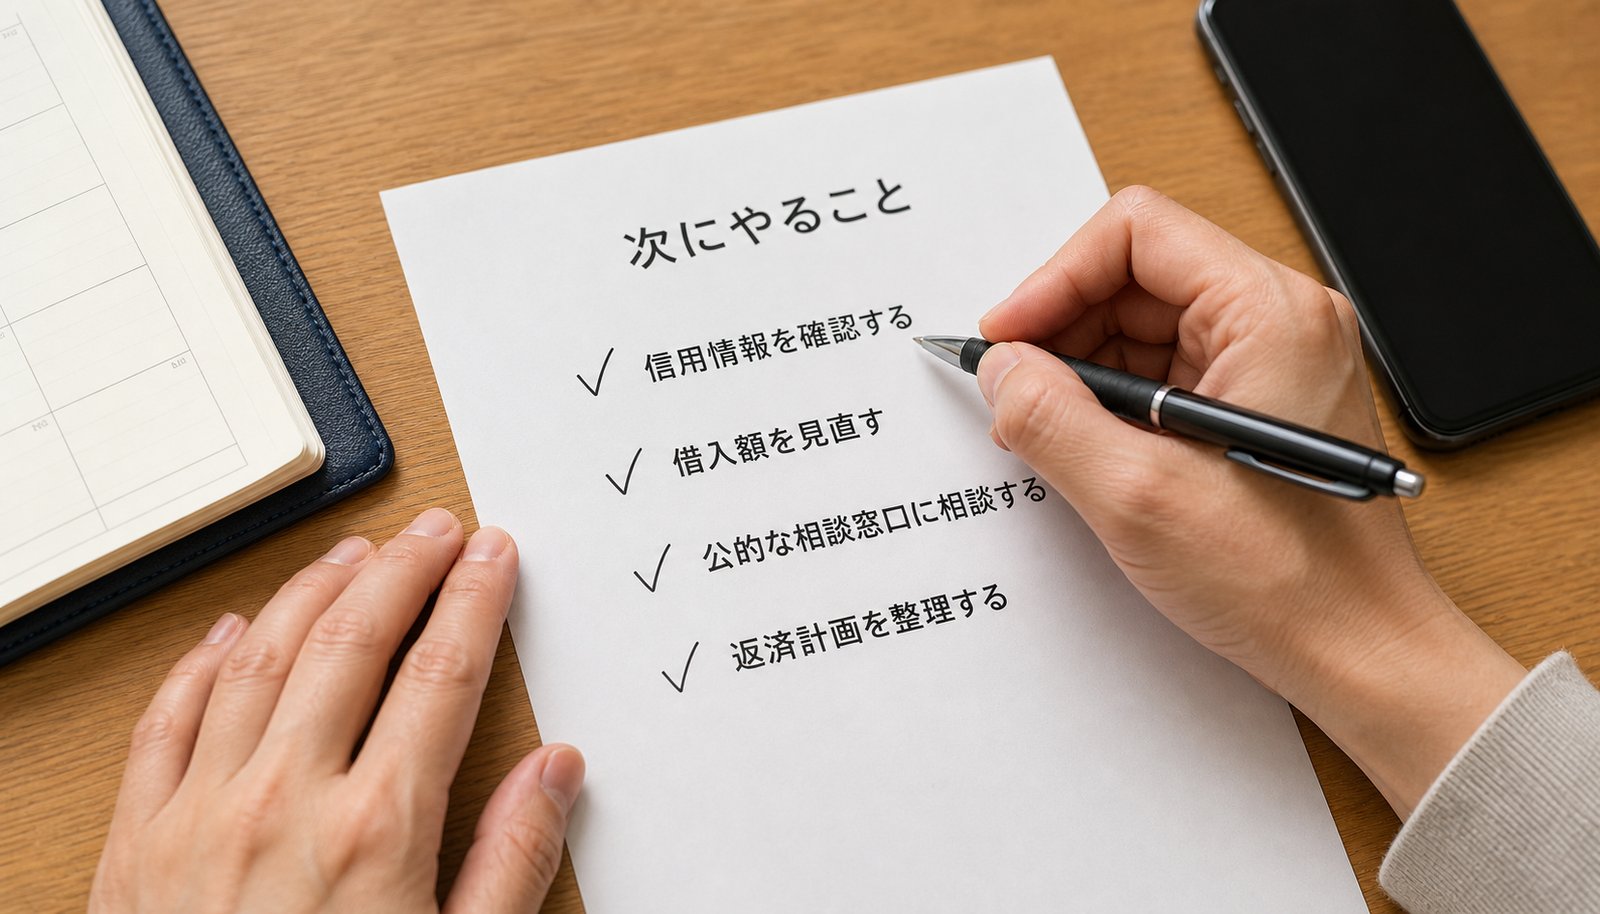
だからこそ、次にやるべきは推測を重ねることではなく、CICやJICC、KSCへの開示請求で自分の信用情報を確認することです。CICならインターネット開示500円で手続きできます。事実が分かれば、期間を空けるのか、額を下げるのか、公庫や制度融資に切り替えるのか、そもそも借入以外の方法を取るのかを、自分で選べるようになります。
そして落ちたあとにもっとも危険なのは、短期間の連続申込と、「審査なし」「ブラックOK」を掲げる業者への連絡です。貸金業法第13条が返済能力の調査を義務づけている以上、審査をしないと明言する貸付は正規のものではありません。連絡する前に、金融庁の登録貸金業者情報検索サービスで商号と電話番号を照会してください。
相談窓口はいずれも無料です。貸金業のことなら日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)、法律の問題なら法テラス(0570-078374)、契約や取り立てのトラブルなら消費者ホットライン(188)が受け付けています。生活そのものが苦しい場合は、お住まいの自治体の生活相談窓口が入り口になります。審査に落ちたことは、あなたという人の評価ではありません。事実を確認して、話せる相手に相談するところから始めてください。





カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…