


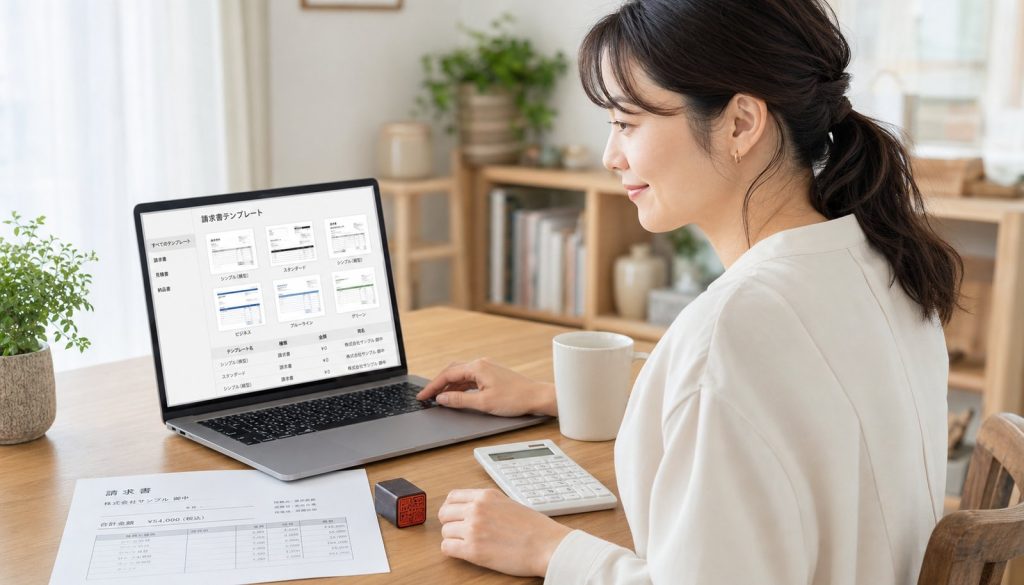
毎月の請求業務で、様式がこれで合っているのか不安になる場面は少なくありません。金額は合っているのに登録番号の欄がなく、消費税の端数が1円ずれていて、取引先から書き直しを頼まれることもあります。こうした手戻りは、テンプレートを1つ整えるだけで大幅に減ります。日本語の請求書テンプレートを自社仕様に作り込んでおけば、毎回の作業は金額と品名を入れ替えるだけになり、確認の時間も短くなります。
以下では、インボイス制度で求められる記載事項から始めて、Excel・Word・PDF・スプレッドシートのどれを使うか、源泉徴収や軽減税率、外貨建ての取引でどこを書き換えるかを実務の順番どおりに並べました。無料テンプレートで起きやすい失敗と、ダウンロード後のカスタマイズ手順も具体的に示します。経理の担当が1人しかいない会社でも、初めて請求書を出す個人事業主でも、同じ手順をたどれます。自社の様式のどこを直すべきか、最後まで読めば判断がつくはずです。
目次
請求書テンプレートに欠かせない記載項目
請求書の様式は法律で1つに決められていません。ただし消費税の仕入税額控除を受けられる適格請求書として扱われるには、記載事項が定められています。テンプレートを選ぶときは、デザインより先にこの項目が揃っているかを確認してください。
適格請求書として認められる6つの記載事項
国税庁が示している記載事項は次の6つです。
- 適格請求書発行事業者の氏名または名称と登録番号
- 取引を行った年月日
- 取引の内容(軽減税率の対象品目である場合はその旨)
- 税率ごとに区分して合計した対価の額と適用税率
- 税率ごとに区分した消費税額等
- 交付を受ける事業者の氏名または名称
登録番号は「T」に続く13桁の数字です。法人番号を持つ法人は、Tのあとが13桁の法人番号と同じになります。個人事業主や人格のない社団などには、法人番号とは関係のない13桁が割り当てられます。ここを空欄のまま送ってしまうと、受け取った側は仕入税額控除の証憑として使えず、差し替えを依頼することになります。
3番目の取引内容では、飲食料品や定期購読の新聞など軽減税率8%の対象がある場合に、その品目であることがわかる記載が必要です。米印を付けて欄外に「※は軽減税率8%対象」と注記する形が広く使われています。
実務で追加したい3つの欄
制度上の要件ではないものの、入れておくと回収が楽になる欄が3つあります。
- 請求書番号(自社で採番する管理用の通し番号)
- 支払期日
- 振込先の金融機関名と口座情報
支払期日と振込先が抜けていると、入金が遅れた際に催促の根拠を示しにくくなります。請求書番号は入金照合の要になる欄で、「2026-0814-001」のように日付と連番を組み合わせておくと、後から探すときに迷いません。6つの記載事項にこの3つを足した9項目を1枚に収める設計が、日々の請求では扱いやすい形です。
消費税の端数処理は税率ごとに1回
端数処理には明確なルールがあります。1つの適格請求書につき、税率ごとに合計した金額に対して1回だけ端数処理を行います。明細行ごとに消費税を計算して端数を丸め、その合計を消費税額として書く方法は認められていません。
たとえば10%対象の商品が3行あり、それぞれの税抜金額が1,050円、2,030円、3,015円だったとします。行ごとに計算して切り捨てると105円、203円、301円で合計609円になります。正しい処理は、税抜合計6,095円に10%を掛けた609.5円を1回だけ処理する方法です。切り捨てなら609円、四捨五入なら610円になり、丸め方の違いだけで金額が変わります。切り上げ、切り捨て、四捨五入のどれを使うかは事業者が選べますので、社内で1つに決めてテンプレートの計算式に固定してください。税込表記と税抜表記のどちらで統一するか迷う場合は、請求書の税込表記の書き方で表記パターンごとの違いを確認できます。
Excel・Word・PDF・スプレッドシートの使い分け
同じ請求書でもファイル形式によって得意な場面が違います。1つに絞る必要はなく、作成はExcel、送付はPDFのように役割を分けるのが実務的です。
計算を任せるならExcel
数量と単価から小計、消費税、合計までを自動計算させたいなら、Excel形式のテンプレートが向いています。税率が混在する請求書ではSUMIF関数で税率別に集計し、その合計に対して端数処理を1回だけ掛ける構成にしておくと、行が増えても計算が崩れません。
取引先ごとに金額だけが変わる定期請求では、単価表を別シートに置いてVLOOKUP関数やXLOOKUP関数で引く形にすると、入力ミスが起きにくくなります。作成の具体的な流れはパソコンで請求書を作成する手順でも解説されています。
文章量が多い請求にはWord
コンサルティングや業務委託のように、作業内容を数行で説明する必要がある請求書ではWordが扱いやすくなります。テキストの折り返しや行間の調整が柔軟で、備考欄が長くなっても崩れません。ただし自動計算は苦手ですので、金額は電卓や表計算で検算してから転記してください。
送付する確定版はPDF
取引先に渡す最終版はPDFにします。ExcelやWordのまま送ると、開いた環境のフォントや列幅の違いでレイアウトが変わることがあり、数式が残っていれば数字を書き換えられる余地も生まれます。
メールやクラウド経由でPDFを授受した場合、そのデータは電子取引に該当します。2024年1月から電子取引データの電子保存が義務化されており、印刷した紙だけを残す運用は原則として認められません。法人であれば原則7年間の保存が必要です。
共同編集や外出先での発行はスプレッドシート
複数人で請求内容を確認する場合や、社外から発行する場合はGoogleスプレッドシートが便利です。ブラウザだけで完結し、変更履歴が残るため誰がどこを直したかを追えます。取引先へ渡すときはPDFに書き出し、閲覧権限を付けたリンクの共有は避けてください。口座情報が含まれる書類ですので、共有範囲は必要な人だけに絞ります。
源泉徴収や軽減税率がある場合の書き分け
必須項目を満たしたテンプレートでも、業種や取引の性質によって追加の欄が必要になります。ここでつまずきやすい3つのケースを見ていきます。
源泉徴収がある報酬の請求書
原稿料、デザイン料、講演料、税理士報酬などは、支払う側に源泉徴収の義務があります。1回の支払金額が100万円以下の部分は10.21%、100万円を超える部分は20.42%です。100万円を超える場合の税額は、(支払金額-100万円)×20.42%+102,100円で求めます。
税抜30万円の報酬なら、源泉徴収税額は30万円×10.21%で30,630円です。請求書には、税抜金額、消費税額、源泉徴収税額、差引請求額の4行を並べる形が読みやすくなります。請求書などで報酬の額と消費税額が明確に区分されている場合、報酬の額のみを源泉徴収の対象にできます。区分せず税込金額をひとまとめに書くと、税込金額に対して源泉徴収されることがあり、手取りが変わってしまいます。テンプレートの段階で消費税と報酬を別の行に分けておいてください。
源泉徴収税額を差し引いた金額を「ご請求金額」として大きく表示し、内訳を下に置く構成にすると、支払側の確認が早くなります。
軽減税率が混在する請求書
飲食料品の販売や、飲食料品を含む贈答品を扱う事業では、10%と8%が1枚の請求書に混在します。このとき必要なのは、明細行に税率の区分を持たせることと、税率ごとの小計欄と消費税額欄を2組用意することです。
明細に「税区分」の列を追加し、10か8を選ぶ形にしておけば、SUMIF関数で自動集計できます。軽減税率の対象品目には記号を付け、欄外にその意味を書き添えます。集計欄が1組しかないテンプレートは、この用途には使えません。
外貨建て取引の請求書
海外の取引先に米ドルやユーロで請求する場合でも、国内取引に該当するなら適格請求書の記載事項は変わりません。品名や金額を外国語や外貨で書くことは差し支えありませんが、税率ごとに区分した消費税額等は円換算した金額で記載する必要があります。
円換算の方法は、所得税や法人税で外貨建ての収入金額を換算する際の取扱いに従います。仲値を使う方法など複数の考え方が認められており、売り手と買い手で採用するレートが異なることも起こり得ます。テンプレートには為替レートと基準日を記入する欄を設け、どのレートで換算したかを残しておくと、後の照合で説明できます。
無料テンプレートを使うときに見落としやすい点
検索すれば無料の請求書テンプレートは大量に見つかります。ただし公開時期の古いものが残っていることもあり、そのまま使うと要件を満たさない請求書ができてしまいます。ダウンロード前に次の点を確かめてください。
登録番号欄と税率別の集計欄があるか
制度開始前に作られたテンプレートには、登録番号の欄がありません。手書きで足すこともできますが、位置が定まらず記載漏れの原因になります。会社名や住所の近くに登録番号の欄があり、10%と8%それぞれの小計と消費税額を書ける欄があるかを見てください。インボイス制度に対応した無料のエクセルテンプレートのように、必要な欄が最初から組まれているものを土台にすると安全です。
端数処理が明細行ごとになっていないか
見た目が整っていても、計算式が明細行ごとにROUNDDOWN関数を掛けている作りのテンプレートがあります。この構造では税率ごとに1回という端数処理のルールから外れます。ダウンロードしたら、消費税額のセルをクリックして数式を確認してください。行ごとの税額を合計している式であれば、税抜合計に税率を掛ける形へ直す必要があります。
ファイルの出所と壊れやすい書式
出所のはっきりしないサイトからマクロ付きのファイルを取得するのは避けてください。マクロを有効にする必要があるテンプレートは、業務用としては扱いにくくなります。セル結合が多い様式も注意が必要で、行を挿入したときに計算範囲が崩れやすくなります。列幅の調整で対応できる設計になっているかを、最初に1枚作って確かめておきたいところです。
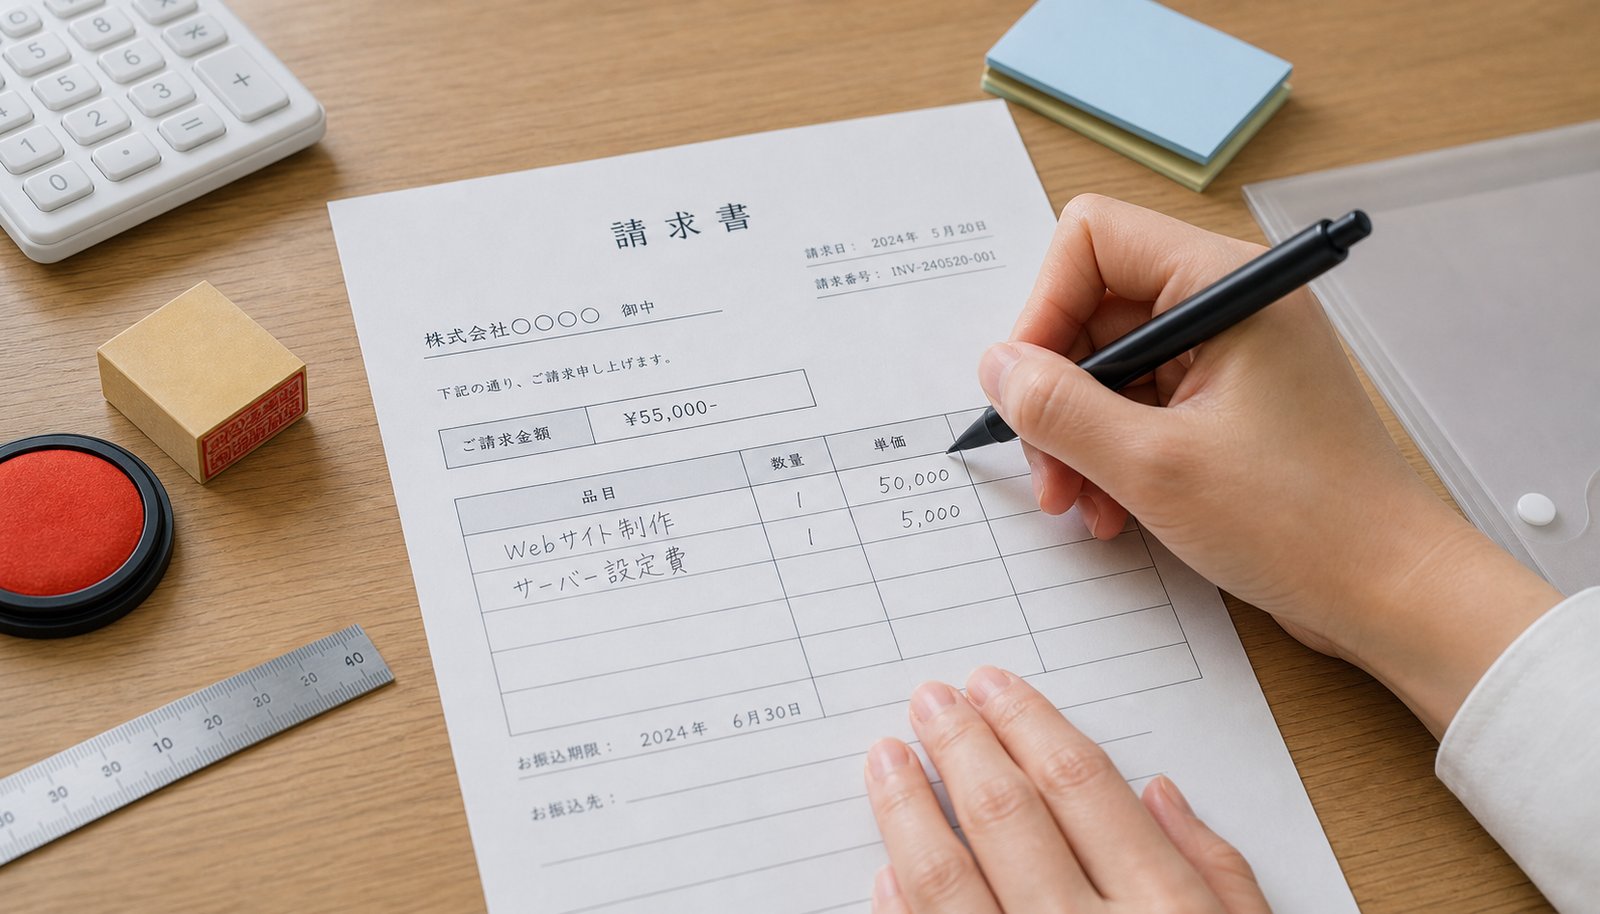
ダウンロードしたテンプレートをカスタマイズする手順
テンプレートは配布された状態のまま使うのではなく、自社用に固定してから運用します。4つの工程に分けて進めると、抜けが出にくくなります。
自社情報と登録番号を固定する
会社名、住所、電話番号、担当者名、登録番号、振込先を入力し、この部分は毎回変えない領域として扱います。押印を続けるなら印影の画像を貼り付け、位置を決めておきます。入力後のファイルを「原本」として別フォルダに保存し、毎月はそのコピーから作業を始める運用にすると、うっかり上書きしても復元できます。
計算式と税率欄を自社の取引に合わせる
軽減税率の取扱いがない事業なら、8%の欄は削除せずに非表示にしておく方法が無難です。将来必要になったときに戻せますし、削除によって参照先が壊れる事故も防げます。端数処理の関数は社内で決めた丸め方に統一し、数式が入っているセルには保護をかけて上書きを防ぎます。
検算とテスト発行で数字を確かめる
カスタマイズが終わったら、税率が混在する取引、源泉徴収がある取引、値引きがある取引の3パターンでテスト発行します。手計算した金額と一致するかを確認し、PDFに書き出したときに文字が欠けないかも見てください。1円のずれは、たいてい端数処理か消費税の計算対象で起きています。
保存とファイル名のルールを決める
電子データで授受する請求書は、日付、取引先名、金額で検索できる状態にしておく必要があります。「20260814_株式会社サンプル_55000.pdf」のように、日付を先頭に置いた命名規則を決めておくと、開かずに内容が判別できます。真実性の確保としては、タイムスタンプを付す方法や、訂正削除の履歴が残るシステムを使う方法、訂正削除の防止に関する事務処理規程を定めて運用する方法があります。自社がどれで対応するかを決めてから運用を始めてください。
2026年10月からの経過措置とテンプレートの見直し
制度は動いています。テンプレートを作ったあとも、税率や控除の扱いが変わるタイミングで見直しが必要になります。
免税事業者からの仕入れは控除率が70%へ
登録していない事業者からの仕入れについては、一定割合を控除できる経過措置が設けられています。2023年10月から2026年9月までは80%でしたが、令和8年度の税制改正により、2026年10月からは70%となります。その後は段階的に引き下げられ、2028年10月からは50%になる予定です。
改正前は2026年10月から50%になる見込みでしたので、負担の増え方は緩やかになりました。とはいえ80%から70%への変更で、免税事業者への支払いに対する自社の負担は増えます。買い手の立場では、取引先の登録状況を一覧で管理し、控除できる金額を計算し直しておくとよいでしょう。売り手の立場でも、登録番号のない請求書を受け取った取引先がどう処理するかを想像しておくと、価格交渉の場面で話が早くなります。
1万円未満の取引に使える少額特例
一定規模以下の事業者は、税込1万円未満の課税仕入れについて、帳簿の保存だけで仕入税額控除を受けられます。対象になるのは、基準期間の課税売上高が1億円以下の事業者か、特定期間の課税売上高が5,000万円以下の事業者です。この少額特例が使えるのは、令和5年10月1日から令和11年9月30日までに行う課税仕入れに限られます。
1万円未満かどうかは、1回の取引金額(税込)で判定します。商品1個ごとではなく、納品書や請求書といった書類の単位で見る点に注意してください。帳簿には、課税仕入れを行った年月日、支払対価の額、資産または役務の内容、相手方の氏名または名称を記載します。
見直しのタイミングと社内共有
テンプレートの点検は、税率や経過措置が変わる時期と、決算期の前に合わせるのが現実的です。修正したら、原本ファイルの日付を更新し、旧版は別フォルダに移して混在を防ぎます。請求書を発行する担当が複数いる場合は、どのファイルが最新かを1行のメモで共有しておくだけでも、古い様式で発行してしまう事故が減ります。
よくある質問
手書きの請求書でもインボイスとして認められますか
記載事項が揃っていれば、手書きでも適格請求書として扱えます。様式の定めはないため、市販の複写式用紙に必要事項を書く形でも問題ありません。ただし登録番号や税率ごとの消費税額を書き漏らしやすく、端数処理も手計算になります。発行枚数が月に数枚を超えるなら、テンプレートを使うほうが確実です。
押印がないテンプレートでも問題ありませんか
請求書に押印の義務はありません。記載事項に印鑑は含まれていないため、押印がなくても適格請求書として成立します。取引先が社内規程で押印を求める場合もありますので、確認したうえで判断してください。電子データで送るなら、印影画像を貼るかそのまま押印なしで運用するかを、最初に決めておくと運用が安定します。
請求書と納品書を分けても要件を満たせますか
1枚の書類で全ての記載事項を満たす必要はありません。請求書と納品書のように複数の書類を合わせて、相互の関連が明確であれば要件を満たせます。たとえば納品書に取引内容と軽減税率対象の表示を記載し、請求書側に登録番号と税率ごとの消費税額を記載する形です。テンプレートを2種類そろえる場合は、納品書番号を請求書に書いて紐付けてください。
英語表記と日本語表記を1枚にまとめてもよいですか
海外の取引先向けに、品名や項目名を日本語と英語で併記する請求書は問題ありません。国内取引に該当する場合、税率ごとに区分した消費税額等は円換算した金額で記載します。英語だけの請求書に日本円の消費税額欄を追加する形でも構いませんが、社内の保存や税務調査での説明を考えると、日本語の項目名を併記した様式のほうが無難です。
まとめ
日本語の請求書テンプレートを整えるうえで押さえておきたい点を振り返ります。まず適格請求書の6つの記載事項に、請求書番号、支払期日、振込先を加えた9項目を1枚に収める設計にします。消費税の端数処理は税率ごとに1回だけ行い、明細行ごとに丸めない計算式にしておきます。
形式は作成と送付で分けて考え、計算が必要ならExcel、共同編集ならスプレッドシート、取引先に渡す確定版はPDFという役割分担が扱いやすくなります。源泉徴収がある報酬は10.21%と20.42%の境目を確認し、報酬と消費税を別の行に分けます。軽減税率が混在するなら集計欄を2組、外貨建てなら円換算した消費税額欄とレートの記録欄を用意します。
無料テンプレートは登録番号欄と税率別の集計欄、端数処理の計算式を必ず確認してください。カスタマイズしたら3パターンのテスト発行で検算し、命名規則と保存方法まで決めて運用を始めます。2026年10月からは免税事業者からの仕入れに対する控除率が70%に変わりますので、この時期に一度、自社の様式と取引先の登録状況を点検しておくと安心です。


カードローンの債務整理とは?3つの手続きの違いと相談先を整理
返済日が近づくたびに残高を確認し、別のカードで工面する。その繰り返しに入ると、元本はほとんど減らない…